來源:中物研協
2026 年上半年,物業行業告別粗放規模擴張時代,在頂層政策、地方細則、市場供需、企業戰略多重變量驅動下,完成從配套服務業向城市基層治理核心載體的身份轉變。監管全面收緊、成本剛性上漲、存量博弈加劇、城市服務與社區增值打開新增長曲線,行業正式進入 「質速協同、合規為先」 高質量發展新階段。
克而瑞物管從政策、市場、企業三大維度覆盤上半年行業全貌,並預判下半年核心發展趨勢,與各位物業人一起探討。獲取完整版報告可【點擊聯繫】
政策篇:
15 個方向密集落地,全方位重塑行業規則
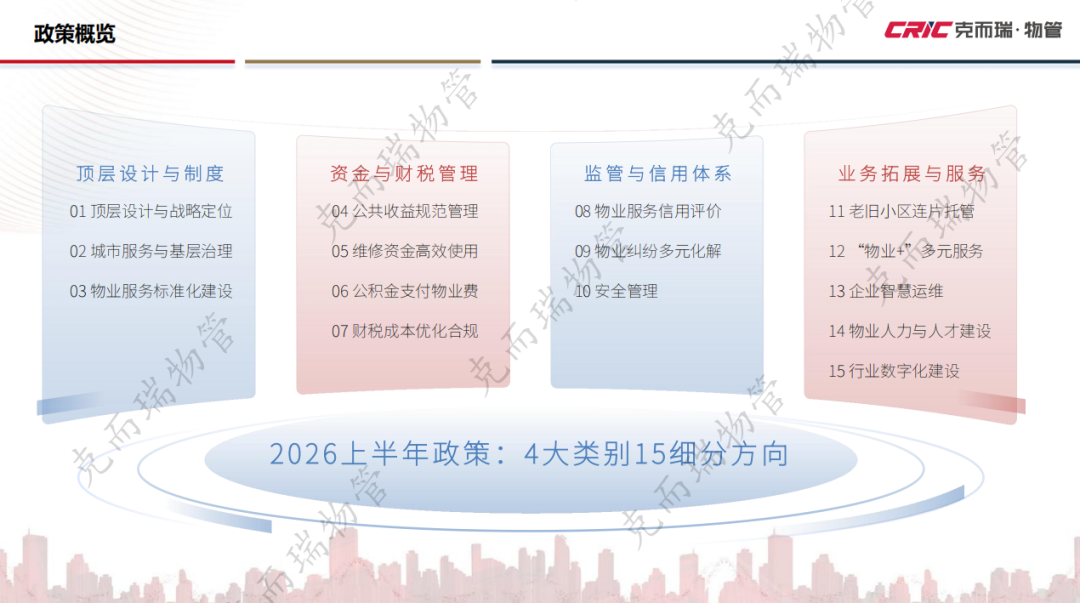
上半年國家及各省市出台物業相關政策覆蓋頂層定位、基層治理、資金監管、信用安全、數字化轉型等 15 細分方向,監管邏輯由 「事後整改」 轉向 「全流程閉環管控」。
頂層設計升級,行業地位實現歷史性躍升
「十五五」 規劃首次納入物業管理,將物業定義為住房制度核心環節、重點生活服務業,明確物業可延伸養老、托育等民生服務,奠定多元化發展頂層依據。
國家層面先後發布服務業提質行動方案、全國服務業大會指導意見,明確摒棄低價內卷,引導企業走品質化、品牌化路線。
《物業管理條例》啓動修訂工作,釐清物業、業主、開發商權責,大幅抬高行業合規門檻;應急體系規劃將物業列為社區防災防汛一線責任主體。
基層治理協同機制落地,物業變身治理合夥人
多地出台政策打通城管、社區、物業聯動通道,破解物業 「有責無權」 痛點:
江蘇推行 「社區吹哨、部門報到」,城管力量下沉小區,2027 年實現全域覆蓋;
北京出台 「門前三包」 權責劃分標準,釐清物業、商戶、市政管理邊界;
海南發布城鄉環衛作業定額,為物業承接市政環衛外包提供定價標尺。
服務標準化全面鋪開,破解 「質價不符」 長期痛點
全國各省市集中出台物業服務等級、成本定額、標準化合同範本,建立服務可量化標尺:黑龍江發布住宅物業服務成本參考定額,實現服務內容與資源消耗一一對應;湖北、武漢劃分清晰物業服務等級;上海、北京、海南統一新版物業服務示範合同,從源頭減少收費糾紛。
公共收益監管趨嚴,灰色空間全面壓縮
全國形成專戶存儲、定期公示、強制審計、信用懲戒的統一監管框架,各地執行力度分層:

· 高嚴格模式:上海設立全市統一公共收益監管賬戶,禁止物業費成本二次分攤進公共收益;長沙常態化開展小區專項審計,清算曆史違規資金;成都搭建智慧平台,公共收支事前預算、實時公示。
· 常規管控模式:廣西、河南明確十大公共收益來源清單,資金銀行與監管平台互通,季度公示不少於 30 日,違規行為納入企業信用檔案。
維修資金數字化改革,提升使用效率
住建部 6 月正式實施維修資金全國統一數據標準,建立 「一戶一檔」 數字底座,打通跨區域數據互通;地方同步創新機制:江蘇、深圳推出維修更新貸,緩解大修資金缺口;杭州設立維修資金簡易使用流程,無錫全面推行電子投票,解決業主表決難痛點。
公積金繳物業費從試點走向全國立法
《住房公積金管理條例》修訂徵求意見稿,將支付物業費納入法定提取場景。各地差異化放開提取額度:杭州年提取上限 10000 元為全國最高,青島推行零材料線上辦理,柳州、廊坊等城市設定 2000-4000 元年度限額,持續緩解業主繳費壓力,改善行業收繳率。
多重成本壓力形成長期剛性約束
· 財稅壓力:增值稅新規要求預收物業費當期全額繳稅,稅負前置大幅擠壓企業現金流;
· 用工成本:人社出台超齡勞動者工傷保險強制政策,保安、保潔等基層崗位集體協商上調薪資,人力成本持續上漲。
信用、糾紛、安全構建完整監管閉環
· 信用分級掛鉤市場準入:北京實行物業 ABCD 四級評價,C/D 級限制招投標;武漢設立五級信用體系,實施差異化抽查;湛江信用評價穿透至項目負責人,個人違規同步記錄。
· 糾紛化解提速:商事調解條例、物業案件 「三優先」 司法政策落地,佛山上線 AI 糾紛處置系統,處理周期縮短 70% 以上。
· 安全責任法定化:電梯安全明確物業第一責任人,房屋安全管理條例進入立法計劃;各地常態化通報消防履職不到位物業,防汛、極端天氣應急能力納入考覈硬性指標。
增量賽道配套政策釋放紅利
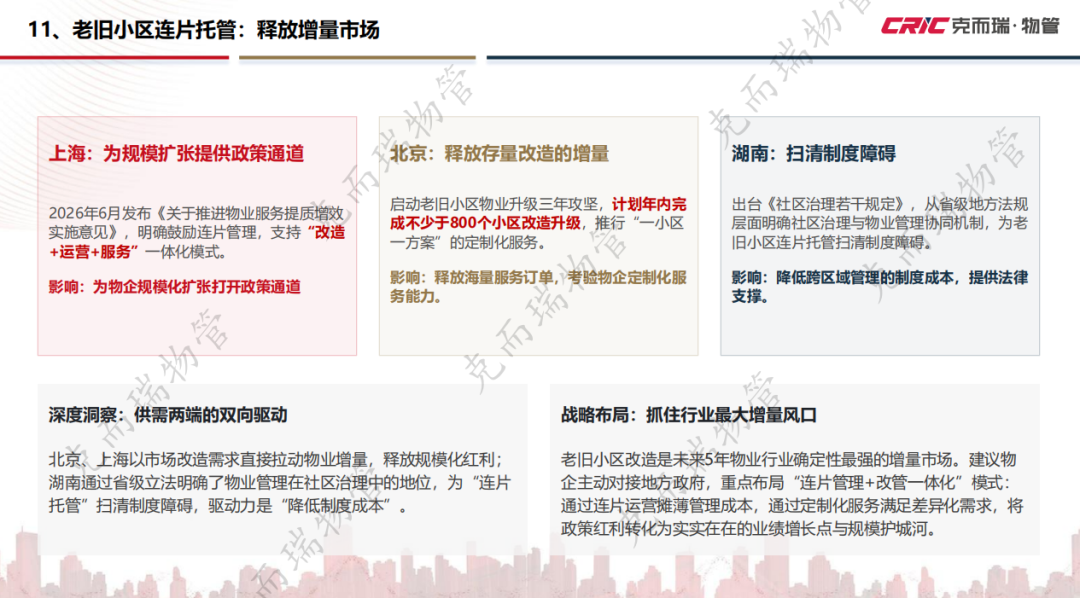
· 老舊小區連片託管:上海、北京、湖南鼓勵 「改造 + 長期運營」 一體化連片管理,破解小型老舊小區虧損棄管難題;
· 物業 + 民生服務:全國推進長期護理保險制度,為社區居家養老提供支付保障,山東、海南試點物業托育、助餐一站式服務;
· 智慧物業加速落地:青島開放 AI 清掃、智能巡檢政企場景,上海推行房屋 「一物一碼」 數字化管理,武漢聚焦消防、積水監測智能終端應用。
全域數字化監管平台建成
四川、河南、福建等多地上線物業投訴、監管線上小程序,業主一鍵反饋問題,監管端實時督辦;住建部署年度城市體檢,物業服務短板建檔留存,整改不力將觸發物業更換程序。
市場篇:
四大業態分化,存量與增量市場邏輯重構
住宅物業:老舊連片託管成為確定性增量
上半年全國十餘城落地老舊小區連片管理模式,解決 「老小散」 小區無人願管、收費過低困境:

· 上海團購物業模式:保利接管楊浦 12 個老舊小區,街道先行投入改造提升居住體驗,物業費由 0.18 元上調至 0.6-0.8 元,業主同意率近 78%;復欣物業整合 3 個微型小區,通過集約化運營不降費提質。
· 杭州先體驗後付費:綠城在拱墅、西湖整合數十個老舊小區,合併管理片區降低人力成本,物業費從 0.15 元提升至 0.56 元,年節約人力開支超百萬。
· 多地特色方案:北京整建制接管、成都推行信託制、武漢採用 「政府補貼 + 物業費 + 增值收益」442 混合模式、廈門城中村 EPC 一體化託管。
商辦 & 產業園:高端 IFM 一體化需求爆發
頭部物企持續拿下互聯網、新能源、製造企業總部全鏈條設施管理訂單:特發服務簽約 B 站全球總部,龍湖智創服務落地小鵬總部,金地同步服務中芯國際、小鵬雙總部,招商積餘深耕金融、電商寫字樓並發布專屬服務白皮書。產業園、高端辦公樓憑藉高毛利,成為頭部企業重點爭奪賽道。
城市服務:三元競爭格局形成,廣東領跑市場
城市大管家、環衛一體化大額項目頻出,市場參與者分為三類:
傳統環衛龍頭(玉禾田、僑銀)佔據 40% 大額項目,單體多為億元級;
中建、中鐵建等建築央企以聯合體投標,拿下 37 億超大體量特許經營項目;
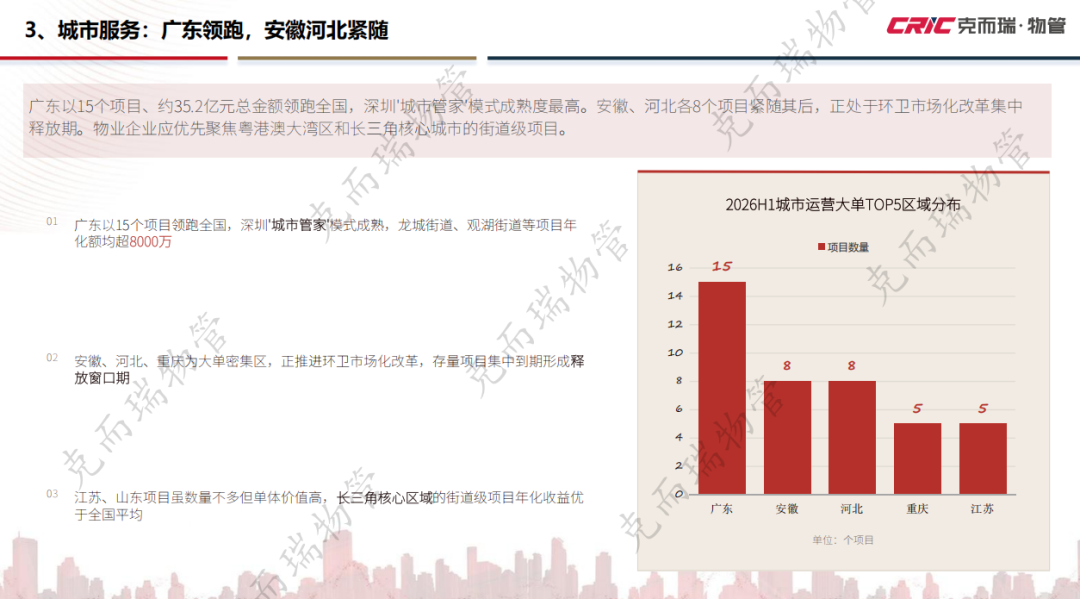
物業企業滲透率不足 10%,以街道、園區中小型項目為主,中海、萬科、保利均有佈局。區域層面廣東以 15 個項目、總金額 35.2 億元領跑全國,安徽、河北緊隨其後。
公建物業(學校 / 醫院 / 場館)穩步擴容
高校、三甲醫院、口岸政務後勤需求持續釋放,能源精細化運維成為新增核心需求。
例如,明德物業單月斬獲 10 所高校項目,新大正深耕華南醫療後勤,中海、國貿物業拿下香港、口岸政務標杆項目,《公共機構碳排放覈算指南》實施後,節能運維成為公建投標硬性加分項。
資本市場:估值分化,收併購迴歸理性
· 上市動態:河北聯投科技衝刺港交所;金科服務、瑞森生活服務完成退市,前者受母公司債務拖累,後者因公司治理問題強制摘牌。
· 併購交易:行業告別大規模掃盤,交易聚焦戰略互補。新大正 9.17 億元收購嘉信立恒,建發物業完成內部物業資源整合;恒大物業重整洽談中止,出險房企物業資產處置難度加大。
企業篇:
八大戰略動作,推動行業深度轉型
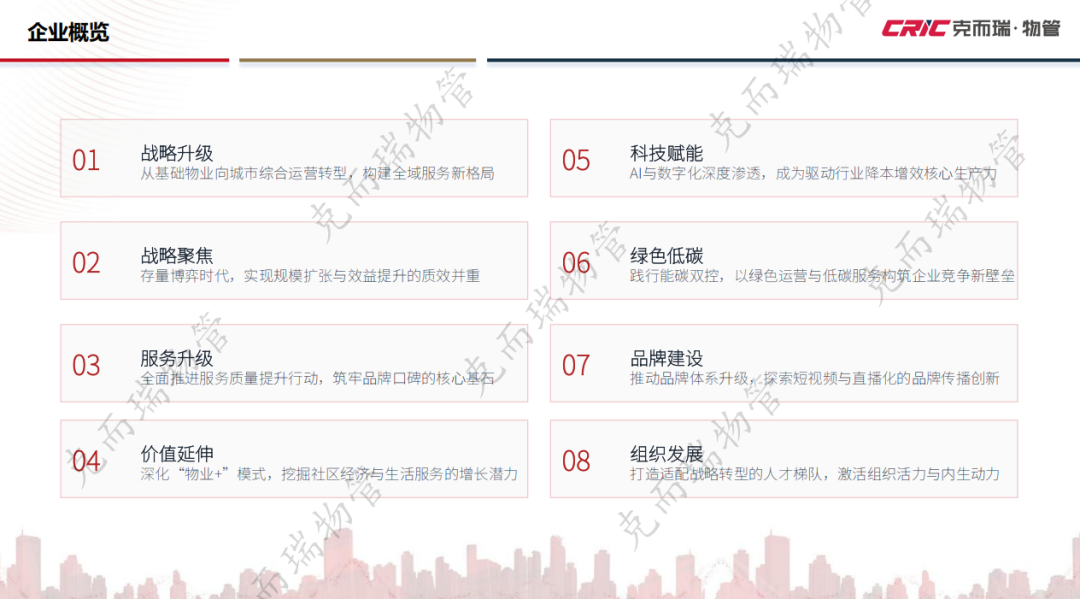
品牌更名,全面轉向城市綜合運營商
多家頭部企業調整企業名稱,重塑戰略定位:中交地產更名中交發展、深鐵物業更名深鐵城服,保利物業定位 「城市全域綜合治理首席運營商」,融通成立中融物業佈局不動產運維,行業徹底擺脫地產配套標籤。
主動剝離低效項目,聚焦優質資產
萬科、保利、綠城、中海等頭部統一建立項目健康評估體系,批量清退低收繳、高虧損小區:萬科上半年終止 173 個低效合約,保利清退 50 餘個回款薄弱項目,綠城從 200 餘城收縮至 56 個核心城市,集中資源深耕高價值區域。

服務產品迭代,全生命周期體系落地
各大企業推出標準化社區服務 IP:保利落地兒童、長者、健身四大專屬計劃;新城悅圍繞空置、裝修、常住三類業主打造全周期管家;萬科舉辦 528 居住節,發布 23 項公開服務承諾;東原仁知邀請業主參與服務共創,強化雙向信任。
「物業 +」 增值業務多點開花
· 養老康養:綠城發布康樂養老產品線,保利打造 15 分鐘銀髮社區,萬科聯動醫院落地社區醫療;
· 社區零售:萬科雲朵商城、龍湖優選、世茂小到家搭建便民線上平台;
· 細分配套:保利佈局社區維修門店,綠城推出少兒游泳 IP,招商積餘打造寵物友好社區,盤活閒置空間開展洗車、場地租賃經營。
AI 與機器人成為核心生產力
上半年智能化從試點走向規模化落地:萬物雲上線靈石 AI 雙管家系統;碧桂園量產保潔、安防機器人;招商積餘、南都物業上線 AI 外呼、智能派單;保利聯合(維權)海康打造 AIoT 智慧社區,人力替代、能耗優化成效顯著。

綠色低碳構建差異化競爭壁壘
頭部企業佈局零碳園區、光伏儲能、虛擬電廠業務:保利發布 AIEM 能源管理系統,綜合節能率超 25%;萬物雲落地零碳產業園區,實現年減碳 2210 噸;中節能、金地依託綠色標準建立投標競爭優勢。
高端服務 IP 與短視頻品牌營銷並行
融創服務、合景悠活、海尚海推出高端住宅專屬服務體系;招商積餘、湖北聯投打造城市服務特色 IP;碧桂園服務、金地物業、龍湖智創生活佈局短視頻矩陣,通過一線員工紀實、物業費科普內容拉近與業主距離,重建行業信任。
人才體系全面升級,適配轉型需求
越秀服務發布全周期 「育樹成林」 人才計劃,新城悅服務搭建項目管理四力模型;招商積餘、永升服務聯動職校開設定向管家班,校企定向輸送複合型運維、客服人才,破解行業用工、專業人才短缺難題。
2026 下半年物業行業核心趨勢預判
1.合規門檻持續抬升:《物業管理條例》修訂落地,公共收益、維修資金、安全管理常態化審計,合規能力成為企業生存底線;
2.老舊連片託管持續放量:多地改造資金落地,「改造 + 長期運營」 模式快速複製,是全年最大增量市場;
3.物業 + 養老規模化落地:長期護理保險全面鋪開,社區居家養老形成可複製盈利模型;
4.AI、綠色成為投標硬性門檻:商辦、公建、城市服務招標優先考量智慧運維、節能減碳能力;
5.企業 「瘦身」 常態化:持續出清虧損老舊小區,資源向核心城市、高毛利非住宅業態集中;
6.資金監管數字化全覆蓋:全國維修資金、小區公共收益線上監管平台逐步打通,資金透明不可逆;
7.資本市場持續分化:現金流穩定、深耕城市服務、細分賽道龍頭估值修復,出險房企關聯物業持續承壓;
8.物業基層治理價值持續放大:紅色物業、社區共建、防汛應急等場景進一步強化物業公共服務職能。
結語
特別聲明:以上內容僅代表作者本人的觀點或立場,不代表新浪財經頭條的觀點或立場。如因作品內容、版權或其他問題需要與新浪財經頭條聯繫的,請於上述內容發布後的30天內進行。