本文來自微信公衆號:遠川投資評論,作者:張婕妤,頭圖來自:視覺中國
7月20日,路透社報道了一個韓國大學生的故事。
24歲的李承浩在服兵役期間攢下了2000萬韓元,然後他放了5倍槓桿投入股市,一度把賬戶資產做到了接近 3 億韓元。然後幾周之內,市場的劇烈波動就引發了券商的強制平倉,不僅全部利潤清零,還蝕掉了自己的本金[1]。
他表示自己無法呼吸,但並不因此就離開市場,而是打算等重新積累足夠的本金後,再加槓桿重來。對他而言,首爾一套公寓的平均價格約等於自己14年的工資,而5倍槓桿的效率,至少看起來可以把14年壓縮得更短。
這個年輕人的賬戶,幾乎濃縮了韓國股市從「成年以來最好的夏天」到「每30名韓國成年人中有1人收到追保通知」的轉折。
2026年前半年,KOSPI一度上升逾過一倍,成為全球表現最好的主要股指。三星電子和 SK 海力士分享AI存儲周期的鉅額利潤,也吸引韓國人把積蓄和貸款押進市場。為了把更多賭資留在國內,韓國各大資產管理公司還在5月下旬火速給FOMO中的韓國人上線了本土版的兩倍做多三星、兩倍做多SK海力士的個股槓桿ETF。存儲芯片為何越來越貴?
然而,KOSPI 卻在6月19日創下歷史新高之後,進入了上躥下跳的猴市。
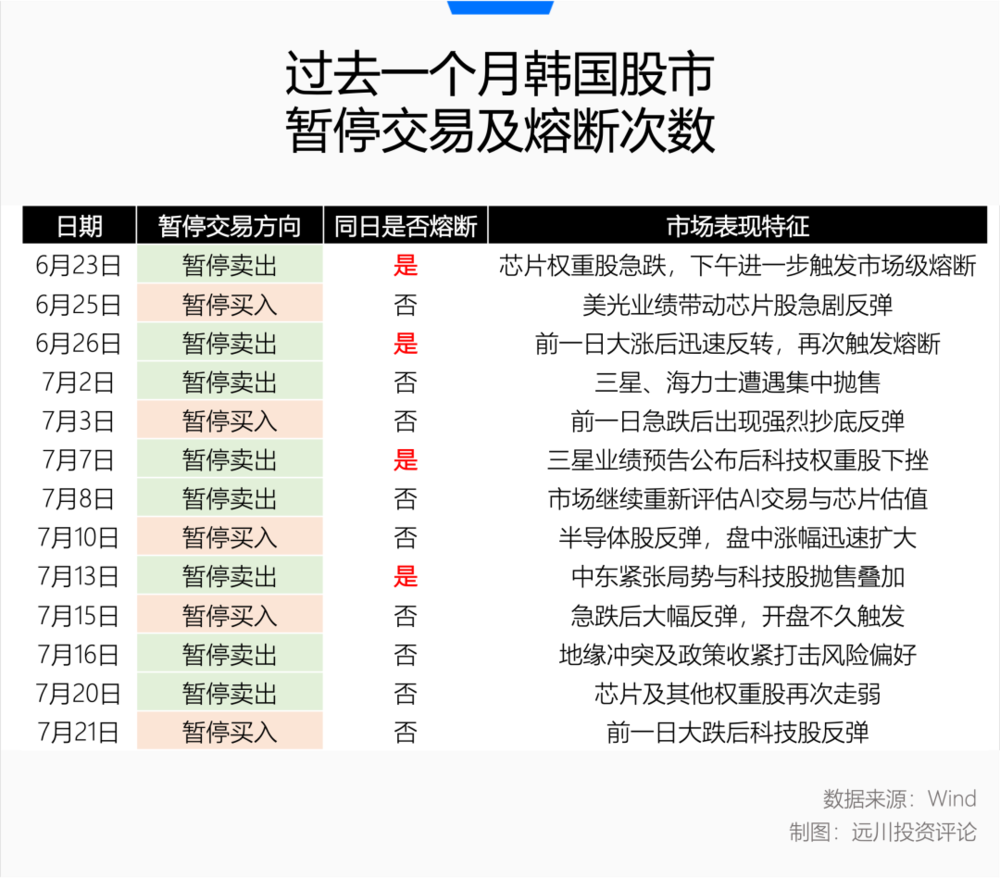
截至7月21日,過去短短22個交易日裏, 韓國股市一共觸發了13次盤中暫停交易和4次市場熔斷,在強平與抄底之間數次折返後,KOSPI在一個月的時間裏跌走了 25%,波動率升至亞洲金融危機以來罕見的水平。
高盛測算的數據顯示,截至7月13日,韓國市場上超過120萬個散戶的槓桿信用賬戶已觸發追加保證金通知,約32萬至36萬個賬戶已被券商強制平倉。
產業基本面尚未發生轉向,有的股民卻已經出走半個月,歸來已經清零。槓桿似乎是理解一切的關鍵詞——加槓桿時的狂熱有多麼烈火烹油,去槓桿時的恐慌就有多麼雪上加霜。
7月16日,伴隨着韓國央行對通脹的擔憂將基準利率從2.5%加息至2.75%,同一日,監管部門緊急叫停新的單股槓桿ETF,並將散戶參與這類產品的最低資金門檻從1000萬韓元提高到了3000萬韓元。
降溫的組合拳之下,監管或許並不喜歡像90年代的日本那樣直接刺破投機的狂熱,但他們同樣相信自己有責任決定什麼樣的繁榮值得繼續。
一、拿什麼把錢留住
在「AI去槓桿」成為7月以來市場的關鍵詞之前,首先得先把槓桿加上去。
要說謹慎,沒有哪國的金融監管會對槓桿不警惕。但5月底的韓國市場,有一個更迫切的現實矛盾——這一輪存儲超級周期,兩家韓國巨頭創造了令特朗普都垂涎三尺的利潤,如果自己沒有本土槓桿產品,就攔不住韓國人去海外加槓桿。
美國和香港市場早已擁有各種單股槓桿ETF。韓國投資者可以輕輕鬆鬆地通過本土券商的手機軟件,購買兩倍做多特斯拉、英偉達的產品,也可以買入在香港上市的兩倍三星或海力士。
對於韓國投資者而言,這只是交易地點、交易費用不同,在絕對的漲幅面前,這些都是小數點後面可以忽略不計的麻煩;但對韓國政府而言,卻意味着資金、交易量和管理費向海外流出,同時增加韓元貶值壓力。
4月28日,韓國倉促地修改了槓桿型產品的規則,此前韓國ETF必須至少投資十項資產,單項權重不得超過30%,無法發行只追蹤一家公司的基金。新規則取消了這一障礙,允許本土市場發行藍籌股單股ETF,最大風險敞口可以達到標的股票的兩倍。
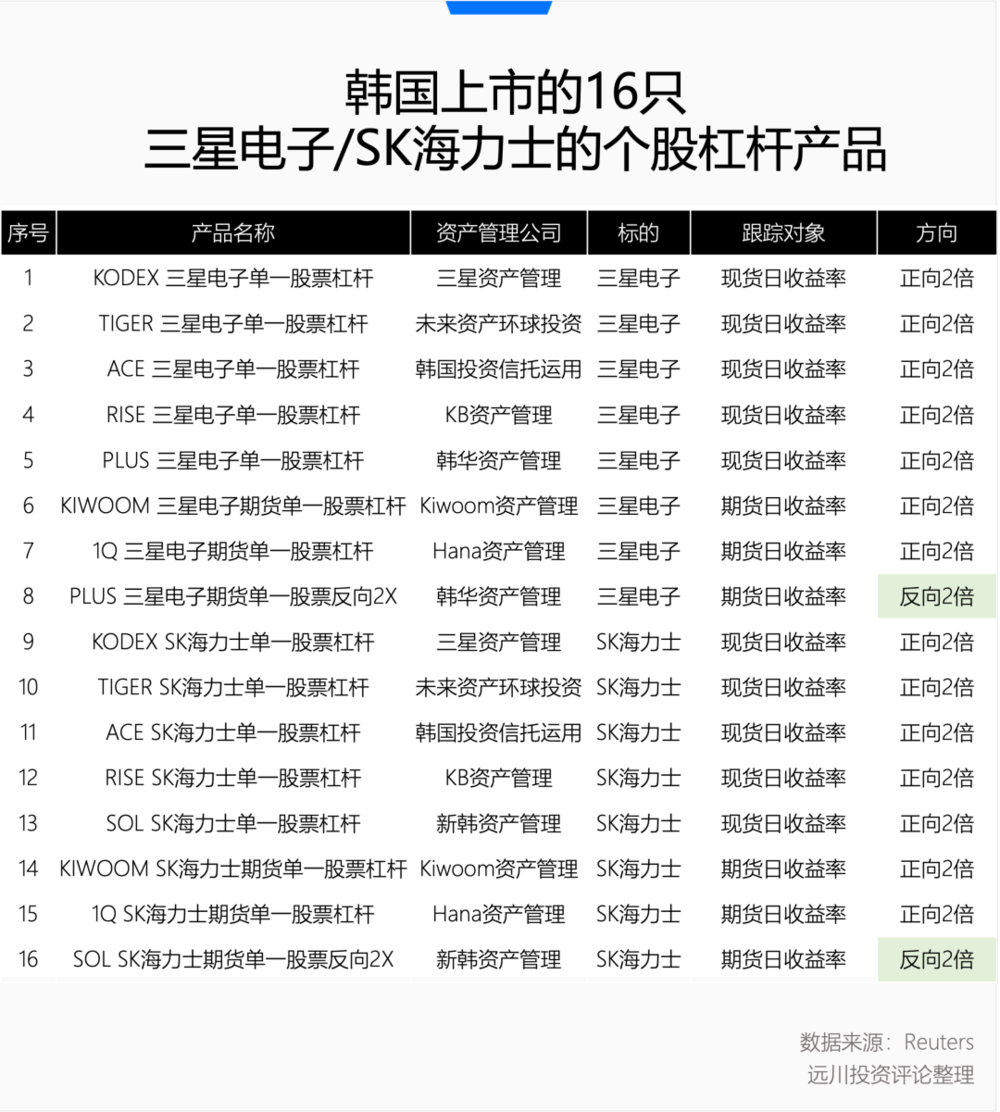
一個月後,韓國本土市場就上市了16只針對三星或海力士的兩倍槓桿產品。
在警惕槓桿與擔憂外匯的兩害相權裏,擰巴的韓國監管額外為這類槓桿產品設定了頗具經典東亞做題家風情的合格投資者認定門檻。
要購買單股槓桿ETF,賬戶裏必須保有至少1000萬韓元之外,投資者必須額外參加兩小時強化課程,學習負向複利、溢折價和槓桿風險。
但做題怎麼能攔得住天空之城的投資者呢?由於大批散戶同時湧入韓國金融投資協會的網站參加培訓,一度導致網站癱瘓,短短幾天後,就有35萬韓國股民完成了課程培訓。
產品上市三天,16只基金累計成交額就達到28萬億韓元,是同期淨資產的5.5倍;三周後,僅正向產品規模已超過14萬億韓元。
按照高盛的統計,6月22日韓國境內和境外追蹤三星、海力士的槓桿ETF合計資產規模達到了530億美元的峯值。
在同一天召開的發布會上,韓國金融監督院院長李燦鎮親口表示:「我們匆忙準備推出單隻槓桿ETF,這是為了解決匯率飆升的問題,也是為了讓那些專注於在香港上市的槓桿ETF的投資資金迴流,但事後看來,似乎收效甚微,反而產生了副作用[2]。」
然而,直到7月16日,這批槓桿ETF的規模在不到一個月的時間裏縮水近一半,回落到約280億美元[3],槓桿體系開始自我清算的時候,韓國監管部門才正式關上了新產品的入口。
韓國流行過一個詞,叫「晴天霹靂式貧困」,指的是房價和股價迅速上漲後,沒有持有資產的人突然發現,自己的勞動收入雖然沒有下降,與資產擁有者之間的距離卻在一夜之間拉大。
當三星和海力士成為超級存儲周期裏東半球夜空中最亮的星,這種情緒再次出現。他們提供了一個幾乎無可辯駁的產業故事,於是韓國市場發生的事情,並不是人們相信了一個虛假的產業故事,而是一個真實的浪潮讓越來越多人相信自己不應該錯過。
只是對一名在股價上漲兩三倍後才趕到的人來說,遲到本身就會製造槓桿需求。
越晚相信的人,越需要借錢補償已經錯過的漲幅;越擔心被時代拋下,就越希望用槓桿把財富自由壓縮在一次短跑衝刺裏。
二、責任又在華爾街?
所有槓桿行情都有同一個前提:只有接着奏樂才能接着舞,擁擠的宴會廳承受不起猛烈的撤退。
最先離開的,是外資。
隨着存儲行情上漲,三星和海力士兩個股票的市值不僅佔了KOSPI指數的半壁江山,也帶動了它們在全球基金組合中的權重被動上升。許多外資配置盤並不需要強有力的邏輯來質疑AI產業的前景,只需要避免一個國家、一個行業和兩個股票在組合裏的集中度過高,就必須進行再平衡。
2026 年上半年,外資從韓國股票市場淨流出約 708 億美元,僅 6 月份就淨流出約 126.3 億美元;到7月中旬,累計撤資接近1100億美元[4]。
從SK海力士在美國市場發行ADR的情況來看,外資撤離韓國市場,也確實不意味着全球資金已經放棄存儲超級周期。
7月,SK海力士在納斯達克發行ADR,265億美元的募資額創下海外企業在美國本土市場的紀錄,並獲得七倍認購。全球資金仍願意加碼HBM的稀缺,只是越來越傾向於在美元體系、紐約時區和更大的流動性裏,買入同一家公司的股票。
外資賣出的動機可能只是獲利了結和組合管理,或是切換成美元來結算自己的投資,交易系統無法識別動機。無論基金經理心裏是否繼續看好HBM,落到韓國股市的盤口上都是冷冰冰的賣單。
去槓桿行情的可怕就在於,這條鏈條一旦啓動,持續的下跌並不再需要新的壞消息,而是一種自我循環:外資賣出韓股→ KOSPI下跌→ 槓桿ETF被迫減倉→ 孖展賬戶觸發追保→ 券商強制平倉→ 韓股進一步下跌。
只要外資賣出速度超過新增槓桿資金的進入速度,抄底並不能終結去槓桿的陣痛,只會把強平線從一批賬戶傳染到另一批賬戶。
這也解釋了這輪下跌中的反常一幕。
7月7日,三星電子發布二季度業績預告:營收約171萬億韓元,營業利潤約89.4萬億韓元,相比去年同期,營收增長約129%,營業利潤增長約19倍,且利潤高於市場此前預期。
但三星股價在業績預告發布當天仍然下跌6.9%。顯然,一份再好的財報,並不能直接帶來短期流動性,也無法代替孖展賬戶補充保證金,更無法改變槓桿ETF必須被動減倉的原則。
在7月激烈上演的AI去槓桿行情裏,市場的核心矛盾已經不是「AI是否繼續發展」,而是「還有誰能夠繼續買」。基本面可以解釋一家企業最終為什麼能夠兌現價值;交易結構決定它在兌現價值之前,可以先跌到什麼程度。
基本面只能影響自願交易。投資者可以因為利潤增長決定買入,也可以因為估值便宜決定持有。但去槓桿則是被迫交易。券商、風控模型和ETF再平衡機制,不需要對產業作出判斷。
在一個倉位極度擁擠、槓桿高度集中、增量資金開始退潮的市場裏,基本面並不需要真的變壞,就可以暫時失去定價權。
三、尾聲
韓國社會學家張慶燮用「壓縮現代性」解釋韓國的發展經驗。
在他的定義中,韓國在極短時間內完成了工業化、城市化、民主化和全球化。原本在其他國家經過幾代人逐步展開的制度與生活變化,被壓縮進幾十年;傳統家庭責任、現代市場競爭和全球資本主義同時存在,並不斷向個人施加壓力。
從戰後貧困到工業強國,從鋼鐵巨人到存儲雙雄,韓國企業用幾十年走過了許多國家一百年的產業道路。甚至連SK海力士的企業發展史本身也都是一場劇烈的壓縮,是在瀕臨破產的豪賭裏搏出了HBM的良率與全球市佔率。
到了資本市場,這種壓縮又出現了一次。
一個原本需要幾年驗證的AI產業周期,被壓縮成幾個月的股價上漲;原本需要依靠職業、儲蓄和代際積累完成的財富躍遷,被壓縮成一個證券賬戶幾個月幾倍槓桿的短期交易裏。
這輪行情最殘暴最迷亂的部分是,韓國人並不是借錢購買了一批沒有利潤的垃圾公司。恰恰相反,他們下注的是韓國最賺錢、最重要,也最能代表AI時代國家競爭力的兩家公司。
剩下的問題似乎只有一個——本金太少,來得太晚。
借錢當然可以縮短等待的時間,但也壓縮了犯錯的空間。沒有槓桿的人可以買錯以後繼續等待;使用槓桿的人即使最終看對,也可能在答案兌現以前先被市場清理出去。
韓國最好的夏天,並不是因為AI產業進入寒冬而降溫的。
三星仍在賺錢,海力士還想給HBM漲價,存儲周期也沒有因為這輪迴調而結束。真正爆掉的,是一種關於時間的想象:只要方向正確,就可以多借一點錢,把未來的財富提前搬到今天。
好公司可以穿越周期,但它們從來不能替投資者承擔一張壞的資產負債表。
參考資料:
[1] 'I Couldn't Breathe':South Korea's Frenzied Stock Trading Exposes Margin Loan Risks,Reuters
[2] 이찬진 "단일종목 레버리지 ETF, 막았어야 했는데…후회된다", KBThink
[3] Seoul AI ETF Howler Morphs Into Zombie Volatility, Reuters
[4] 外資半年撤走1373.6億美元 韓台成亞洲股市重災區,Yahoo Fortune Insight
[5] 壓縮現代性下的韓國,張慶燮
本文來自微信公衆號:遠川投資評論,作者:張婕妤
本內容由作者授權發布,觀點僅代表作者本人,不代表虎嗅立場。如對本稿件有異議或投訴,請聯繫 tougao@huxiu.com。
End