本文來自微信公衆號:秦朔朋友圈 ,作者:悟00000空(曾在復旦學習、任教9年;曾在中歐國際工商學院供職20年),題圖來自:AI生成
一、黑色星期一
正當投資界熱議「存儲股到底是周期股還是成長股」「泡沫是不是快破了」等問題時,7月13日,SK海力士暴跌15.37%,創下歷史最大單日跌幅;三星電子下跌 10.7%。韓國綜合股指(KOSPI)遭遇「黑色星期一」,暴跌8.95%,失守7000點關口,並觸發了年內第七次熔斷。
暴跌引發了嚴重的信用盤踩踏。韓國全市場單日強制平倉總額達3442億韓元,超過120萬個散戶賬戶觸及保證金追繳線,其中約32萬至36萬個賬戶被券商全額強制平倉。
有一條視頻實時記錄了其中一個賬戶被清零時賬戶持有者的反應。這是一名韓國女主播,正在直播交易,眼睜睜看着自己的兩倍槓桿做多SK海力士ETF賬戶淨值瞬間歸零。第一秒,她看着很平靜;第二秒,她表情錯愕;第三秒,她開始痛哭;第四秒,她揪住了自己的頭髮;第五秒,她捶胸頓足砸設備。這一幕被完整記錄並傳播,播放量迅速破億。
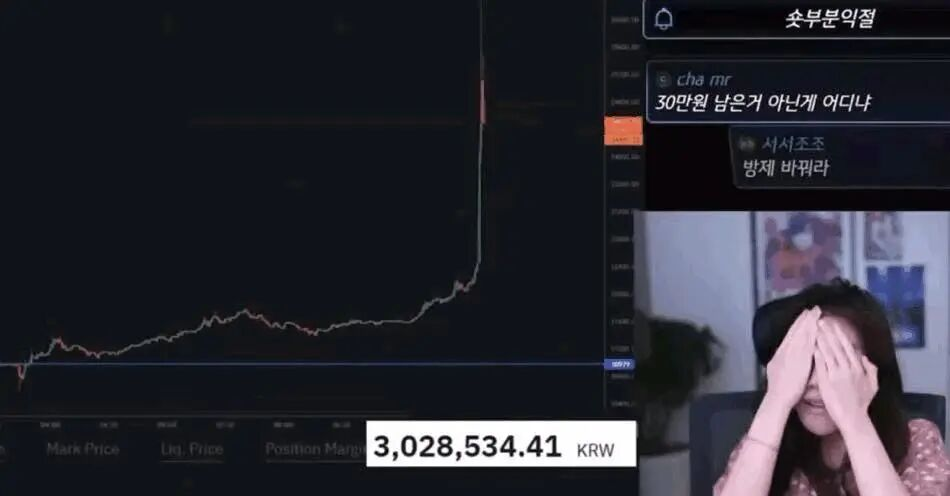
很多人擔心她會輕生,還好她沒有。事後她正常更新了社交賬號,並表示「打算借錢再次入市」。這個表示讓大家再次為她捏了一把汗。
這次「股災」的直接導火索是韓國投資證券(KIS)發布的報告,預計SK海力士二季度營業利潤為60.4萬億韓元。雖然按年暴漲556%,但比市場一致預期的65萬億韓元低約8%,引發恐慌拋售。間接原因是中東美伊緊張局勢升級推高了油價和通脹擔憂,聯儲局及韓國央行加息預期升溫。
但是,如果沒有槓桿,就算有這些導火索,這個女主播的賬戶不會被清零,市場也不會出現如此劇烈的反應。
我們科普一下炒股的槓桿機制,然後再看一下智者們的警告,最後溫習一下人類金融史上五大泡沫,以保持清醒。
二、致命的誘惑
所謂加槓桿炒股,就是借錢炒股。顯然,願意把錢借給你的人需要設計幾道保障,就像銀行借錢給你買房子時,為了防範道德風險,要求你必須先拿出一部分自己的錢作為首付。而且,如果你不還貸,它有權收走你的房子拍賣套現。原理是一樣,只是銀行換成了券商。
券商借錢給你買股票,為了防範道德風險,要求你必須先拿出一部分自己的錢買股票,這就是保證金,好比房子的首付。此外,就像你違約時銀行有權拍賣你的房子套現獲得補償一樣,券商在你沒能及時補足保證金時有權賣掉你的股票套現獲得補償,所謂強制平倉,簡稱「強平」。
韓國監管規定,券商信用貸款(margin loan)保證金比例不得低於40%,這是槓桿上限。投資者只需出資40%,即可買入100%的股票,比如投資者投入400萬韓元即可買入1000萬韓元的股票,槓桿可達2.5倍。這個槓桿倍數在主要資本市場中處於較高水平。
不同的股票,保證金比例要求不同。對於三星電子、SK海力士等流動性極好的藍籌股,保證金比例通常設在45%~50%左右;而對於波動率高或流動性差的股票,券商會將保證金比例上調至60%甚至100%(即要求全額現金買入,禁止孖展)。
韓國場內孖展的擔保比例通常要求不低於140%。如果個股波動劇烈,券商可將其上調至160%。擔保比例的計算方法是,投資者賬戶內總資產(自有本金+借入資金+買入的股票市值)除以總負債(借入資金)。
當保證金比例為45%時,如果擔保比例為140%,那幺正股價格下跌約23%,就會觸發補充保證金程序。如果擔保比例為150%,那幺正股價格只需下跌約17.5%,就會觸發補充保證金程序。
券商在收盤後通知投資者,要求補充保證金,寬限期通常持續到次日午夜。如果次日股價沒有大漲,且投資者未能補足資金,券商將在T+2日開盤時直接強制平倉,賣出你的股票以償還借款。
除了這種券商信用貸款類槓桿交易,韓國還有一種稱為「短期賒賬交易」(韓語音譯為Misu交易),是韓國散戶投資者常用的一種超短期槓桿工具。投資者在買入股票時,只需向證券公司支付一小部分定金,剩餘款項由券商墊付。投資者必須在兩個交易日內(T+2)結清全部欠款。由於只需支付極少比例的首付,投資者可以用極少的本金撬動數倍於本金的股票。散戶通常利用這種工具來博取短期的反彈或追高,期望在兩天內賺取差價並迅速還款。
如果短期賒賬投資者在規定的兩個交易日內未能湊齊資金結清欠款,就會觸發券商的自動清算機制。在T+3日的早盤,如果欠款仍未結清,券商會直接強制平倉。為了收回墊資,券商通常會以低於前一日收盤價最高達30%的價格,在市場上不計成本地強行拋售這些股票,這是一個威力更大的「連環雷」。在最近一次暴跌前夕,韓國市場的短期賒賬餘額曾飆升至一萬億韓元的歷史高位。
這就是前面那位女主播所經歷的事情,不知道她的賬戶是短期賒賬交易還是券商信貸交易,總之被強平清零了。這對她個人來講,是一個創傷極大的事件,後續她需要做足心理建設才能維持活下去的勇氣。
對於整個韓國市場來講,也是一個創傷極大的事件。券商強平客戶賬戶時,都是程序交易,程序根據既定規則自動操作,沒有人工決策,程序不會考慮股價會不會回彈,更不會考慮這個公司的基本面,時間一到,一切自動發生。
當券商強平拋售股票時,股價就被打壓下去,股價一跌,更多的賬戶觸發警戒線,引發更多的強平拋售,股價進一步下跌,更多的賬戶觸發警戒線,引發更多的強平拋售……市場陷入惡性循環,進入死亡漩渦,賬戶一個個被清零,散戶像多米諾骨牌一個個倒下。
三、火上澆油的槓桿ETF
好像這一切還不夠「刺激」,2026年4月28日韓國緊急修訂規則,允許以本土龍頭個股為標的發行槓桿ETF。此前,韓國金融監管部門長期禁止個股槓桿ETF交易。結果散戶資金大規模流向海外(如中國香港)購買同類槓桿產品,比如「南方兩倍做多海力士」。
2026年5月27日,韓國股市正式迎來了首批16只個股槓桿ETF,正反雙向。這些產品由三星資管、未來資產等八家機構發行,全部掛鉤韓國半導體雙雄——三星電子和SK海力士,槓桿倍數限定為兩倍。前面那位女主播爆倉的正是一個兩倍做多海力士的ETF。
這種自帶槓桿的EFT進一步放大了股民的槓桿。更要命的是,它們給市場又添加了一種會引發惡性循環的程序化交易。
與直接買入並持有正股的普通ETF不同,兩倍槓桿ETF並不直接持有三星電子或SK海力士的股票。它們採用的是「合成模擬策略」,即通過與投行簽訂掉期合約來「合成」出兩倍槓桿的收益敞口。為了維持固定的兩倍槓桿倍數,ETF管理機構必須在每個交易日收盤前進行機械性的頭寸再平衡。
當標的股票上漲時,基金為了維持兩倍槓桿,必須被動追加買入;當標的股票下跌時,基金必須被動賣出。天然具備追漲殺跌的屬性,將個股的單日升跌幅成倍放大。
槓桿ETF還有一個「數學陷阱」,即「波動性損耗」。在震盪市場中,即便標的股票的價格最終回到了原點,槓桿ETF也會因為每日重置的複利效應而虧損。假設某指數初始為100,第一天跌10%變為90,第二天漲11.1%回到100。對於兩倍槓桿ETF而言,第一天跌20%變為80,第二天漲22.2%變為97.78。最終,標的指數沒虧沒賺,但兩倍槓桿ETF卻虧損了約2.2%。加槓桿做多兩倍ETF的賬戶相對於加槓桿做多正股的賬戶更快觸發追保警戒線,更快被強平爆倉。
在2026年6月至7月的暴跌中,槓桿EFT的每日頭寸平衡機制扮演了推波助瀾的角色。當掛鉤SK海力士的槓桿ETF規模膨脹至168億美元時,其名義敞口甚至超過了底層股票的可交易流通盤,它們的每日機械性頭寸平衡交易對股價的影響可想而知。
每一次賣出都導致股價進一步下跌,進而觸發下一輪的強制賣出,將市場推向死亡漩渦。
槓桿ETF本來應該只是「追蹤」底層資產,現在反過來「驅動」並砸盤底層資產。市場眼睜睜看着槓桿EFT這頭巨獸反噬正股,毫無辦法。
面對慘烈的後果,韓國金融監督院院長李燦鎮公開表示「深感後悔」,承認當初為了留住資金而倉促推出該產品是失敗的,表示「當時應該不惜一切代價阻止這次發行」。並指出「券商賺佣金、散戶承擔全部風險」是不公平的。他要求資管機構確保投資信息準確,禁止模糊產品的短期交易屬性,並承擔投資者保護的主體責任。
韓國國會議員公開怒批KOSPI淪為「賭場」,要求對這批槓桿ETF採取包括摘牌退市在內的強力糾正措施。
在政府高層會議前,韓國金融投資協會與十家頭部券商及資管機構的負責人於7月14日召開緊急會議,重點討論針對三星電子、SK海力士等芯片股掛鉤槓桿ETF的投資者保護方案。
7月16日,韓國金融服務委員會(FSC)、金融監督院、韓國交易所等機構聯合發布控制槓桿ETF風險的新政策。
一是暫停新產品上市與宣傳。
二是大幅提高資金准入門檻。個人投資者參與單一股票槓桿交易的最低保證金要求,由原先的1000萬韓元大幅上調至3000萬韓元(約合15萬元人民幣),預計8月5日生效。更為嚴格的是,新規徹底堵死了使用股票、基金、債券等有價證券作為擔保品的通道,僅認可現金作為保證金,此舉直接過濾了資金實力有限的散戶。預計11月生效。
三是收緊交易規則與限制。單隻股票槓桿交易的最低交易單位由1份(股)提高至20份(股)。並強化了ETF折溢價管理,將流動性提供商的偏離率管理標準由3%收緊至2%,以防範價格過度偏離實際價值。
四是強化投資者教育與風險提示。
亡羊補牢,對於整個市場來講,未為晚也。不過,對於那位賬戶已被強平清零的女主播來講,可能已經太晚了。
四、智者的警告:珍惜生命,遠離槓桿
巴菲特曾明確指出:「如果你使用了槓桿,哪怕你連續贏了99次,只要第100次遇到極端的黑天鵝事件,你就徹底出局了。」
一切投資策略的前提是「還活着」,一旦歸零,無論後續市場反彈多少倍,都與你無關了,槓桿剝奪了你「留在牌桌上」的資格,它將原本可以通過時間來熨平的波動,變成了瞬間致命的危機。時間不再是你的朋友,而是你的敵人。
巴菲特對於加槓桿冒險去賺自己不需要的錢的做法表示看不懂。他曾多次在股東信中和公開場合講到長期資本管理公司(LTCM)的案例。該公司由兩位諾貝爾經濟學獎得主(邁倫·斯科爾斯和羅伯特·默頓)創立,匯聚了華爾街最頂尖的精英,卻在短短几年內因高槓杆爆倉(加槓桿做多俄羅斯債券,結果俄羅斯違約),險些引發全球金融海嘯。
槓桿最諷刺的一點是,就算你的判斷是正確的,你也等不到市場證明你是正確的那一天。凱恩斯有句名言:「市場保持非理性的時間,往往比你保持償付能力的時間更長。」
這位二十世紀最偉大的經濟學家是用親身經歷悟出這個道理的。1920年,凱恩斯判斷一戰後的美元會被高估,於是加槓桿大舉沽空美元。他說:「只要大方向是對的,短期的波動不足為懼。」如果沒加槓桿,他這句話完全正確。然而,他忘了他加了很大的槓桿。
他沽空後,美元並沒有按照他的預期及時迴歸均值,反而繼續走強,他的賬戶被追保強平。他不僅賠光了所有本金,還揹負了鉅額債務,瀕臨破產,不得不四處向親戚朋友借錢來填補窟窿。
雖然市場後來證明他的長期判斷是正確的,但是那時他的賬戶已經歸零了。這裏我們引用他的另一句名言做註解或許正合適:「長期來講,我們都死了。」
這次慘痛的經歷,成為凱恩斯投資哲學的分水嶺。他徹底放棄了加槓桿博弈宏觀趨勢的做法,開始專注於研究微觀基本面,只買那些價格遠低於內在價值的優質資產,用安全邊際來抵禦市場的非理性波動。
在1929年大蕭條和二戰期間,他在市場極度恐慌時大舉買入被錯殺的優質股票並長期持有,最終實現了驚人的財富逆襲。
在凱恩斯之前和之後,金融史上不乏史詩級槓桿爆倉。前有古人,後有來者。我們粗略盤點一下史上五大泡沫,以史為鑑。
五、無槓桿,不泡沫
金融史上公認的第一個有明確歷史記載、對金融市場產生系統性影響的槓桿爆倉是著名的「鬱金香泡沫」(1636~1637年)。
鬱金香最初只是作為觀賞植物從奧斯曼帝國引入荷蘭。但隨着市場狂熱,鬱金香球莖的價格開始飆升。為了在缺乏足夠現金的情況下參與投機,荷蘭人發明了人類歷史上最早的金融衍生品之一——「風中交易」。
買家只需支付極少部分的定金(有時僅需支付幾個銅幣的「酒錢」),就可以簽訂一份在未來某個時間以高價買入鬱金香球莖的合約。這種機制本質上就是高槓杆的遠期合約。買家不需要全額資金,就能撬動數倍甚至數十倍於本金的資產。
在巔峯期,一株稀有的鬱金香球莖(如「永遠的奧古斯都」)的價格被炒到了相當於當時阿姆斯特丹一套豪華運河別墅的價格。這種建立在極高槓桿和「博傻理論」上的泡沫極其脆弱。一旦沒有新的資金入場,或者有人開始違約,整個鏈條就會瞬間斷裂。
1637年2月,這一天出現了,傻瓜終於不夠用了。在荷蘭哈勒姆的一次例行拍賣會上,突然出現了買家拒絕出價的情況。恐慌情緒瞬間蔓延,連環爆倉開始了。由於大量買家使用的是「風中交易」的高槓杆合約,當現貨價格暴跌時,他們根本無力支付尾款。違約潮導致無數中產階級、商人甚至貴族在幾天內傾家蕩產。
荷蘭政府最終被迫介入,宣佈這些「風中交易」的合約等同於賭博,缺乏合法性,允許買家以極小的代價(如支付原價的3.5%)取消合約。
過了一百年不到,又出現了規模更大的「南海泡沫」。1720年,英國的「南海公司」以「獨家壟斷南美洲貿易」為噱頭,向政府提供貸款以換取特權。為了償還國債,南海公司開始瘋狂炒作自家股票,帶動全民加槓桿爆炒。大科學家牛頓在最高點加入。隨着政府於6月通過《泡沫法案》(正式名稱為《皇家交易所及倫敦保險公司法案》)刺破騙局,南海公司股價雪崩。牛頓鉅虧2萬英鎊,這個數額當時可以造一艘軍艦。牛頓發出了那句著名的感慨:「我能計算出天體運行的軌跡,卻計算不出人類的瘋狂。」
又過了兩百年,20世紀20年代,美國股市投資者只需支付10%的保證金(即10倍槓桿)就能買股票。當1929年股市崩盤時,券商追繳保證金,強制平倉,引發了史詩級的連環爆倉(就是凱恩斯參與的那次),直接導致了長達十年的「大蕭條」。
2000年3月,互聯網泡沫開始破裂,納斯達克指數經歷了多次大起大落。4月初,受微軟反壟斷案等消息影響,納指一周內暴跌25.3%,創下美股單周最高跌幅紀錄。券商追繳保證金,強制平倉,又一次引發了史詩級的連環爆倉。市場又跌去25%。到5月底,納指對比歷史高點已經跌去了40%。在隨後的兩年裏,經濟惡化和市場悲觀情緒交織,納指反覆下探四次,直到2002年10月跌至1114點(跌幅高達78%),打回到1996年初的原點才最終企穩。
離我們最近的一次史詩級連環爆倉是2008年的次貸危機。在這場危機中,槓桿的濫用貫穿了從底層購房者到華爾街頂級投行的每一個環節。當底層資產(房價)開始下跌時,高槓杆機制觸發了史無前例的死亡螺旋。
2007年4月,美國第二大次貸機構新世紀金融公司破產,拉開序幕。隨後,貝爾斯登旗下兩隻高槓杆基金因次貸債券暴跌而倒閉。隨着CDO等衍生品價格暴跌,30倍槓桿的投行核心資本被迅速侵蝕。
為了應對追加保證金的要求,機構被迫大規模減記資產並恐慌性拋售,陷入了「資產貶值——降價拋售」的螺旋收縮。
接下來,核心巨頭接連爆倉。2008年3月,高槓杆投行貝爾斯登因短期孖展中斷面臨兌付危機,被摩根大通折價收購。9月,擁有158年曆史的華爾街巨頭雷曼兄弟因槓桿斷裂、資不抵債,正式提交破產申請;美林證券因鉅額虧損被迫被美國銀行兼併;全球最大保險集團AIG因賣出大量CDS(相當於為次貸違約提供高槓杆擔保),面臨鉅額賠付瀕臨倒閉,最終被美國政府接管。
次貸危機是一場典型的「槓桿反噬」。從底層購房者的零首付,到華爾街投行30倍的槓桿,再到場外衍生品無底線的風險敞口,整個金融體系在極度寬鬆的環境下將槓桿加到了極致。當宏觀環境逆轉、底層違約發生時,高槓杆機制瞬間將局部的房貸違約放大成了席捲全球的金融海嘯,釀成自20世紀30年代大蕭條以來最嚴重的全球性經濟危機。
總之,金融史上槓杆爆倉、泡沫破裂的案例不勝枚舉,只要人類貪婪的本性不變,槓桿就會存在,爆倉就會發生,泡沫就會破裂。甚至不需要基本面變化,就可引發災難,就像這次韓國「黑色星期一」一樣。
7月16日,韓國又經歷了「黑色星期四」。韓指(KOSPI)盤中跌幅一度超過7%,再度失守7000點整數關口。
好在7月17日是韓國製憲日,休市一天,加上周末兩天,程序無法交易,大家也有機會冷靜冷靜。希望那位賬戶被清零、表示「打算借錢再次入市」的韓國女主播也冷靜冷靜,三思而後行。
本內容來源於網絡,觀點僅代表作者本人,不代表虎嗅立場。如涉及版權問題請聯繫 hezuo@huxiu.com,我們將及時覈實並處理。
End
想漲知識 關注虎嗅視頻號!