導語:當所有人開始相信同一個故事時,故事距離轉折,可能已經不遠了。
近十年來,公募基金投資風格最明顯的一次遷移正在發生。
7月21日,隨着公募基金二季報披露結束,一份最新的公募持倉名單,讓市場再次感受到一種熟悉的味道。
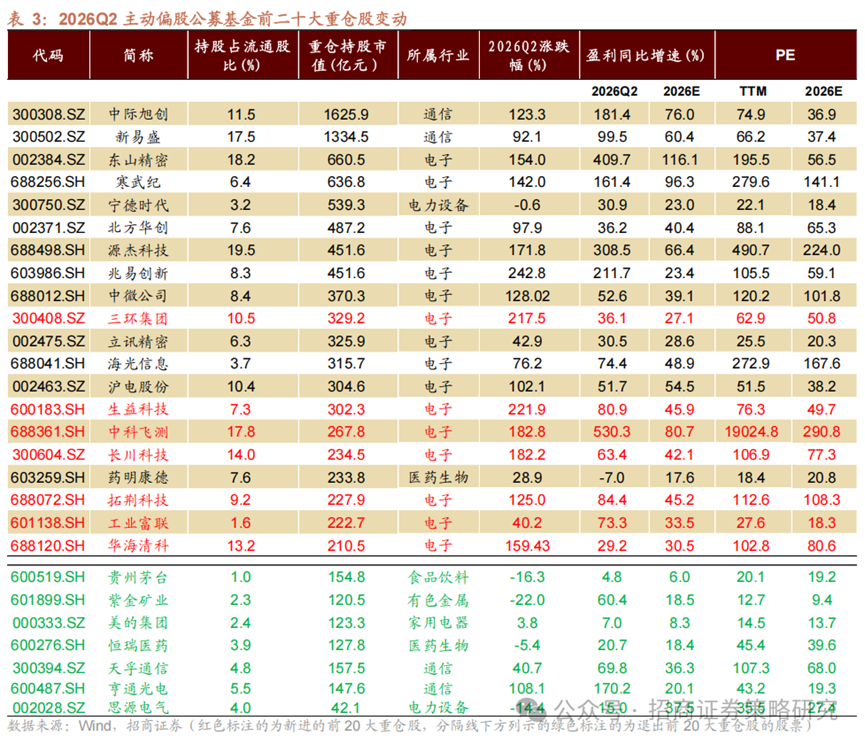
前二十大重倉股中,十八隻電子和通信,一隻電力設備,一隻醫藥。
貴州茅台、紫金礦業、美的集團、恒瑞醫藥——這些名字被劃到了分隔線以下,退出前二十。
這不由得讓我想起五年前,想起2021年初那個同樣狂熱的春天。
那時候,張坤啱啱封神,基民們喊着「坤坤勇敢飛,iKun永相隨」。那時候,貴州茅台的2600元是信仰,五糧液、瀘州老窖、中國中免、邁瑞醫療是公募基金的「壓艙石」。
五年過去了,張坤不得已親手砍掉了自己重倉多年的白酒。
以他所管理的易方達藍籌精選為例,貴州茅台、瀘州老窖、五糧液、山西汾酒的持股數量,已經分別從一季度的183.2萬股、2525萬股、2568萬股、1736萬股,降至二季度的96.85萬股、1218.01萬股、753.01萬股、505萬股。
取而代之的,是中芯國際和東山精密躋身易方達藍籌精選前十大重倉股。
更危險的輪迴
一位頂流基金經理的調倉抉擇,正是市場風格迭代的縮影。
如果把時間拉回到上一輪公募基金抱團最瘋狂的階段,會發現,當年的市場同樣有一套無比堅定的信仰。
那時候,市場的信仰叫「核心資產」。不管你是白酒、醫藥、金融還是互聯網,只要企業體量足夠大、經營質地足夠優質、業績增長足夠穩健確定,就會成為各路資金抱團追逐的核心標的。
從2021年一季度公募基金重倉股來看,貴州茅台、五糧液、騰訊控股、海康威視、中國中免、招商銀行、寧德時代、瀘州老窖、中國平安、邁瑞醫療位列前十。其中,消費股佔據五席,金融股佔據兩席,醫藥、科技、互聯網賽道各佔一席,行業抱團特徵極為明顯。
極致集中的持倉,映射出當時市場高度統一的投資共識,所有人沉浸在「核心資產」長牛的樂觀預期之中,極少有人預料到這場轟轟烈烈的抱團行情即將迎來轉折點。
2021年2月18日,「核心資產」的故事戛然而止。
那一天,貴州茅台觸及2627.88元的歷史高點後,單日暴跌5%。以此為分水嶺,釀酒板塊進入長達五年半的熊市,累計跌幅55.62%。
雖然那一年,消費、醫藥都在跌,但新能源卻在狂飆。
這種結構性行情,為市場提供了關鍵緩衝:基民有地方換,基金經理也有地方躲。
如今,這道緩衝,已經不存在了。
極致賽道
來自國信證券的一份研報顯示,2026年二季度公募基金重倉股中,電子行業配置權重高達42.66%,通信16.93%,機械6.07%。
三大行業合計配置比重高達65.66%。
績優基金更誇張——電子配置權重78.93%。
這意味着市場上最能賺錢的那批基金經理,把將近八成倉位押在了同一個賽道上。
極致的行業押注,造就了一批淨值曲線狂飆的產品。
以財通基金的金梓才為例,他所管理的財通多策略福鑫上半年回報率超170%,前十大重倉全部是光模塊、光芯片、PCB——新易盛、源傑科技、三環集團、南亞新材、鼎泰高科。
類似的還有方正富邦基金的吳昊,他所管理的方正富邦核心優勢混合,上半年回報率達到183.67%,前十大重倉清一色存儲芯片、半導體。
據天相投顧數據,截至二季度末,公募前50大重倉股中,傳統行業標的僅剩貴州茅台、美的集團、紫金礦業和傑瑞股份四隻,金融、化工板塊標的已全部消失。
顯而易見,這又是一場足以載入公募發展歷程的極致抱團行情。
歷史上多輪極致抱團的景象尚記憶猶新,人們難免將當下的行情與過往行情進行對比。
當然,很多人會認為:這次不一樣,因為AI產業鏈不是過去簡單的概念炒作。
相比2015年的「互聯網+」,2021年的部分核心資產估值擴張,今天AI硬件企業確實擁有真實訂單和業績兌現。
比如,中際旭創2026年二季度盈利按年增長超過180%、東山精密按年增長超過400%、源傑科技按年增長超過300%、兆易創新按年增長超過200%。
這些增速,確實遠高於傳統消費龍頭過去幾年的表現。
但估值呢?
截至二季度末,部分AI產業鏈公司估值已經達到極高水平,例如中科飛測PE-TTM超過19000倍、源傑科技超過490倍、寒武紀超過270倍、海光信息超過270倍、東山精密超過190倍。
這已經不是簡單的「貴」。
景順長城的楊銳文在二季報中提醒:「儘管長期堅定看好科技成長賽道,但當前部分個股的估值已顯著超出傳統定價體系的認知邊界,市場結構性泡沫有所顯現。」
興證全球的謝治宇說得更直白:「對於二季度市場熱情追捧的AI通脹鏈條,給予相關行業企業很高的遠期價格預期和遠期估值,是十分危險的。參考上一輪新能源擴產周期,股價的拐點往往會領先於基本面拐點。」
2021年,新能源也是「確定性賽道」,隆基股份、寧德時代、陽光電源,那時候誰不是講着「十年十倍」的故事?
後來呢?產能過剩,價格戰,股價腰斬再腰斬。
核心資產跌50%需要三到四年,而具備「高估值、高波動、高槓杆」特徵的賽道,下跌往往只需要三到四周。
這一幕,不久前才啱啱上演過。
逃不過均值迴歸的鐵律
7月15日,德明利一字跌停的那個早晨,盤面其實已經給出了答案。
當天存儲板塊批量跌停,佰維存儲、江波龍、香農芯創這些上半年機構扎堆的品種,短短几個交易日內跌幅普遍超過30%。
更值得玩味的是,這一輪下跌幾乎沒有像樣的反彈——每天都是低開、縮量、重心不斷下移,典型的籌碼崩塌形態。
這種走法,跟2021年新能源見頂後的第一波殺跌如出一轍。
彼時,寧德時代從高點692元跌到500元附近,市場還有人喊「黃金坑」,結果後面還有第二波、第三波。
區別在於,新能源當年至少花了半年多才完成第一輪調整,而這一次存儲板塊從崩盤到腰斬,只用了不到四周。
之所以存儲這波下跌速度遠超當年新能源,是因為新能源當年的持倉結構相對分散,公募配置比例最高的時候也就二十幾個點,而這一輪AI產業鏈的持倉集中度更高。
當所有人都擠在同一條船上,翻船的時候誰都跑不掉。
更要命的是槓桿。
上半年存儲行情最火爆的時候,兩融餘額在半導體板塊的淨買入額創下歷史極值,部分孖展盤的成本就在股價最高點附近。
7月15日之後的連續跌停,直接觸發了兩融強平線,被動賣盤湧出又進一步壓低股價,形成一個完整的負反饋閉環。
回頭看,德明利二季報按月下滑的那幾個點,放在正常估值水平下根本不至於一字跌停。但在80倍PE的存儲股身上,任何不及預期的邊際變化都會被無限放大。
因為股票市場定價的從來都不是「現在怎麼樣」,而是「大家認為將來會怎麼樣」。
當股價已經把未來兩到三年的增長預期都透支殆盡的時候,哪怕基本面只是「符合預期」,而不是「超預期」,股價也只能向下找平衡。
這就是估值在高位時的脆弱性。
當下的AI產業鏈,正處在這個脆弱階段。
短期來看,經歷了7月中旬的系統性殺跌後,部分品種可能迎來技術性反彈,畢竟跌多了總有人想抄底。但中期視角下,籌碼結構的修復、估值的消化、槓桿資金的出清,都需要時間。
2021年新能源見頂之後,調整了整整一年才見到真正的底部。那一輪裏,隆基綠能從高點125元跌到40元,陽光電源從180元跌到70元,腰斬之後再腰斬。
這一次呢?存儲板塊從7月高點下來已經跌了40%多,光模塊普遍跌了30%左右,算力芯片也有20%以上的跌幅。
有人覺得「跌到位了」,有人覺得「才啱啱開始」。
筆者並非看空AI,只是覺得每一輪極致抱團行情,到最後都逃不過均值迴歸的鐵律。
2015年的「互聯網+」是這樣,2021年的新能源是這樣,2026年的AI硬件產業鏈,大概率也不會例外。