智通財經APP獲悉,中金發布研報稱,AI資本開支正快速擴張,大型雲廠商資本開支佔收入比或從2023年12%升至2027年40%以上,未來五年催生約3.5萬億美元外部孖展需求,主要由投資級債券和私募資本承接。核心挑戰在於AI應用需形成每年約1萬億美元收入方能覆蓋債務成本,且利潤率需達約50%、折舊年限約5年。該行測算27-32年大型雲廠商債券到期進入高峯期,每年到期規模約280億美元,相比24-26年上升60%,再孖展壓力上升。
中金主要觀點如下:
AI基建資本開支:從現金流到債務
大型雲廠商資本開支佔收入的比例由2023年的約12%升至2025年的約23%,根據市場一致預期2027年這一比例可能進一步升至40%以上,接近甚至超過互聯網和能源行業歷史資本開支周期的高點。在AI資本開支壓力下,雲廠商AI投資可能從經營性現金流轉向更多依賴外部孖展。我們根據大型雲廠經營現金流和資本開支的市場一致預期基礎倒算,AI資本開支未來五年有望創造約3.5萬億美元的外部孖展需求。
3.5萬億美元從哪裏來?
基準情形下,我們預計AI資本開支中3.5萬億美元的外部孖展將分別由公開市場股權(0.4萬億美元)、投資級債券(1.5萬億美元)、槓桿孖展(0.3萬億美元)、資產證券化產品(0.3萬億美元)和私募資本(1.1萬億美元)承接。其中,投資級債券和私募資本是孖展的壓艙石,前者依賴雲廠商的資產負債表擴張和現金流償債能力,後者則能夠滿足風險較高、規模較大的項目孖展需求,還可以通過表外孖展的結構設計降低雲廠商資金投入,更加靈活地補充孖展缺口。
一個萬億美元的問題:AI債務如何償還?
為滿足償債需求和股東回報,假設ROIC為10%,我們估算AI應用最終需要形成每年約1萬億美元的可持續收入。假設2030年前達到這一收入規模,意味着未來5年AI應用收入需要每年達到近翻倍的增長。比收入規模更重要的是利潤率和資產壽命:在約50%的成熟期EBITDA利潤率下,基礎設施折舊年限達到約5年,投資纔有望獲得正回報;若利潤率低於20%,則即使資產壽命較長,也難以覆蓋資本成本。
再孖展能替代現金流嗎?
大型雲廠商發行的長期債券期限通常可達10-30年,基礎設施基金的投資期限也多在10年以上;數據中心投產後,還可以通過項目債券和證券化置換建設期孖展。不過,再孖展只能爭取時間,不能替代現金流:如果項目利用率、利潤率和資產壽命長期低於預期,持續滾動孖展反而會推高槓杆和孖展成本。我們測算27-32年大型雲廠商債券到期進入高峯期,每年到期規模約280億美元,相比24-26年上升60%,再孖展壓力上升。
金融機構的機遇與風險
銀行可以從股債承銷、交易、併購顧問和項目孖展中獲得收入,私募資本和保險機構則獲得新的長期資產。2026年二季度,美國六大銀行非息收入按年增長32%;截至2026年6月,銀行對非銀金融機構貸款按年增長約25%,AI孖展是其中的重要增量。銀行的收入往往在孖展和建設階段確認,信用風險則要到項目投產和再孖展階段纔會顯現,呈現「收入前置、風險後置」的特徵。
AI是金融「泡沫」嗎?
當前AI投資主體仍以現金流較強的大型雲廠商為主,股權及次級資本也能夠在銀行優先級貸款之前吸收損失。因此,即使部分項目回報不及預期,風險更可能首先表現為相關企業估值調整、資本開支放緩和局部信用損失,而不是立即轉化為金融體系危機。但另一方面,外部孖展特別是私募資本和槓桿孖展的快速增長也形成了金融外溢效應,如果商業化增長持續慢於資本開支,風險將由估值回調逐步轉向信用質量惡化,並通過循環孖展、私募信貸和證券化等渠道在金融體系傳導。孖展規模本身並非問題所在,真正的檢驗是能否在孖展成本上升和資產貶值之前形成現金流的循環。
圖表1:3.5萬億美元AI孖展來自哪裏?
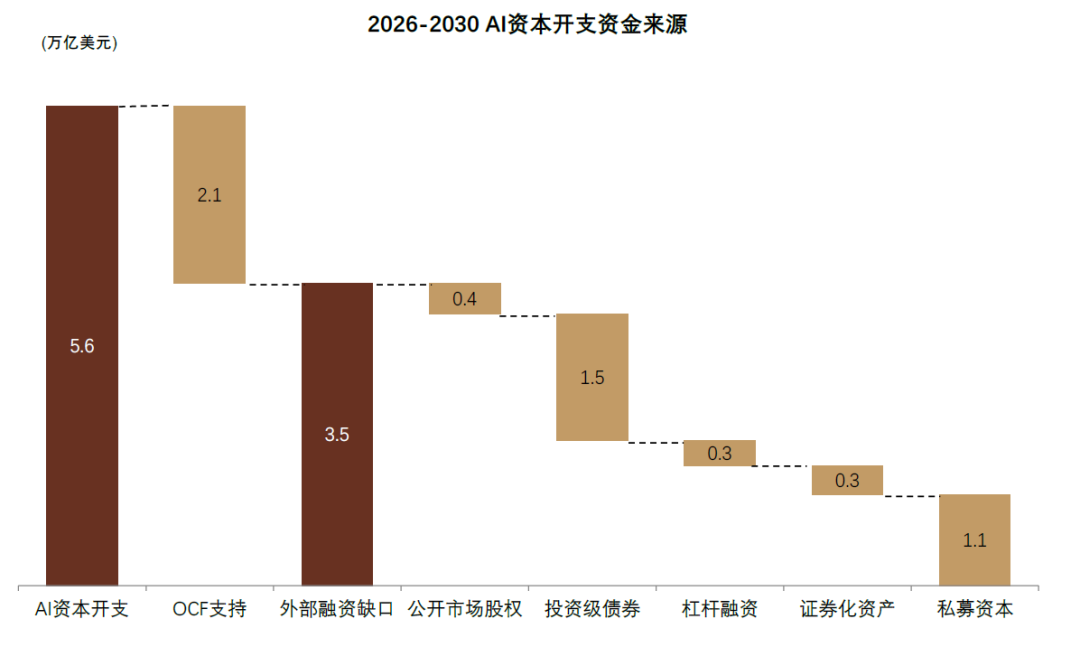
注:AI資本開支和OCF支持部分為市場一致預期;假設公開市場股權比例10%;投資級債券發行規模基於大型雲廠商債務評級、槓桿率和債券集中度約束測算;槓桿孖展包括高收益債和槓桿貸款,證券化資產包括ABS和CMBS,考慮市場容量和接受程度估算;除以上孖展形式外的缺口假設使用私募資本承接,包括基礎設施基金、私募股權基金、私募信貸、房地產基金等。演示性測算,不代表實際預測
資料來源:上市公司公告,Bloomberg,中金公司研究部
風險
AI商業化進展不及預期,AI資本開支及孖展需求低於預期,資本市場孖展條件收緊。