一.前瞻
1. 宏觀層面總結以及未來預測
本周宏觀總結(2026/7/20–2026/7/26)本周全球宏觀市場圍繞央行政策、能源價格、貿易摩擦三條主線展開。歐洲央行維持謹慎偏鷹立場,在能源價格受中東局勢影響反彈、通脹仍高於目標的背景下,市場開始重新定價後續加息預期;美國方面,聯儲局進入議息會議前靜默期,市場將焦點轉向7月底FOMC會議,同時美國、歐洲及英國7月PMI初值整體顯示經濟仍具韌性,但製造業與企業信心受到高利率、關稅及地緣政治因素拖累。與此同時,美國擴大關稅措施、中東局勢反覆導致油價一度衝高,全球通脹預期再度升溫,債券收益率整體走高,市場風險偏好有所降溫。
未來一周預測(2026/7/27–2026/8/2)未來一周市場將迎來本輪最重要的宏觀窗口期,聯儲局、英國央行及日本央行等主要央行會議陸續召開,其中7月30日聯儲局利率決議預計將成為全球資產價格的核心驅動因素,市場更關注其對後續利率路徑的指引,而非是否立即調整利率。同時,美國PCE通脹、非農就業前瞻、歐元區GDP及通脹數據將進一步驗證全球經濟是否延續「增長放緩但通脹仍具粘性」的格局。若能源價格維持高位、貿易摩擦持續升級,聯儲局及其他央行維持偏鷹立場的概率將進一步提升,全球風險資產短期預計仍將維持高波動,市場將更加關注宏觀政策變化對流動性和風險偏好的影響。
2. 加密行業市場變動及預警
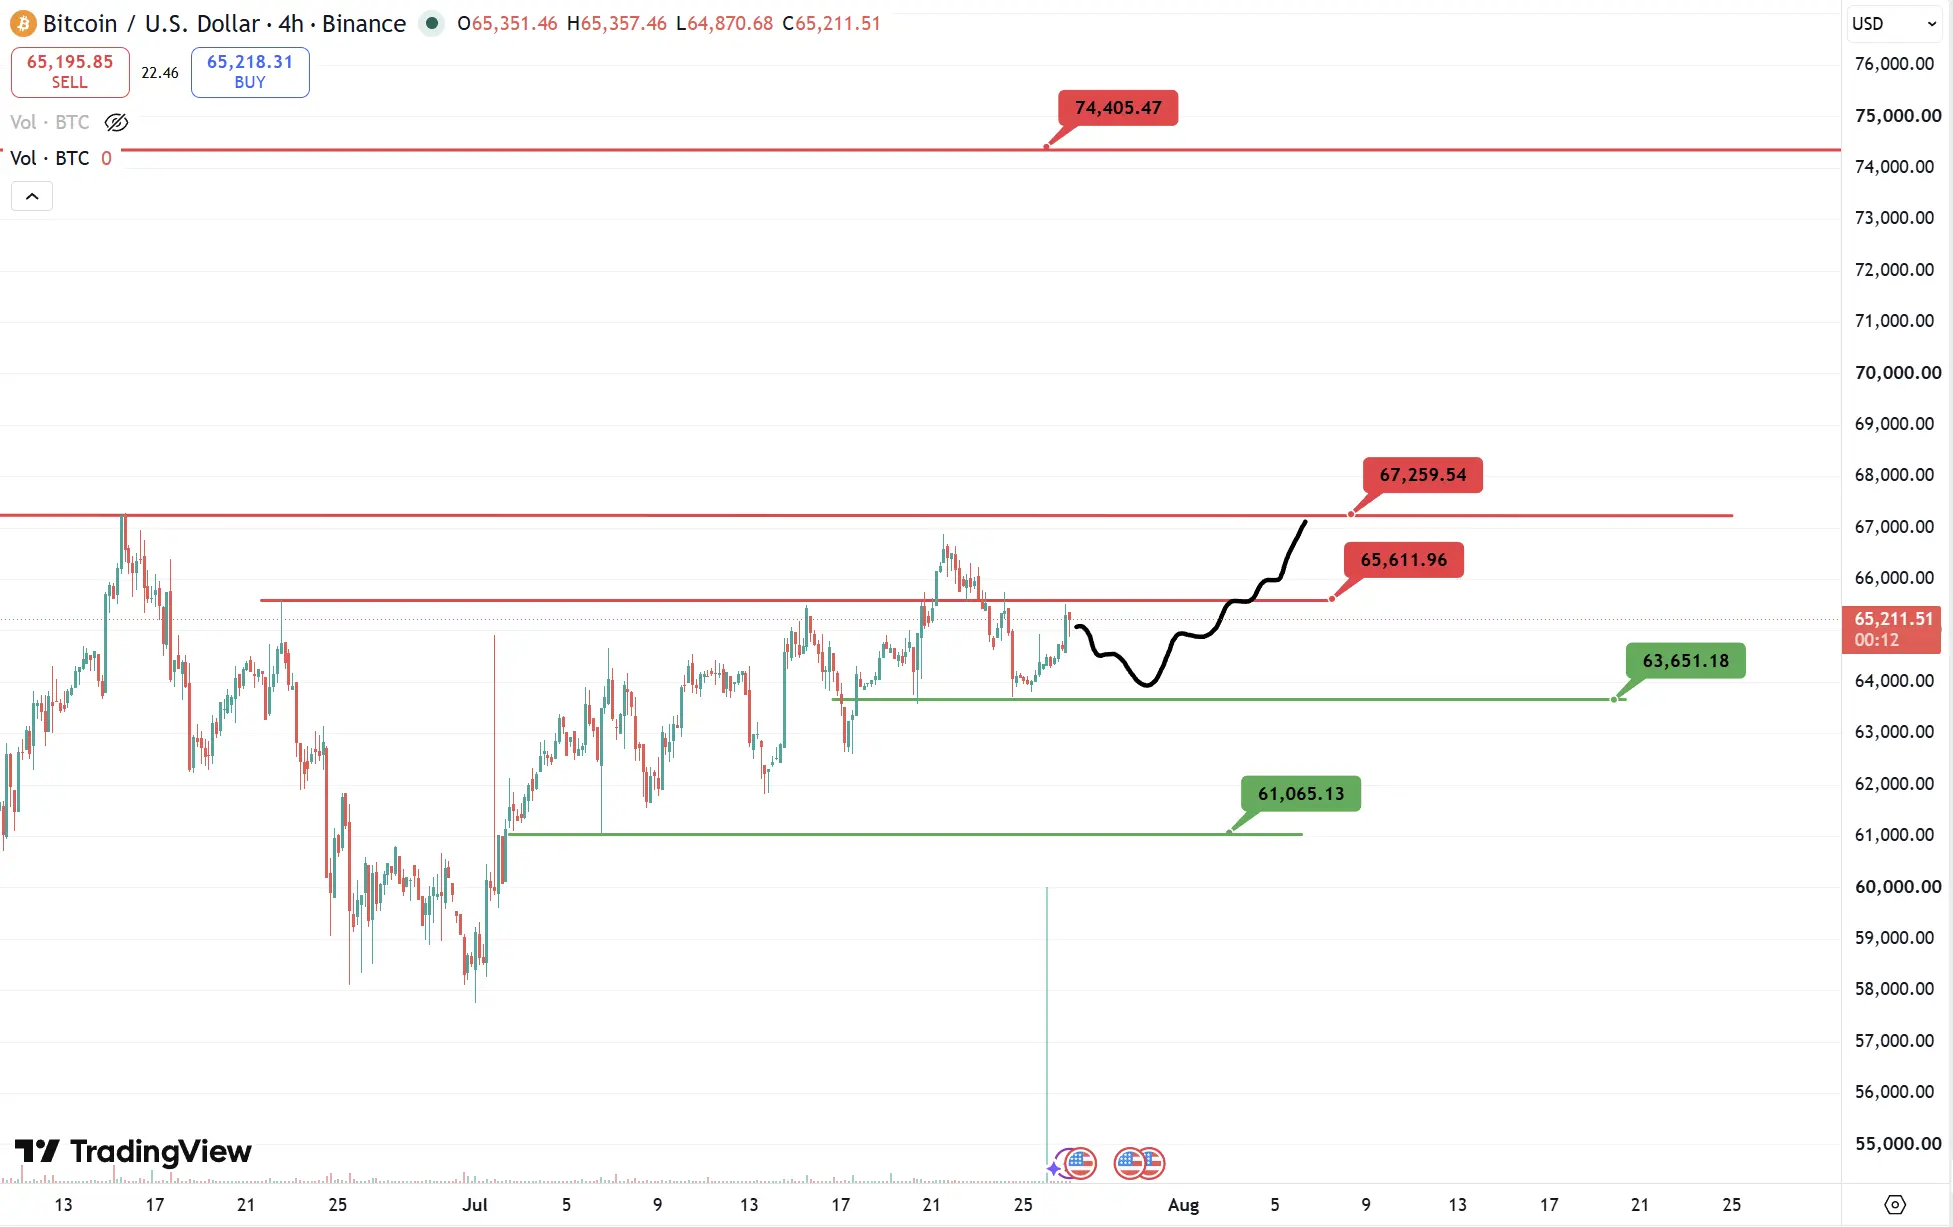
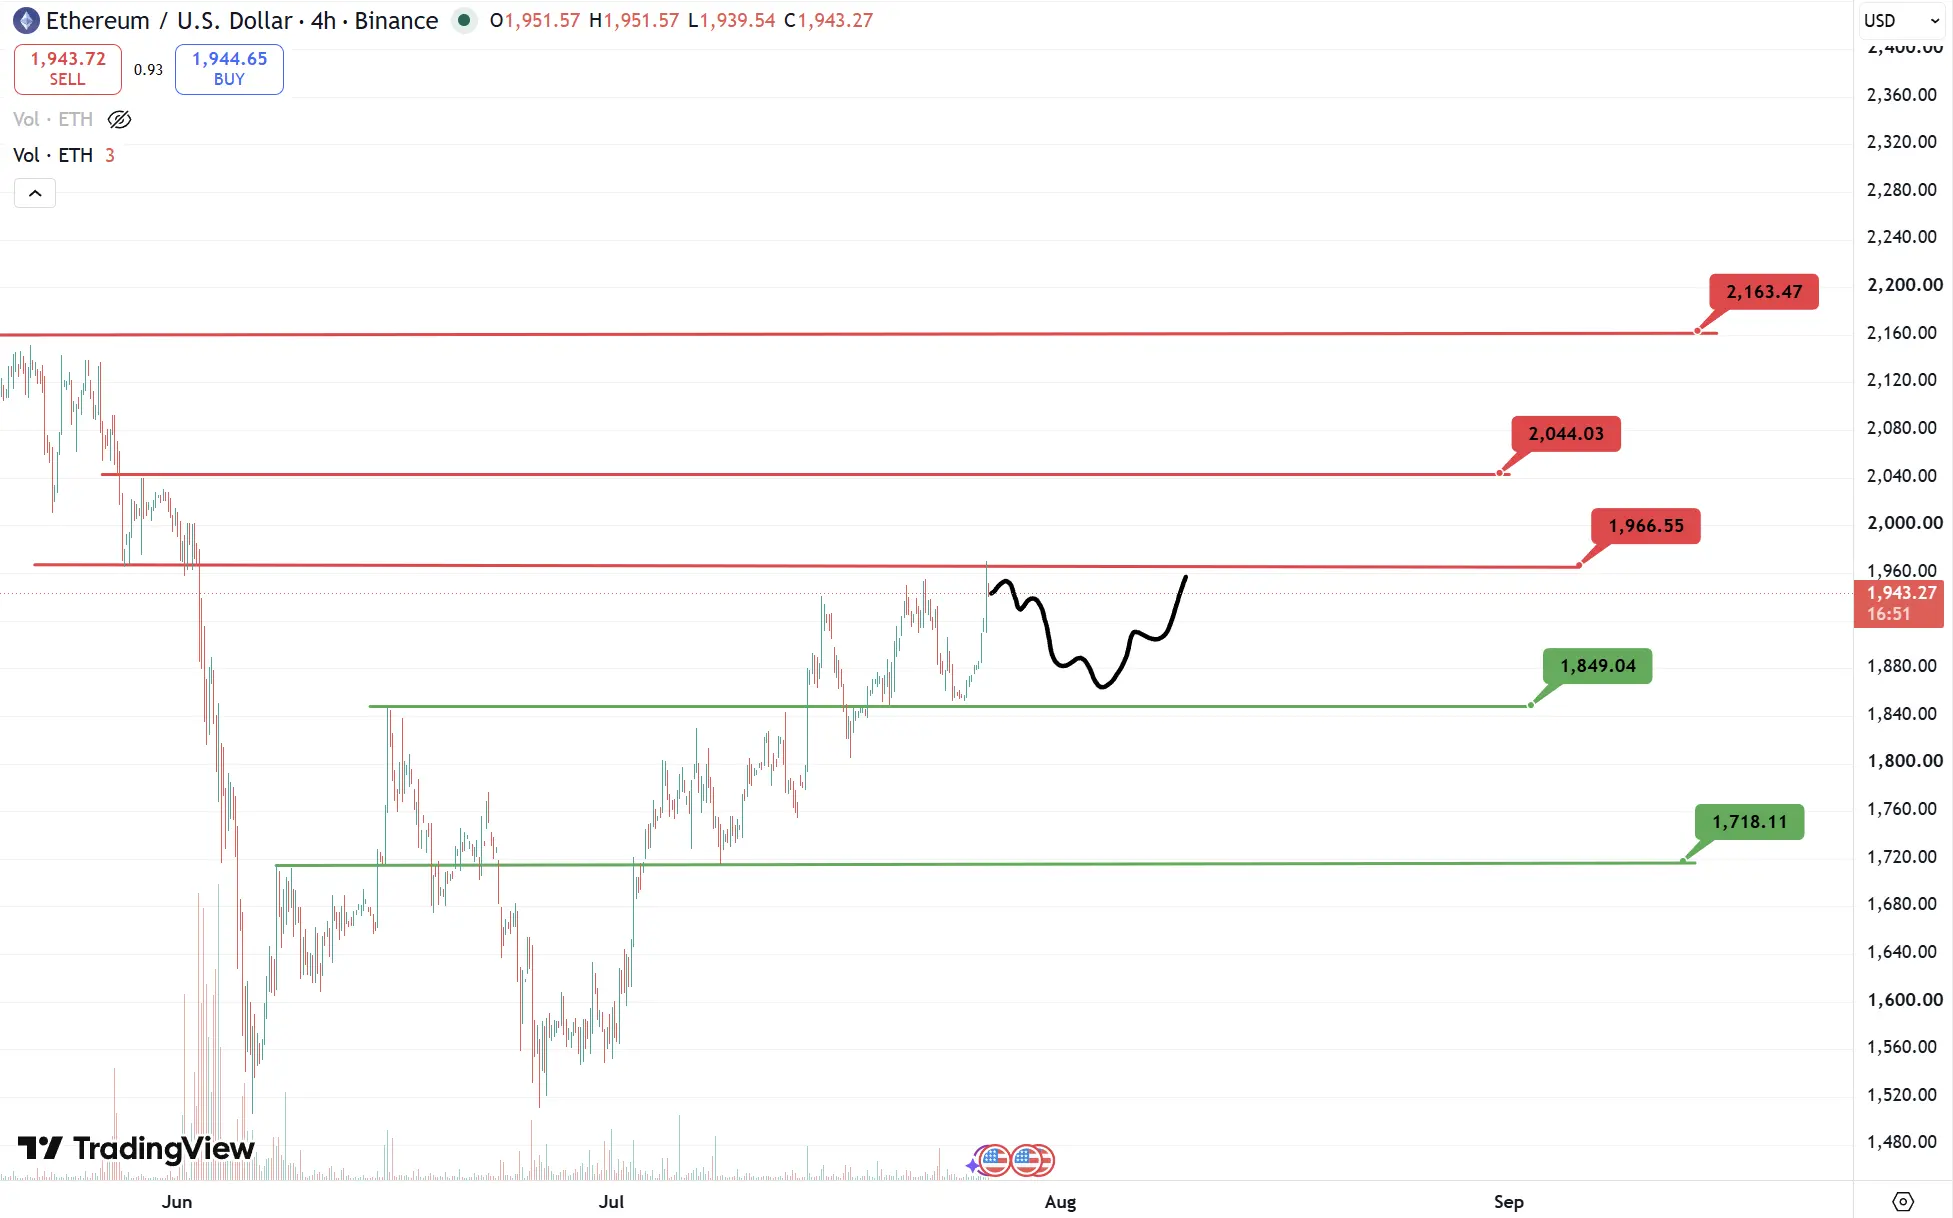
本周加密市場整體維持震盪修復走勢,BTC 在周初約 6.52萬美元附近開盤,受到美國現貨 ETF 資金重新流入以及市場對加密監管預期改善影響,一度上漲至 6.6萬美元上方,但隨後受宏觀風險偏好下降影響回落,周末回到約 6.4萬美元附近,整體周內波動區間約 6.3萬~6.6萬美元。 ETH 表現弱於 BTC,周初約 1900美元附近,隨後回落至 1850~1900美元區間震盪,市場資金仍主要集中於 BTC ETF 和機構配置方向。 本周市場主要驅動力來自兩方面:一是 BTC 現貨 ETF 連續多日出現資金淨流入,改善市場流動性預期
未來一周(7月27日—8月2日),市場重點關注 聯儲局議息會議、ETF資金持續性以及宏觀流動性變化。BTC 短期關鍵位置為 6.3萬美元支撐位和6.6萬美元壓力位:若 ETF 資金繼續流入並突破 6.6萬美元,市場可能進一步測試 6.8萬~7萬美元區域;若跌破 6.3萬美元,則可能回踩 6萬美元附近支撐。 ETH 方面,短期關注 1850美元支撐和2000美元壓力位,若資金重新流向 ETH ETF、DeFi 和鏈上應用生態,有望推動 ETH 反彈。
3. 行業以及賽道熱點
2026年7月20日—7月26日,加密行業熱點主要圍繞 RWA、穩定幣、AI Agent 與機構級金融基礎設施展開。RWA 賽道繼續成為機構資金重點佈局方向,市場關注點從單純資產上鍊轉向具備真實收益、流動性和 DeFi 可組合性的資產基礎設施,代幣化國債、基金份額和信貸資產仍是主要方向。
穩定幣生態持續向支付和金融基礎設施演進,越來越多項目圍繞穩定幣結算、跨境支付和機構資金管理構建底層網絡,推動加密行業從交易驅動轉向金融應用驅動。 AI+Crypto 方向繼續聚焦 AI Agent 自主執行、鏈上支付和智能資產管理,行業重點逐漸從概念炒作轉向可驗證的自動化執行能力和實際應用場景。
孖展與產業合作方面,傳統金融機構繼續加速進入數字資產領域,機構級交易、資產代幣化和合規基礎設施成為資本關注重點,Crypto 與 TradFi 融合趨勢進一步增強。
二.市場熱點賽道及當周潛力項目
1.潛力項目概覽
1.1. 淺析總孖展未知,但由知名VC YZiLabs領投,Finality、L2IV、SNZ以及the Rollup等機構跟投——打造全球穩定幣與外匯流動性的統一交易網絡Mobius Exchange
簡介
Mobius 是 DeFi 領域的主經紀商層(Prime Brokerage Layer),為用戶提供統一保證金(Unified Margin)、跨資產抵押(Cross-Collateralization)以及跨多個永續合約 DEX 和區塊鏈生態的槓桿交易能力。
Mobius 的目標是成為 DeFi 的主經紀基礎設施,通過整合不同交易平台和鏈上流動性,讓用戶無需在多個協議之間分別管理資金和保證金,即可在統一賬戶體系下進行交易。
藉助 Mobius,用戶可以:
-
使用統一保證金管理多個倉位
-
將不同資產作為共享抵押品
-
在多個永續合約交易所之間靈活調配槓桿
-
跨多個區塊鏈生態進行交易操作
從而獲得類似傳統金融中對沖基金(Hedge Fund)級別的資本效率和交易體驗。
協議機制簡述
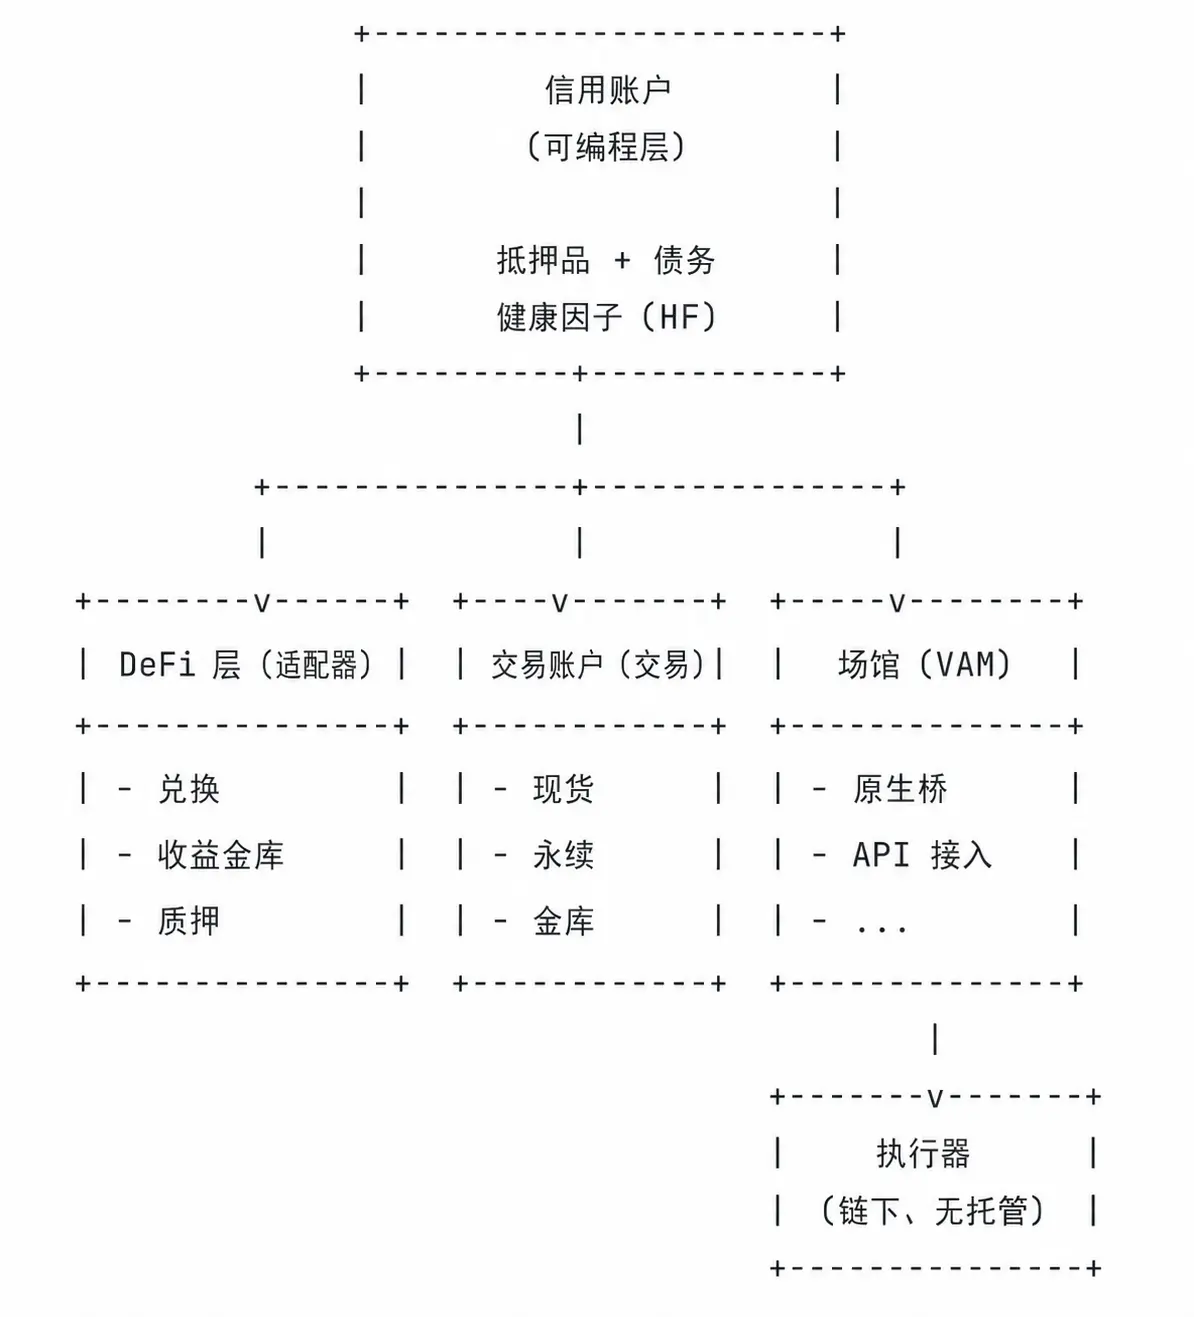
Mobius 通過統一孖展賬戶體系,將資金提供者、交易者、信用賬戶(Credit Account)、交易賬戶(Venue Account)以及外部永續合約交易所連接起來,實現跨平台的資本管理和槓桿交易。
核心參與者(Roles)
Lenders(資金提供者 / LP)
LP 向 Mobius 的借貸市場提供資金。
其收益來源於:
-
借款人支付的利息
-
平台借貸需求產生的資金利用率收益
Borrowers(借款人 / 交易者 / 策略執行者)
用戶可以:
-
開設 Credit Account
-
存入抵押品
-
借入資金
-
開展交易策略
支持的抵押資產包括:
-
穩定幣
-
BTC
-
ETH
-
收益型資產(Yield Assets)
Executors(執行節點)
執行節點是鏈下服務提供者。
主要負責:
-
將鏈上交易意圖傳遞至外部交易平台
-
執行交易
-
將結果同步回鏈上
重要的是:
Executors 從不託管用戶資金。
其職責僅限於信息傳遞和狀態同步。
交易生命周期(Lifecycle)
1. Lend(提供流動性)
LP 將資產存入借貸池。
系統將這些資金提供給交易者借貸使用。
LP 根據借款需求持續獲得利息收益。
2. Open a Credit Account(創建信用賬戶)
交易者首先創建:
Credit Account
這是 Mobius 的核心賬戶體系。
主要記錄:
-
抵押品
-
借款金額
-
風險參數
-
健康度(Health Factor)
系統會持續檢查:
所有操作必須保持足夠的抵押率。
避免賬戶出現壞賬風險。
3. Open a Venue Account(創建交易賬戶)
在 Credit Account 內部,
用戶可進一步創建:
Venue Account
用於連接具體交易場所。
支持:
-
現貨交易(Spot)
-
永續合約交易(Perps)
-
收益金庫(Vault)
4. Bind External Venues(綁定外部交易所)
通過:
Venue Account Model
用戶可以將 Credit Account 與多個外部永續合約交易平台綁定。
包括:
-
Hyperliquid
-
GMX
-
Vertex
-
Drift
-
等其他 Perp DEX
系統組成:
Onchain Driver
負責:
-
管理賬戶生命周期
-
維護鏈上狀態
Offchain Executor
負責:
-
與外部交易所交互
-
執行交易指令
-
返回執行結果
5. Execute Strategies(執行策略)
Mobius 允許用戶運行復雜策略。
例如:
Delta Neutral Carry Trade(Delta中性套利)
組合:
-
鏈上收益資產
-
永續合約對沖倉位
同時獲得:
-
基礎收益
-
資金費率收益
並降低市場方向風險。
6. Unified Accounting(統一賬戶體系)
這是 Mobius 的核心創新之一。
傳統 DeFi 中:
-
錢包餘額
-
永續倉位
-
外部平台資產
通常相互獨立。
Mobius 則統一計算:
Credit Account Equity
包括:
-
鏈上抵押品
-
Venue Account 資金
-
永續倉位價值
-
賬戶快照數據
共同構成:
Global Health Factor(全局健康度)
因此:
外部交易賬戶中的資產也可被視為抵押品。
顯著提高資本效率。
7. Rebalance(自動再平衡)
由於:
-
Credit Account
-
Venue Account
本質上仍屬於兩個獨立保證金系統。
因此需要動態調整資金分佈。
用戶或自動化機器人(Rebalancer)會:
-
在兩個賬戶之間轉移資金
-
調整保證金水平
-
保持健康度安全
避免倉位被清算。
Lending(借貸系統)
資金市場模型(Money Market)
-
LP 將 USDC 等資產存入借貸池賺取利息收益。
-
借款人通過 Credit Account 借入資金進行交易和策略執行。
-
採用 Non-Rehypothecation(非再抵押) 設計,抵押品不會被再次借出,而是始終保留在借款人的賬戶中,降低系統性風險並簡化清算流程。
市場結構(Markets)
-
每個市場由 抵押資產(Collateral) 和 債務資產(Debt Token) 組成。
-
首個 Core Market 支持:
-
抵押品:BTC、ETH、交易平台原生代幣
-
借貸資產:USDC
-
未來將開放 Permissionless Markets,支持社區創建自定義借貸市場。
利率模型(Interest Rate Model)
-
低利用率:借款利率較低,吸引借款需求。
-
高利用率:借款利率提高,鼓勵還款並吸引更多流動性。
-
Kink Point(拐點機制):當資金利用率超過設定閾值後,利率將快速上升,以保護資金池流動性。
核心價值
Mobius 的借貸系統本質上是其 Prime Brokerage(主經紀商)架構的流動性底層,通過統一資金池、非再抵押機制和動態利率模型,在提高資本效率的同時實現風險隔離,為跨平台統一保證金和槓桿交易提供支持。
Credit Account(信用賬戶)
核心定位
Credit Account 是 Mobius 為每位借款人創建的專屬智能賬戶,也是整個統一保證金體系的核心。
其主要作用:
-
存放用戶抵押品和借入資金
-
執行鏈上交易和策略操作
-
管理風險與槓桿
-
統一計算賬戶健康度(Health Factor)
雖然用戶可以借入資金進行交易,但借款資金始終留在賬戶體系內,因此協議整體仍保持超額抵押狀態。
賬戶架構
Credit Account 由兩部分組成:
① 用戶交互層(User Interface)
負責:
-
開戶
-
存入抵押品
-
借款
-
執行交易
-
關閉賬戶
② 風險引擎(Risk Engine)
負責:
-
監控賬戶餘額
-
計算健康度(HF)
-
管理適配器權限
-
觸發清算
所有操作都需要經過風險引擎驗證。
資產範圍限制(Permitted Assets)
每個 Credit Account 僅屬於一個特定市場。
例如如果市場支持:
-
BTC
-
ETH
作為抵押品,USDC 作為借貸資產,
那麼該賬戶只能持有:
-
BTC
-
ETH
-
USDC
這種限制能夠:
-
降低複雜度
-
提高清算效率
-
精準調整不同資產的風險參數
Adapters(協議適配器)
Credit Account 通過白名單 Adapter 與外部 DeFi 協議交互。
支持:
-
DEX 兌換
-
收益金庫存款(Yield Vault)
-
流動性提供(LP)
適配器本質上是安全接口層,確保所有外部操作都符合 Credit Account 的風險規則。
Health Factor(健康度機制)
Health Factor(HF)是賬戶風險指標。
簡化理解:
HF = 風險調整後抵押品價值 ÷ 總債務
其中:
-
HF > 1:賬戶安全
-
HF = 1:臨界狀態
-
HF < 1:可被清算
Mobius 會持續監控賬戶健康度。任何操作完成後都必須滿足HF ≥ 1,否則交易會被拒絕。
Multicall(批量執行)
Credit Account 支持一次交易完成多個操作。
Venue Account(交易賬戶)
Venue Account 是用戶在外部交易平台(Perp DEX)的實際交易賬戶,由 Credit Account 統一管理。
用戶可以通過 Venue Account:
-
進行現貨交易(Spot)
-
進行永續合約交易(Perps)
-
存入收益金庫(Vault)
同時,其賬戶權益(Equity)會被計入 Credit Account 的抵押品價值,實現統一保證金管理。
統一保證金機制
Mobius 的核心創新在於:
Venue Account 中的資金和倉位價值可以作為 Credit Account 的抵押品使用。因此用戶無需在多個交易所分別準備保證金。
系統會統一計算:
-
鏈上抵押品價值
-
Venue Account 資金餘額
-
永續倉位權益
-
未實現盈虧(PnL)
共同構成全局健康度(Global Health Factor)。
風險控制
所有 Venue Account 操作在提交到交易平台前都會經過預檢查(Pre-Check)。
系統會驗證:
Global Health Factor ≥ 1
如果交易可能導致賬戶健康度低於安全閾值:
-
訂單將被直接拒絕
-
不會發送至交易平台執行
從源頭控制風險。
Venue Account Model(VAM)
Mobius 通過 VAM(Venue Account Model)連接 Credit Account 與多個外部交易平台。
其核心組成包括:
① VenueRegistry(交易所註冊中心)
鏈上維護已接入交易平台列表。
記錄內容包括:
-
Venue ID
-
對應 Driver
-
保證金類型
相當於整個系統的交易平台目錄。
② VenueDriver(交易平台驅動)
每個交易平台對應一個獨立 Driver。
負責實現三類功能:
Binder
-
創建賬戶
-
綁定賬戶
-
解綁賬戶
Reader
-
查詢賬戶狀態
-
查詢倉位信息
-
查詢保證金情況
Writer
-
提交訂單
-
存款
-
提款
本質上相當於不同交易所的統一適配層。
③ Executor(執行節點)
Executor 是鏈下執行服務。
主要負責:
-
接收鏈上交易意圖
-
調用外部交易平台 API
-
執行實際交易
-
將結果同步回鏈上
需要強調的是:
Executor 不託管用戶資金,僅負責執行與信息傳遞。
Executors(執行節點)
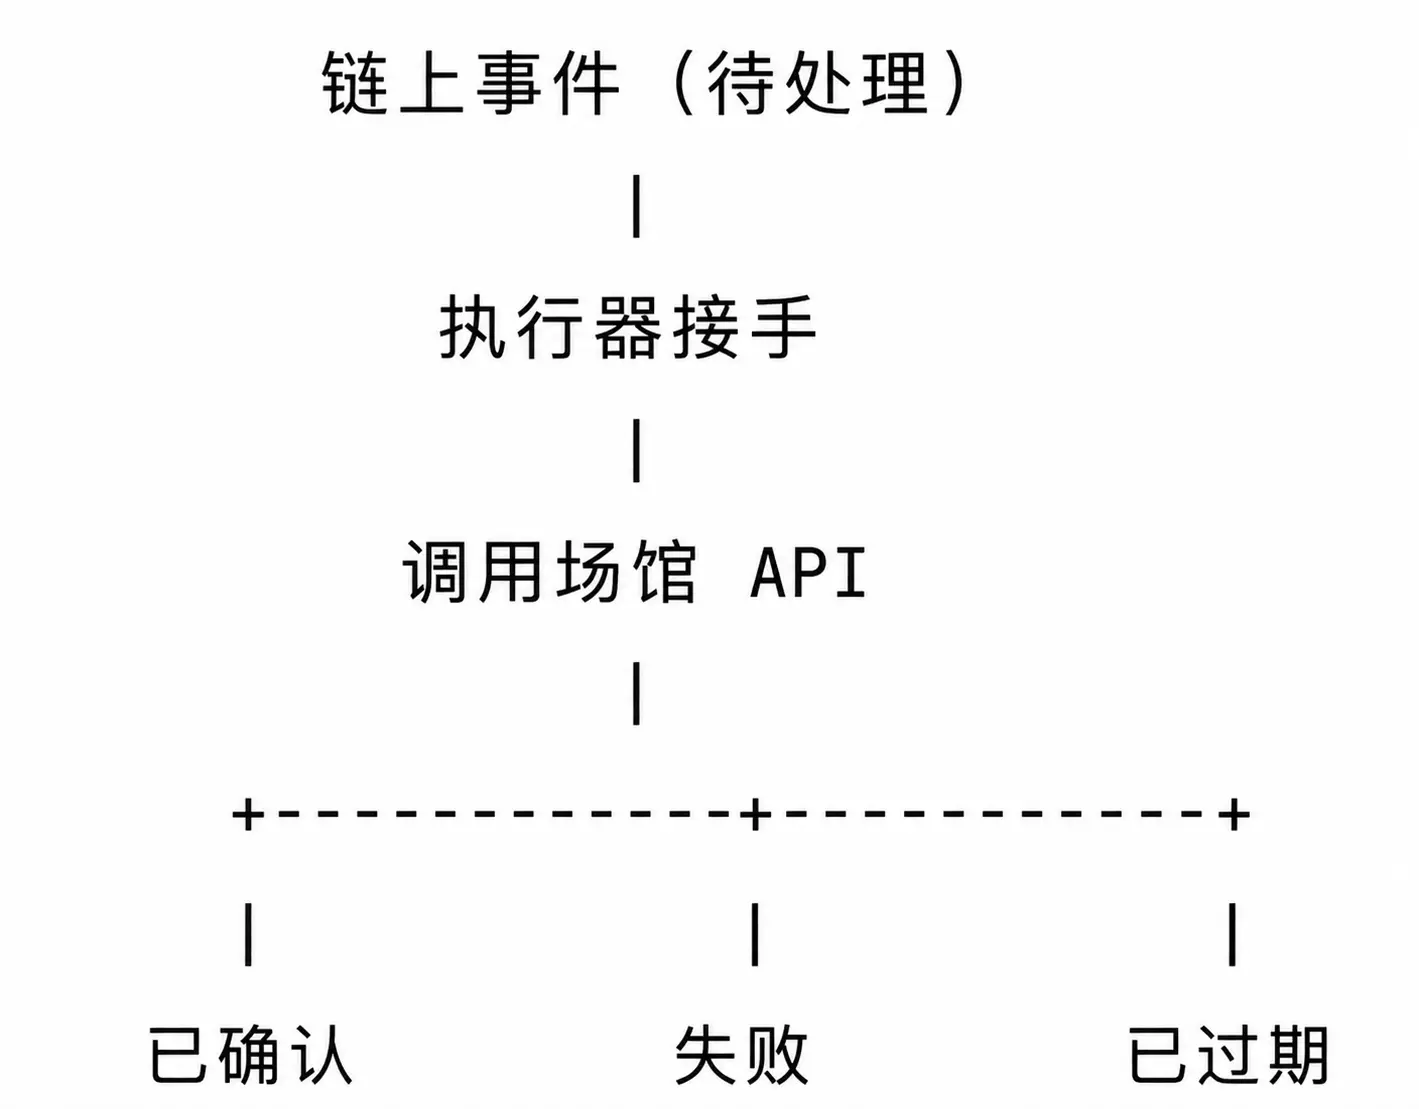
Executors 是連接外部交易平台與 Mobius 風控系統的狀態中繼層。
主要職責:
-
獲取 Venue Account 的資金、倉位和保證金數據
-
生成並簽署賬戶狀態快照(State Snapshot)
-
將快照同步至鏈上風控引擎
-
執行訂單、存取款等交易指令
其特點包括:
-
採用 MPC 多節點簽名機制
-
不託管用戶資金
-
只能執行已授權請求
-
數據停止更新時自動降低賬戶槓桿能力
本質上,Executors 負責確保 Mobius 能實時掌握外部交易賬戶狀態,從而準確計算全局 Health Factor。
Rebalancers(再平衡節點)
Rebalancers 是負責賬戶維護和自動化資金管理的鏈下 Keeper。
主要職責:
-
重試失敗或延遲的跨鏈交易
-
執行清算(HF < 1)
-
自動調撥 Credit Account 與 Venue Account 之間的資金
-
自動止盈、還債和保證金補充
例如:
-
保證金不足時自動補倉
-
盈利達到目標時自動提取利潤並償還債務
Tron點評
Mobius 的優勢在於其試圖將傳統金融中的 Prime Brokerage(主經紀商) 模式引入 DeFi,通過 統一保證金(Unified Margin)、跨資產抵押(Cross-Collateralization) 和 跨平台倉位管理,讓用戶能夠在多個永續合約交易所之間共享資本和風險敞口,大幅提升資金利用率;同時 Credit Account、Venue Account、Executors 與 Rebalancers 共同構建了統一風控體系,使複雜策略(如 Delta Neutral、跨平台套利等)能夠在鏈上高效執行,並具備類似機構級交易基礎設施的能力。
其劣勢在於整體架構較為複雜,高度依賴外部交易平台、狀態同步網絡(Executors)以及自動化維護系統(Rebalancers)的穩定運行,系統設計和運維門檻遠高於普通 DeFi 協議;此外,多層賬戶結構和跨平台風險管理也增加了風控難度,一旦出現極端市場波動、狀態延遲或外部平台風險,可能對統一保證金體系帶來額外壓力。
2. 當周重點項目詳解
2.1. 詳解總孖展800萬美元,由VEGA、UZ Capital以及Echo3等領投,OKX、Consensys以及Arweave等跟投—構建跨數據與執行環境的 AI Agent 協調網絡 Aivive
簡介
Aivive 是首個 遞歸式 AI 協議(Recursive AI Protocol,RAP)——一種鏈上經濟系統,其核心機制在於:用戶使用 AI 產品的行為會直接推動協議底層資產供應量的持續壓縮,而且這一過程由協議機制自動完成,無需任何中介參與。
協議將 AI 生成工具產生的平台收入中的一部分,按照預設規則自動且可驗證地在鏈上執行,用於永久性減少 AVV 代幣的流通供應量。
用戶無需持有 AVV 代幣即可使用產品。同時,平台本身也不會像傳統互聯網平台那樣將收入作為中間商利潤進行留存。
相反,整個經濟循環完全公開透明且可審計:
-
用戶使用產品產生收入;
-
收入自動轉化為 AVV 的供應收縮;
-
AVV 流通量持續減少;
-
網絡價值隨着應用的文化影響力和用戶使用規模同步增長。
因此,Aivive 希望建立一種新的價值閉環:
產品使用量越高 → 協議收入越高 → AVV 供應量越低 → 網絡價值增長越強。
其核心理念是將 AI 產品的真實使用需求與代幣價值直接綁定,通過鏈上可驗證機制實現「使用驅動稀缺性(Usage-to-Scarcity)」,而非依賴投機或人為干預來支撐代幣價值。
系統架構核心解析
1. Aivive Network(網絡架構)
網絡定位:Recursive AI Protocol(RAP)
Aivive 並不是一條 Layer1 或側鏈,而是首個 遞歸式 AI 協議(Recursive AI Protocol)。
其核心思想是:
AI 產品的實際使用行為,會自動轉化為代幣供應收縮,從而形成「使用增長 → 價值增長」的鏈上經濟循環。
Aivive 選擇直接構建在成熟公鏈之上,而非自建區塊鏈:
-
Solana:負責 AVV 代幣發行、流動性和銷燬
-
Base:負責 AI 產品收入收集和用戶支付
藉助兩大生態現有的安全性、流動性和基礎設施,降低建設成本並提高可擴展性。
跨鏈架構(Cross-Chain Architecture)
Aivive 運行於雙鏈架構:
Solana
負責:
-
AVV 代幣發行
-
DEX 流動性
-
所有 AVV 銷燬操作
Base
負責:
-
AI 產品收費
-
USDC 支付
-
平台金庫管理
跨鏈連接
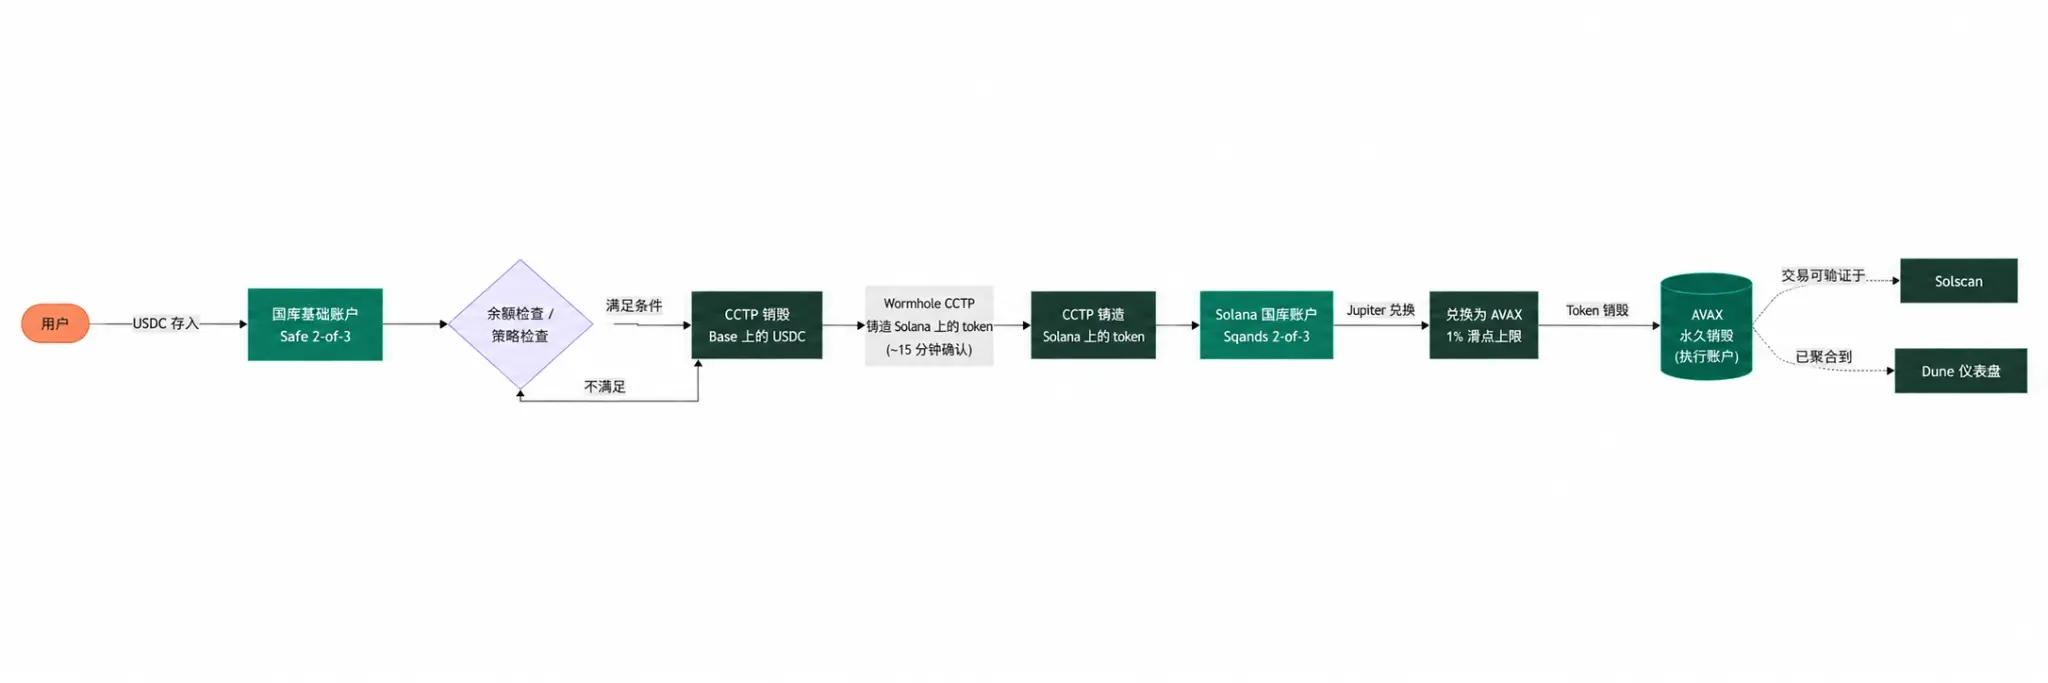
採用 Circle 官方的 CCTP(Cross-Chain Transfer Protocol):
-
Base 銷燬 USDC
-
Solana 鑄造等額 USDC
無需第三方跨鏈橋或託管池,安全性更高。
Buyback & Burn(回購銷燬機制)
Aivive 的核心經濟模型是自動化回購銷燬循環。
自動化執行機制
每周自動執行一次回購銷燬流程:
-
檢查 Treasury USDC 餘額
-
達到閾值則啓動跨鏈
-
自動買入 AVV
-
自動銷燬 AVV
唯一的人為參與環節為:
-
Base Safe Multisig(2/3)
-
Solana Squads Multisig(2/3)
但簽名規則和執行條件均提前公開。
透明度設計
項目將公開展示:
-
每次銷燬交易
-
銷燬 AVV 數量
-
USDC 收入規模
-
每周平均銷燬量
-
實際通縮率
所有數據均可通過:
-
Solscan
-
Dune Analytics
-
Aivive Dashboard
實時驗證。
核心價值
Aivive 本質上構建了一套:
AI產品收入 → USDC收入 → 回購AVV → 銷燬AVV → 供應收縮 的自動化鏈上經濟系統。
與傳統 AI 項目依賴代幣激勵不同,Aivive 試圖將 真實產品收入 與 代幣通縮機制 直接綁定,使網絡價值增長來源於 AI 產品的實際使用需求,而非單純的市場投機。
2. Architecture & Technology(技術架構)
系統架構
Aivive 採用輕量化、無服務器(Serverless)架構設計,以降低運營成本並提高擴展能力。
核心技術棧包括:
-
前端應用:Next.js + Vercel
-
數據庫:Supabase Postgres
-
存儲層:Cloudflare R2
-
任務調度:Inngest(AI生成、內容審核、銷燬流程)
-
Base鏈交互:viem + wagmi
-
Solana鏈交互:@solana/web3.js + Squads Multisig
賬戶與錢包體系
通過 Privy 實現無感知 Web3 登入體驗。
每個用戶自動生成:
-
Base EVM 錢包(用於 USDC 支付)
-
Solana 錢包(用於空投和鏈上交互)
支持:
-
Email 登入
-
Google 登入
-
Apple 登入
用戶無需安裝錢包、管理助記詞或提前持有加密貨幣。
AI模型路由機制
Aivive 採用統一 AI 網關,根據需求自動選擇模型供應商:
-
標準模式(Standard) → fal.ai(低延遲)
-
高級模式(Ultra) → OpenAI(高質量)
該設計允許平台動態切換模型服務商並優化成本。
內容審核系統
採用雙層審核機制:
文本審核
-
OpenAI Moderation API
圖片審核
-
fal.ai NSFW 檢測模型
對於邊緣內容:
-
進入人工審核隊列(24小時內處理)
違規內容:
-
自動隱藏
-
用戶獲得違規記錄(Strike)
-
三次違規後封禁賬戶
同時建立關鍵詞與語義黑名單,覆蓋:
-
政治人物
-
名人
-
未成年人
-
暴力內容
-
仇恨言論
積分賬本系統(Credit Ledger)
Aivive 採用不可篡改的雙重記賬系統管理用戶積分。
記錄內容包括:
-
註冊獎勵
-
USDC充值
-
AI生成消耗
-
積分退款
所有記錄永久保存,不可修改。
當用戶在 Base 使用 USDC 充值後:
-
Alchemy Webhook 自動監聽付款
-
幾秒內同步到賬本
-
自動增加用戶積分餘額
從而形成:
USDC支付 → 積分發放 → AI生成消費的產品使用閉環。
監控與可觀測性(Observability)
系統全鏈路監控:
-
Sentry:應用錯誤監控
-
PostHog:用戶行為分析
-
Vercel Analytics:性能監控
此外:
-
跨鏈回購銷燬流程獨立監控
-
銷燬失敗自動告警
公開數據面板實時展示:
-
AVV累計銷燬量
-
每周銷燬速度
-
AVV流通量
-
USDC收入情況
用戶可通過 Dashboard 和 Dune Analytics 實時驗證。
核心內容總結
Aivive 的技術架構本質上是一套 「AI應用 + Web2體驗 + 鏈上經濟系統」 的融合方案:
-
前端採用傳統互聯網架構降低使用門檻
-
Privy 實現無錢包化用戶體驗
-
AI 網關動態調度模型供應商
-
積分賬本管理用戶消費行為
-
Base 收集收入
-
Solana 執行 AVV 回購銷燬
-
全流程公開可驗證
最終形成:
用戶消費 → USDC收入 → 鏈上記錄 → 回購銷燬 → AVV通縮的完整 AI 消費經濟閉環。
Tron點評
Aivive 的優勢在於其提出了較為創新的 Recursive AI Protocol(遞歸式 AI 協議) 模型,將 AI 產品的真實收入與代幣經濟直接綁定,形成「用戶使用 → 平台收入 → 回購銷燬 AVV → 供應收縮」的閉環機制,使代幣價值理論上能夠與產品採用率同步增長;同時項目選擇基於 Solana 與 Base 雙鏈架構,並通過 Circle CCTP 實現跨鏈資金流轉,無需自建公鏈即可獲得成熟生態的安全性、流動性和用戶基礎。此外,所有回購銷燬流程均可鏈上驗證,透明度較高。
其劣勢在於整個經濟模型高度依賴 AI 產品的真實用戶增長和持續付費能力,如果 AI 應用無法形成規模化使用,回購銷燬機制將難以產生實質效果;同時項目的核心創新更多體現在代幣經濟設計而非 AI 技術本身,長期價值仍需證明其產品競爭力和用戶留存能力,否則可能面臨「收入不足以支撐通縮敘事」的挑戰。
三. 行業數據解析
1. 市場整體表現
1.1. 現貨BTC vs ETH 價格走勢
BTC
ETH
四.宏觀數據回顧與下周關鍵數據發布節點
宏觀數據回顧(2026年7月20日—7月26日)
本周全球宏觀重點圍繞通脹、就業和央行政策預期展開。美國經濟數據整體顯示增長仍具韌性,但通脹回落速度仍是市場關注焦點,聯儲局降息預期繼續影響美元、美債收益率及風險資產表現。歐洲與亞洲經濟數據整體偏溫和,市場繼續關注全球製造業復甦情況。
下周關鍵數據發布節點
-
美國:關注 7月FOMC會議相關信號、PCE通脹數據、初請失業金人數,判斷聯儲局降息路徑。
-
歐洲:關注 歐元區CPI初值及PMI數據,觀察經濟復甦與降息空間。
五. 監管政策
美國
-
加密市場結構監管繼續推進:美國圍繞 CLARITY Act(數字資產市場結構法案) 的討論持續升溫,重點聚焦 SEC 與 CFTC 的監管邊界劃分、交易平台監管以及數字資產分類規則。若落地,將為美國加密市場提供更明確的法律框架。
-
穩定幣監管進入執行階段:美國穩定幣監管繼續圍繞儲備資產、發行資格和透明披露展開,監管方向逐漸從「是否允許穩定幣發展」轉向「如何納入金融體系監管」。
歐盟
-
MiCA 進入全面執行階段:歐盟 MiCA 框架進入實際落地周期,重點關注 CASP(加密資產服務商)牌照、穩定幣發行要求以及跨境服務合規。交易平台和發行方需要逐步完成監管適配。
-
穩定幣合規壓力持續增加:歐盟繼續強化穩定幣儲備資產、發行透明度和消費者保護要求,推動市場向合規穩定幣集中。
英國
-
加密監管框架進一步調整:英國 FCA 持續完善數字資產監管規則,在保持市場開放性的同時降低部分企業合規壓力,重點涉及穩定幣發行、資本要求、託管和信息披露。
印度
-
探索加密行業自律監管機制:印度議會相關委員會建議,在正式法律框架建立前,可引入行業自律組織(SRO)管理加密活動,並接受 RBI(印度央行)或 SEBI(證券監管機構)監督,重點加強投資者保護和市場規範。
中國香港
-
穩定幣監管體系持續完善:香港繼續推進穩定幣發行監管和數字資產合規框架建設,重點圍繞發行牌照、儲備資產管理以及風險控制要求,進一步強化亞洲數字資產中心定位。