(來源:譚談研究)
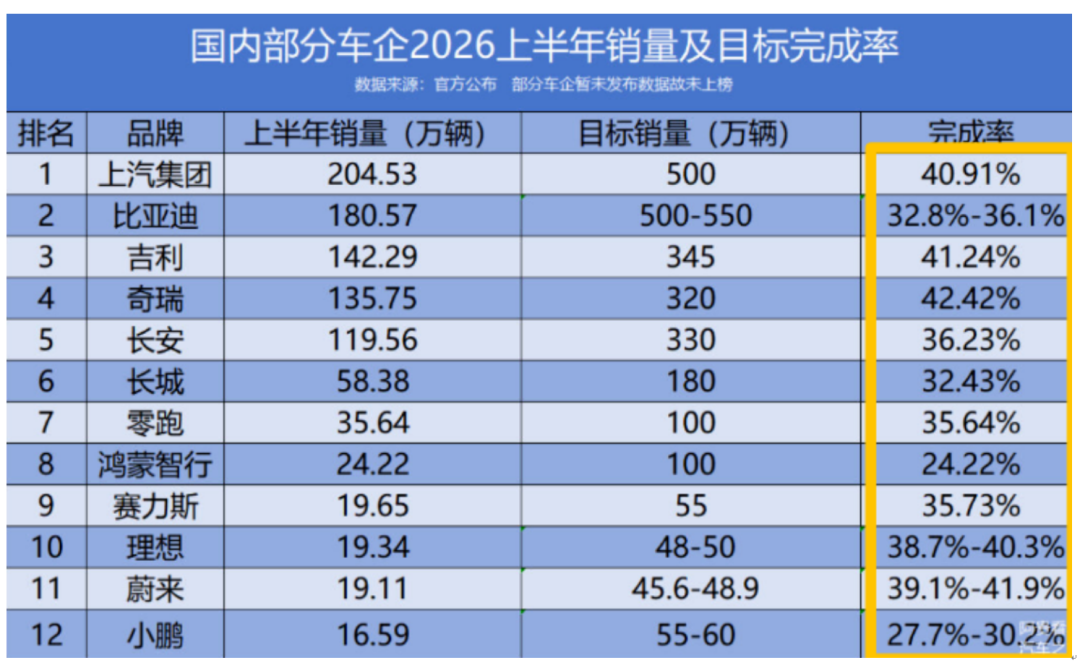
很多人說最近經濟壓力大,經濟數據被消費拖累,核心就是房子和車賣不動了,其它旅遊、餐飲、情緒消費這些,加起來也沒有房子汽車消費高。車賣不動之後,上面就開始推出汽車下鄉活動,解決產能過剩問題。
因此很多人開始聯想,房子賣不動的話,上面有沒有可能會降息,然後幫開發商去庫存。
然後進一步聯想,降息按理來說會帶來通脹,然後房價是否可能就會上漲?
這個邏輯乍一看沒問題,因為歷史上任何一個國家,只要經濟不好就會降息,然後就會超發貨幣造成通脹,經濟就開始回穩,資產價格開始上漲。
但是大家有沒有發現這一次,這個定律失效了。目前我國的利率一直在降,但是不僅通脹沒起來,反而還在不斷通縮,房價也是在一直下降。
看看我們近期的CPI數據,又開始下滑了,最近兩個月按月都是負數。
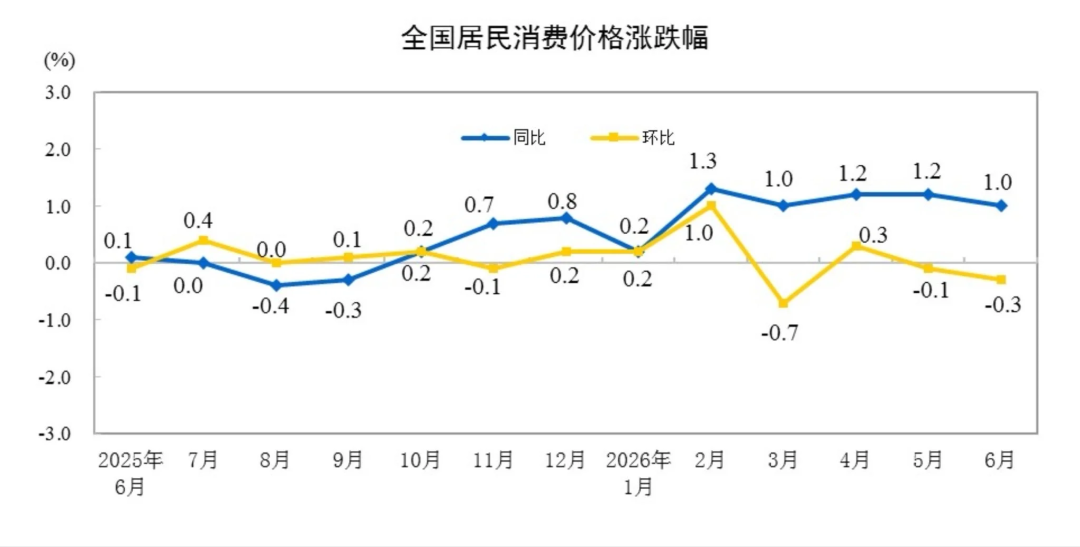
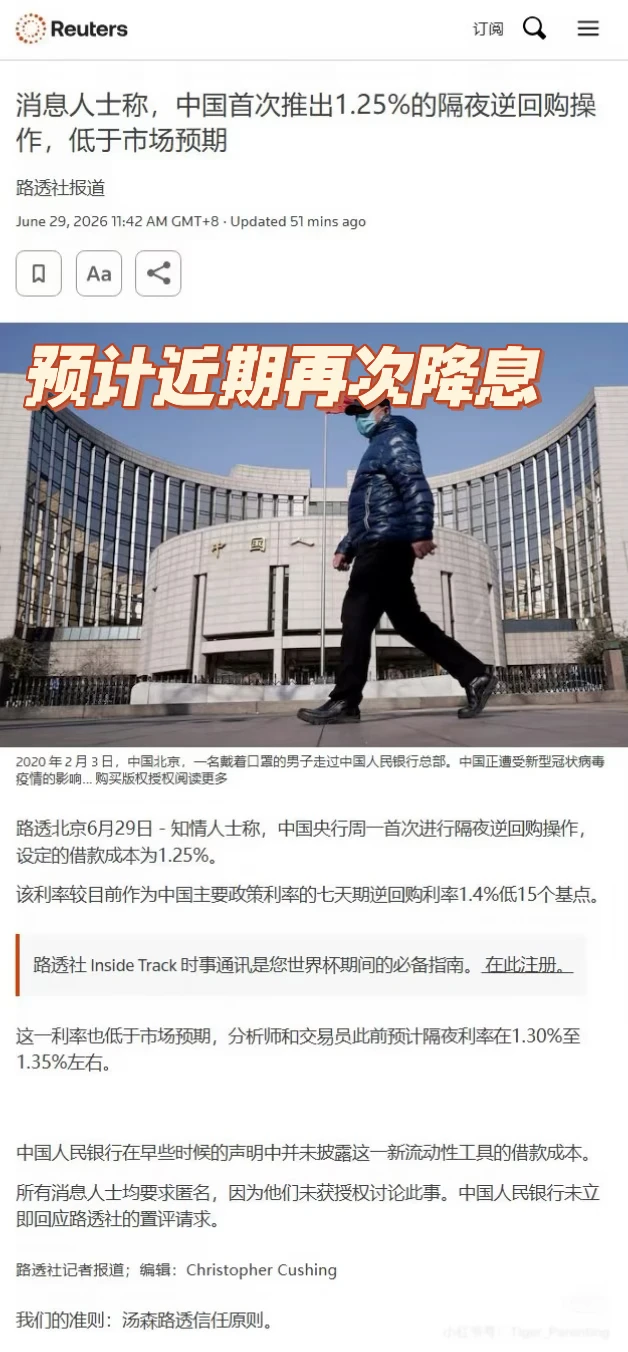
數據這麼差,目前外網確實傳出來有降息的打算。
但為什麼近幾年的降息,沒有形成通貨膨脹呢?
首先告訴大家,不要刻舟求劍,降息不一定能造成通貨膨脹的。
要明白這一點,就要知道印鈔和放水的底層邏輯。
政府是不能隨便印錢的,央行要印錢,需要有憑證,一般是外貿賺來的外幣或者國內有人借債,央行才能憑藉外匯或者借債去印相同數量的人民幣。
大家不要看現在外貿火熱,順差不斷破紀錄,但是我國的外匯儲備一直是在減少的(因為外貿企業賺到美元后不願意回來結匯),所以這塊不僅不能印錢,錢還是減少的。
所以大家說的降息放水,現在只能靠債務增長才能實現。降息後借債成本降低,所以大家會更加傾向去借錢,然後央行再借此印人民幣,市面上人民幣多了,就會有通脹。
這件事在之前是行得通的,最著名的就是2008年金融危機後,我國為了刺激經濟開啓「4萬億」政策,本質就是政府舉債搞基建,去修路、造高鐵、修橋等等。
4萬億之後,市面上錢多了,自然就通脹了,房價也迎來了上漲周期。
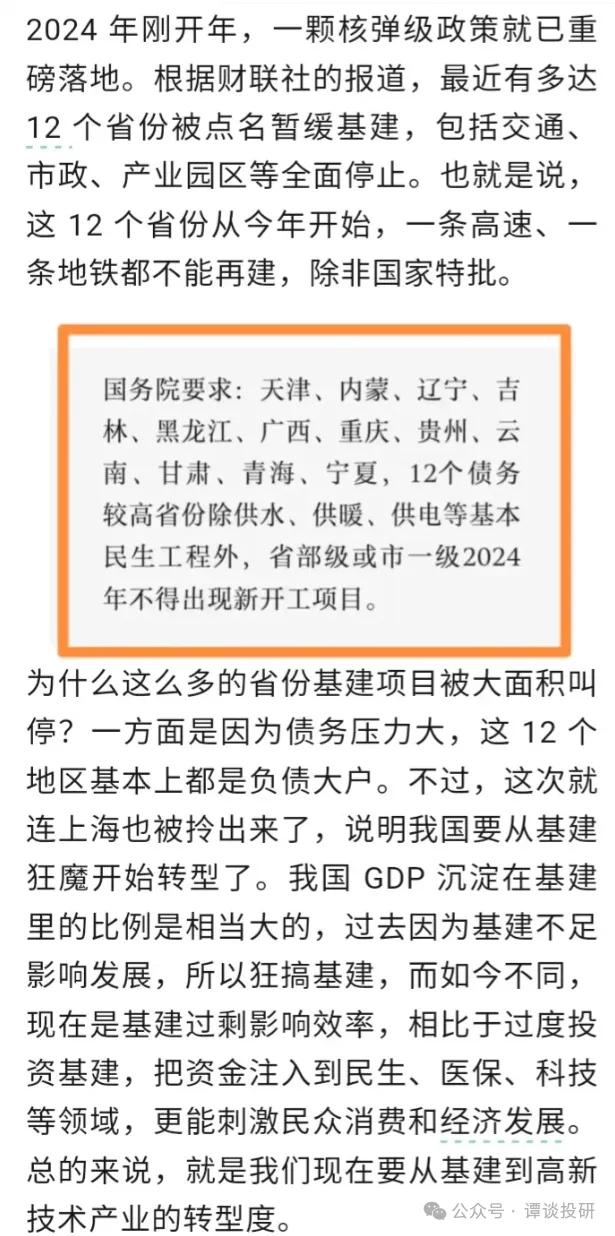
但是這一次,情況有所不同,最大的區別在於,可投的基建已經基本飽和,可投資項目也很少,沒法借債,或者說借債的投資回報率太低了,不划算。
而且現在地方政府債務太高了,賣地收入又在下降,也被強制要求縮減支出,能不上的項目就不要上了。
大家明白了吧,降息之後,雖然借債成本降低了,但是由於實在是沒有可以投資的項目,也就沒人借債了。沒人借債,也就印不了人民幣。
這也是為什麼,現在我們的利率越來越低,但還是沒有通脹的原因。因為就算降低了利率,也沒啥人借債,那錢就流通不起來。
一個聰明的投資者,應該在別人還債之前還債。
因為還債就意味着貨幣減少,也就是縮表(資產=負債+所有者權益,還債相當於負債和資產同時減少)。
縮表意味着通貨緊縮,也就是目前我們所處的階段。在縮表之前賣出資產持有現金,現金就會越來越值錢。比如同樣一筆錢,我們現在買房、買車、買家電、買衣服、賣服務,都能買到比幾年前更多的東西。
具體套用在樓市裏面的話,就是不少人因為現在房價下跌,都選擇持幣觀望,這樣既可以躲過通縮時期的房價下跌,又可以收穫貨幣越來越值錢的福利。
最後跟大家說一下,如果降息不能跟房價上漲劃等號,那麼應該看什麼指標呢?
很多人會說看M2,但其實M2的錢不一定會流入股市,這個數據是不精確的。我們從歷史數據來看,各個國家的M2永遠在增長,但是房價可不一定。比如日本泡沫經濟之後,M2依然在持續上升,而東京房價則在之後的14年內,持續下跌了70%。

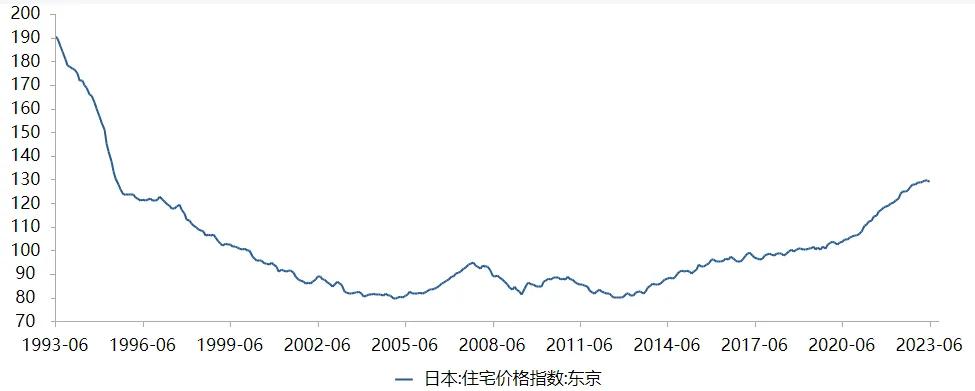
其實跟房價最相關的經濟指標,大家應該看的是居民收入和舉債(借房貸)的意願。
居民收入,這個大家可以看外資行的報告,我之前也發過:瑞銀:居民收入全面放緩。除此之外,大家所在的行業包括身邊人的體感也可以借鑑。
舉債意願,大家就看居民新增貸款量。目前中國的老百姓舉債還是主要為了買房,其他消費都是能省則省,更不要說借錢消費了,不存在的(現在消費貸都降到3%了,也沒啥人借錢消費)。如果這個數據下滑,那麼房價就危險了。
但不巧的是,這個數據確實在下滑,而且下滑得很嚴重。

包括我們看中國住戶貸款的年新增額,也可以看到在2021年達到頂峯的時候,隨機開始不斷下滑,去年連2021年的零頭都沒有了。

我看到經紀人發的,掛牌量下降成交量上漲,然後就得出結論:樓市還不錯。但實際上底層的邏輯應該是,目前全國都是在以價換量,就連一線最近半年都開始補跌了。以價換量的結果,就是債務消失,也就是上圖中新增貸款的減少。貸款減少,央行就被迫縮表,人民幣減少,通縮進一步加劇。通縮加劇,經濟進一步下行,對房價又是負面打擊,形成循環。
居民貸款減少,對銀行也是利空,因為房貸是銀行最優質的貸款。並且房價下跌後,斷供的人和法拍房增多,銀行的資產也會縮水。
這或許可以從另外一個角度解釋為何今年LPR遲遲沒有下調,因為現在銀行的日子着實是不好過。6月22號央行公布的最新LPR數據,當時市場裏不少人還抱着降息的期待,不管是樓市剛需,還是做短線的股民,都在賭5年期LPR會往下調。但結果最終一年期、五年期利率全部原地維持,一分沒降。
如果LPR不下降,大家買房熱情就不夠,進一步促成無人接盤的居民,形成循環。
房地產跟中國經濟捆綁太深了,房價下跌形成了無數個「惡性循環」,我們的經濟還需要一段時間去消化房產的負面影響。
最後回答大家一個問題,樓市到沒到底怎麼看?
一個看租售比,這是大的戰略。
一個就是看居民新增貸款,這個是具體戰術。
類似於一個看基本面(看邏輯有沒有問題),一個看K線(看資本最近是否偏愛)。如果一個資產既沒有邏輯,也沒有情緒,那就應該即時割肉止損。
我最開始就是靠分析樓市起號的,對樓市的觀點也一直在被市場驗證。在知識星球裏面,其實我回答樓市的問題是最多的,也幫很多家庭剩下不少錢。有一些時候,僅僅是避免隨波逐流的一個選擇,就能改變一個家庭的命運。