TradingKey - 截至美東時間7月29日,英特爾(INTC)股價較6月底高點累計回調超過30%,進入技術性調整區間。儘管公司最新公布的2026財年第二季度業績全面超出市場預期,並上調第三季度業績指引,但股價並未延續此前漲勢,反而持續承壓。
英特爾股價為什麼下跌?
英特爾7月以來股價大幅回調,主要受到市場對公司未來盈利能力、晶圓代工業務進展以及AI競爭格局重新評估的影響。
首先,英特爾股價此前漲幅較大,市場提前交易了公司AI轉型和製造業務改善預期。自2026年初以來,英特爾股價一度大幅上漲,投資者押注公司在AI服務器、先進製程以及美國本土半導體制造政策支持下迎來價值重估。不過,隨着股價快速上漲,市場開始更加關注業績兌現速度,導致近期出現獲利回吐壓力。
其次,晶圓代工業務的盈利能力仍然是市場關注重點。雖然英特爾第二季度晶圓代工業務收入按年增長31%,達到58億美元,但該業務仍處於虧損狀態,單季度營業虧損約21億美元。市場希望看到的不僅是收入增長,更是先進製程客戶導入和盈利能力改善。如果晶圓代工長期需要依靠高資本投入維持擴張,可能限制公司整體利潤率提升空間。
此外,英特爾資本開支持續增加,也引發市場對現金流壓力的關注。公司為了推進14A先進製程、擴大先進封裝能力以及建設美國製造基地,持續投入大量資金。雖然這些投資有助於提升長期競爭力,但短期會增加折舊成本和現金流壓力。投資者目前更關注這些投入能否轉化為實際訂單和利潤增長。
與此同時,AI芯片市場競爭依然激烈。雖然英特爾數據中心與AI業務第二季度收入按年增長59%,達到63億美元,但相比英偉達在AI GPU市場的領先地位,以及AMD(AMD)持續擴大數據中心GPU份額,英特爾仍需要證明其AI產品組合能夠獲得更多大型客戶採用。
機構方面,部分分析師認為,英特爾近期回調主要反映市場對公司長期轉型節奏的重新定價,而不是業績惡化。據華爾街機構指出,英特爾財報中的收入和利潤指引仍然強於預期,但市場正在等待更多關於先進製程量產、外部晶圓代工客戶以及AI業務增長的具體進展。
英特爾股價還會跌嗎?
從中長期來看,AI仍然是支撐英特爾估值的重要邏輯。
隨着全球AI基礎設施持續擴張,數據中心服務器、AI PC以及企業級算力需求保持增長。第二季度,英特爾數據中心與AI業務按年增長59%,說明公司正在重新受益於AI服務器建設周期。同時,公司表示已有多家客戶採用14A先進製程,並計劃於2028年實現大規模量產,這意味着晶圓代工戰略正逐步取得進展。
與此同時,英特爾持續推進CPU、AI加速器、ASIC和先進封裝等產品佈局,希望形成覆蓋AI基礎設施的完整產品體系,而不僅僅依賴傳統PC處理器業務。
機構普遍認為,英特爾盈利能力正處於修復階段。公司第二季度收入、利潤及第三季度指引均明顯超出華爾街預期,反映AI服務器需求正在推動公司基本面改善。
不過,市場最大的擔憂依然集中在兩方面。
第一,晶圓代工業務何時能夠實現持續盈利。如果未來兩年無法吸引更多大型客戶,持續高額資本開支可能繼續壓制自由現金流和利潤率。
第二,AI芯片競爭依然激烈。英偉達(NVDA)、AMD以及台積電(TSM)仍然佔據AI GPU和先進製造領域的重要優勢,英特爾需要持續證明自身產品競爭力和製程執行能力,才能進一步提升市場估值。
整體來看,英特爾短期仍可能受到估值調整影響,但如果未來幾個季度數據中心業務繼續保持高速增長、晶圓代工虧損持續收窄,並獲得更多先進製程訂單,公司股價仍具備重新修復的基礎。
英特爾股價技術分析
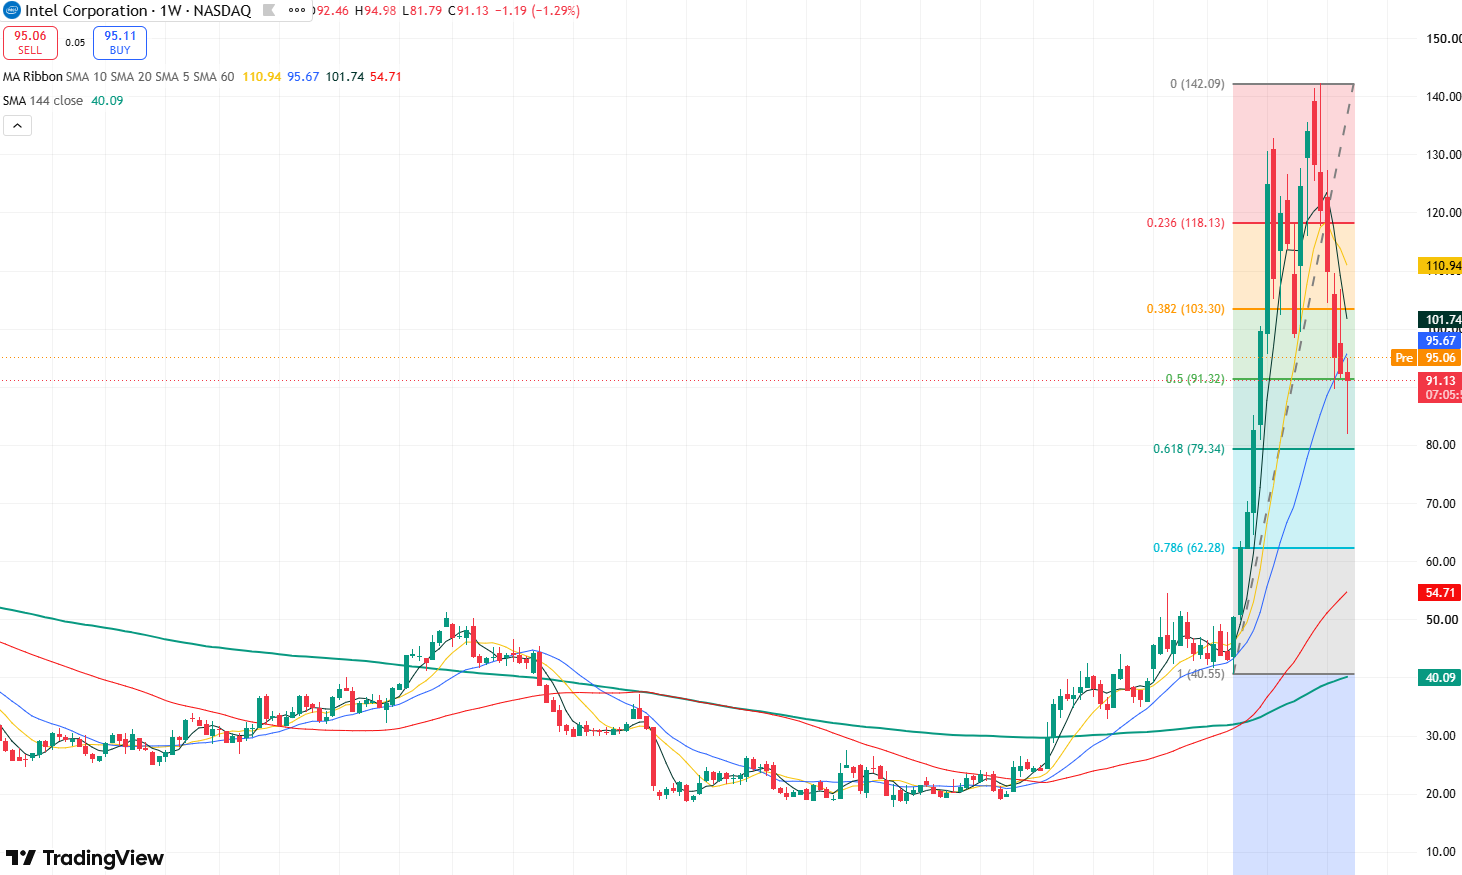
英特爾股價周線圖,來源:TradingView
從英特爾股價的周線圖來看,英特爾股價自6月底創下歷史高點後持續回調,周線已經連續6周下跌,目前累計跌幅已超過30%,短期均線系統開始拐頭向下,市場情緒明顯轉弱。
目前來看,股價已經跌破20周均線,市場空頭動能得到進一步增強,短期股價繼續下跌的可能性大幅增加。
下行方面,股價下跌的首要目標將向下測試80美元附近的支撐位,若此位置失守,股價可能將進一步回落向60美元附近。
上行方面,股價上方首要壓力位注意90美元附近,若突破此位置,股價將向上測試100美元關口,再往上則是107美元。
原文鏈接