摘要
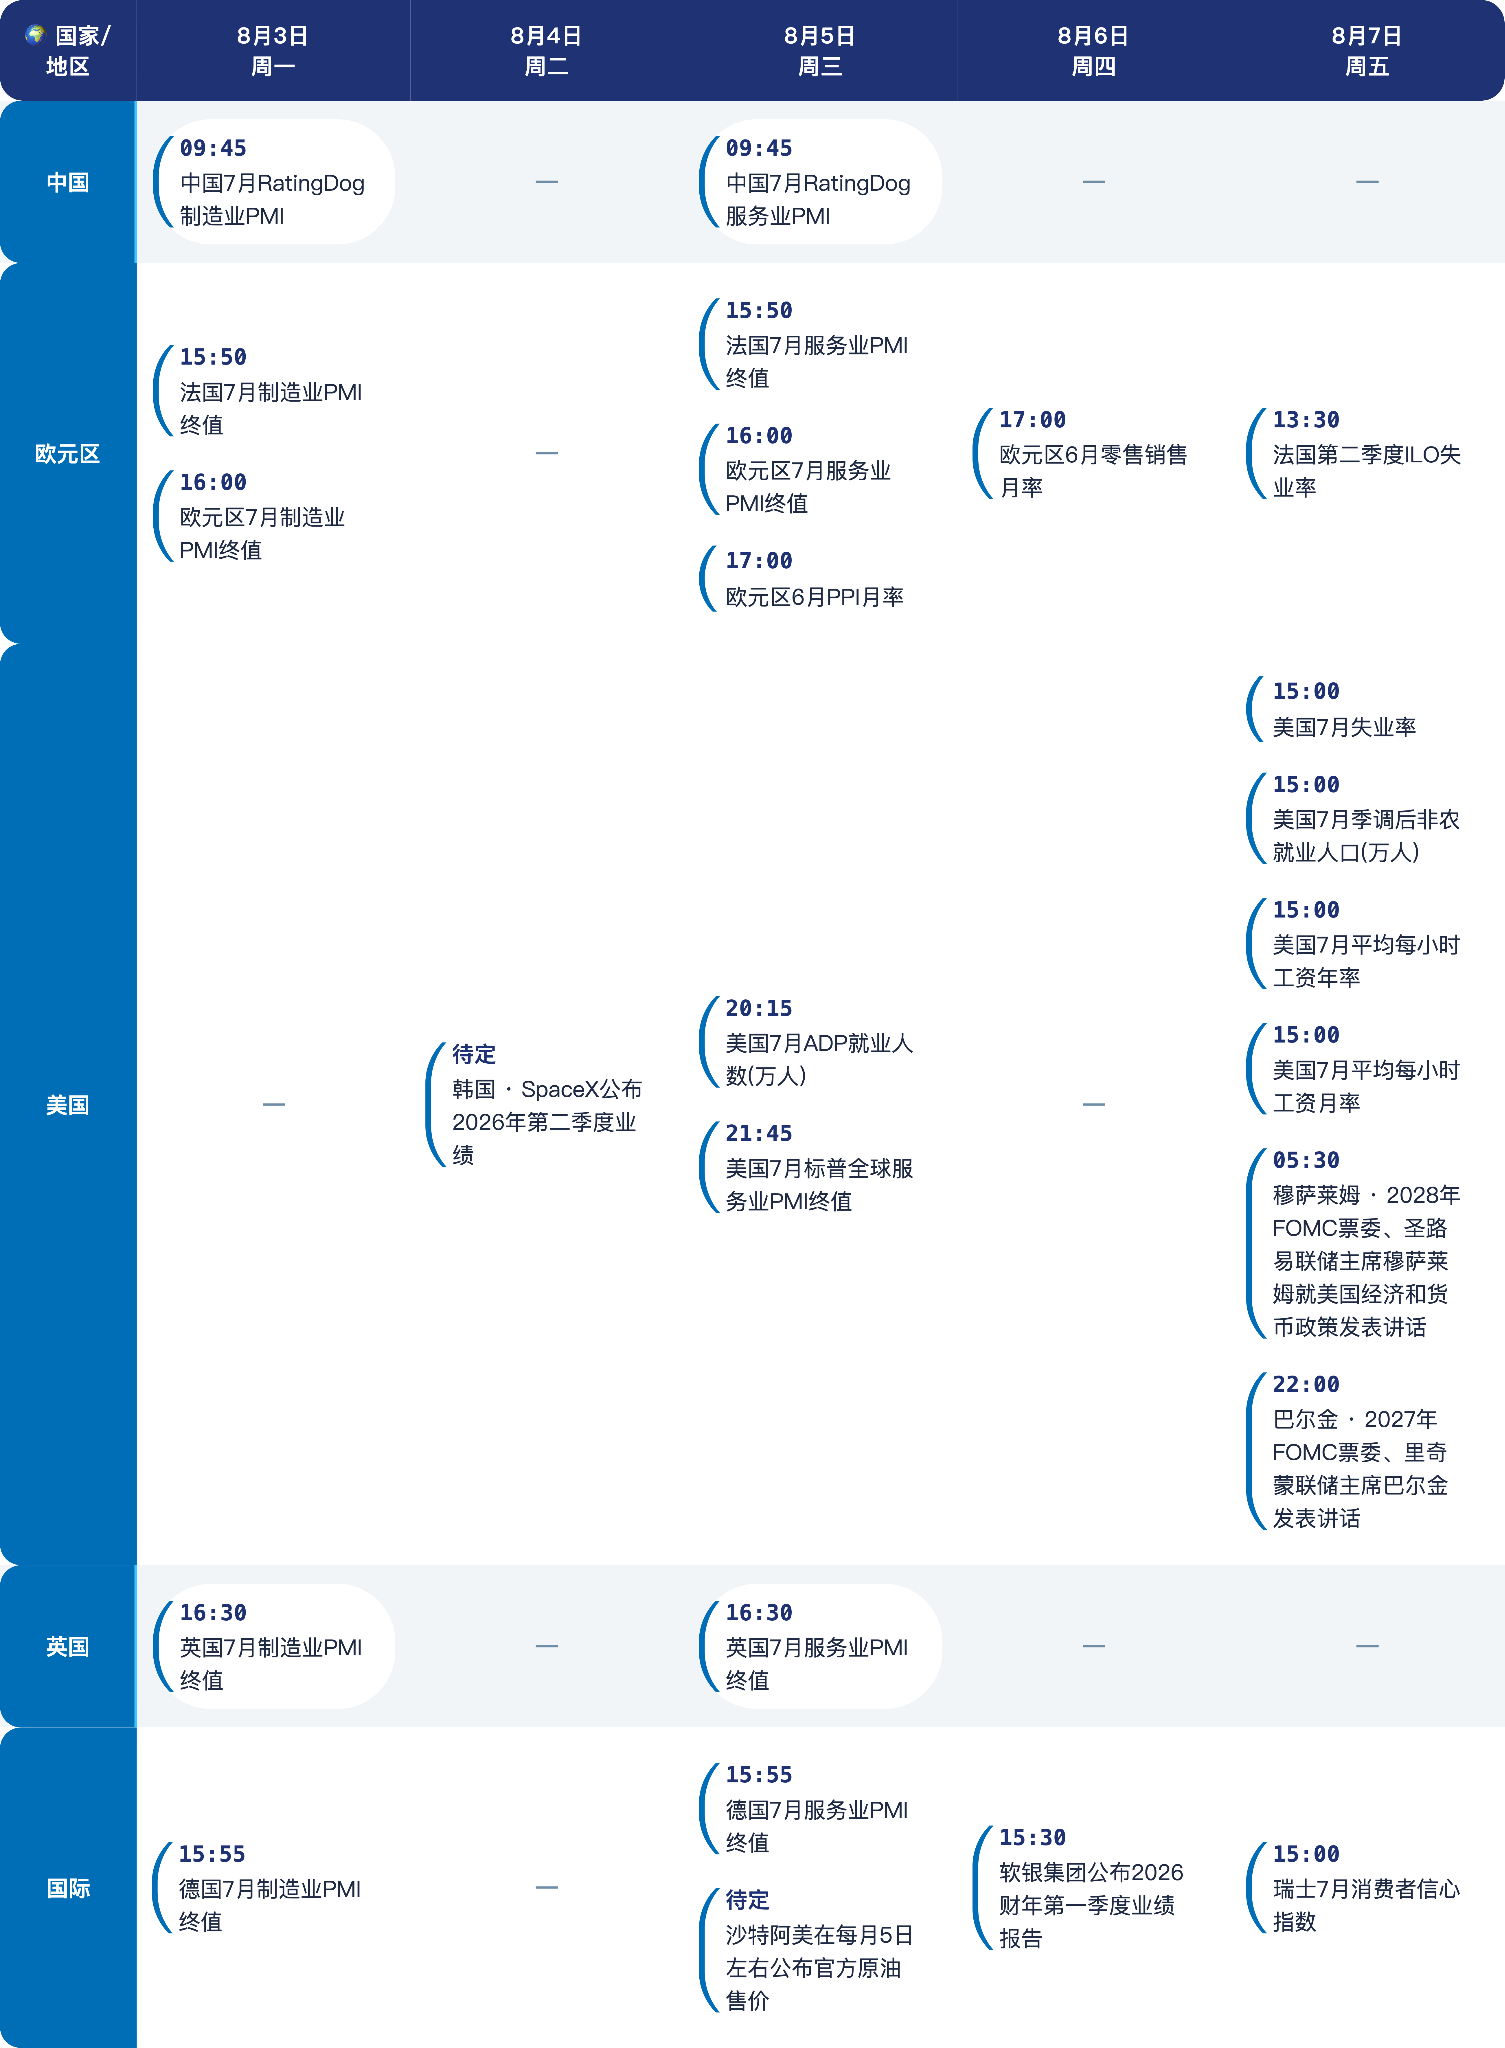
上周美元指數下跌1.69%,因聯儲局維持利率不變且市場解讀偏鴿,美元利差優勢有所收窄。非美貨幣普遍反彈但走勢分化:日元受美日2011年來首次聯合干預及升息預期推動,波動居前;歐元與英鎊隨美元下行被動走高,但歐洲高溫危機拖累歐元;澳元受地緣風險降溫提振。本周市場焦點集中於美國非農就業數據,非美貨幣則需關注日元干預進展與央行進程、歐洲多國PMI數據,以及相對平穩的澳元基本面。
1. 全球外匯焦點回顧與基本面摘要
上周回顧
美元指數下跌1.69%。聯儲局維持利率不變,市場主流將沃什講話解讀為偏鴿派,利率峯值預期下調導致美元利差優勢有所收窄。但也有觀點認為,,沃什強調2%通脹目標,暗示9月加息與縮表收緊的相關安排,當前市場的寬鬆預期面臨一定調整壓力。非美貨幣集體反彈,其中日元波動較為明顯。主要原因為美日實施2011年後的首次聯合購日元干預(規模約590億美元),韓國同步採取措施支撐韓元,疊加日央行偏鷹派的按兵不動立場,使市場對9月加息的預期有所提升;歐元與英鎊主要受益美元走弱帶動,但歐洲極端高溫導致的核電關停及萊茵河航運受阻對歐元構成壓制,英國央行指引不夠明確則使英鎊處於震盪狀態;澳元受益於美伊局勢緩和帶來的市場風險偏好回升,同時澳洲聯儲年內加息預期對其形成一定支撐。
本周展望
展望本周,市場焦點集中於美國非農就業數據。若數據表現強勁,可能引發市場對此前鴿派定價的修正,反之若數據偏弱,市場可能繼續維持當前走勢,需關注數據公布後對美元及市場利率預期帶來的短期波動。
非美貨幣走勢呈現分化,且多缺乏獨立驅動因素:日元短期受美日聯合干預及後續協同操作預期的支撐,中長期走向主要取決於日本央行9月加息落地節奏;歐元與英鎊仍受到美元走勢,歐洲電力與供應鏈問題持續對歐元構成拖累;澳元近期基本面數據相對平穩,預計將維持區間震盪走勢。
2. 外匯期貨與期權走勢分析
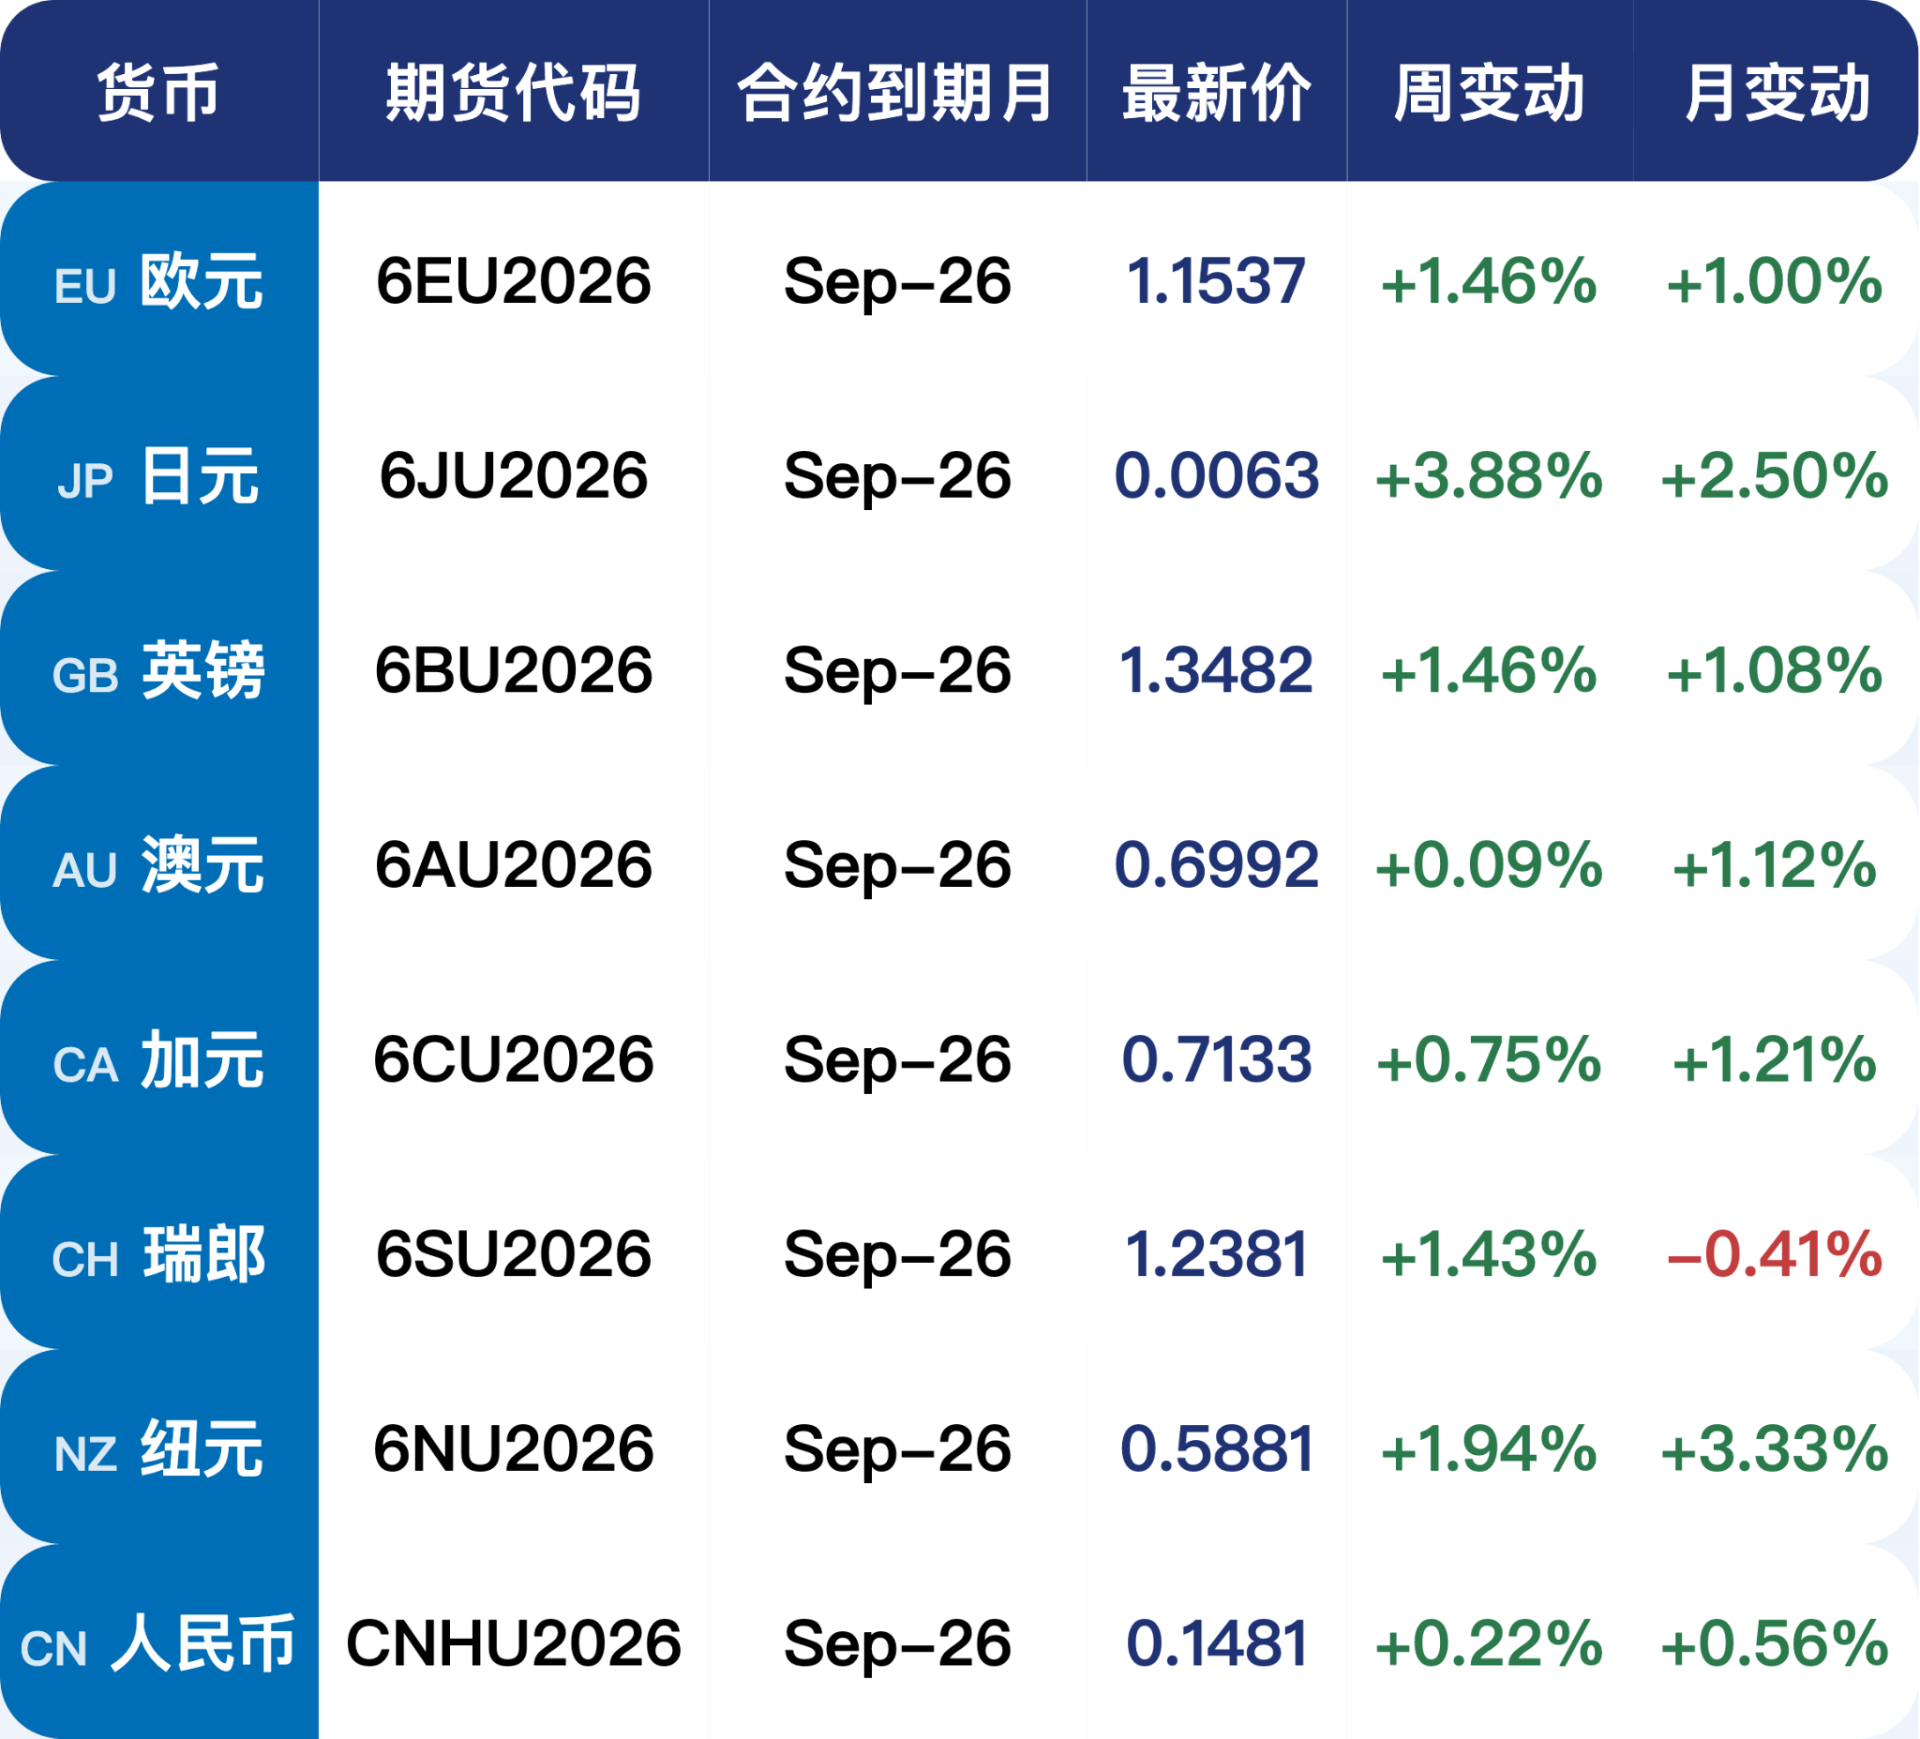
2.1、重要外匯期貨合約走勢(圖)
2.2、期貨市場頭寸分析
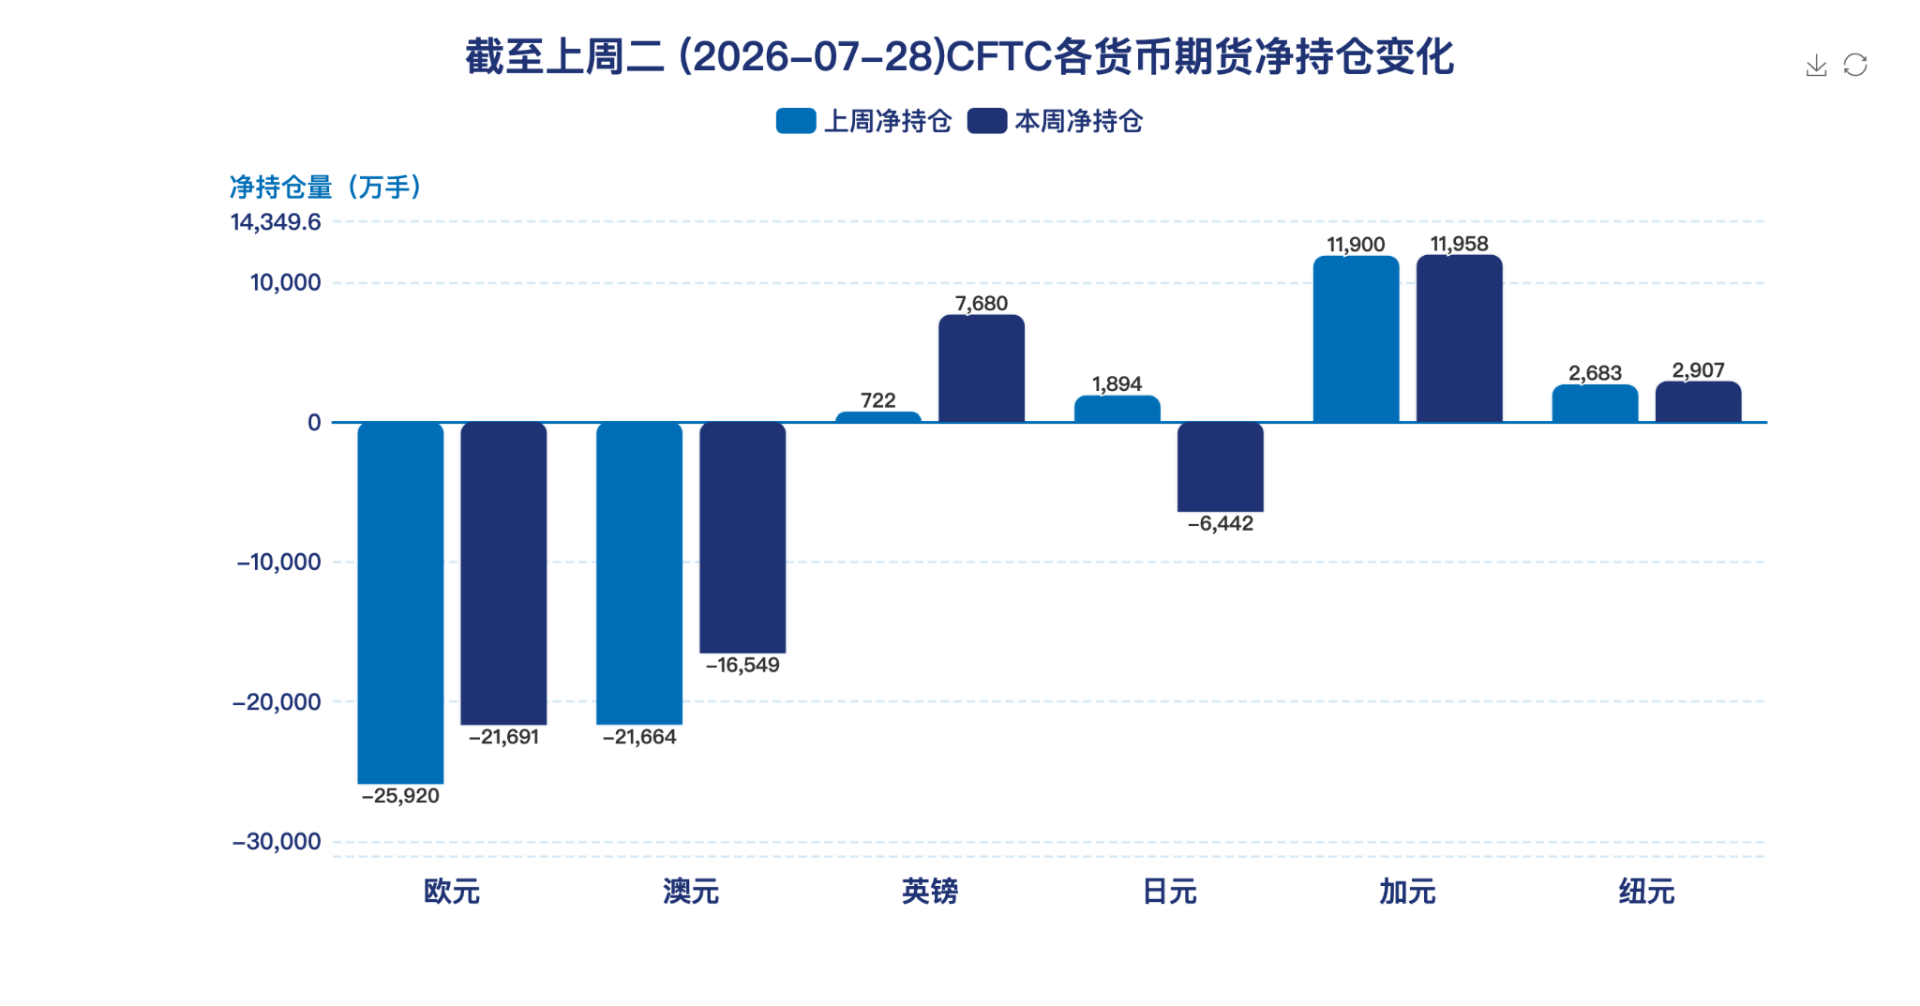
據美國商品期貨委員會公布的2026-07-28期貨市場頭寸持倉報告顯示,上周各貨幣的報告總持倉情況如下:歐元淨多頭變化4229手,澳元淨多頭變化5115手,英鎊淨多頭變化6958手,日元淨空頭變化8336手,加元淨多頭變化58手,紐元淨多頭變化224手,上周總持倉多空轉換的貨幣有:日元。除此之外,單向總持倉變動超過20%的貨幣有:英鎊。
2.3、重點貨幣對展望
美日聯合干預日元影響分析
本次美日聯合購日元干預總規模約590億美元,是2011年以來後兩國首次進行協同外匯操作。這一行動反映了日本穩定本幣匯率與美國防範債市風險的相關訴求。相比於此前日本單邊干預,美方提供資金配合,韓國亦同步實施外匯操作支撐韓元,形成了區域性的外匯政策協同。此前日元處於近年低位,推動了日本進口通脹壓力;同時,市場對日本可能通過減持美債以充實外匯儲備的擔憂,推升了美債長端收益率。聯合干預在一定程度上緩解了日元下行與美債收益率上升的聯動壓力,並降低了日元套息交易平倉引發的跨市場波動風險。受此影響,美元兌日元單周出現較大幅度下行,市場空頭頭寸集中調整。
短期來看,協同干預對單邊沽空日元的市場定價形成明顯約束,匯價快速回調至157-158區間震盪。日本財務省表示將保持後續協同操作的可能性,美國財長貝森特亦唿籲日本央行推進行政加息進程;疊加日本央行維護偏鷹派的政策立場並上調通脹預期,市場對9月加息的預期有所升溫,短期形成「干預政策與加息預期」的協同支撐。然而,外匯干預主要用於修正匯率過度波動,並不改變基本面趨勢,市場仍在評估後續政策落實情況。
中長期來看,日元走勢的核心驅動力仍在於日美利差的變化。聯儲局主席沃什表達了對通脹目標及縮表安排的關注,若美國通脹保持韌性,聯儲局政策收緊或將維持兩國利差;而日本央行能否在年內推進加息,則是影響日元中長期走勢的變量之一。此外,歐洲高溫引供應鏈壓力及中東地緣局勢對風險偏好的擾動,也會間接分流資金流向。本次協同干預本質是管控無序波動,而非扭轉長期匯率趨勢,後續走勢仍取決於日央行貨幣政策進程與聯儲局政策轉等核心因素。
2.4、外匯對沖⻛險案例
(本部分引入系列案例,作為企業防範匯率風險、執行對沖操作的具體實踐指南。)
跨國企業利用深度虛值期權實現套期保值:受美日聯合干預影響,美元兌日元自高位快速回落,同時市場分歧加大。某中日貿易製造企業3個月後存在大額日元採購付款敞口。一方面干預帶來對日元階段性支撐,另一方面日美利差依舊存在,干預效果具備不確定性。企業擔憂美元再度走強、購匯成本抬升,但又不希望用遠期合約,徹底放棄日元進一步升值帶來的成本紅利。
經過分析,企業決定買入3個月期,行權價161的美元兌日元深度虛值看漲期權,覆蓋全部應付貨款風險敞口,僅支付極少量期權權利金。該策略構建風險底線:倘若後續干預效應消退、美元兌日元上行突破161,企業可行權,鎖定最高購匯成本,對沖日元貶值風險;如果日元持續走強、匯價運行至行權價下方,企業可放棄行權,直接在現貨市場以更優匯率兌換日元,保留匯價有利變動帶來的收益,相比遠期合約擁有更高操作彈性。
期權策略適配當前日元複雜基本面環境。對比無對沖方案,等於持續暴露在匯率劇烈波動風險之中;對於遠期交易,遠期交易則鎖死匯率,無法捕捉日元升值紅利。本次看漲期權套期保值以極小成本換取下行保護,契合當下多重因素擾動的震盪格局。
3. 後市重要觀察指標