(來源:風芒能源)
本文統計已經按電源類型如:風電、光伏、水電、火電披露的15個省份的中長期加權均價,未按電源類型披露的省份如按新能源披露中長期,無法拆分出風光均價的省份未納入統計。各省中長期價格普遍根據年度、月度、月內交易的電量進行加權計算。2026年前5個月,15個省級市場的中長期交易數據釋放出一個強烈信號:價格中樞正在下移。加權均價為326.50元/兆瓦時,較上年同期373.89元/兆瓦時下降12.67%。
但如果把原因簡單歸結為「風光裝機增加」,就會錯過更重要的結構變化:遼寧四類電源同步大跌,青海總體價格幾乎沒變、內部卻劇烈分化,江蘇按年下行、年內又出現回升。燃料成本、來水、跨區交易、合同重籤和現貨銜接,正在一起改寫中長期價格。
先看結論:2026年1—5月的核心不是所有電源一起降價,而是區域定價邏輯和電源價值正在重新排序;但進入5月後,受煤價反彈、迎峯度夏負荷回升影響,江蘇、廣東等省月度電價已出現明顯反彈,部分省份已出現年內回升跡象。
01
湖北均價最高,遼寧降幅最大
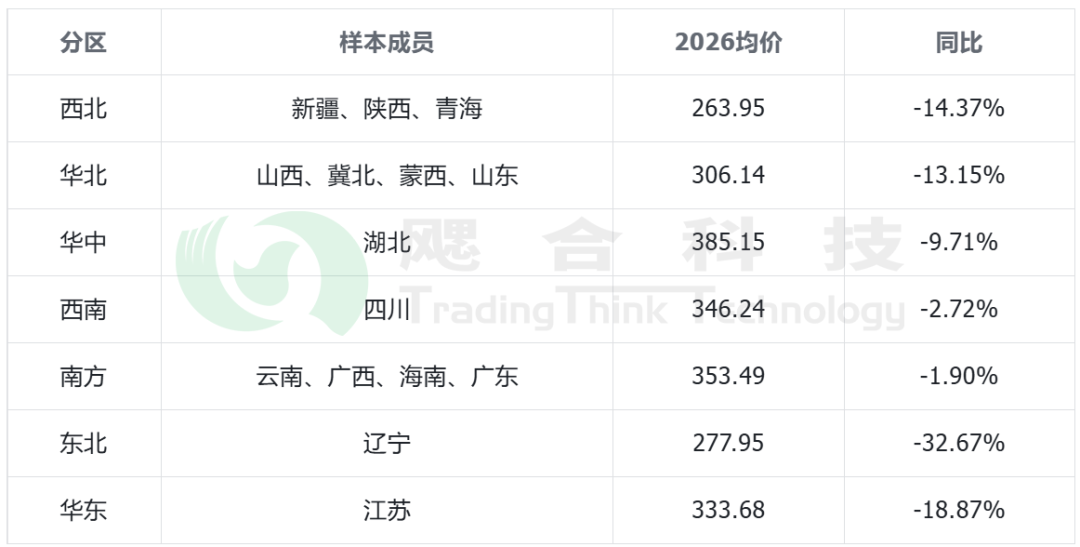
遼寧按年下降32.67%,江蘇按年下降18.87%,西北3省下降14.37%;南網4省按年僅下降最小為1.90%。
02
西北:光伏跌到百元區
2026年1-5月西北三省加權均價263.95元/兆瓦時,按年下降14.37%,中長期價格是樣本區域中的最低。低價與高比例的風光集中出力、外送和本地消納約束有關。
新疆:2026年1-5月全電源加權均價184.10元/兆瓦時,按年下降19.24%。光伏103.65元/兆瓦時、按年下降44.96%;火電207.17元/兆瓦時、下降20.22%。新疆光伏和風電裝機已分別達到8649萬、8082萬千瓦,合計佔比超63%。

2026年5月新疆分電源類型裝機情況

新疆中長期分電源月度量價
陝西:總體327.05元/兆瓦時,按年下降3.80%。火電下降4.91%,但風電按年上漲28.51%,且2026年內又轉為下行。通過對比年度、月度、月內成交明細數據進行分析,陝西風電中長期價格按年上漲的主要原因是:年度成交規模顯著縮小,淨電量分母較小;月內大量回購、減持,表現為負成交電量;負電量與低價或負價(月內市場回購加權均價負值)組合,產生明顯的加權均價放大效應。

2026年5月陝西分電源類型裝機情況

陝西中長期分電源月度量價
03
華北:煤電託底
華北四省加權均價306.14元/兆瓦時,按年下降13.15%。山西、冀北、山東與蒙西共同構成資源基礎較強、負荷特徵差異明顯的區域樣本。
山西:總體280.95元/兆瓦時,按年下降9.65%,整體價格下行與新能源供給增加、煤價及交易競爭變化同時出現。火電295.22元/兆瓦時、下降8.50%;風電下降9.10%;光伏卻上漲29.76%,區別於火電、風電中長期電價一路下行,2026年以來,光伏中長期成交電量是去年同期的5倍,但成交價格不降反升。
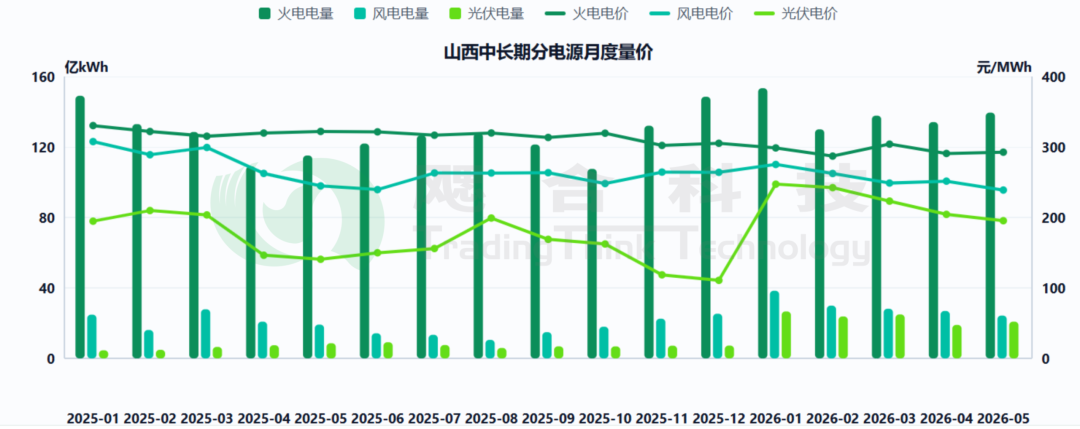
山西中長期分電源月度量價
冀北:總體384.18元/兆瓦時,按年下降8.25%。冀北風光裝機規模均高於火電,風電、光伏均價下降約9%,火電422.01元/兆瓦時、按年微漲1.12%。

冀北中長期分電源月度量價
蒙西:火電、光伏算術均價分別下降10.80%和8.61%,風電基本持平。
山東:總體307.85元/兆瓦時,按年下降17.34%。火電和風電分別下降17.35%和15.38%;光伏2025年未參與電力現貨市場,無2025年同期樣本,故未計算按年。

山東中長期分電源月度量價
04
華中、西南與南網:
水電決定底部,氣電抬高上限
華中電網的湖北加權均價385.15元/兆瓦時,按年下降9.71%;西南電網的四川,加權均價346.24元/兆瓦時,按年下降2.72%,屬於降幅較小的分區。湖北受新能源全電量入市、水電豐發、外來電競爭等多重因素疊加影響,其中湖北水電2026年1-5月發電量按年上漲46.09%,省間累計外購電量按年增加6.68%。
四川水電351.01元/兆瓦時按年基本持平,高比例長協合約疊加豐枯分期限價,使四川綜合均價僅微降2.72%。

四川中長期分電源月度量價

湖北中長期分電源月度量價
南網4省可加權樣本均價為353.49元/兆瓦時,按年下降1.90%,貴州中長期價格未區分風光,未納入統計。廣東總體377.93元/兆瓦時、下降1.61%。雲南總體254.59元/兆瓦時、下降14.17%,水、風、光、火電全面下行;海南總體440.55元/兆瓦時、下降9.19%,仍是高價市場。廣西風光核電價格均下降。

廣東中長期分電源月度量價
05
東北與華東:遼寧按年降幅大
遼寧中長期降幅最大:總體277.95元/兆瓦時,按年下降32.67%;光伏、火電、風電、核電分別下降46.58%、33.06%、34.89%和25.78%。

遼寧中長期分電源月度量價

遼寧分電源月度量價
華東的江蘇加權均價333.68元/兆瓦時,按年下降18.87%。江蘇火電中長期均價略微下降,其他發電類型中長期價格呈現攀升的趨勢。年度合同重定價壓低按年,春節後負荷恢復又支撐邊際價格。核電穩定出力對系統具有支撐價值。

江蘇中長期分電源月度量價
06
按電源重排:誰在跌,誰在重新定價

從15省分電源類型看,火電均價按年下降13.96%,光伏下降15.05%,風電下降13.25%,核電下降10.93%;水電僅下降3.56%,穩定性最強。氣電加權均價為382.71元/兆瓦時,仍是常規電源較高水平。
關鍵提醒: 「新能源價格下降」不等於「新能源項目成本按年下降」。市場成交價下降,也不必然等於項目最終結算收入按年例下降,交易價格還受到出力時段、合同結構、區域供需和電量權重影響。
07
為什麼降價?
第一,燃料成本。煤價一季度低位企穩會直接壓低火電報價,二季度快速拉升,並且對各省現貨價格的傳導高度分化,火電邊際定價省份(廣東、江蘇、山東)明顯跟漲,新能源大發的北方省份(遼寧、山西、甘肅)則被新能源出力壓制,煤價傳導被打折扣;氣價變化則決定海南氣電等高成本電源的上限。
第二,新能源供給。風光裝機增加、集中時段出力和綠電交易擴容,會加劇同類電源競爭。2025年新能源上網電價市場化改革相關政策,也強化了市場價格信號。
第三,水電影響。四川、雲南、青海的水電量變化不僅影響水電本身,也會替代火電並改變風光成交空間。
第四,跨區域消納。西北、西南能否把資源優勢變成收益,取決於外送通道、受端需求、曲線匹配和本地消納。低價有時正是「電送不出去」或「同一時段供給過多」的結果。
第五,合同與現貨鏈。年度長協集中重籤、現貨價格傳導、偏差結算和輔助服務機制,都會改變發電企業願意鎖定的中長期價格。
第六,容量電價。 2026年起燃煤機組容量電價回收固定成本比例不低於50%,火電固定成本通過容量電費獨立回收,電能量報價下限下移,從機制上可能推動電能量價格下行。
電價正在下移,價值正在分層。
2026年前5個月的中長期市場,不是簡單的「普遍降價」,而是一次更深的價值重排:資源充裕地區繼續向低價區移動,負荷中心仍保有價格支撐,水電、核電和火電的穩定性價值被重新審視。下一階段,決定一度電價值的,不只是它由什麼設備發出來,更是它在什麼時間、什麼地點、通過什麼合同被系統需要。