智通財經APP獲悉,判斷一家醫療AI企業是否真正跨過商業化分水嶺,不能只看模型參數、產品數量或發布會聲量,而要回答三個更實際的問題:AI能力是否已經成為收入主體?同一套技術底座能否持續生產新的專科任務?模型能否通過高等級監管,真正進入臨床工作流?
德適-B(02526)8月7日發布的2026年中期業績,對這三個問題給出了較為清晰的答案。
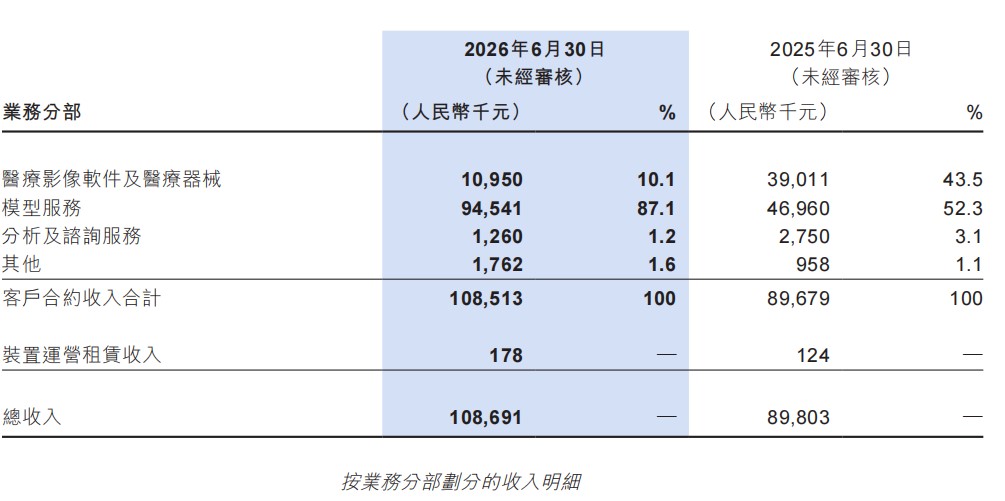
報告期內,公司實現營業總收入1.087億元,按年增長21.0%;毛利8050.4萬元,按年增長14.0%,綜合毛利率保持在74.1%的較高水平。其中,模型服務收入達到9454.1萬元,按年增長101.1%,佔總收入的86.9%。
如果說2025年還是德適商業模式轉型的驗證期,那麼模型服務收入佔比接近九成,意味着公司已經跨過一個關鍵節點:醫療影像大模型不再只是技術底座或產品附加功能,而成為了驅動收入增長的核心業務。
收入底盤更換:模型服務貢獻超過全部淨增量
德適本期收入增長的含金量,首先體現在增量結構上。
上年同期,公司技術許可收入為4696萬元,佔客戶合約收入的52.3%;2026年上半年,調整口徑後的模型服務收入增至9454.1萬元,佔總收入比重升至86.9%。模型服務在半年內新增收入約4758萬元,而公司整體收入淨增約1889萬元,前者相當於後者的2.5倍。
(截圖來源:德適科技2026中期業績報告)
這意味着,模型服務不僅貢獻了公司全部收入增量,還有效吸收了部分醫療影像軟件及醫療器械項目因預算審批、招標和驗收後移帶來的短期波動。德適的收入底盤,已經由器械和軟件銷售轉向模型能力輸出。
「技術許可」更名為「模型服務」,本身並不改變合同實質或收入確認方式。真正值得關注的,是業務內容已經擴展為三種相互補充的交付模式:模型及技術授權、iMedMaaS®雲端服務,以及SCTI本地化存算訓推一體機交付。
這三種模式分別適配不同醫療機構對數據安全、私有化部署、模型訓練和算力資源的需求。德適出售的由此不再只是某個現成算法,而是把醫院影像數據和醫生專業經驗轉化為專科AI能力的一整套生產服務。
雖然新舊類別並非完全同口徑,但2026年上半年模型服務收入已超過2025年全年8434萬元的技術許可收入,仍然直觀體現出相關業務體量的快速擴張。
真正的核心資產,不是158個模型,而是生產模型的系統
如果只把德適理解為擁有158個專科模型的公司,仍然低估了這份中報所展示的能力。
(截圖來源:德適科技2026中期業績報告)
傳統醫療影像AI往往遵循「一病一模型」的開發方式:每進入一個病種,都要重新收集數據、組織標註、訓練算法並完成臨床驗證。這種模式研發周期長、專業人員投入大,而且不同項目之間難以充分複用。
德適正在解決的,正是醫療AI無法規模化生產的問題。
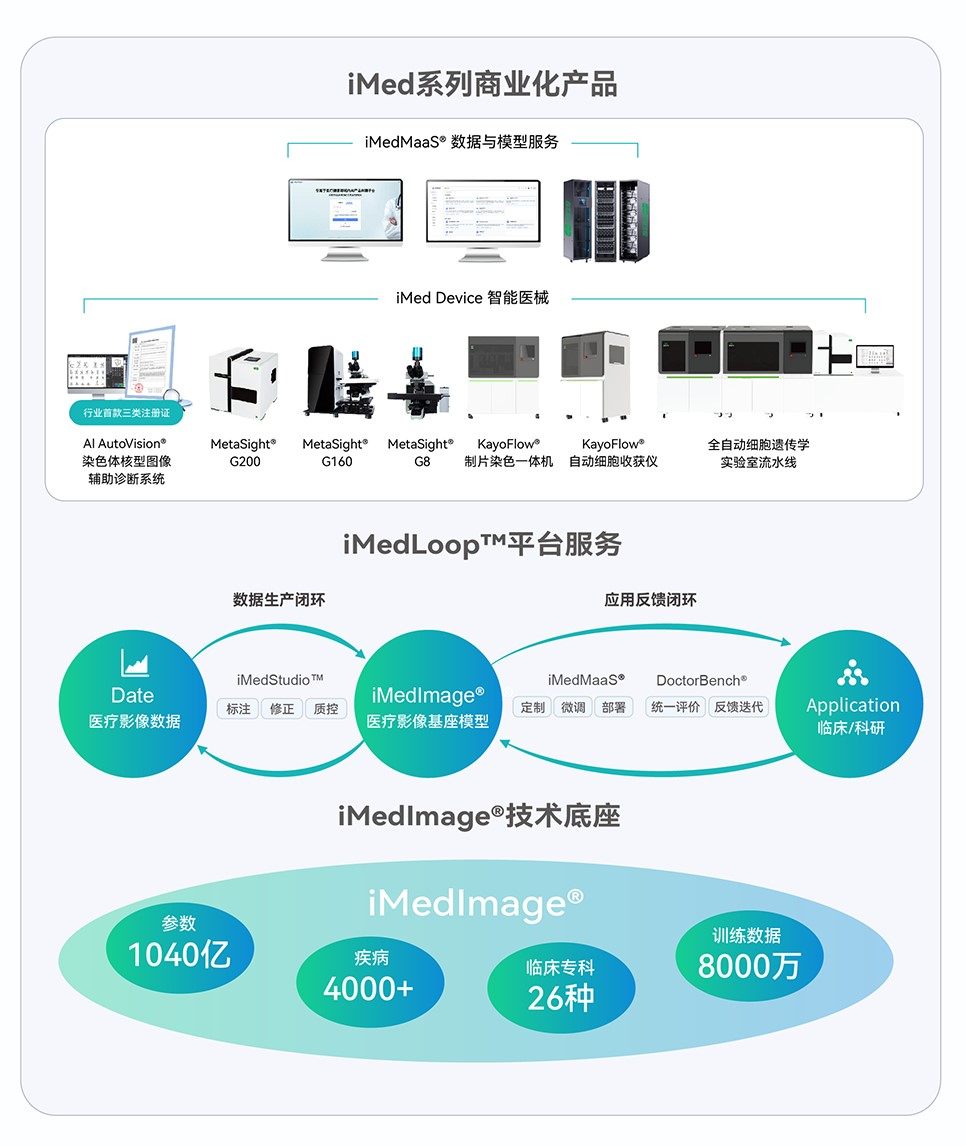
公司以iMedImage®醫療影像基座模型提供可複用的影像理解與推理能力;通過iMedStudio™完成數據處理、專業標註、人工修正、多人複覈和質量控制;依託iMedMaaS®開展專科模型訓練、定製、評測、發布與部署;再由DoctorBench®評價模型能力、安全性和適用邊界。
2026年7月發布的iMedLoop™,進一步將上述能力連接起來,貫通數據接入、智能標註、質量控制、模型訓練、統一評測、發布部署和應用反饋,形成從醫療影像數據到模型成果應用的全流程平台。
(截圖來源:一圖讀懂德適科技2026中期業績)
截至公告披露,iMedLoop™相關體系已有超過3000名專業人員參與,沉澱約2895萬份已標註樣本。DoctorBench®則覆蓋語言模型、多模態模型及臨床任務智能體三類賽道、25個醫療場景和任務,以及約12920個測試項目。在公司披露的限定題集和參評範圍內,iMedImage®綜合排名第一,八類場景均進入前三。
這些數據共同指向一個比「模型數量」更重要的事實:德適已經把原本分散的數據、工具、專家和工程流程,組織成一條醫療影像AI生產線。
從項目協作到監管產品,臨床閉環開始形成
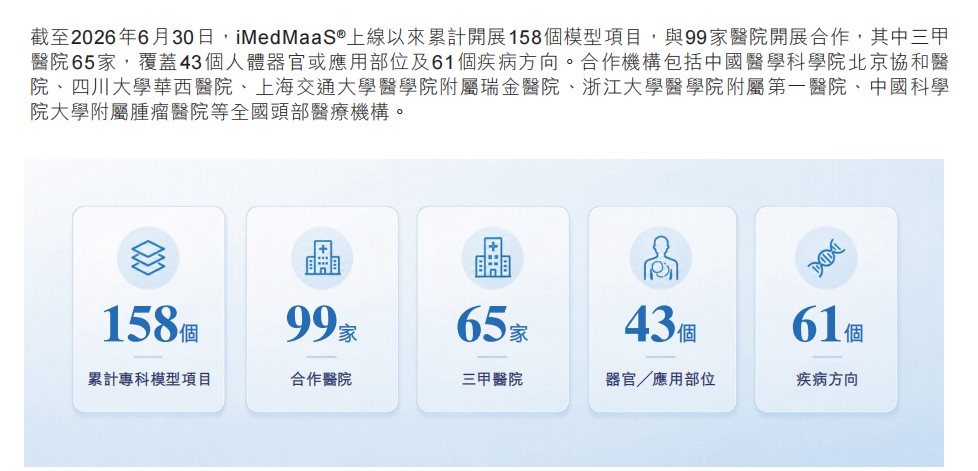
截至2026年6月底,德適累計開展158個模型項目,與99家醫院合作,其中包括65家三甲醫院,覆蓋43個人體器官或應用部位、61個疾病方向。
這些項目協作並不等同於158款商業產品或99家付費客戶,其更深層的價值,在於持續沉澱不同專科的任務定義、標註標準、評測方法、部署流程和臨床反饋。每完成一個項目,平台不僅增加一個模型,也增加一套可供後續任務複用的專業經驗。
醫療AI要真正產生臨床和商業價值,還必須跨過監管准入這一關鍵門檻。
2026年5月19日,德適AI AutoVision®染色體核型圖像輔助診斷軟件取得國家藥監局第三類醫療器械註冊證。該產品用於輔助完成外周血及羊水樣本G顯帶染色體核型圖像的切割、計數、識別、排列及疑似異常提示。
這張三類證的重要性,不僅在於增加了一款獲批產品,更在於驗證了德適能夠將醫療影像基座模型轉化為監管級醫療器械,打通「底層模型—專科開發—臨床驗證—註冊申報—商業交付」的完整路徑。
單點算法可以被追趕,但高質量醫療數據、臨床協作經驗、監管註冊能力和醫院部署體系需要長期積累。德適已經完成的,正是將這些高門檻環節整合進同一套生產平台。
平台飛輪轉動,增長不再依賴單一產品
德適未來的增長空間,不宜用「158個模型乘以單模型收入」的靜態方法推算。模型項目、診斷任務和收入合同之間並非一一對應,簡單乘法反而會掩蓋平台商業模式真正的價值。
更合理的觀察方式,是看兩種複用能否同步發生。
橫向是任務複用。iMedImage®提供通用底層能力,iMedStudio™、iMedMaaS®和DoctorBench®提供標準化工具鏈。新專科任務可以複用既有的模型能力、數據治理方法、評測體系和部署經驗,從而擴大平台能夠承接的器官、病種和影像模態範圍。
縱向是機構複用。醫療機構可以從模型訓練或技術授權開始,逐步延伸至本地部署、系統接入、模型迭代和新增任務。雲端服務、技術授權與本地一體機三種模式,也為不同規模、不同數據安全要求的機構提供了多層次入口。
更重要的是,實際應用還會反哺底層能力:專科模型進入臨床後產生的合規數據、測試結果、部署經驗和醫生反饋,可以繼續用於模型改進和後續任務開發,由此形成「基座模型—專科模型—服務及產品—實際應用反饋—模型迭代」的閉環。
應用越豐富,模型和工程體系越成熟;底座越強,新任務開發和交付效率越高。這種循環積累,纔是德適區別於單點醫療AI產品公司的核心平台效應。
政策與投入共振,產業化窗口正在打開
醫療影像AI的外部環境也在發生變化。
國家五部門發布的《關於促進和規範「人工智能+醫療衛生」應用發展的實施意見》明確提出,到2030年,推動實現二級以上醫院普遍開展醫療影像智能輔助診斷等人工智能技術應用。這為醫療影像AI建立了清晰的需求端時間表。
數據供給端同樣加速完善。2026年6月,國家醫保局發布《「醫保影像雲」基礎規範》,推動影像檢查數據跨機構、跨區域互通。截至6月底,全國醫保影像雲索引數據累計已接近4.4億條。前者打開應用需求,後者建設數據基礎,醫療影像AI正在由單院試點走向更加系統化的基礎設施建設階段。
德適也在為這一產業窗口持續投入。上半年,公司研發成本達到6411.8萬元,按年增長67.4%,相當於同期收入的約59%。其中,算力服務開支4579.2萬元,佔研發成本約71.4%,主要投向基座模型升級、數據治理、專業工作流建設、統一評測以及核心產品研發。
公司期內虧損擴大至5588.3萬元,主要與研發投入增加、上市相關開支、銷售及行政投入上升和其他收入減少有關。從經營結構看,德適當前呈現的是「核心業務高速增長與平台建設高投入並行」的發展特徵,而不是收入端失去動力。
截至期末,公司持有現金及現金等價物約6.55億元,流動資產淨值約7.01億元,資產負債率約13%,為持續研發、產品註冊和商業化拓展提供了較為充足的財務空間。
結語:德適正在出售醫療影像AI的生產力
德適這份中報最重要的信息,不只是模型服務收入按年翻倍,也不只是其佔總收入接近九成,而是圍繞醫療影像AI商業化的幾條關鍵鏈路已經開始同時運轉:
基座模型能夠不斷孵化專科任務,數據平台能夠支撐專業化生產,三類證驗證了監管級產品轉化能力,多種服務模式則為模型能力提供了真實的收入接口。
由此,德適的身份也變得更加清晰。它不只是一家醫療大模型公司,也不只是染色體診斷設備和軟件提供商,而是在構建一套連接數據、專家、模型、監管與臨床應用的醫療影像AI研究與生產加速平台。
醫療AI上半場解決的是「模型能不能用」,下半場要回答的是「模型能否持續生產、規模交付並形成收入」。模型服務收入佔比近九成,表明德適已經率先進入後一階段。
當更多專科任務、醫療機構和監管產品接入同一平台,德適所輸出的將不再是彼此孤立的AI工具,而是醫療影像智能化所需要的底層生產力。這纔是公司中報背後更值得重視的長期價值。