來源:柒財經
行業步入緩步慢行的新周期,銀行間的差距還在不斷拉大。
以信用評級為例。受益於區域經濟發展活躍度,通過改革化險、強化資本實力等舉措,年內已有重慶三峽銀行、遂寧銀行、浙江富陽農商行等六家中小銀行,迎來主體信用評級上調。
反觀另一頭,常德農商行、湘潭農商行、山西長子農商行、湖北孝感農商行四家機構,則共同遭遇評級機構扣分降級。
升降並立,喜憂殊途。中小銀行陣營的K型分化格局悄然浮現。
01
四家農商行的共同遭遇
湖北孝感農商行是今年首家評級下調的銀行。
2026年7月3日,中誠信國際發布湖北孝感農商行2026年度跟蹤評級報告,將其主體長期信用等級由A+調降至A,存續的兩隻二級資本債,債項等級同步由A下調至A-,評級展望維持穩定。
7月30日,聯合資信對外披露山西長子農商行2026年度跟蹤評級結果,將該行主體長期信用等級由A下調至A-,存續二級資本債券「19長子農商二級」信用等級同步下調至BBB+,主體與債項評級展望均保持穩定。
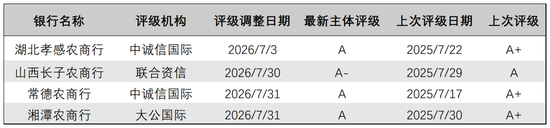
緊接着的7月31日,常德農商行和湘潭農商行雙雙收到評級下調通知。
中誠信國際將常德農商行主體信用等級由A+下調至A,將「21常德農商二級」債項等級同步下調至A-;大公國際將湘潭農商行主體信用等級由A+下調至A,其存續的二級資本債券也一併下調一個子級。
相較其他三家,常德農商行的信用評級已經連續兩年「開倒車」。
2025年7月,中誠信國際將常德農商行主體信用等級由AA下調至A+,主要依據是該行不良貸款率上升、盈利能力下滑及資本充足率低於監管要求。
時隔一年,中誠信國際再次出手,常德農商行的困境盡顯無遺。
02
雷同的「病竈」
深挖上述四家銀行被下調評級的邏輯,幾乎全部圍繞資產質量惡化、盈利能力承壓、資本補充不足等負面因素,以及由此形成的風險傳導鏈條。
以常德農商行為例。中誠信國際給出的理由大抵可以總結為四點:
不良貸款、關注類貸款及逾期貸款佔比上升,資產質量下行,撥備覆蓋率處於低位;信貸需求不足,不良貸款覈銷加大,一般性貸款在總貸款中佔比持續下降,而富餘資金運作收益偏低,整體盈利能力較弱;資本充足水平大幅下降,已低於監管要求;抵債資產規模較大且處置較為困難,面臨較大資本補充壓力。

數據佐證判斷,截至2024年末,常德農商行不良貸款率4.81%,較上年末抬升1.8個百分點,2025年一季度末繼續向劃線至4.88%;撥備覆蓋率僅為82.96%,並進一步降至2025年末的76.87%,遠遠低於監管要求的150%。
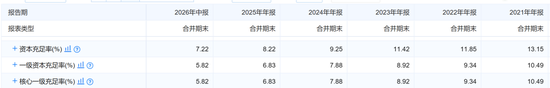
於2021年末—2025年末和2026年中期,常德農商行的資本充足指標持續惡化,一級資本充足率從10.49%下滑到5.82%。
經營效益層面,2024年、2025年,常德農商行分別僅實現微利0.03億元、0.08億元。2026年中期,該行淨利潤回升到0.09億元,但營收仍未扭轉疲態,按年下降27.1%。
山西長子農商行則受困於對煤炭產業的過度依賴。評級報告指出,該行製造業及批發零售業貸款與採礦業相關度較大,煤炭市場的任何波動都可能引發連鎖反應。
2023年末至2025年末,山西長子農商行的不良貸款率從2.95%攀升至5.46%的絕對高位,三年增加2.51個百分點;截至2025年末,建築業貸款不良率高達9.30%,關注類貸款佔比31.25%,未來資產質量下遷壓力巨大。
湘潭農商行的主要問題在於客戶集中度指標不滿足監管要求,信貸資產質量易受大客戶經營情況變化影響。
該行的不良貸款率在三年多的時間裏快速走高,從2023年末的2.39%上揚至2026年一季度末的3.73%,漲幅超過1.3個百分點。
在資產質量滑坡引發的多米諾骨牌效應下,湘潭農商行的業績全面收縮。2023年、2024年、2025年,其營收降幅分別為8.02%、1.64%、36.38%、14.4%;淨利潤降幅分別為25.91%、33.19%、97.12%。2026年中期,營收1.62億元,按年下降14.4%;淨利潤0.03億元,按年下降95.28%。
湖北孝感農商的狀態同樣令人揪心。由於深度綁定房地產,該行的風險敞口急劇放大,拖累盈利能力。
截至2025年末,湖北孝感農商行房地產業、建築業及住房按揭貸款合計佔總貸款比重23.26%,其中建築業貸款不良率4.55%。
賬面不良之外,更值得警惕的是藏在暗處的隱患。截至2025年末,該行展期、借新還舊、無還本續貸等延展期貸款,佔到總貸款的9.23%,給後續資產質量劣變埋下「暗雷」。
信用基本面的削弱更為直觀。2025年孝感農商行實現淨營業收入3.60億元,按年下降51.12%;淨利潤0.36億元,按年下降31.79%。2026年一季度,營收0.7億元,按年下降56%;淨利潤0.26億元,按年下降56.45%。
03
結語
四家農商行遭遇評級下調,並非孤立事件,而是中小銀行群體在「K型分化」趨勢下的微觀縮影,也揭示出行業新周期下殘酷的現實:
在宏觀經濟深度調整,國內信貸需求偏弱,LPR(貸款市場報價利率)重新定價、「內卷」烈度加劇的複雜環境中,並非所有玩家都能平穩穿越風雨。
區域經濟的底色、產業結構的分野、自身經營能力的差異,正在將原本同屬一類的銀行推向截然不同的命運。
上調與下調互現,是市場給出的客觀排序,也是考驗各家銀行能否掙脫負向螺旋、找到出路的信號。
對於大量根基淺、底子弱、業務拓展空間窄的中小銀行來說,真正的挑戰,還在後頭。