炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:華爾街見聞
8月12日港股盤後,騰訊交出一份「看起來不錯」的二季報:營收2047.85億元,按年增11%;Non-IFRS經營利潤756.4億元,按年增9%。
兩個數都略高於市場預期,按說該漲。但第二天,騰訊收跌近4.5%。
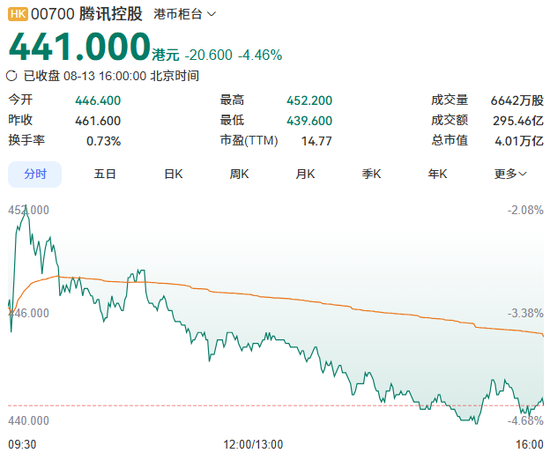
市場沒在慶祝。它盯着的,是另一個數字——資本開支527.84億元,按年暴增176%,是去年同期的2.8倍;自由現金流-138億元,上市以來第一次轉負。
光AI新產品這一塊,一天就要燒掉超過1個億。這筆錢,騰訊到底在賭什麼?
同樣是砸錢,三家巨頭的姿勢已經分岔。
阿里把算力當生意,靠出租GPU換收入;字節All in自己的豆包和AI應用;騰訊的選擇最特別——賣算力這件事,被管理層排到了資本開支的第三位。
騰訊不是賣算力,是在押入口
騰訊把錢花在哪,電話會里說得很清楚,而且排序相當硬核:
第一,訓練更大更好的混元模型;第二,給WorkBuddy背後的混元、DeepSeek和其他模型提供推理算力;第三,纔是雲。
模型第一,WorkBuddy第二,雲第三。
這不是一條「出租GPU賺快錢」的路。騰訊把這輪投入優先服務自己的模型和AI原生應用。
馬化騰開場就點了一句:WorkBuddy按月度互動量,已經排到中國AI生產力服務第一。
更直接的是首席戰略官詹姆斯·米切爾那句——「確認WorkBuddy正在跑出來(breaking out)之後,果斷向其傾斜資源,同時壓低了組合裏其他一些新AI產品的優先級。」
「其他新AI產品」,最明顯的就是元寶。一年前還是騰訊C端AI捧在手心的「親兒子」,這一季,明擺着被降級成了實驗田。
騰訊把籌碼,從「做一個聊天機器人」,換成了「做一個AI原生入口」。

基本盤沒壞,是AI在喫掉增量
很多人的第一反應是「騰訊利潤被AI拖垮了」。把賬拆開看,不是這麼回事。
財報裏有個被忽略的數字:如果剔除混元、元寶、WorkBuddy、CodeBuddy這些新AI產品,騰訊的Non-IFRS經營利潤是861億元,按年能增19%;而表觀增速只有9%。
861減756,正好105億,這就是騰訊在AI新品上單季燒掉的錢。注意,這還不算那筆527.84億資本開支——純粹是訓練、推理、補貼免費用戶這些當期花銷。上個季度是88億,這個季度又多了17億,賬單越滾越大。
換句話說,騰訊的傳統業務還在釋放利潤彈性,是AI把這份增量喫掉了。
基本盤也不差。廣告收入435.65億元,按年增21.8%,連續三個季度加速——17%、20%、22%。視頻號用戶時長漲了20%,廣告加載率還遠低於同行,彈藥沒打完。國內遊戲473億元,按年增17%,《三角洲行動》《無畏契約》端遊日活都創了新高。
所以市場真正糾結的,只剩一個問題:這1個億一天的賬單,要燒到什麼時候才見回頭錢。

每天一個億,換來了什麼
先看已經燒出來的東西——說實話,比很多人以為的多。
混元Hy3正式版,7月上線後,日token消耗量比預覽版漲了6倍,在OpenRouter上穩定排進全球前三。更大的Hy4要等年底,之後還有Hy5。「SOTA」(業界頂尖)這個詞,電話會里被管理層至少唸叨了三遍——看得出來,騰訊是真憋着一股勁。
WorkBuddy已經開始談錢了。第三方數據更硬:易觀統計,WorkBuddy PC端6月訪問量2097萬次,國內同類產品第一,超過第二、三名之和。
劉熾平給它的定位是「面向agentic AI的靈活工作空間」,盯的是辦公人群和「一人公司」這類自主經營者。騰訊甚至在開發者社區的任務流裏埋了「技能付費與分成」機制——開發者做的技能被調用,就能分到收益。
這已經不是「做個AI助手」的打法,是在搭一個能收租的生態。
付費用戶的毛利率已經接近騰訊雲整體水平,但因為它還在補貼免費用戶,整體毛利偏低。
管理層還專門解釋了一個會計細節:用戶在WorkBuddy上的訂閱款,從收到現金到確認為報表收入,有比較長的時滯,「現金收款正在大幅爬坡」。
翻譯一下:WorkBuddy的錢已經在進了,只是報表上還看不見。
最體現「燒錢是真景氣」的,是管理層無意間透露的一個細節——幾個月前預付下單的部分算力,如果按當前價格轉手,能賺30%以上。「只是騰訊不可能這麼幹。」
算力價格不跌反漲,說明一件事:國內平價模型沒把算力需求打下來,模型越便宜,大家用得越多。
劉熾平還留了一句更硬的底牌:「如果直接把商業模式調成出租算力,騰訊不僅不會虧,反而能盈利。這個備選方案一直在,也讓騰訊比較有底氣。」
說白了,這場豪賭是有兜底的——最壞的情況,也能把GPU租出去回本。
勝負手不在當下,在微信
這纔是這筆豪賭真正的落點。
騰訊手裏最大的資產,是14.39億月活的微信。
管理層這輪反覆講一個詞:「AI優先」(AI-first)。總裁劉熾平打了個比方:QQ是PC時代的社交工具,微信把它放大了10倍以上,因為微信是移動優先的;AI時代,微信生態同樣有機會,先被AI賦能,再變成AI優先的生態。
落到產品上,就是微信「小微」——一個由定製化模型WeLM驅動的AI助手,現在還在小範圍灰度,能力「收着」(需要用戶介入、多步確認)。
瑞銀的分析師問了個全場最刁鑽的問題:智能體把交易路徑縮短了,用戶用爽了、不看廣告了,怎麼辦?
劉熾平的回答很有底氣:「只要能交付這種體驗、控制好交付成本,微信生態就會擴張,並基於現有變現機制轉化出大量價值。」
先讓大家用爽。至於怎麼賺錢,騰訊有的是辦法。

短期壓估值,長期看曲線
落到盤面上,怎麼理解這筆豪賭?
對騰訊自己,高盛、瑞銀、傑富瑞、摩根大通四家全部維持積極評級,但都下調了短期盈利預測和目標價。
高盛從700砍到670港元,瑞銀從780到770,傑富瑞750,摩根大通690。摩根大通的判斷最接近當下情緒:「估值不高,但在缺少明確催化和可審計AI收入之前,股價難以迅速重估。」
對算力鏈,騰訊是把全年資本開支預期從1700億上調到2500億的人。這個數本身就是AI算力需求的風向標——它加倉,鏈條上的服務器、光模塊、GPU需求就有底。
對港股科技,這份財報還順帶做了個壓力測試:連騰訊這種現金流機器都要為AI延遲利潤兌現,其他還在燒錢的小廠,估值就更難講了。AI應用這條線,短期會一起被壓估值,直到有人先跑出可審計的收入。
接下來值得盯四件事:年底混元Hy4到底能不能打;WorkBuddy的留存和付費率;微信小微什麼時候從灰度走向規模;騰訊雲TokenHub的日token量(已經25萬億,兩個月漲5倍)還能不能繼續翻。
觸發點很清楚:年底混元Hy4的表現、WorkBuddy的留存與付費數據、微信小微什麼時候放開灰度。失效條件也清楚:如果資本開支繼續超預期上行、而AI收入曲線遲遲畫不出來,市場的耐心會先耗盡。
管理層也留了句定心丸——這筆投入是「今明兩年的一筆整筆啓動投資」,不是每年都要加同樣的量,後續追加會跟回報掛鉤。
意思是,不會無腦燒。
說到底,騰訊這輪的底氣,是它燒得起。錢夠不夠從來不是問題,問題是這每天一個億,到底能不能燒出一條大家都能看見的收入曲線。燒出來了,就是下一個十年的門票;燒不出來,市場可沒那麼多耐心。