智通財經APP注意到,今年早些時候,富國銀行做出了一個大膽的大宗商品價格預測,這是該大型機構多年來做出的最激進的預測。
這一預測引人側目。它意味着那種通常只出現在投機性資產中的回報率。在幾個月的時間裏,這項交易策略確實奏效了。
但隨後市場發生了變化。這一預測被下調。接着又被再次下調。這單單是在 2026 年的第三次修正,富國銀行年初的預測與如今的預測之間的差距,已經大到足以讓任何關注它的人都無法忽略。
富國銀行投資研究所將 2026 年黃金目標價從先前的每盎司 5300 美元至 5500 美元下調至 4900 美元至 5100 美元。其 2027 年的目標價也從 5800 美元至 6000 美元下調至 5400 美元至 5600 美元。兩個預測區間的高低端均下調了 400 美元。
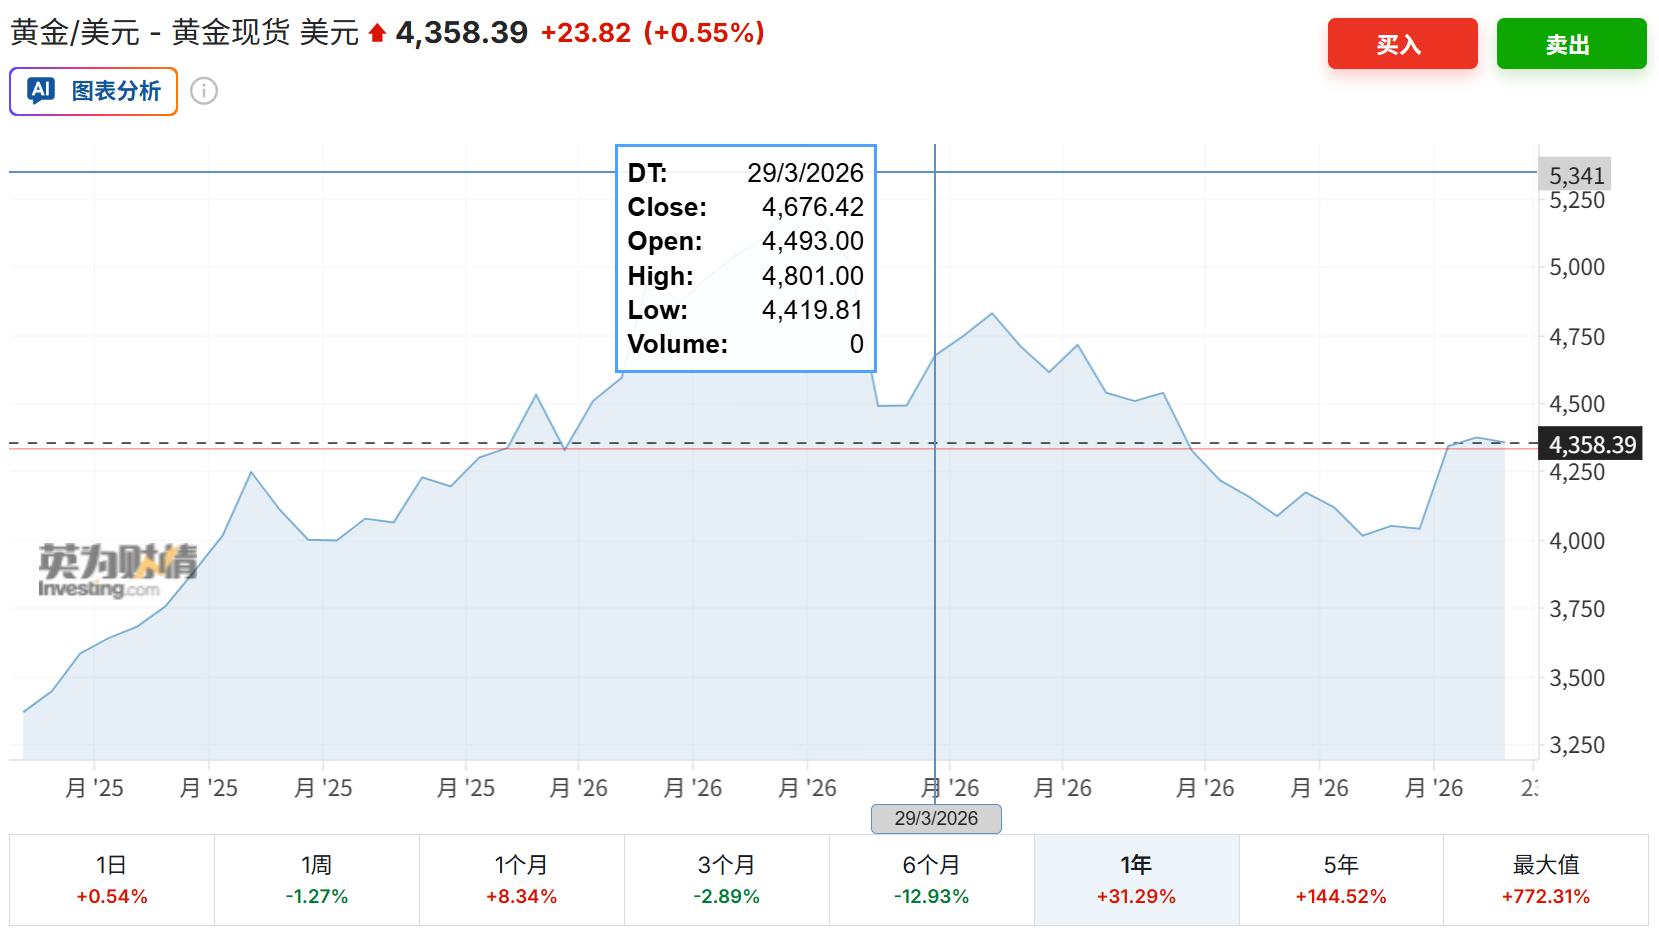
富國銀行下調 2026 年黃金目標價
今年 2 月,富國銀行曾將 2026 年黃金目標價上調至 6100 美元至 6300 美元。當時黃金交投於 4961 美元附近。該銀行當時預計到今年年底將有 23% 至 27% 的上漲空間。
當時的邏輯很直接:利率即將下調,各國央行正在買入,黃金擁有結構性支撐。
然而,這一邏輯碰了壁。黃金在 1 月份創下近 5594 美元的歷史新高,隨後急劇回調。聯儲局轉趨鷹派,美元走強,美債收益率居高不下。到了 6 月,富國銀行將 2026 年的目標價下調至 5300 美元至 5,500 美元。
7 月過去了,沒有再次下調。但 8 月迎來了第二次下調。
從 2 月份的頂峯算起,2026 年目標價的中位數已從 6200 美元降至 5000 美元。在六個月內,每盎司降低了 1200 美元。
2 月份的目標價建立在兩個假設之上:聯儲局將降息,以及各國央行將繼續買入。
然而,聯儲局並未降息,央行的買入步伐也放緩了。自那時起,富國銀行一直在修正其目標價。
8 月的金價回調
8 月 18 日現貨黃金交易價格在每盎司 4397 美元左右。美債收益率上升和油價上漲是罪魁禍首。較高的收益率對黃金尤為不利,因為這種金屬不支付任何利息或股息。
當債券收益率更高時,投資者持有黃金而不是債券就會面臨實實在在的機會成本。而這一成本整年來都在上升。
富國銀行在 7 月份表示,金價已從 1 月份的高點下跌了 20% 以上。原因是由多種因素交織而成:大漲後的獲利了結、ETF 資金流出、對聯儲局更緊縮政策的預期、美元走強以及部分央行暫時的拋售。
在資金流出的高峯期,美國上市的黃金基金單月贖回額達到約 53 億美元。這些動態因素沒有一個得到完全逆轉。因此,預測的上限再次被降低。
與原油的關聯雖不那麼直觀,但依然真實存在。油價上漲推高了通脹預期,而更高的通脹預期又推動債券收益率走高,更高的債券收益率使得黃金的競爭力下降。整個夏天的大部分時間裏,這一機制一直在對黃金產生不利影響。
那些在今年早些時候基於另一套假設進行佈局的多頭對此深有體會。
不過,該銀行仍預計金價將會上漲。新的 2026 年預測區間 4900 美元至 5100 美元仍高於當下的交易價格。從 4397 美元計算,該區間意味着 11% 至 16% 的上漲空間。2027 年 5400 美元至 5600 美元的目標價則意味着 23% 至 27% 的上漲空間。
大方向沒有變,改變的是時間表和預測上限。
黃金盛宴推遲
下調目標價與看跌翻轉之間有着實質性的區別。富國銀行並不是在建議拋售黃金,而是表示金價的上漲速度和幅度不會像 2 月份預期的那樣快、那樣高。
對於一直在利用華爾街目標價來構建回報預期的投資者來說,這一點至關重要。
在 2 月份,富國銀行稱黃金到 2026 年底是一個潛在漲幅超過 23% 的機會。而現在,它變成了 11% 至 16% 的機會,更大的漲幅已被推遲到 2027 年。
央行需求、外匯儲備多元化和地緣政治不確定性依然包含在該銀行的研報中。富國銀行並未放棄持有黃金的這些理由。長期居高不下的利率和強勁的美元只是推遲了實現的時間表。這是對變化情況客觀真實的解讀。
那些押注金價在 12 月前快速衝上 5400 美元或更高水平的投資者受到的影響最大。如果投資者此前一直期待舊的目標價,那麼新的目標價無疑是一次顯着的下調。
如果投資者只是將黃金作為長期保值手段來持有,這次下調就沒有那麼戲劇性。富國銀行依然看好金價創下新高,只是將時間移到了 2027 年。
眼下,黃金對美國利率走向和美元的敏感度超過了幾乎任何其他變量。投資者正在等待聯儲局即將在 8 月 20 日公布的 7 月會議紀要。
這份紀要可能會預示 9 月是會加息還是按兵不動。這一信號對於黃金下一步走勢的揭示作用,將遠勝於任何銀行給出的目標價。