來源:基本面解碼
導語:
【上篇】BMS天價授權收入在報表內如同「幽靈」般無法勾稽、在擁有近百億高流動性資產的同時維持超41億高息負債呈現典型「大存大貸」特徵。
【下篇】:主營藥品銷量下滑而分銷與預付賬款卻異常背離、以及超25億元研發費用與前五大供應商採購額的鴻溝。

百利天恒,於2023年1月登陸上交所科創板。作為一家聚焦腫瘤治療領域的現代生物醫藥企業,公司重點佈局ADC、ARC與GNC三大技術賽道。2023年末,公司與跨國藥企BMS達成全球戰略合作,總交易額最高可達84億美元,創下國產創新藥出海紀錄。
受此大額首付款確認影響,公司2024年業績實現「驚天逆轉」,營收達58.22億元,歸母淨利潤37.08億元;但2025年及2026年一季度,因許可費收入減少及研發投入持續增加,公司再度陷入虧損(2025年淨虧損10.54億元)。目前A股總市值約在1250億元左右。
目前百利天恒推進「A+H」雙重上市,於2026年8月6日再次向港交所遞交H股上市申請,這已是公司第三次衝刺港股IPO(此前曾於2024年7月首次遞表,並在2025年11月因市場情況主動延遲發售)。本次港股IPO募資擬主要用於推進核心產品宜澤康及T-Bren等管線的全球臨床試驗、生產基地升級以及拓展海外業務。

百利天恒聯席保薦人兼整體協調人(4家)中信里昂證券、富瑞金融集團(Jefferies)、中金公司香港證券、德意志銀行香港分行。整體協調人(1家)國投證券(香港)。
17.76億元BMS里程碑收入卻在年末應收賬款科目中僅剩千萬元,未產生現金流入的情況下如何從資產負債表中消失?
在現代復記賬法下,任何一筆營業收入的確認,其借方必然對應着資產的增加(如貨幣資金、應收賬款或合同資產)或負債的減少(如預收賬款或合同負債的結轉)。然而,百利天恒在2025年度確認的BMS鉅額里程碑收入,卻在期末資產負債表中「憑空消失」,是否構成重大財務異常?
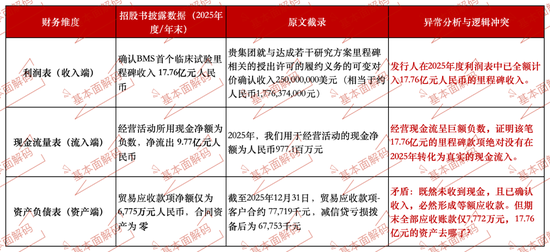
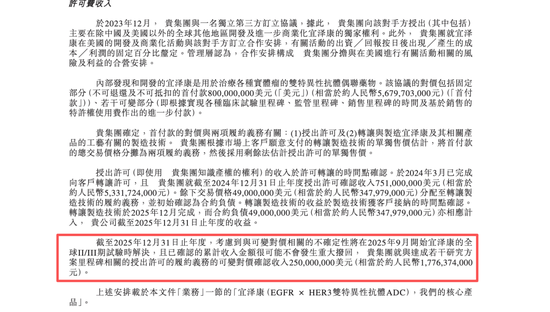
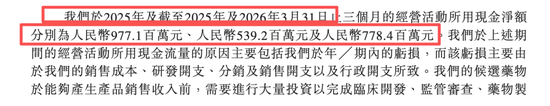
上述數據呈現出極其荒謬的會計錯配。根據《國際財務報告準則第15號——客戶合同收入》(IFRS 15)及《企業會計準則第14號——收入》,企業履行履約義務確認收入時,若客戶尚未支付對價,必須確認相應的應收款項或合同資產。百利天恒在2025年度單筆確認了17.76億元人民幣的里程碑收入,但在2025年末的《貿易及其他應收款項》明細中,整個「貿易應收款項」科目僅有7,771.9萬元,甚至加上預付供應商款項、可收回增值稅等,全部「貿易及其他應收款項」總額也僅為4.15億元人民幣。
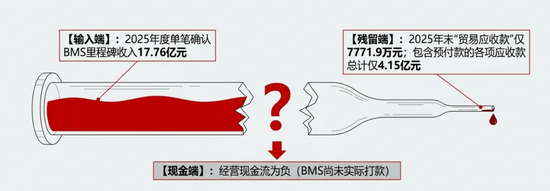
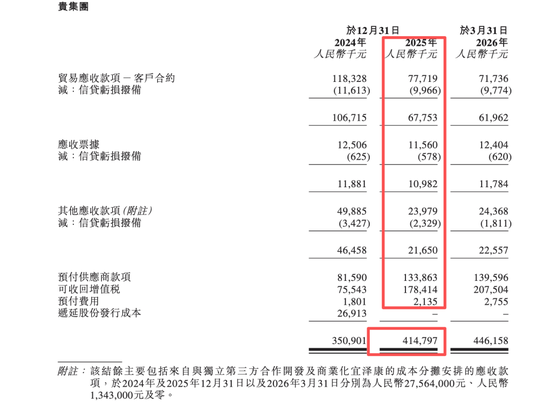
既然2025年確認了高達17.76億元的里程碑收入,且未收到現金(經營現金流為負),為何年末應收賬款僅有區區7,772萬元?這17.76億元的鉅額資產如何在不產生現金流入的情況下從資產負債表中消失?前後表述是否矛盾,披露是否準確。此等基礎的財務勾稽關係斷裂,【中信里昂證券、富瑞金融、中金公司、德意志銀行、國投證券】在內核與質控程序中竟視而不見?

即使拋開上述的勾稽關係斷裂不談,該筆17.76億元里程碑收入的確認時點同樣令人費解,或涉嫌利用會計估計的自由裁量權提前確認收入以粉飾報表,或誤導投資者。
招股書(申請版)披露,該里程碑的觸發條件是「在2025年12月31日或之前於美國啓動將許可產品作為1L或2L治療的首個II期或III期試驗」。發行人自述「由於許可產品在美國...的三項全球II/III期試驗均已於2025年12月31日或之前開始患者給藥,我們於2025年根據BMS協議就首個臨床試驗里程碑確認收入」。

然而,從臨床醫學與新藥研發的專業視角來看,「首例患者給藥」(FPI)僅僅是漫長臨床試驗的起點。在國際通行的藥企合作協議中,里程碑付款的可變對價確認必須滿足「極可能不會發生重大轉回」的嚴格限制條件。在尚未獲得任何實質性臨床終點數據(如ORR、PFS、OS等)、未證明藥物在目標人群中的療效與安全性,且BMS尚未實際打款確認的情況下,單憑「開始患者給藥」這一單一且初步的動作,即在當年將17.76億元全額確認為當期收入,是否屬於激進的會計處理?
【中信里昂證券、富瑞金融、中金公司、德意志銀行、國投證券】是否詳細審閱了BMS協議的原文條款?BMS協議中關於里程碑付款的具體確權條件是否僅為「首例患者給藥」而無任何後續跟進要求?是否函證了BMS關於該筆款項的支付意願及支付時間表?
坐擁近百億資金卻承擔高昂利息,這種高存高貸的資金結構是否指向異常的資金運用
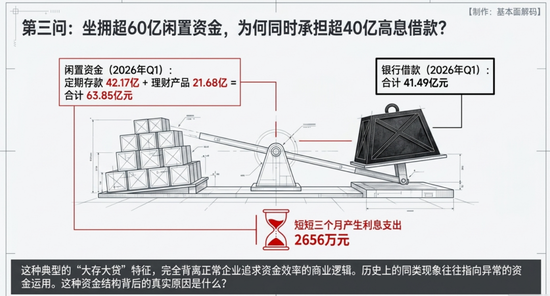
招股書(申請版)數據勾勒出了一幅完全不符合正常企業商業邏輯的資金圖譜。發行人在擁有天量閒置流動資金的同時,卻在不斷向銀行大舉借債,且借債規模與利息支出呈爆炸式增長,這是證券監管中最為典型、也是風險等級最高的「存貸雙高」異象。
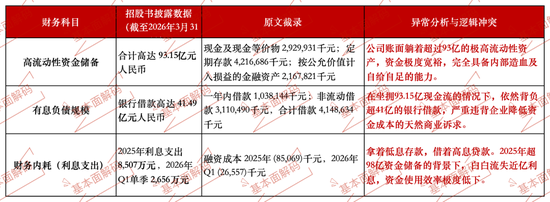

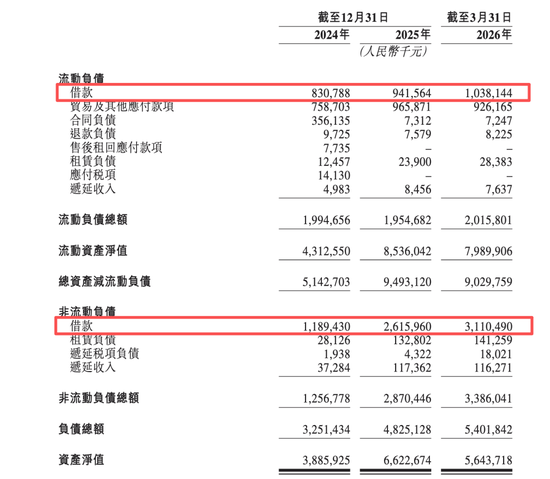
百利天恒在2026年一季度末擁有42.17億元的定期存款以及21.68億元的理財產品(按公允價值計入損益的金孖展產)。這兩項資金合計高達63.85億元,完全屬於閒置可動用資金。然而,公司同期卻維持了41.49億元的銀行借款,導致2026年一季度短短三個月內就產生了2,656萬元的利息支出。
這不禁讓人聯想到資本市場過往諸多惡性財務造假案(如康得新、康美藥業)中的「存貸雙高」手法。相關交易的商業合理性存疑,是否損害上市公司利益?