文|投資時間網 董琳
從規模增長到效益優先,知名男裝品牌中國利郎有限公司(下稱中國利郎,1234.HK)仍在DTC轉型中持續攻堅。
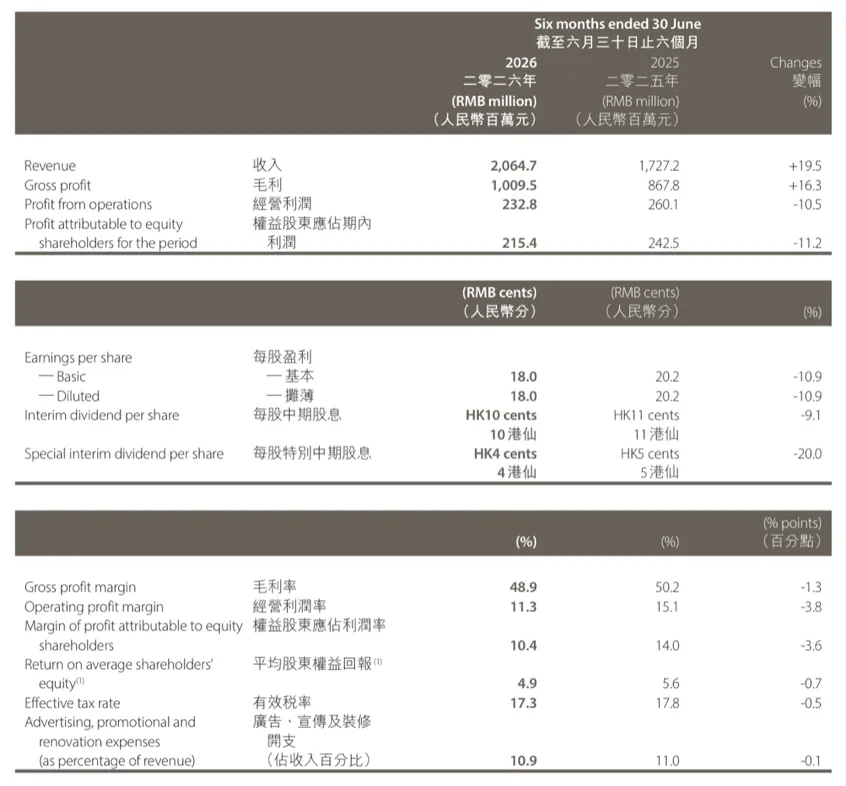
8月17日午間,中國利郎發布2026年中期業績報告。數據顯示,上半年公司實現收入20.65億元(人民幣,下同),按年增長19.5%;權益股東應占期內利潤為2.15億元,按年減少11.2%。公司擬派發每股中期股息10港仙及每股特別中期股息4港仙,上年同期派發股息及特別股息分別為11港仙與5港仙。
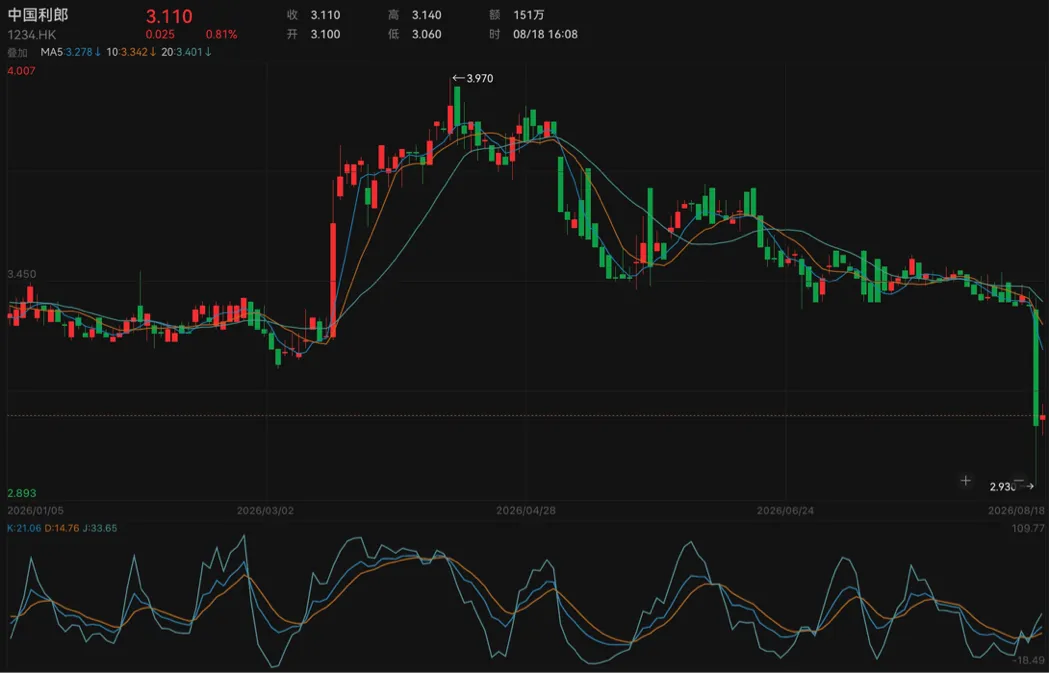
財報發布後,中國利郎午後股價直接跳水,盤中一度跌超13%。截至8月18日收盤,該公司微漲0.81%,報於3.11港元/股(不復權),市值為37億港元。
投資時間網、標點財經研究員注意到,當前中國利郎正經歷着渠道模式切換,短期紅利集中釋放於收入端,而模式轉換帶來的成本壓力,則持續向利潤端傳導。
從盈利能力指標來看,上半年公司整體毛利率為48.9%,按年減少1.3個百分點;但經營利潤率為11.3%,按年下滑3.8個百分點,下滑幅度是毛利率的約三倍。
中國利郎明確2026年下半年經營目標:新零售收入力爭實現20%及以上增長,整體零售額增幅不低於10%。從目標設定不難看出,現階段公司仍優先看重渠道變革帶來的收入增量。這不免讓市場重新審視:面對複雜多變的經營環境,中國利郎「以規模換利潤」的階段性陣痛,還將持續多久?
2026年以來中國利郎股價走勢情況(港股/元)
數據來源:Wind
財報顯示,2026年上半年,公司旗下「利郎LILANZ」主系列及「利郎LESS IS MORE」輕商務系列雙核心驅動業務穩步增長,專攻高端細分市場的高爾夫品牌「萬星威Munsingwear」按計劃有序推進,海外市場的拓展逐步發展。
其中,得益於轉型DTC的營運效益增長,以及春節銷售旺季延長,中國利郎主系列上半年實現收入13.42億元,按年增長12.7%;由於門店銷售和新零售良好勢頭帶動,輕商務及其他系列實現收入7.23億元,按年增長34.7%,增速保持強勁走勢。
從銷售渠道來看,目前,中國利郎以多元化渠道架構覆蓋不同消費場景:主系列採用代銷、分銷、DTC和電商直營模式;輕商務則全面以線下及電商純直營模式營運。上半年,公司繼續優化銷售渠道,按計劃在優質地段開設面積更大、裝修更新穎門店,並關閉低效門店。截至2026年六月底,中國利郎共有2820家門市,期內淨增加3家,總店鋪面積較去年底增加1.3%。
儘管門店擴張節奏有所放緩,但公司DTC主系列門店持續擴張。繼前兩年完成東北地區、江蘇省、山東省及重慶市的轉型工作後,2026年上半年中國利郎進一步將湖北省納入DTC體系,實現對該區域銷售網絡的直接運營。截至6月末,公司DTC模式主系列門店達367家,較2025年末新增83家,佔全部主系列門店比重為13%。
中國利郎在財報中表示,渠道層級的精簡有助公司更直接掌握終端銷售數據與市場動態,提升門店營運效率與庫存調配靈活性;同時,有助於公司有效調整產品策略與營銷資源投放。
2026年上半年中國利郎財務摘要(人民幣百萬元、%)
數據來源:公司財報
不過,終端收歸自營後,也意味着更多門店運營費用和庫存壓力由公司直接承擔。
存貨層面,截至2026年6月末,中國利郎存貨規模為14.39億元,與去年底基本持平,但平均存貨周轉天數從去年同期的231天升至250天,公司貨品從入庫到完成銷售,周期超過8個月。男裝產品普遍具有較強季節性,款式、面料存在時效性,存貨時間越久,貶值的概率越高,期內公司存貨撇減金額按年增長118.6%,已反映出一定的庫齡壓力。
此外,在鞏固天貓、京東、抖音等成熟平台的基礎上,中國利郎進一步佈局拼多多、微信視頻號、得物等新興流量渠道。數據顯示,上半年公司線上新零售業務實現高速增長,新零售收入按年上漲39%。
伴隨着新零售規模的擴張,平台流量投放、佣金、直播履約等新增開支亦同步走高。上半年,中國利郎銷售及分銷費用按年增加1.41億元至6.87億元,佔總收入比重達33.3%,較上年同期增加1.6個百分點,增量主要來自直營店擴張與電商相關投入,運營成本的抬升進一步擠壓了盈利空間。
從盈利指標看,上半年中國利郎的銷售成本按年增長22.8%至10.55億元,實現毛利10.1億元,整體毛利率為48.9%,按年回落1.3個百分點;經營利潤2.33億元,按年下降10.5%,經營利潤率下滑3.8個百分點至11.3%。
對中國利郎而言,DTC轉型的價值毋庸置疑,但轉型紅利不會即刻兌現,直營門店店效爬坡、線上流量沉澱、庫存效率改善都需要時間。如何在規模擴張、渠道變革與成本、庫存之間找到最佳平衡點,是擺在公司面前的現實難題。