機器人產業價值鏈重構,動力模組站上C位。

作者 | 木魚
編輯 | 小白
隨着具身智能從概念樣機邁入規模化量產階段,機器人產業價值鏈正發生深刻重構:佔整機BOM成本50%-60%的動力模組,已取代整機品牌與算法成為技術壁壘最集中、價值權重最高的核心環節,直接定義機器人的性能上限與量產落地能力。
成立六年的本末動力(北京)科技股份有限公司,在這一產業趨勢下迎來爆發。公司目前已通過港交所18C特專科技通道聆訊,衝刺港股主板上市。憑藉直驅技術的底層優勢、百萬級量產的交付能力與跨場景的技術複用性,本末科技已成長為全球領先的機器人技術平台,在產業價值轉移的浪潮中佔據先發卡位優勢。
技術壁壘:技術平台構築核心護城河,跨場景複用放大價值彈性
本末科技的核心競爭力,源於其打磨六年的直驅動力模組技術平台,以及基於該平台延伸的模塊化集成與群體控制能力。
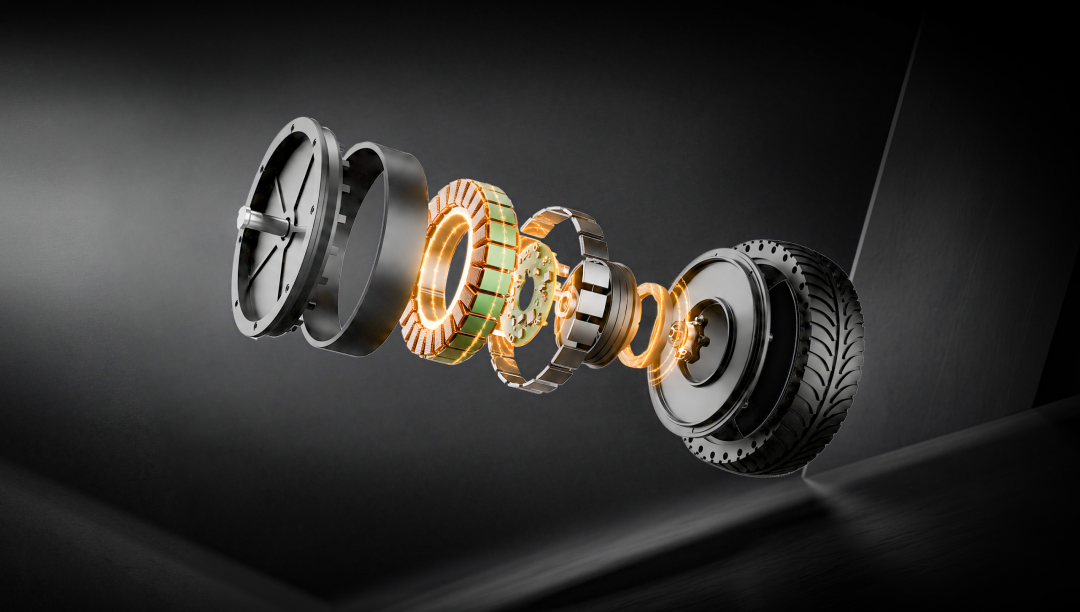
傳統動力模組普遍採用「電機+減速器」方案,但減速器在放大扭矩的同時,也帶來了噪音、磨損、傳動滯後等固有問題。本末科技從整機研發中發現了這些痛點,用直驅技術重構了動力系統,將電機、編碼器、驅控單元深度集成,去除減速器這一中間傳動環節。
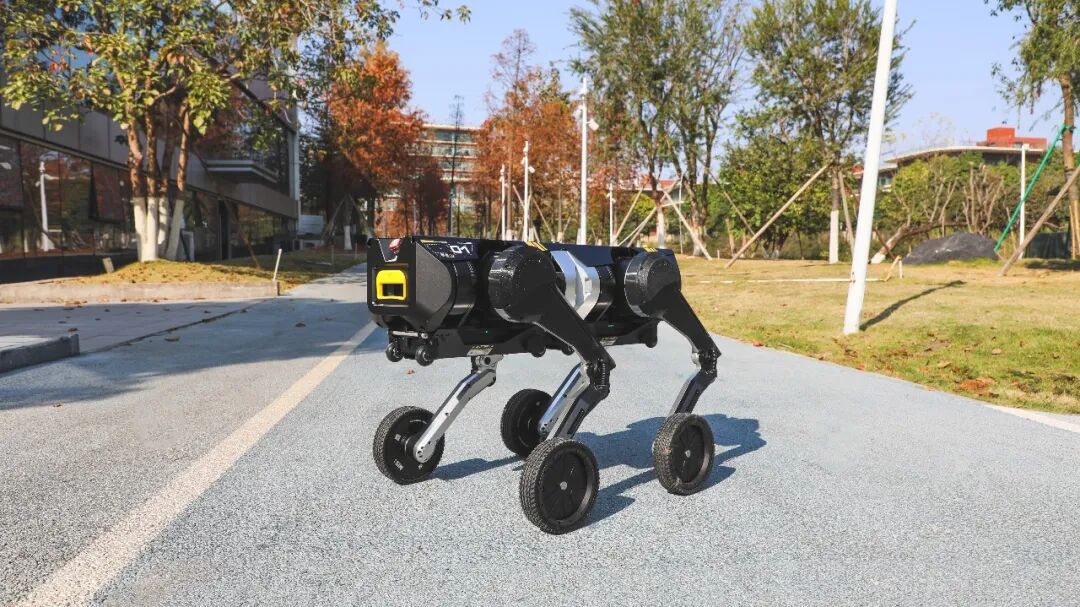
基於這一技術底座,公司搭建了三大集成化技術支柱:動力模組技術、輪足機器人技術、模塊化拼接技術。這套統一的技術架構可支撐不同機械構型與運動模態,實現跨場景技術複用,擺脫單一品類的增長天花板,具備平台型企業的核心價值屬性。
在消費級機器人領域,本末科技的直驅動力模組已實現大規模落地,更完成了輪足機器人的多代產品迭代,驗證了技術從低功率到高功率、從消費級到工商業級的遷移能力。同時,本末也是全球少數掌握輪足機器人群體控制技術的企業之一,通過模塊化拼接、多構型切換的技術路徑覆蓋多元作業場景,進一步強化了直驅技術平台的通用性與價值厚度。
這種跨場景複用能力,是企業向平台級技術廠商躍遷的核心前提。同一套技術體系同時服務消費清潔、工商業巡檢、具身智能等多元賽道,讓公司研發投入具備規模效應,也為長期成長打開了充足的想象空間。
量產兌現:規模效應釋放經營槓桿,龍頭地位持續鞏固
技術價值的最終驗證,在於量產落地與商業化能力。本末科技是行業內極少數跑通從技術驗證到百萬級量產全鏈路的企業,出貨量的持續躍升,不僅驗證了直驅方案的商業化可行性,更構築了後來者難以逾越的規模壁壘。
出貨量方面,公司直驅動力模組交付量實現跨越式增長:2023年出貨約18.6萬套,2024年增至214萬套,2025年進一步攀升至850萬套。截至2026年6月末,公司累計賦能機器人超750萬台,是全球首家、也是唯一一家消費機器人直驅動力模組出貨量突破500萬套的企業。
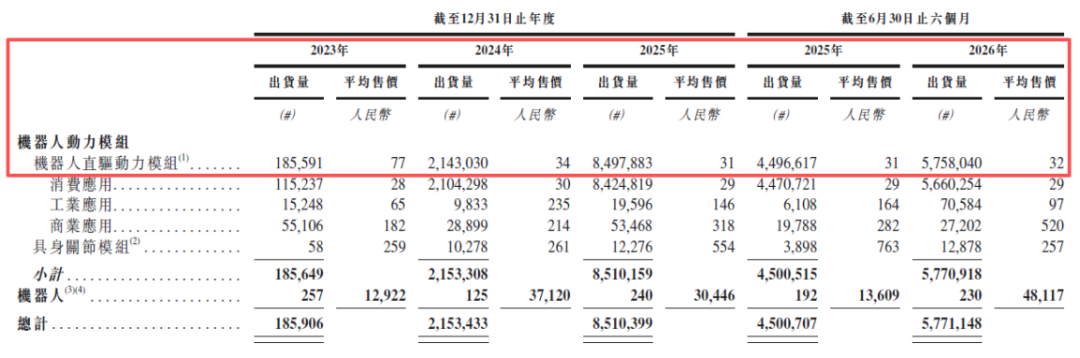
據弗若斯特沙利文統計,2025年公司在國內消費機器人直驅動力模組市場的份額達61.1%,以絕對優勢領跑行業。
規模化交付直接推動經營質量持續改善。憑藉供應鏈議價能力提升與單位材料成本下降,公司直驅動力模組平均售價下行的同時,毛利率實現逆勢提升:從2023年的8.3%提升至2025年的20.0%,公司整體毛利率也從13.5%攀升至21.5%,規模效應帶來的經營槓桿顯現,在保持價格競爭力的同時持續釋放利潤彈性。
營收層面,2023-2025年公司收入從1754萬元增長至2.82億元,複合年增長率達300.8%;2026年上半年實現營收2.0億元,按年增長39.7%,增長勢頭延續。同時經調整淨虧損持續收窄,虧損率從2023年的349.1%大幅降至2025年的15.4%,盈利拐點漸近。
產能端,公司持續加碼產能建設,2026年計劃新增四條自動化生產線,其中兩條已於7月底前投用,直驅動力模組產能預計提升約41%,為後續出貨增長與市場份額鞏固提供充足支撐。
成長進階:客戶壁壘疊加品類延伸,錨定具身智能長期紅利
大規模量產驗證的背後,是頭部客戶的深度認可與高粘性的合作壁壘。截至2026年6月末,本末科技已與2025年收入口徑下全球前十大消費機器人提供商中的4家建立合作。對於頭部廠商,供應商導入需經過嚴苛的可靠性、壽命與產能審核,一旦進入供應鏈體系,後期替換成本極高,客戶粘性極強。頭部客戶的認可本身就是最好的背書。
這種客戶信任形成了正向循環:更大的出貨量攤薄成本,更強的成本優勢吸引更多客戶,進一步鞏固龍頭的規模優勢,構築了「技術-量產-客戶-成本」的正向護城河。
在消費級業務築牢基本盤的基礎上,公司依託同一技術底座,向高價值的具身關節模組賽道延伸,打開第二增長曲線。目前公司已開發覆蓋20mm至120mm主流尺寸的具身關節模組產品,峯值扭矩最高達120Nm,可覆蓋人形機器人多關節配置,並已成功進入國內前五大具身智能機器人廠商供應鏈。從消費級到具身智能,公司實現了技術能力的階梯式躍遷,成長天花板持續抬升。
長期來看,行業增長與政策紅利形成雙重共振。據弗若斯特沙利文預測,2030年全球輪足機器人市場規模將達67億元,中國具身關節模組市場規模將達140.3億元,均保持高速增長。政策層面,直驅電機、一體化關節模組已被列為國家重點推廣的節能與高端裝備方向,多地出台產業支持政策,為企業的發展創造良好環境。目前本末科技在國內直驅動力模組、輪足機器人兩大賽道均位居行業前列,作為產業龍頭將率先分享賽道擴容的紅利。
機器人產業正經歷類似汽車工業的價值鏈重構,核心動力單元的價值權重持續提升。本末科技以直驅技術為核心,卡位機器人產業最具增長潛力的價值環節,消費級業務的大規模量產已驗證其商業化能力,具身智能等高端賽道的佈局則錨定了長期成長空間。伴隨本次港股IPO落地,公司將藉助資本市場力量進一步強化技術研發與產能佈局,在機器人產業規模化的浪潮中,持續兌現龍頭的成長價值。
免責聲明:本報告(文章)是基於上市公司的公衆公司屬性、以上市公司根據其法定義務公開披露的信息(包括但不限於臨時公告、定期報告和官方互動平台等)為核心依據的獨立第三方研究;市值風雲力求報告(文章)所載內容及觀點客觀公正,但不保證其準確性、完整性、及時性等;本報告(文章)中的信息或所表述的意見不構成任何投資建議,市值風雲不對因使用本報告所採取的任何行動承擔任何責任。
以上內容為市值風雲APP原創
未獲授權 轉載必究

點擊
閱讀原文
下載市值風雲APP