中國創投行業正在經歷一輪深度的預期修復。自去年以來,募資端持續回暖,投資端交易活躍度明顯提升,退出渠道逐步拓寬,市場資本高度聚焦於人工智能、硬科技、生命科學及未來產業等核心賽道。行業的整體回暖,正在為產業鏈上的每一個參與者創造更有利的經營環境。
但對創投服務賽道而言,市場始終存在兩個核心疑慮:一是收入是否隨資本市場β波動而起伏,存在顯著的「周期依賴」;二是傳統業務模式是否已觸及「增長天花板」,難以在存量格局中打開新的空間。
近期,清科控股(01945.HK)交出的2026年中報,恰好成為檢驗這些命題的窗口。
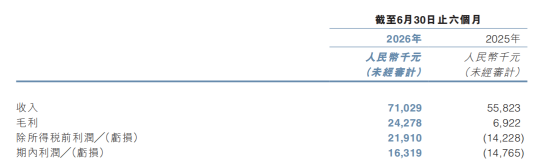
財報顯示,公司上半年實現總收入約7103萬元,按年增長27.2%。淨利潤約1632萬元,較2025年同期淨虧損1477萬元實現大幅增長。
(來源:公司中期報告)
數據是誠實的。但比數據更值得追問的是——清科收穫的這些經營成果,到底是踩中了周期的運氣,還是二十年積累的必然?
答案越來越清晰——時間,纔是清科真正的合夥人。
這家公司不是在擇時,而是在用長期行業深耕換成長「複利」。
01
市場在看數字,聰明人在看數字背後的結構
市場習慣用當期利潤乘以一個周期性的倍數來給公司定價。在這種估值框架下,每一項業務都被拆解成獨立的現金流折現,未來的每一筆收入都被打上一個「不確定性折扣」,折現回今天的價值。
這種方法的本質,是用今天的價格去預判明天,用可量化的短期數字去覆蓋不可量化的長期價值。
但清科的業務模型恰恰不同於這種拆解,它本質上不屬於一筆可以逐項分割的定期存款,而是一筆不斷自我增值的「複利資產」。
每塊業務單獨看,或許都遵循着各自領域的平均增速,但將它們放在同一個生態系統中觀察,就會發現彼此之間的協同效應,纔是真正驅動價值持續增長的內核。
而這種協同,不是設計出來的。
是二十年深耕,「長」出來的。
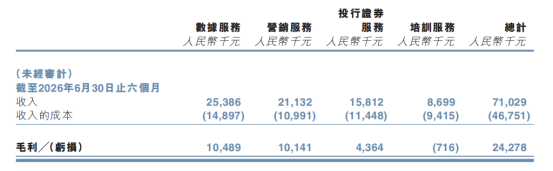
上半年數據服務收入2539萬元,毛利1049萬元,毛利率41.3%。這個數字看似平穩,但平穩背後是近40萬名註冊用戶、依託CapAI創投大模型的持續迭代。
數據服務的價值不在於每月新增多少用戶,而在於每一條歷史數據都在與新的行業事件疊加,形成更高維度的認知沉澱。一條五年前的項目孖展記錄,單獨看來只是一個靜態的信息點;但當它與今天的賽道熱度、團隊履歷、後續孖展輪次串聯起來時,它就變成了一個動態的判斷座標。
這種疊加效應,只有在足夠長的時間跨度下才能顯現。越早積累的數據,在經歷足夠多的周期檢驗後,其作為判斷基準的參考價值就越稀缺。
後來者可以花錢買數據、挖技術團隊,但買不到周期沉澱賦予數據的「厚度"。這筆賬,不在利潤表上,但寫在每一次精準判斷的底氣裏。
(來源:公司中期報告)
同理,營銷服務收入2113萬元,毛利1014萬元,毛利率47.9%,線上覆蓋超400萬用戶,線下活動構建核心圈層。
這些觸點的價值不是一次性的廣告位售賣,而是每一次行業活動都在強化一種「清科=創投基礎設施」的心理錨定。
當一位投資人在十年的時間裏持續參加清科的峯會、查閱清科的排名、使用清科的數據,他對這個品牌的信任就不再是基於某一次活動的體驗,而是基於十年間無數次互動的累積。
競爭對手可以複製一次峯會的規模,但複製不了長期累積的信任慣性。
培訓服務收入870萬元,體量最小,分量卻不輕。
沙丘投研院和投資研修院培養的人才,今天可能只是學員,明天可能就是某個基金的合夥人、某個項目的決策者。培訓的財務回報是線性的,但其戰略回報是指數級的,當這些學員在各自的職業道路上成長為行業的中堅力量時,他們帶去的不僅是個人能力,還有一種被清科體系所塑造的行業共識。
這種影響其實很難用任何一個季度的財務報表來度量,但卻構成了清科生態最深遠的時間壁壘。新進入者可以複製課程體系、聘請同樣的講師,卻無法複製過去二十年間積累的校友網絡,因為每一位校友的職業成長軌跡,本身就是清科培訓體系與行業實踐之間長達數年的交互驗證。
這種影響顯然也只有站在更長的時間周期中才能看的清楚。
02
二十餘年蓄水,一朝開閘
上半年投行證券服務收入1581萬元,按年增長255%,毛利率從去年同期的-142.2%躍升至27.8%,連續兩期盈利超預期。
這是整份財報中增速最突出、結構變化最劇烈的板塊。從虧損到盈利、從負毛利到接近30%的正毛利,僅用了一年時間。
市場容易將這種高增長歸因於港股回暖、個別明星項目(如中際旭創)的落地,彷彿這只是一次「擇時成功」的運氣。外部環境的改善固然提供了有利的窗口,但真正值得追問的是:在同樣的市場回暖中,為什麼清科的投行板塊能夠實現遠超行業平均的增速?
事實上,答案不在報表裏,在報表之外。
投行業務的爆發,本質上是清科將二十餘年積累的「行業判斷力」和「信任資本」在資本中介環節進行了一次高密度變現。這種變現不是一次性的資產出售,而是一個持續釋放的過程,每一次項目落地,都在驗證系統的有效性,同時為下一個項目積累更多的信任背書和項目來源。
項目從哪裏來?來自營銷服務二十餘年構建的圈層網絡,來自數據平台篩選出的優質標的;判斷力從哪裏來?來自近40萬用戶的行為數據、來自CapAI對賽道熱點的實時追蹤;信任從哪裏來?來自二十餘年的排名、排行榜、峯會,來自行業對「清科標準」的默認共識。
這些要素不是投行團隊成立後纔開始搭建的,而是早已存在,只是過去沒有通過投行這個「出水口」釋放。當公司組建精品投行團隊、設立清科國際佈局香港時,做的工作不是從零創造能力,而是給已經蓄滿水的生態安裝了一個高效的水龍頭。
清科國際立足香港拓展跨境投資銀行及資產管理業務,正是將這種已經在本土市場驗證過的生態勢能,向更廣闊的境外市場延伸。這一延伸的底氣同樣來自時間,因為跨境投行需要的不僅是牌照和團隊,更是境內外投資人對同一個「清科標準」的跨地域認同。
03
狩獵者追風口,耕耘者等風來
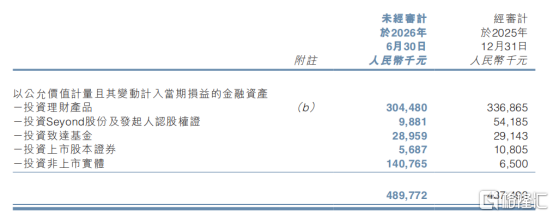
截至2026年6月30日,清科以公允價值計量的金孖展產約4.9億元,並有對投資標的約3010萬元的資本投資承諾。
(來源:公司中期報告)
這是一個不容忽視的資產規模。單在利潤表上,這部分資產目前只以公允價值變動的方式零星體現。市場往往將其視為「非主營」或「意外之財」。
問題是——這真的是意外嗎?
事實上從清科生態的運轉邏輯來看,戰略投資是飛輪運轉到一定階段後必然產出的「副產品」,而非刻意為之的財務投機。
它的形成路徑是自然發生的:當數據平台持續篩選出優質標的、當投行團隊在服務客戶過程中識別出有長期價值的項目、當營銷服務和培訓體系不斷鏈接整個圈層資源從而獲得更廣泛的行業觸角,所有這些生態能力的疊加,使得清科在資產端的佈局成為一種水到渠成的結果。
其數據底座提供行業洞察與標的篩選,投行能力為被投企業後續孖展提供通道,培訓與媒體平台鏈接人才與品牌資源。資本投入只是入口,清科真正交付的是整套生態的賦能能力。這意味着,每一家被投企業的成長,都在反向驗證清科數據平台的精準性、投行團隊的執行力、圈層資源的有效性。
當這些被投企業逐步成熟,退出窗口打開時,投資收益將不再是偶發性進賬,而是生態價值在資產端的常態化兌現。這是一個需要時間沉澱的過程,每一筆投資的退出周期通常在五年以上,而清科的數據積累和行業網絡,恰恰是在過去二十餘年中為這個退出窗口的開啓做好了前置準備。
顯然,要真正理解它的投資佈局,需要一種視角的切換。從追逐時點的「狩獵思維」轉向厚積薄發的「農耕思維」。先耕耘土壤、培育生態,讓投資機會自然生長出來。
清科每一筆投資的背後,都站着整個生態的賦能體系和二十餘年的時間沉澱。
04
護城河,從來不是錢堆出來的
如果有人試圖用足夠的資金、足夠的人才,複製一個清科?你覺得,他成功的機會有多大?
這個答案就藏在「信任資本」四個字裏。
資金可以孖展,人纔可以高薪聘請,數據庫可以花錢採購,峯會可以砸錢搭建,這些都不難,難的是另一件事:你買不到過去二十年。
清科在中國創投行業二十餘年建立的最稀缺資產,不是某套數據、不是某個會議IP,而是一種定義"行業標準"的能力。
年度排名、排行榜、峯會,持續不斷地為市場提供着一份關於"誰值得關注、誰值得信任"的共識性參考。在信息高度不對稱的一級市場,清科不是信息的被動中介,而是市場信任機制的塑造者之一。
而信任這種東西,從來沒有速成班。
它的塑造權,不是靠算法優化或營銷投放能獲得的。它必須經歷市場的反覆檢驗——2015年的泡沫、2018年的募資寒冬、2020年的疫情衝擊。每一次周期都在做同一件事:篩選出那些值得長期託付的機構,淘汰那些只在順境中存在的玩家。
清科不是周期的旁觀者,是周期的同行者。每一次波動之後,它的信用資產反而更厚了。因為市場會記住:在最冷的時候,誰還在場。
這道護城河無法用資本撬開。因為這種信任「長」在長期的行業積澱之上,而非一蹴而就。
換言之,他人或許可以在一年內複製清科的產品形態,但複製不了二十餘年積累的行業共識。
它不是被設計出來的,是時間在行業裏刻下的座標。
05
寫在最後
回到開篇那個問題:這份成績單,究竟來自哪裏?
答案已經清晰了。它不是來自於某一次精準的擇時,不是來自於某一個明星項目的爆發,甚至不來自於某一塊業務的超常發揮。
它來自一套運轉了二十餘年的系統,開始集中輸出成果了。
數據飛輪每多轉一圈,下一年獲取新客戶、拓展新業務、落地新項目的邊際成本就更低;投行板塊每多完成一個明星項目,下一個項目的信任成本和溝通成本就更低;投資佈局每多經歷一個退出周期,資產端的價值兌現就更加可預期。
所有這些變化都不是線性的,而是伴隨着時間的推移呈現出加速積累的特徵。
飛輪已經在轉動。它轉得越久,積累的勢能就越大,新業務生長出來的邊際成本就越低。而市場當前估值所隱含的預期,還沒有真正反映這套系統完整的深耕紅利。
數字是誠實的。但誠實的數據只告訴你"賺了多少"。
至於"憑什麼賺到"——這句話,清科用了二十餘年纔給出答案。