文|紅餐網
啱啱過去的第二季度,牧原股份平均每天要虧掉5000多萬元。
半年報顯示,牧原股份上半年實現營業收入594億元,按年下降22%;歸母淨虧損60.78億元,去年同期還盈利105億元。按半年報與一季報數據計算,二季度歸母淨虧損約48.63億元,佔了半年虧損的八成。
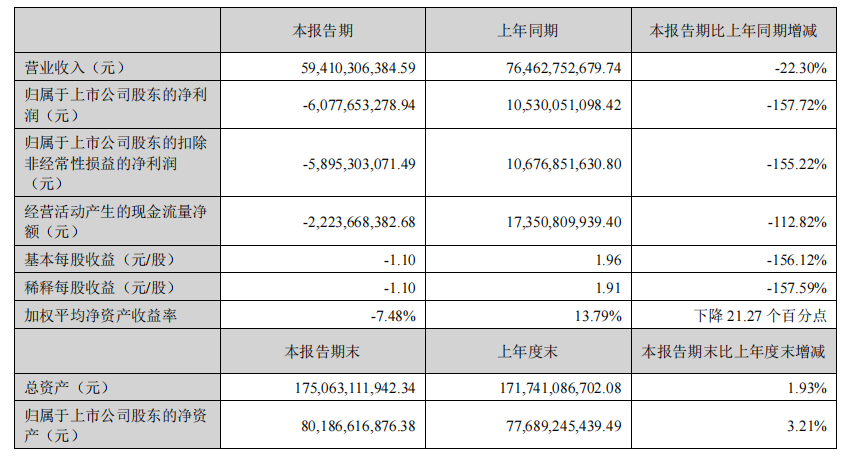
△圖片來源:牧原股份半年報
這是國內出欄規模最大的生豬養殖企業交出的成績單。上半年,牧原銷售商品豬3861.5萬頭。到6月,其生豬養殖完全成本約為11.7元/kg,這個數字在行業處於較低水平。規模和成本是牧原的核心優勢,但在豬價超預期下跌的情況下,仍未能避免虧損。
不過,半年報裏還走出了另一條曲線:在養殖業務毛利率轉負的同時,公司屠宰肉食板塊已經實現盈利,同一輪低豬價下,兩盤生意走出了完全相反的走勢。
成本降了,但豬價跌得更快
牧原的虧損主要集中在第二季度,豬價也在這一階段持續走低。
牧原此前的銷售簡報披露數據,今年1月,牧原商品豬銷售均價為12.57元/kg;3月跌破10元,4月進一步降至9.45元/kg。此後豬價略有回升,但5月和6月仍分別只有9.80元/kg和9.69元/kg。不到半年時間,商品豬售價下降了近四分之一。
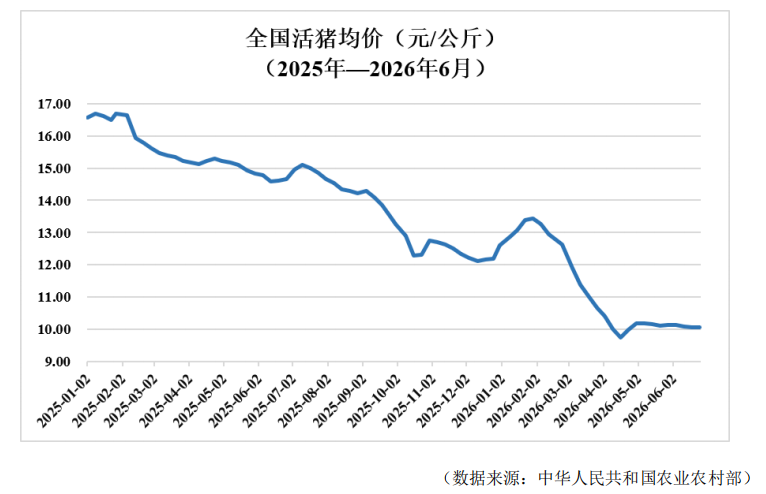
△圖片來源:牧原股份半年報
低價持續到第二季度,牧原養殖分部也由盈利轉入毛虧。
根據半年報與一季報數據計算,牧原二季度實現營業收入約295.17億元,營業成本約319.99億元,毛虧損約24.82億元;綜合毛利率由一季度的5.17%降至二季度的-8.41%。二季度近49億元的歸母虧損,有一半左右在營業收入扣除營業成本後已經形成。
把時間拉回整個上半年,牧原綜合毛利潤由去年同期的156.89億元降至-9.36億元,按年減少約166.25億元。同期,歸母淨利潤按年減少約166.08億元,兩項變化幾乎相當。簡單來說,牧原的利潤下滑主要發生在養殖和銷售環節,費用和減值沒有造成同等規模的衝擊。
值得注意的是,牧原的養殖成本也在下降。半年報顯示,公司上半年生豬養殖成本按年下降,6月完全成本約為11.7元/kg。包括上半年玉米、小麥價格相對穩定,豆粕價格按年下降,主要飼料原料也沒有出現明顯上漲。
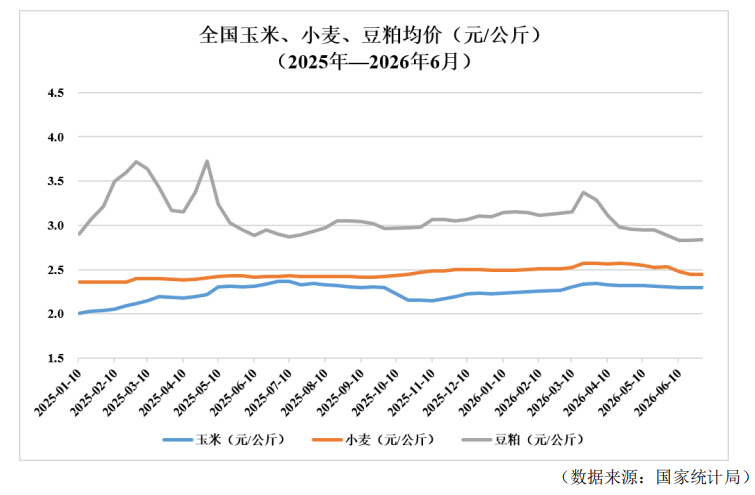
△圖片來源:牧原股份半年報
即使以6月當月數據計算,每公斤商品豬的售價也比完全成本低約2元。但即便牧原完成全年平均成本降至11.5元/kg的目標,按照6月售價計算,養殖端依然無法覆蓋成本。
豬周期裏,價格變化通常快於產能調整。價格下跌可以在幾周內完成,一頭豬從出生、育肥到出欄卻需要數月時間。豬價跌破成本後,前期已經投入的仔豬、飼料、人工和豬舍折舊不會隨之減少,達到出欄階段的生豬仍要按照當時的市場價格出售。
作為高度標準化的農產品,生豬很難依靠品牌或企業規模獲得明顯溢價。育種、飼料配方、疾病防控和生產管理可以幫助牧原降低成本,商品豬進入市場後,售價仍然隨着全國供需變化。牧原一年賣出多少頭豬,取決於自身產能;每公斤能賣多少錢,更多由市場上有多少豬決定。
按照以往的豬周期,當價格持續低於養殖成本,養殖戶會減少補欄、淘汰母豬,供給下降後,豬價逐步回升。但截至今年上半年,虧損已經傳導到成本較低的頭部企業,全國生豬出欄和豬肉產量卻仍在增長。
低價開始了,產能退出還沒有完全反映到市場上。
虧損沒有換來減產,豬周期產能出清速度變慢
事實上,牧原的能繁母豬存欄已經在往下走了。
2025年6月末,牧原能繁母豬存欄為343.1萬頭;到今年6月末,這一數字降至311.3萬頭,一年減少約9%。
但出欄的商品豬並沒有跟着變少。去年上半年,牧原銷售商品豬3839.4萬頭,今年上半年為3861.5萬頭,銷量基本持平。繁殖端少了約32萬頭母豬,為什麼商品豬供應卻維持在接近去年的水平?
這裏面有天然的時間差。一般來說,上半年上市的商品豬,都是之前出生並已經進入育肥階段的仔豬;母豬數量下降後,仍要好幾個月之後纔會影響到最終的出欄量。牧原調減的是未來的產能,已經養大的豬還是得按正常節奏賣出去。
養殖效率的提升,也進一步抵消了母豬減少的影響。
一頭母豬一年能夠提供多少商品豬,受到繁殖效率、仔豬成活率和育肥損耗等因素影響。規模豬場改善生產管理後,可以用更少的母豬維持接近過去的出欄量。
牧原近年來持續降低養殖成本,背後依靠的也是同一套生產能力:一頭母豬產出更多能夠順利長到出欄階段的商品豬,每頭豬需要分攤的成本隨之下降。
類似的情況也發生在整個行業。國家統計局數據顯示,截至今年6月底,全國能繁母豬存欄按年下降6.5%,上半年生豬出欄量卻增長1.7%,豬肉產量增長3.3%。養殖端已經開始淘汰母豬,市場上的豬肉供應仍比去年更多。
這也讓這一輪豬周期的產能出清速度變慢了。
豬價跌破成本後,資金實力較弱、成本較高的養殖戶會率先減少補欄,甚至退出養殖。牧原這樣的規模企業還有另一種選擇:逐步減少母豬,為未來降低產量,同時繼續消化已經形成的生豬產能。豬舍已經建成,仔豬已經出生,飼料和人工也已經投入,此時大幅減少出欄,無法收回前期成本。
成本較低,也讓牧原能夠比其他養殖戶承受更長時間的低豬價。其他養殖戶開始退出時,牧原可以繼續維持生產。但這種優勢只是虧得更少、撐得更久,並不會讓自家的豬賣得更貴。
而當頭部企業都在依靠效率維持出欄,行業虧損傳導到市場供給的速度就會放慢。退出市場的中小養殖戶減少了一部分生豬,規模豬場增加的生產效率又填補了一部分缺口。母豬存欄已經下降,消費者在市場上看到的豬肉暫時沒有減少,豬價也就缺少快速回升的條件。
牧原的大體量進一步放大了這種影響。今年上半年,牧原銷售商品豬3861.5萬頭,平均每天超過21萬頭。牧原無法決定全國豬價,但其出欄量已經是市場供給中無法忽略的一部分。只要牧原以及其他頭部豬企的銷量沒有明顯下降,部分養殖戶退出產生的供給缺口就很難迅速顯現。
今年6月,農業農村部和國家發展改革委召開生豬產能調控座談會,直接要求大型養殖企業帶頭壓減生豬產能和產量。政策開始把調控重點放到頭部企業,本身也反映了行業結構的變化:散戶減少了之後,規模豬場的生產安排對市場供給的影響越來越大。
截至上半年末,母豬去化已經開始,生豬出欄仍停留在高位。牧原靠成本和效率能扛過虧損期,但也要等全行業供給真正降下來。
屠宰業務開始貢獻利潤,但還遠不到「第二支柱」
被動等待豬價自然回升的周期被拉長,牧原佈局了七年的屠宰肉食業務,在這一輪低價周期裏,體現出了實實在在的對沖作用。
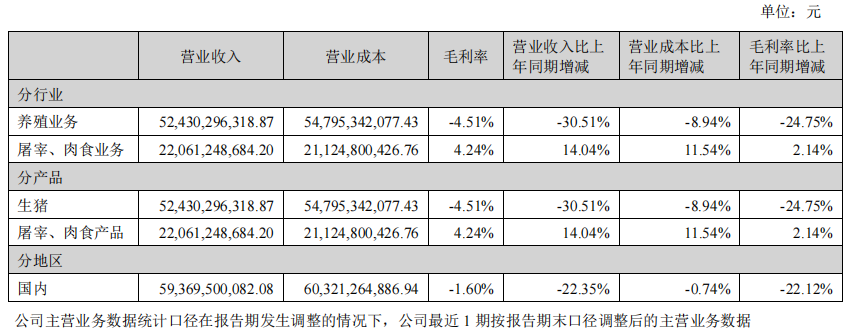
半年報顯示,上半年牧原屠宰生豬1723.4萬頭,按年增長50.98%;屠宰肉食業務實現營業收入220.61億元,按年增長14.04%。牧原在半年報中明確表示,該板塊已經實現盈利。
△圖片來源:牧原股份半年報
不過,財報沒有單獨披露該業務的淨利潤,無法據此計算它究竟賺了多少。但分業務數據能夠看到的是,屠宰肉食業務上半年毛利率為4.24%,去年同期為2.10%。這門生意的利潤不豐厚,但已經由此前接近盈虧線的狀態向前走了一步。
同樣的低豬價,上下游表現完全不同,核心邏輯並不複雜。生豬價格下跌直接壓縮養殖端的收入,同時也降低了屠宰業務的原料成本。當然屠宰不是穩賺的生意,豬價跌的時候,終端的豬肉售價也會跟着降,最終能不能盈利,還要看產能利用率、產品結構和渠道能力。
對牧原來說,這一輪屠宰盈利最核心的支撐是規模上來了。上半年牧原銷售鮮、凍品等豬肉產品達191.65萬噸。按屠宰量與商品豬銷量簡單比較,牧原約有45%的商品豬進入了自有屠宰體系,去年同期這一比例還不到三成。牧原屠宰量增長超過五成,也有利於攤薄了廠房、設備、人工等固定成本。
與此同時,渠道鋪設也在同步推進,截至6月底,牧原屠宰、肉食業務已經在全國20個省級行政區設立了80餘個銷售分支,牧原也在財報裏,將銷售渠道持續開拓列為屠宰量增長的原因之一,並明確表示公司也在優化客戶結構和產品結構。
放到整個行業來看,牧原屠宰業務的成長,剛好踩中了行業整合的節點。
過去國內生豬屠宰行業集中度很低,大量小型屠宰場產能利用率不足、合規水平參差。隨着《生豬屠宰質量管理規範》全面強制執行,監管趨嚴推動落後產能退出,全國規模以上定點屠宰企業的屠宰量佔比,已經從2021年的39.45%提升到2025年的57.16%,2026年上半年規模以上企業屠宰量按年增長19.3%,行業集中的趨勢還在加速。對擁有穩定自有豬源的養殖龍頭來說,向下遊延伸正處在合適的時間窗口。
不過,4.24%的毛利率仍然有限。牧原目前銷售的肉食產品主要是白條、分割品及鮮凍產品,業務更多面向餐飲、商超和肉品流通客戶。財報也提到,公司後續仍需提升分割品佔比,開發定製化和高附加值產品。屠宰量已經上來,如何讓一頭豬經過加工後賣出更高的價值,仍是這項業務需要解決的問題。
而9億多的毛利潤,也只能對沖養殖端的部分虧損,遠不足以覆蓋整體虧損。目前屠宰業務的收入佔比已經提升到37%左右,但從利潤結構看,牧原的盈利核心依然由養殖業務主導,豬價升跌仍然是決定整體業績的核心變量。
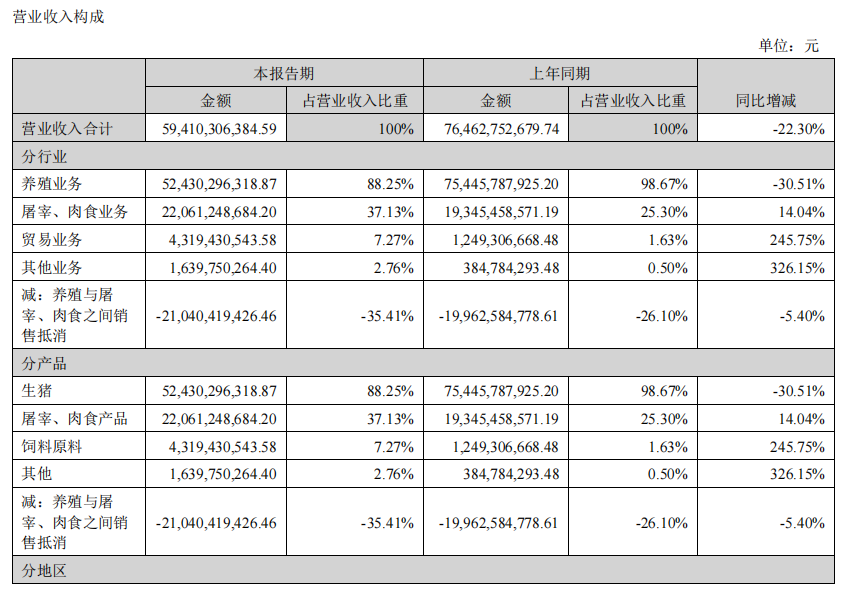
△圖片來源:牧原股份半年報
換句話說,一體化模式確實在低價階段開始發揮緩衝作用,證明了牧原從「賣豬」向「賣肉」延伸的方向是成立的,但這項業務目前還只是周期底部的緩衝墊,遠沒有成為能讓公司脫離豬周期的第二支柱。
豬價什麼時候能真正走出低谷,沒人能給出準確答案。但能確定的是,生豬行業的競爭,早就不只是比誰養豬成本更低了。