統治了全球石油市場半個多世紀OPEC,正遭遇前所未有的解體危機。
繼阿聯酋之後……
當地時間周四,彭博社報道,委內瑞拉也正認真考慮退出OPEC。
為什麼?
據爆料,美國國務卿馬克·魯比奧和委內瑞拉代總統德爾西·羅德里格斯,正在推進一項涵蓋十幾個核心油田、包含900億桶儲量的100年租約安排。
而這件事本身,遠比OPEC少了個成員國更值得關注。
鉅變,就在當下。
01
利字當頭
委內瑞拉擁有約3037億桶已探明原油儲量,佔全球總儲量近17%,排名第一。
但這些儲量大部分屬於奧裏諾科帶的超重質原油,開採、升級、運輸和煉製都比輕質原油麻煩得多。
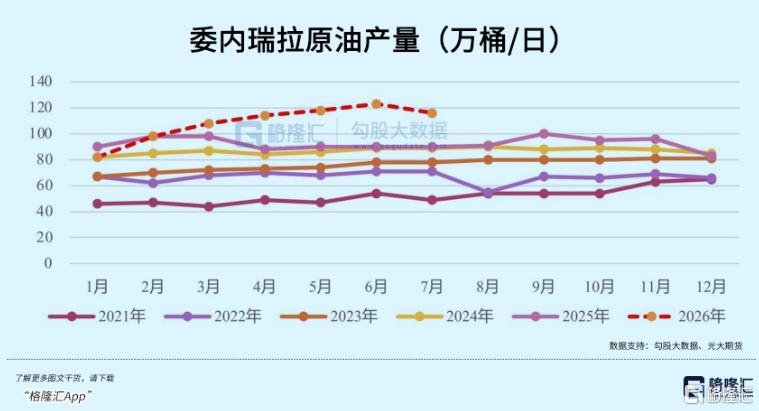
而且,由於長年基礎設施失修、國家石油公司技術人才流失,委內瑞拉的原油產量從90年代的350萬桶/日,一路跌至2026年2月的90.3萬桶/日。
雖然今年6月,其日產量上升至108萬桶/日,但依然不足曾經的三分之一。
行業普遍測算:委內瑞拉的原油產量想要回到250萬-300萬桶/日,至少需要1000-1200億美元的長期資本開支。
這筆錢,OPEC給不了,也不會給。
目前也只有雪佛龍、埃克森美孚等擁有成熟深水與重油開發技術、且資本充沛的美國大型石油公司,有這個需求、也拿得出來。
既然對方願意帶着投資來,那麼OPEC的配額和章程,顯然就成了妨礙委內瑞拉賺錢的最大絆腳石。
為什麼?
因為一旦委內瑞拉的產量恢復到200萬桶/日以上,OPEC內部、尤其是沙特,絕不可能允許委內瑞拉繼續白嫖豁免權,必然要求其一起「配額減產」,以此維持國際油價。
阿聯酋就是個典型的例子。
阿布扎比國家石油公司砸了幾百億美元把產能提升到485萬桶/日,但OPEC給的配額只有300萬桶/日,每天100多萬桶的產能閒置發黴。
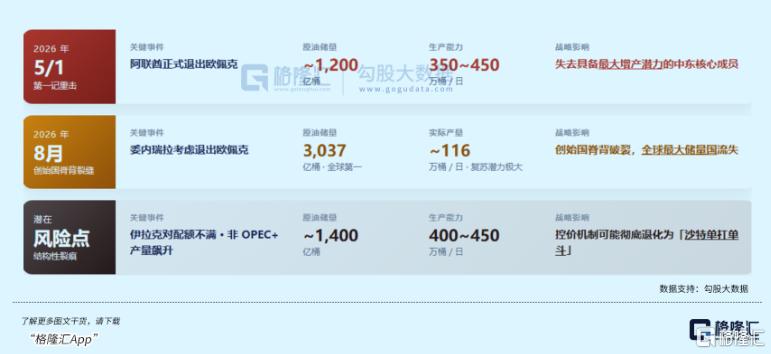
忍無可忍,阿聯酋於今年5月1日正式退出OPEC。
阿聯酋不能忍,來投資的美國企業更不可能忍。
對於急着靠賣油還債、重建國內經濟的委內瑞拉而言,孰輕孰重一目瞭然。
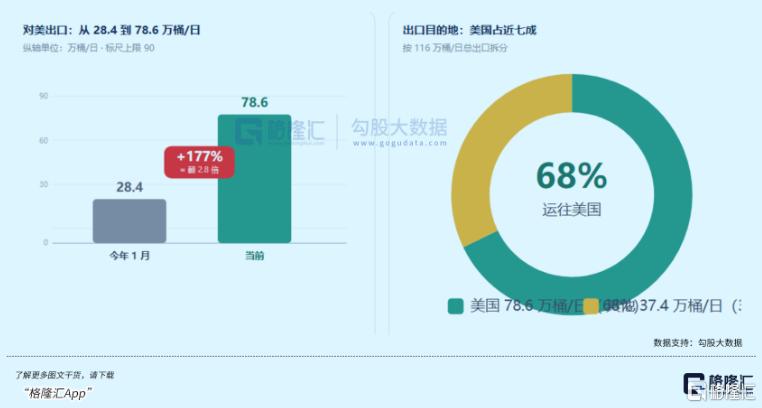
據EIA數據,委內瑞拉石油7月出口量約為116萬桶/日,其中運往美國的約78.6萬桶/日,創2019年以來新高。
而今年1月,這一數字還只有約28.4萬桶/日。
也就是說,現在的美國纔是成為委內瑞拉石油體系最重要的外部參與者。
過去委內瑞拉需要OPEC這個組織來協調供應、增強議價能力;而現在,有美國企業直接參與油田投資、生產、銷售乃至供應鏈建設。
OPEC還重要嗎?
與其等以後產量衝上去被OPEC強加減產指標,不如趁着現在和美國企業協議時,直接把未來的約束徹底切斷。
但對OPEC而言,就很尷尬。
委內瑞拉是1960年OPEC成立時的五個創始國之一。
結果現在,連創始人都覺得組織限制了自己,覺得不再需要組織,那其餘成員還有必要遵守規則嗎?
如果成員越來越多地根據自己的利益單獨行動,那OPEC還有存在的必要嗎?
更麻煩的是,現在OPEC本就已經沒有說減產就能減產、說增產就能增產的能力。
受霍爾木茲海峽運輸受阻影響,OPEC+在全球石油市場中的份額,已從美伊戰爭前的48%以上降至2026年7月的40%。
多個生產國即使宣佈調整產量,也未必有能力真正把這些油搬到國際市場。
只有結合這一趨勢,才能看懂委內瑞拉拋棄OPEC的更深層影響。
02
誰喜,誰悲
從地緣供應的角度來看,美委石油聯姻確實是天作之合。
美國本土頁岩油,屬於超輕質低硫原油,需要用重油來煉製柴油、航空煤油和化工原料。
所以長期以來,美國本土煉油廠都十分依賴俄羅斯烏拉爾原油。
但制裁發生後,他們就不得不花高價去買加拿大選混油和中東重油。
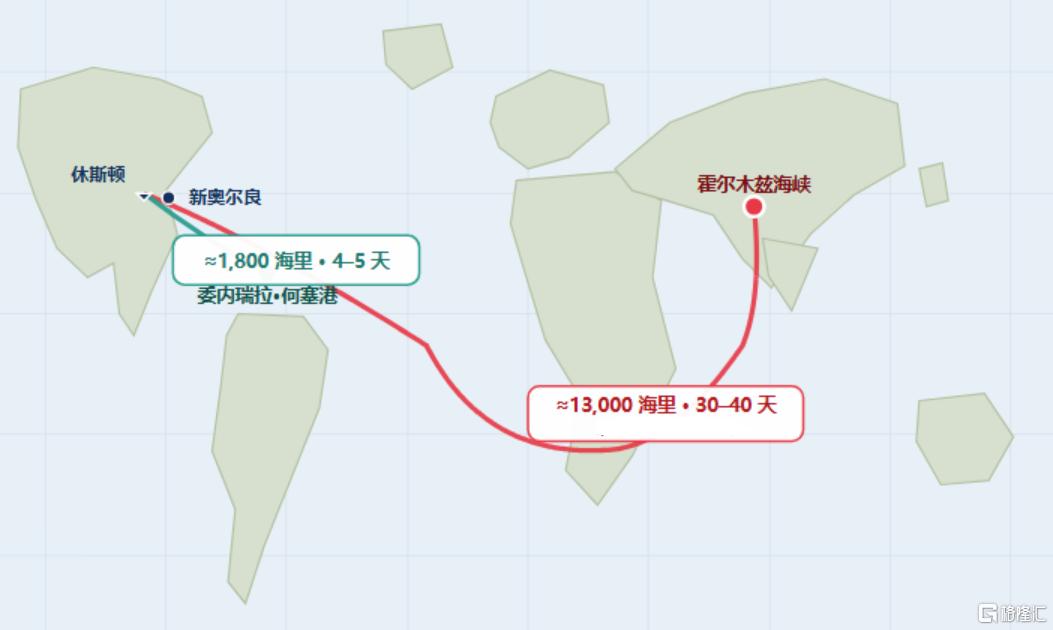
加拿大還好說,中東明顯就太遠了,船從霍爾木茲海峽到美國休斯頓或新奧爾良,需要30-40天。
而船送委內瑞拉過來,只需要4-5天。
現在,如果美資企業拿到了委內瑞拉重油油田100年的租約,等於鎖定了未來一個世紀最便宜、最便捷的重油基本盤。
如雪佛龍,其在委產量已升至28萬桶/日,並計劃2028年再增產50%。
而且,根據談判條款,美資企業不僅有開採權,還能將原油銷售收入直接存入由美國監管的託管賬戶中。
戰略邏輯非常清晰:把委內瑞拉改造成一個能夠向美國體系穩定供油的「西半球能源資產」,徹底切斷了其他競爭者在拉美地緣能源上的影響力。
在全球能源安全高度緊張的時期,這種長期資源控制的價值,遠比單純的產量重要得多。
但對OPEC而言,這簡直是噩耗。
以前,OPEC為什麼能掌握全球能源的話語權?
因為它能控制供給。
在阿聯酋(約1200億桶儲量)退群前,OPEC掌握全球近79.5%的已探明原油儲量。
阿聯酋走後,石油輸出國組織(OPEC)儲量佔比本就嚴重下滑。
委內瑞拉再退群,石油輸出國組織(OPEC)的儲量將主要依賴沙特(2672億桶)、伊朗(2086億桶)和伊拉克(1400億桶)。
其中,伊拉克在今年6月也公開透露過退群意向,無差別攻擊的伊朗更難指望得上。
僅靠沙特,有能力鎮住場面嗎?
大概率沒有。
現實是:美國、巴西、圭亞那在瘋狂砸錢增產,退群的阿聯酋在滿負荷開採,委內瑞拉也在利用美資快速拉高產量。
據IEA預測,2026年全球原油需求增長為138萬桶/日,而非石油輸出國組織(OPEC)國家的產量增長正在以每年150萬桶以上的速度增加。
更關鍵的是,一旦委內瑞拉全面擁抱美資,遠期市場將計入每年至少增加20萬-40萬桶/日的結構性新供給。
隨着委內瑞拉奧裏諾科重油大規模重返市場,全球重質高硫原油的供給緊張局勢將得到根本性緩解。
所有產油國的溢價能力,都會被大幅削弱。
這意味着,高油價時代的邏輯基礎將被從底層抽空。
如果沙特堅持減產,只會讓OPEC的市場份額被蠶食殆盡,其它成員國不太可能服從,凝聚力將徹底瓦解。
屆時,全球石油的治理模式也將發生鉅變。
03
尾聲
過去幾十年,石油市場的邏輯大致是:
OPEC控制邊際供應→調節產量→影響庫存→穩定油價。
但隨着頁岩油改變了供應彈性,俄烏戰爭改變了貿易流向,中東衝突改變了運輸能力……
這套模式明顯越來越複雜。
尤其是,繼阿聯酋後,如果委內瑞拉和伊拉克都退群了,OPEC的原油儲備佔比將暴跌至43.1%,成為沙特和伊朗主導的中東小圈子。
非OPEC陣營配合美洲頁岩油與深水油田的彈性產能,則會迅速將市場定價權將轉入自由市場競爭模式。
如果沙特不能儘快拿出新的利益分配機制,必然有越來越多成員國為了自身利益退出,佔比還將繼續下降。
而且,下降速度絕對比想象中的更快。
能源市場的競爭邏輯,將加速轉變為區域性競爭,或者說權力體系的競爭。
真正決定油價的人,將在華盛頓、北京、巴黎、莫斯科,而不是OPEC的會議上。
這種趨勢,不一定是壞的。(全文完)