圖片來源:視覺中國
藍鯨新聞8月27日訊(記者 代紫庭)近日,乖寶寵物(301498.SZ)、中寵股份(002891.SZ)、佩蒂股份(300673.SZ)、路斯股份(920419.BJ)和朗諾寵物(873917.NQ)相繼披露2026年半年報。寵物食品企業上半年的一筆賬逐漸清楚:收入還在增長,利潤卻集體下滑。
藍鯨新聞梳理發現,五家公司上半年營收合計82.4億元,按年增長約19%;歸屬股東的淨利潤合計3.81億元,按年下降約46%。五家公司收入均實現增長,歸屬股東的淨利潤卻全部下滑。
過去,企業擴產、拿訂單就能做大收入;現在,主糧、溼糧、凍乾和貓食品正在接棒傳統零食成為增量來源,但原材料、匯率、營銷和產能投入,也在更快地吞掉新增收入。行業仍在增長,只是企業需要付出更高成本,才能拿到這部分增長。
主糧接住了增長,卻還沒有接住利潤
一位養貓多年的消費者告訴藍鯨記者,過去購買寵物食品時會在零食和主糧之間分配預算,現在更願意把錢花在主糧上,「零食可以少買,但主糧每天都要喫,選擇時會更關注配方、原料和長期餵養是否划算。」
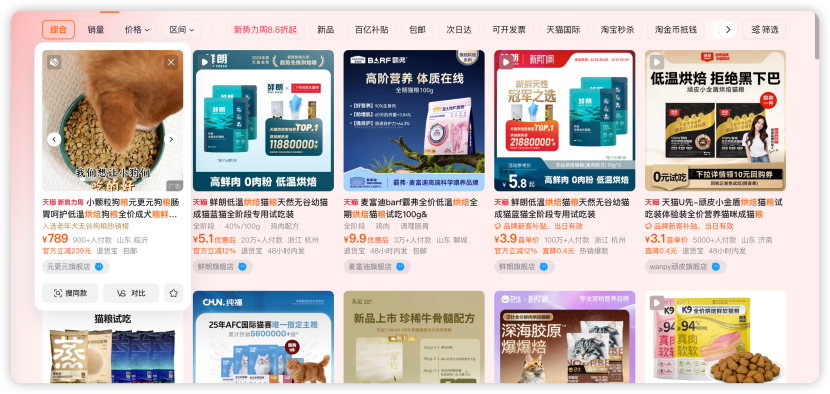
藍鯨記者瀏覽多個電商平台發現,鮮肉糧、烘焙糧、凍幹雙拼以及腸胃管理等功能型主糧,也正在佔據更多商品推薦位置。
企業財報顯示,主糧已經是這輪增長最集中的去處。乖寶寵物和中寵股份上半年主糧收入合計新增約6.63億元,接近五家企業總營收增量的一半。對頭部企業而言,主糧不再只是補充品類,而是爭奪高頻消費和復購用戶的核心戰場。
乖寶寵物的產品結構變化最明顯。公司主糧收入23.32億元,按年增長23.87%;零食收入11.59億元,按年下降10.43%。主糧毛利率為42.57%,高於零食的35.24%。
這個方向沒有問題,但利潤卻呈現出了另一面:營業成本增速高於營收增速,銷售費用增長26.43%,財務費用也由上年同期收益轉為支出,最終導致歸母淨利潤下降49.57%。
但主糧佔比提高,並沒有帶來利潤增長。乖寶主糧成本按年增長32.29%,快於收入增速,毛利率也從46.23%降至42.57%。公司上半年整體毛利額只增加約4300萬元,銷售費用卻增加約1.8億元,其中業務推廣費增加約1.65億元;匯率波動又使財務費用按年增加約4800萬元。
主糧賣得更多了,新增毛利卻不足以覆蓋同步增加的推廣投入和匯兌損失,成為乖寶利潤下滑的重要原因。
中寵面臨的是另一種壓力。公司上半年收入增加8.48億元,是五家公司中增量最大的企業,但增長主要來自毛利率較低的業務。
中寵境外收入佔比65.18%,毛利率只有19.37%,約為境內業務的一半。上半年,其境外收入增長35.78%,成本卻增長51.93%,毛利率從27.95%降至19.37%。佔收入六成以上的寵物零食同樣增收不增利,毛利率從30.63%降至23.64%。
中寵在半年報中解釋,銷售規模擴大和原材料成本上升推高了營業成本。公司營業成本按年增長45.69%,明顯快於34.88%的收入增速。與此同時,境內外自主品牌宣傳投入增加,銷售費用增長46.34%;匯兌損失增加,又將財務費用從239萬元推高至3188萬元。
乖寶是在增加品牌和渠道投入後,新增毛利不夠覆蓋費用;中寵則是在擴大出口規模時,被原材料漲價和低毛利訂單壓縮了利潤空間。路徑不同,但兩家頭部企業面對的是同一道考題:收入增長之後,能留下多少利潤。
這種壓力也出現在其他企業身上。佩蒂主糧和溼糧收入增長30.68%,卻只佔總收入不足一成,短期內還填不上畜皮咬膠收入下降20.22%的缺口;路斯內銷增長33.06%,主要由毛利率僅4.28%的肉粉業務帶動;朗諾貓用食品收入增長41.99%,相關成本卻增長56.46%。
五家企業的財報指向同一個變化:主糧、新業務和海外訂單仍能推高收入,但成本上漲、業務結構和市場投入,正在決定這些收入能否轉化為利潤。
好在行業需求仍然旺盛。《2026年中國寵物行業白皮書》的數據顯示,2025年寵物食品消費市場規模達1678.66億元,佔寵物消費市場的53.7%;據申萬宏源統計,天貓、京東和抖音三大平台2025年寵物食品GMV按年增長10.2%。市場仍在擴容,只是企業爭奪增長的成本變得更高了。
廠房、庫存和渠道一起佔錢,借款不只為了擴產
藍鯨新聞進一步梳理五家公司資產負債表和現金流發現,與主糧銷售同步擴張的,還有企業對生產能力和營運資金的投入。廠房建設只是其中一環;新產線投用前的設備採購、原料備貨、庫存、倉儲和渠道費用,往往都發生在收入回款之前。
截至6月底,乖寶寵物和中寵股份的短期借款較年初分別增加5.99億元和5.95億元,合計接近12億元。同期,兩家公司的在建工程合計增加4.94億元。
但新增借款並不只對應廠房。
乖寶在半年報中將籌資現金流增加歸因於運營性借款。上半年,其銷售費用達到8.6億元,按年增長26.43%,明顯高於營收增速;第三方平台直銷收入增長19.98%。
公司一邊建設高端主糧產能,一邊繼續為自有品牌投入渠道和流量。廠房解決的是能不能生產,銷售費用解決的是產品能不能離開倉庫。
中寵需要負擔的鏈條更長。其海外訂單仍佔營收約三分之二,同時又在國內投入主糧和自主品牌。上半年,中寵銷售費用增長46.34%至4.35億元,存貨和經營性應收項目合計多佔用約5.1億元現金。
此外,公司還在擴充北美產能。加拿大第二條產線和墨西哥工廠已經落地,美國第二工廠仍在推進認證和審批。這意味着,中寵的資金既要維持海外訂單,也要支持國內品牌;既要投向工廠,也要壓在庫存、賬期和渠道里。
規模較小的企業,也在承擔相似的變化。
朗諾選擇租入長期廠房擴產,沒有一次性投入大量自建資金,卻增加了租賃負債。隨着銷售增長,其存貨和應收賬款分別增長43.92%和49.32%。
佩蒂則在等待海外產能被訂單消化。中證鵬元披露,2025年佩蒂主糧和溼糧產能利用率僅3.8%;公司在機構調研中表示,新西蘭工廠利用率進入30%至40%區間後纔有望盈利。工廠已經建成,但仍需為更多產品辦理進口備案,並繼續拓展電商和線下渠道。
更準確地說,企業正在為增長墊錢。從代工零食走向主糧和自主品牌後,寵物食品企業不再只負責把產品生產出來。備貨、倉儲、平台投放、客戶賬期和工廠爬坡,都開始由企業自己承擔。
寵物食品行業的競爭已經從產品和價格,延伸到了工廠、庫存和渠道。誰能讓新產能更快接到訂單,讓渠道投入形成復購,讓倉庫裏的貨變成現金,誰才真正接住了這一輪主糧增長。