2026年,AI製藥行業正迎來關鍵轉折。
高盛研究報告指出,AI可以將藥物上市時間縮短約20%到25%,將研發過程縮短約3年,有望將整體開發成本降低約25%至30%。華源證券也表示,AI製藥敘事持續催化醫藥板塊表現,創新藥基本面持續向好,景氣度回升趨勢明確。
放眼全行業,今年上半年創新藥對外授權交易金額已突破1100億美元,在全球TOP10交易中佔據八席,產業商業化兌現步伐明顯加快。
在這一產業背景下,英硅智能於8月正式發布2026年中期業績報告,首次實現半年度盈利。這個由AI平台驅動、BD合作放大、臨床管線驗證的商業閉環,正在全速轉動。
從管線價值到收入利潤,邁進自我造血新階段
先看最核心的一組數字。
2026年上半年,英硅智能實現營業收入約1.063億美元,按年增長287.2%,收入規模已接近2025年全年5624萬美元的兩倍。其中,藥物研發與管線開發收入達1.031億美元,按年飆升超300%,軟件解決方案收入達269.7萬美元,增速超30%,多支柱的收入來源體系正在成型。
AI製藥企業的收入放量通常依賴BD合作與管線里程碑的集中釋放,公司的爆發式增長印證了其平台型合作模式的規模化效應正在顯現。
淨利潤方面,公司實現淨利潤3553萬美元;經調整淨利潤為5123萬美元。在仍有多條臨床管線推進的背景下,兩項利潤指標同步飆升的高質量盈利表現超出了不少市場預期。
當前業內多數企業仍處於高投入虧損階段,英硅智能率先實現盈利,既強化了自身在板塊中的稀缺性,也為AI製藥商業模式的可盈利性提供了一個可驗證案例。
比利潤數字本身更值得關注的是盈利質量,利潤是否源於主業、有沒有真實現金流託底、結構是否穩定可持續等因素共同決定了這份盈利能不能走得遠。
上半年,公司經營活動現金流轉正,實現淨流入約7900萬美元。考慮到公司仍處於多管線推進階段,研發投入不減,經營現金流轉正本身就是運營效率改善的有力佐證。與此同時,其毛利率維持在90%以上,按年上漲6.5個百分點,主要來源於藥物研發業務的結構性貢獻。
現金儲備同樣為未來發展提供了厚實保障。
截至2026年6月30日,公司現金及投資組合達5.848億美元,主要來自超額配股權行使,以及大額合作收款,不僅象徵資本市場和製藥行業的雙重認可,更為後續臨床推進和潛在BD擴張提供更強的戰略迴旋餘地。這也與投資者們普遍關注的「AI製藥企業能否持續獲得外部資金支撐」形成正面回應。
值得一提的是,早在財報發布前,英硅智能管理層對公司長期價值的信心就已通過行動明確傳遞。
今年6月底,英硅智能董事會主席兼首席執行官Aleksandrs Zavoronkovs博士及執行董事兼首席執行官任峯博士表示,自願將所持全部股權的禁售期從原定的2026年12月29日額外延長6個月至2027年6月29日,兩人合計持有逾5100萬股股份。在業績兌現的關鍵節點主動延長鎖定期,通常可以理解為內部人對未來增長軌跡的強信號。
可以清晰看出,財務硬數據的系統性轉好與核心管理層的鎖定期延長,英硅智能已成為一個具備自我造血能力,並在持續驗證商業模式的AI製藥企業。
BD密集落地持續兌現,AI模型訓練服務開啓第二增長動能
收入增長的直接推手,是年內密集落地的BD合作。
中期業績報告顯示,2026年上半年英硅智能落地多筆大額BD合作,期內公布的簽約總額超過70億美元。
若將時間線拉長,英硅智能合作版圖的演變歷程更為清晰。
從2024年與Exelixis的早期合作,到2025年Menarini的歐洲拓展,再到2026年禮來、武田、SK生物製藥等全球藥企集中入局,合作方陣容完成了從單一到多元的結構性跨越。隨之而來的是收入地域分佈的顯著改善,歐洲和亞太的貢獻持續提升,英硅智能的收入基礎已不再是依賴某一家客戶的階段性訂單,而是由多個獨立決策、覆蓋不同區域和適應症領域的商業化合作共同支撐。
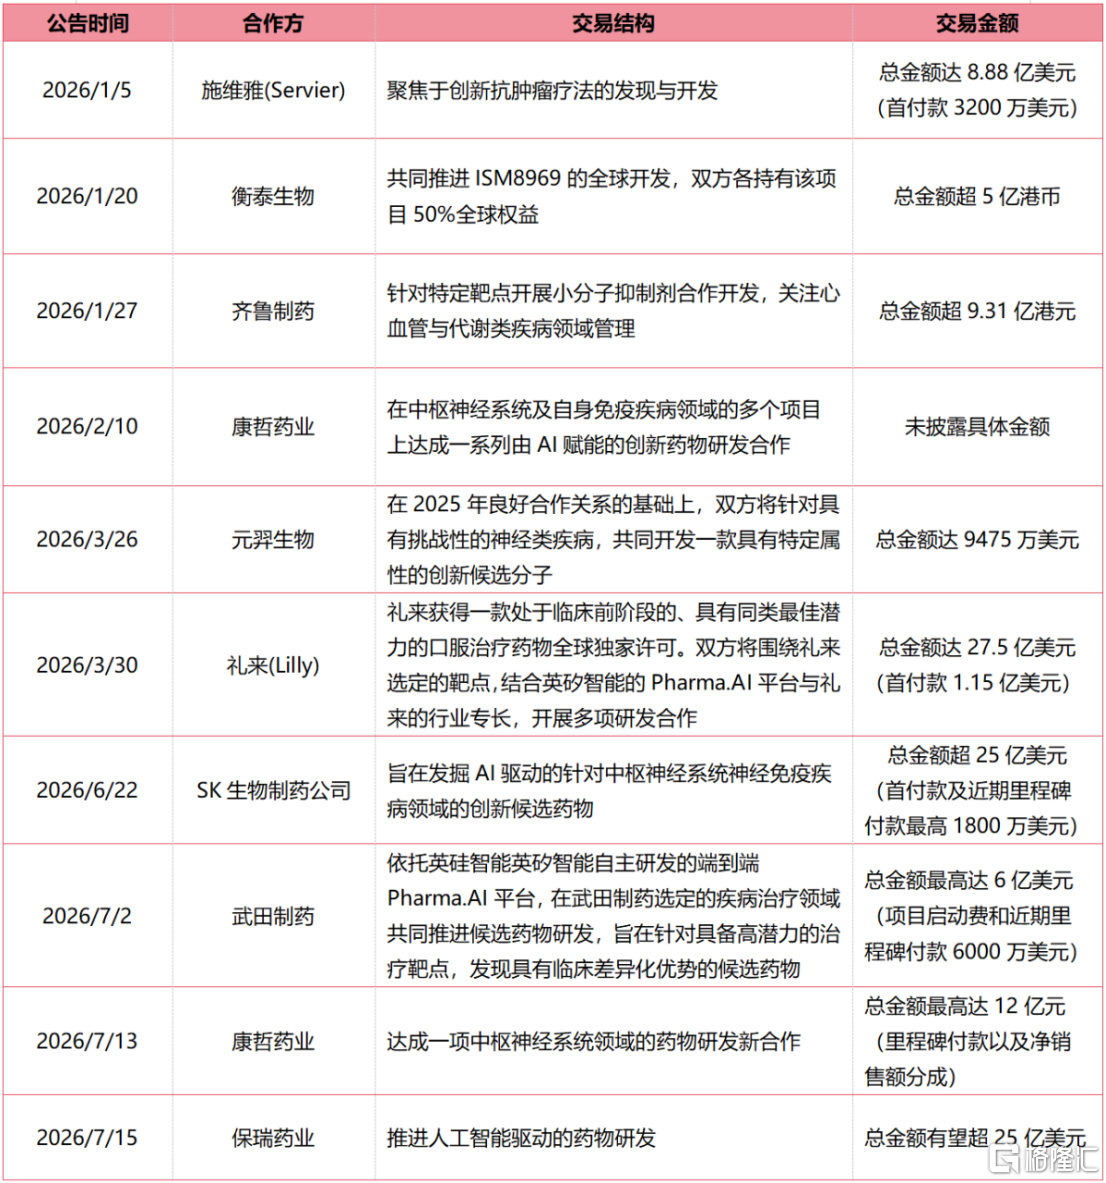
(圖:2026年以來BD合作項目)
當然,BD合作的加速推進,離不開底層研發能力的支撐。
藥物管線作為基本盤,英硅智能持續提速研發進程和臨床驗證。
截至最後可行日期,英硅智能累計提名33款臨床前候選藥物,13款獲IND批准,10個項目處於臨床開發階段,僅2026上半年公開宣佈的新增臨床前候選藥物(PCC)就達到9款。相比於傳統藥物發現平均4.5年的周期,公司候選藥提名僅需12至18個月,每個項目合成測試約60至200個分子,效率大幅提升。
臨床層面同樣有里程碑事件。今年7月全球首款由AI發現全新靶點並設計分子的候選藥物Rentosertib(ISM001-055)正式啓動III期臨床試驗,這也是全球首個AI驅動創新藥的III期試驗。公司預計,TEAD抑制劑ISM6331的I期初步數據等關鍵里程碑亦將在下半年陸續讀出。
在傳統管線之外,英硅智能探索佈局AI模型訓練服務,第二增長曲線正在成型。
今年1月,公司發布生命科學垂直領域基礎模型訓練框架Science MMAI Gym,整合覆蓋1000多個藥物研發基準測試和約1200億token的製藥領域數據。
通俗而言,該框架解決了通用大模型在藥物發現等專業任務中「不夠專業」的痛點,通過高質量行業數據、科學推理任務體系及強化學習機制,對通用基礎模型進行深度訓練,使其在化學、生物學、藥物發現等垂直場景中具備更強的專業推理能力。
目前,公司已完成140億參數規模的基座模型預訓練,覆蓋化學、生物學、蛋白質、ADMET性質、合成反應及多模態分子推理六大領域。
年內,AI模型訓練服務的商業化落地積極推進,包括與Liquid AI達成首個合作並交付輕量級科研模型、與Human Longevity簽署百萬美元級AI模型共建協議、與騰訊健康達成深度戰略合作、依託MMAI Gym平台聯合訓練專精模型,並藉助騰訊雲生態實現API接口的商業化分發等佈局。
值得一提的是,英硅智能近日還宣佈擬聯手合作伙伴籌設一隻生命科學領域的產業基金,目標募集規模為人民幣10.1億元。作為公司參與設立的首隻CVC基金,其投資方向將圍繞生命科學變革的核心領域,重點涵蓋英硅智能孵化的初創公司以及生命科學模型、新型藥物等核心環節的公司。
從藥物研發到模型服務,英硅智能正逐步完成從單一藥物研發企業向「製藥超級智能」平台的躍遷。
資本市場敘事遷移,AI製藥開始用PS/PE定價
業績兌現之後,資本市場給出了明確反饋,英硅智能的商業模式正從模糊的概念轉向被機構清晰定價的標的。
最直觀的信號來自賣方研究。
對於大多數普通投資者而言,AI製藥涉及複雜且高度專業化的技術研發場景,判斷門檻並不低。相比之下,專業投資機構在這一領域擁有更深入的研究能力和信息獲取優勢,其研判往往具備較高的參考價值。
今年以來,英硅智能已獲得多家權威機構覆蓋,全部給予正面積極評級,且密集集中在盈喜公告發布前後。
例如,摩根大通首次覆蓋即給予「增持」評級,認為在BD活動增加與臨床催化劑驅動下,中國AIDD行業正由商業探索階段邁向早期商業化;滙豐給予「買入」評級,強調公司正通過與頂級藥企合作實現商業化落地;國盛證券同樣給予「買入」評級,並給予公司2026年35倍PS。
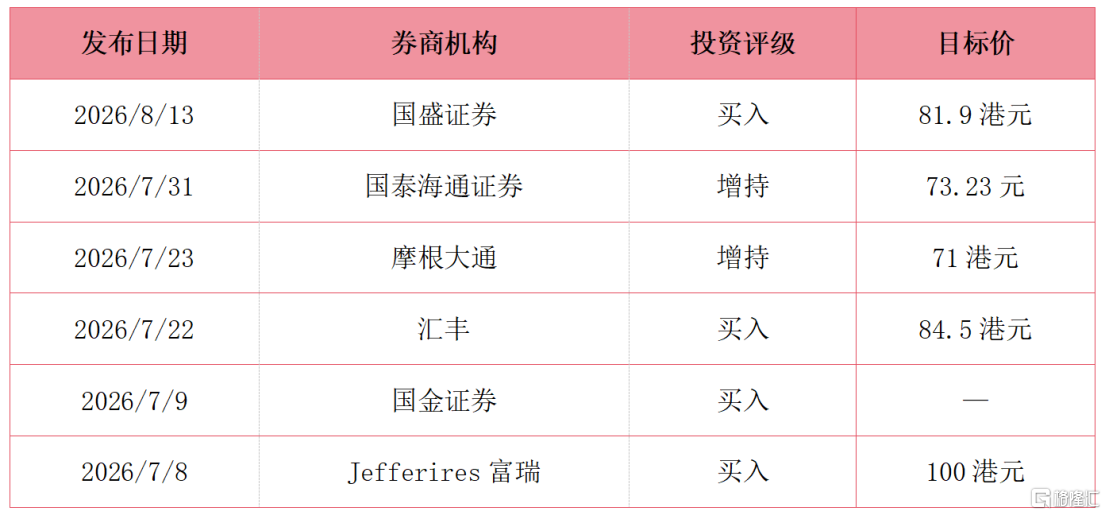
(圖:英硅智能近期券商評級匯總)
緊隨主動研究覆蓋的,是來自被動資金層面的認可。
8月19日,英硅智能宣佈獲納入MSCI全球小盤股指數,此前公司已陸續納入中證指數系列、恒生綜合指數、恒生醫療保健指數、恒生生物科技指數及富時全球小盤股等多個主流指數。這意味着被動資金將形成系統性流入,公司在資本市場中的位置已轉變為常態化配置標的。
當然,市場邏輯的切換並非單邊向上。即便手握大額BD訂單與重磅臨床進展,英硅智能股價今年仍經歷較大幅度回調,這固然與AI板塊整體的資金虹吸效應有關,也說明市場對AI製藥的估值邏輯仍在博弈之中。
但值得留意的是另一層變化,當分析師開始用PS、PE為英硅智能定價,而不是用管線DCF講遠期故事,估值框架本身已在悄然切換,這種切換未必立刻反映在股價上,卻是AI製藥賽道走向成熟的內在標誌。
結語
半年度盈利不是終點,而是英硅智能商業模型閉環成型後的重新出發。
而比財務數字本身更具分量的,是背後的三重轉變。
BD合作從早期探索升級為資產交易,AI製藥已切入製藥工業的核心價值鏈;AI模型訓練從內部工具走向對外服務,價值錨點或將逐步拓展為平台型收入結構;資本市場定價邏輯從概念驅動轉向價值驅動,多家機構的正面覆蓋與MSCI等主流指數的接連納入,市場正以價值股的視角重新審視這家公司。
在這個中期節點上,這份答卷已足以讓市場對英硅智能的成色做出新的判斷。