文 | 長青研究社 郭雨
2026年7月7日,同仁堂醫養(02667.HK)正式掛牌,發行價5.5港元。作為擁有350餘年歷史的同仁堂旗下第四家上市主體,同時也是國內非公立中醫院賽道的頭部玩家,它的上市本應是銀髮經濟與老字號轉型共振的標杆典型。
但現實卻沒有預想中的資本追捧,開盤報4.76港元,較發行價低開13.45%;收盤報3.35港元,單日重挫39.09%,盤中最大跌幅一度超過44%,創下年內港股醫療服務新股上市首日最大跌幅區間之一。
一邊是全國60歲及以上人口達3.23億、老齡化率持續攀升的時代大勢,一邊是規模已達9萬億元、年複合增速超過12%的銀髮經濟賽道;頭頂老字號金字招牌,穩居就診人次計國內非公立中醫院第一的市場地位,本該乘勢而上的中醫龍頭,為何在資本市場遭遇冷遇?
沒有直白的答案。只有從一份財報裏的盈利窘迫,到整條賽道的商業悖論,再到整個產業的制度夾縫,越往深挖,越能看清中國銀髮經濟敘事的真實底色。
作為同仁堂集團佈局下游醫療服務的核心載體,同仁堂醫養以中醫醫療服務為核心主業,覆蓋普通門診、專科診療、康復理療、慢病管理、健康體檢等多元醫療場景,同時開展醫療機構受託管理、中醫藥產品零售等配套業務。
截至招股書披露時點,公司旗下運營13家自有線下醫療機構、1家互聯網醫院,並受託管理13家醫療機構,服務網絡覆蓋北京、上海、浙江等國內核心省市;按2025年總就診人次計算,是國內非公立中醫院醫療服務行業規模最大的中醫院集團。
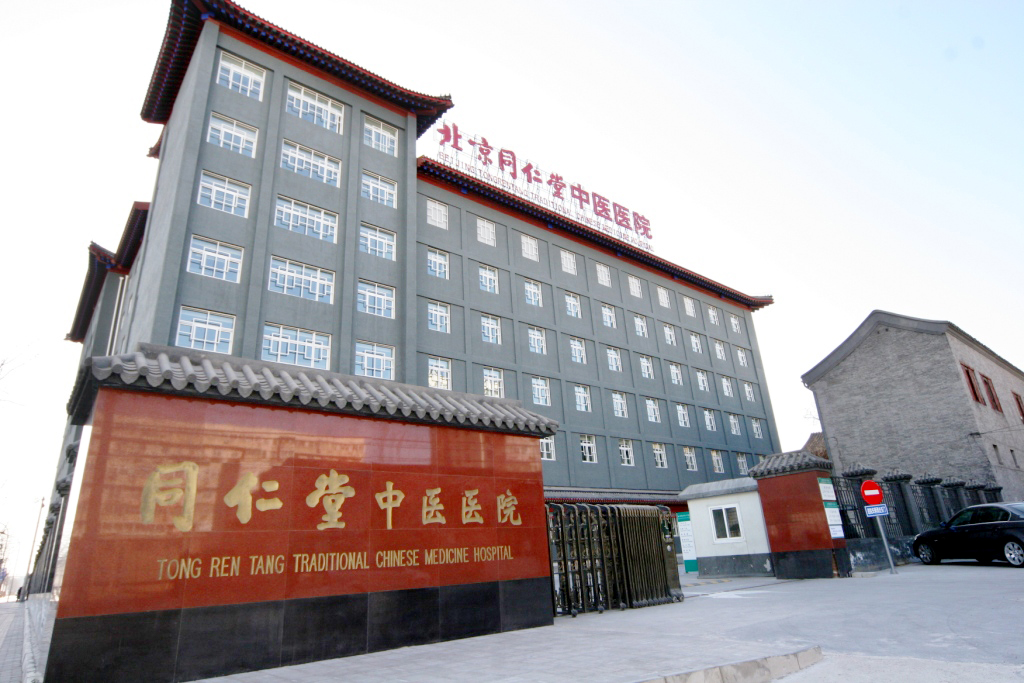
圖為北京同仁堂中醫醫院(圖源:同仁堂醫養官方網站)
市場的失望,最先「寫」在財務報表上。
2023至2025年,同仁堂醫養營收分別為11.53億元、11.75億元、11.71億元,三年累計增幅不足2%,2025年甚至出現微降。
對於一家身處成長賽道的龍頭企業而言,這樣的增長曲線幾乎等同於停滯。
利潤端的表現更難堪。同期淨利潤分別為4263萬元、4619萬元、3375萬元,2025年按年下滑近27%。值得玩味的是,2024年處置石家莊一家醫院獲得1710萬元一次性收益佔到全年淨利潤的37%。若剔除非經常性損益,主業盈利實際早已步入下行通道。
全年營收11億元、淨利潤3000萬元,淨利率僅2.73%。這份業績並不符合成長型企業的特徵,反倒更近似一門依靠微薄利潤勉強運轉的傳統生意。
毛利率的差距更直觀。連續三年,同仁堂醫養整體毛利率穩定在18.9%,幾乎紋絲不動。而同為港股上市的中醫連鎖龍頭固生堂,同期毛利率超過31%,淨利率更是達到10.8%,差距近4倍。
而這一差距可以在各自的業務結構裏找到答案。固生堂以輕資產社區醫館為主,診金、鍼灸、理療等純服務收入佔比高,單項毛利率可達50%以上;同仁堂醫養旗下以綜合性中醫院為主,中醫醫療服務佔總收入84.9%,該板塊毛利率僅17.2%,綜合拉低整體盈利水平。
過去幾年,同仁堂醫養走的是併購擴張路線。2022年斥資2.84億拿下浙江三溪堂65%股權,2024年再以9100萬元收購上海承志堂70%股權。三年間並表收入始終佔總營收5成以上,內生增長貢獻寥寥。大手筆買買買後,收入沒有持續爬坡,利潤反而掉頭向下,投後整合的效果可想而知。
估值則成了壓垮股價的最後一根稻草。5.5港元的發行價,對應發行市盈率超過80倍,而彼時固生堂市盈率不足20倍,同仁堂系另外三家上市公司市盈率也僅在10-15倍區間。即便股價已較發行價腰斬,按7月23日收盤市值估算,同仁堂醫養靜態市盈率仍超40倍,而可比同業固生堂同口徑不到20倍。
換言之,資本看好銀髮賽道,但卻不認可這份成績單配得上如此高的溢價。老字號的光環可以為品牌背書,卻不能直接兌換成利潤。當故事迴歸基本面,估值回調是價值的理性迴歸。
如果僅僅把問題歸咎於企業經營能力,顯然把這件事看淺了。當行業第一名都只能交出薄利甚至下滑的答卷,一個更尖銳的問題擺在眼前:所謂千億醫養賽道,是否本身就存在難以突破的盈利天花板?
市面上所有關於醫養產業的研報,通常都會先擺出一組誘人的數據。據第三方諮詢機構測算,2025年中國醫養結合全產業鏈市場規模2770億元,2030年將攀升至4730億元,未來五年仍是雙位數增長的黃金期。但少有人看透,這個千億大盤究竟摻雜了多少水分。
首先是統計口徑的認知差。
行業提及的2025年2770億元醫養結合全產業鏈規模,囊括了養老機構運營、醫療器械、老年用品、保健品、康復護理等諸多品類,真正落到中醫診療服務上的份額相對有限。更大的蛋糕被養老地產、老年消費分走,醫療服務只是其中薄利的一環。
其次是極度分散的行業格局。
同仁堂醫養已是行業龍頭,按收入計算市佔率卻僅為0.2%,按就診人次計算也才1.5%。分散意味着沒有絕對的定價權,也難以形成規模化壁壘,行業參與者衆多但誰都無法獲取超額利潤。
而真正卡住行業盈利咽喉的,是支付端的底層邏輯。
招股書顯示,同仁堂醫養2024年有56.6%的收入直接來自醫保。超過一半的收入綁定醫保,意味着定價權從來不在企業自己手裏。醫保支付標準、DRG/DIP付費改革、藥品集中帶量採購,每一項政策變動,都直接牽動利潤神經。更隱蔽的不公還在於成本基準的錯位。醫保的支付標準,本質上是參照公立醫院的成本體系制定的。公立醫院有財政撥款兜底,有編制保障人力成本,有劃撥土地減免房租,實際運營成本天然低於民營機構。同樣的診療項目,公立醫院做可能保本微利,民營醫院做就可能虧損。
人才供給的斷層,則從供給端鎖死了行業擴張的速度。
截至2024年底,全國中醫類別執業(助理)醫師共97.1萬人,分攤到3億老年人口身上,每千名老人對應的中醫師約3人。優質中醫資源高度集中在公立三甲體系,民營機構要吸納人才必須付出更高成本,進一步擠壓利潤空間。而中醫本身的辨證論治屬性,又決定了它難以像西醫那樣快速標準化複製,擴張效率遠低於標準化程度高的專科連鎖。
說到底,這不單單是一條靠燒錢就能跑通的賽道。需求真實存在,但支付能力有限;市場總量龐大,但格局太散;增長有長期空間,但短期成本剛性更強。所謂的千億藍海,更多是總量意義上的潛力,而非當下就能兌現的商業價值。
政策持續加碼,需求真實存在,為什麼醫養結合喊了十餘年,始終走不出「叫好不叫座」的怪圈?答案或許早已超出商業經營的範疇,藏在更深層的制度設計與體制慣性之中。
同仁堂醫養的名字裏有「醫養」二字,但超八成的收入來自中醫診療,真正的養老照護業務在財報中尚未單列,佔比微乎其微。整個行業打造的「醫養結合」更像是一個貼合政策風向的概念包裝,而非真正跑通的商業模式。
模式跑不通的根源,首先是監管體系的割裂。
醫養結合橫跨醫療與養老兩大領域,醫療由衛健部門監管,養老由民政部門審批,支付端由醫保部門統籌,由於分屬三套體系、標準與審批流程,開辦醫養結合機構需要同時辦理醫療機構執業許可證與養老機構備案,接受兩套標準矛盾的檢查體系。以床位管理為例,醫療床位與養老床位不能靈活轉換,老人在急性期需要醫療照護、康復期需要養老照料時,無法實現「一張床、兩模式」,只能轉科轉院。
其次是支付體系的結構性缺位。
老年人剛需的長期照護、康復護理、慢病管理,目前仍是支付體系的空白。醫保只負責疾病治療,不覆蓋長期照護;基本養老保險只發放養老金,不承擔服務費用;長期護理保險還在局部試點,全國覆蓋不足且保障水平有限;商業健康險滲透率很低,多數老人只能自費承擔照護成本。沒有穩定支付方就沒有穩定盈利模型,當前醫養機構要麼做高端路線服務高淨值群體,年消費十幾萬到幾十萬,受衆很少;要麼走普惠路線依靠政府補貼維持,補貼政策調整就會虧損,真正靠服務本身實現可持續盈利的機構極少。
正在全面推開的DRG/DIP支付改革,更是從底層重構了中醫醫院的生存邏輯。
這套按疾病診斷分組付費的體系,本質上是按西醫疾病分類標準給醫療服務定價,同一西醫病名對應統一支付標準,但中醫不同證型治療成本差別大,複雜證型易超支虧損,鍼灸、推拿、膏方等中醫特色療法人力與技術成本高,醫保目錄定價卻普遍偏低,中醫辨證論治、同病異治的核心優勢反而成了劣勢;再加上中藥飲片集採持續推進,過去中醫院「以藥養醫」的生存路徑被堵死,體現醫師技術價值的服務費又沒有同步提升,整個中醫行業的盈利基礎已經出現系統性鬆動。
對於同仁堂醫養而言,還有一重獨有的體制性困境。
作為北京市屬國企下屬企業,它有品牌優勢、有資源背書,但也揹負着國企的體制慣性。薪酬體系受工資總額管控,在吸引頂尖市場化人才時靈活性相對不足;決策鏈條較冗長,投資項目要層層審批,容易錯過市場窗口期;經營目標多元,客觀上要求經濟效益常常讓位於政策要求。
層層拆解下來,同仁堂醫養的上市破發更像中國銀髮經濟發展到現階段的一個縮影。人口規模推導市場紅利的邏輯,默認3億銀髮人口必然對應萬億級的產業機會。但現實是,人口基數只是潛在需求,從需求到消費,從消費到盈利,中間隔着支付體系、制度供給、商業模式、人才供給等一道道關卡。任何一道關卡沒打通,紅利就落不了地。
350餘年的同仁堂見過太多時代起伏,一次破發算不上風浪。但對於整個醫養行業而言,這場資本冷遇是一次難得的清醒劑。
畢竟養老這件事,急不得,也虛不得。