文|降噪
01 萬億誘惑
2026年,具身智能領域的最大共識大概就是四個字——萬億市場。
在世界機器人大會(WRC)現場,不止一家參展商引用這個數字,描繪行業的遠大前程。
市場需求是否真能達到「萬億」體量不好說,但具身智能相關企業的總估值,距離萬億倒是越來越近。
據不完全統計,截至8月21日,估值200億元以上的至少有銀河通用、星海圖、自變量、智平方、極佳視界、靈心巧手等6家;估值過100億元的至少有衆擎機器人、逐際動力、千尋智能、星動紀元等10餘家,再加上2700億市值的宇樹科技、420億市值的優必選,以及排隊上市的樂聚、雲深處、智元,頭部陣營的總估值輕鬆超過6000億元。
照一級市場情緒來看,這個數字還將持續通脹——
在WRC用餐區,兩名數據分析公司創業者的聊天激情澎湃:
「本體基本都投完了,機構現在開始看上游的模型、數據,咱們得趕緊好好包裝一下自己。你也去打聽一下同行的估值報價,別人要報10億,咱們報8億,就有機會跑出來……」
在主論壇聽衆席,有國有金融機構從業者特意前來尋找對具身企業「債權投資」的機會;在展區,國內外頂級投行的「獵手」穿梭於那些小有名氣的具身智能公司展台,試圖挖掘孖展、路演服務的機會。
有銷售負責人同某投行交流時提到:花旗的人昨天也來過。對方立即回道 花旗在這方面不太行,這個我們行內都知道的……
一家估值來到近百億元的具身零部件及本體公司,其商業負責人告訴我們,他認識的很多人,想找老闆「聊一下」投資,現在都「弄不進來」。孖展節奏和估值變化都太快了,公司B輪孖展還沒談完,C輪已經啓動。從去年11月至今,公司已完成4輪孖展。
當然,資方對被投企業們都有現實期待——快速上市。
有媒體統計,2026年上半年國內具身智能行業孖展總額達935億元。資本都想投中下一個「宇樹科技」,FOMO心理從AI大模型賽道徹底切換到具身智能領域。
有VC投資人向《財新》分析稱,一二級市場格外看好這條賽道的核心原因,或許是這個產業有望兼具「智能手機的出貨規模」,以及「乘用車的單品價格」。
至於機器人能否從舞台走向工廠和家庭,過多久才能真正「幹活兒」,這或許是具身智能企業IPO以後要操心的事,畢竟上市公司每個季度都要發財務報表。
也難怪宇樹科技創始人王興興在IPO敲鐘時面無表情、全程不笑。去年在WRC演講時,他還樂觀地相信,具身智能的ChatGPT時刻「快則1-3年就可實現,慢則3-5年也大概率能實現」;今年WRC上,他對時間線的判斷明顯更為保守,改口稱「快的話兩年到三年後,慢的話將是五年或者十年之後。」
投資人、公衆、行業客戶與具身智能企業之間的認知「錯位」,在WRC上格外具體起來。
02 接不住
宇樹新近發布的人形機器人「超人」,奔跑速度已突破人類極限,但王興興在WRC上演講時拼命強調的是,機器人暫時不能大規模進工廠打工,效率和泛化能力還不夠高。
這如同具身智能行業的一個現實隱喻:「具身」跑太快,「智能」沒跟上。
體現在生產力場景中,WRC展台的機器人工作內容高度雷同:工廠上料、拆碼垛、物流分揀。
很難說這是具身智能落地的重要突破,還是持續多年的工業自動化的現成果實。
在我們看來,「具身」與機械臂的差異,最後還是要取決於「智能」與否。否則,2025年出現的進廠機器人被「退貨」的尷尬現實,就有可能重複上演。
一名機床製造廠的軟件工程師告訴《降噪NoNoise》,他們也在評估機器人進廠的可能性。此前向某頭部具身企業的代理商溝通過,包括數據採集和訓練、軟件開發、平台、機器人本體,一整套配置下來,成本高達兩三百萬元。
成本高的一個原因是,針對新任務,每次都需要重新訓練機器人模型。
但據他了解,機器人的產出微乎其微,「現在只是個概念,你讓它實際去工廠工作,效率跟人工還是差很遠。」
如果從市場需求來看,千行百業滿懷期待——
在極佳視界的諮詢區,有工廠代表前來尋求生產線上的智能解決方案,該廠每條產線都有100多個工人作業,降本是他們很看重的一點。
在千尋智能的諮詢區,一名沙特酒店業的服務商想要找到可以幫住客搬運行李、提供客房服務的人行機器人。他告訴接待人員,根據沙特「2030願景」,當地酒店客房總量預計增加到近30萬間。如果中國機器人能夠符合沙特酒店業的需求,會是一個巨大市場。
但從現場反饋來看,這些需求,具身智能企業們目前大多都還接不住。
一家估值超200億元的具身獨角獸的商業負責人坦言,「現在的機器人,能力強的4歲,能力差的2歲,你不能指望‘童工’替代‘成年人’。過早要求機器人直接落地降本,忽略當前產品仍處於迭代期的客觀現狀,是一種關注點的錯位。」所以他所在企業,當前階段優先對接有長期迭代意願的大型企業客戶。
不過真要較真認知「錯位」的根源,那些令人眼花繚亂的實驗室demo、調教過的特定表演和狂熱資本,或許共同拉高了民衆對具身智能的閾值。
為了加快落地,一些具身企業押注四足機器人,用這類產品開拓文旅、消防、巡檢、物業安保等場景。智身科技的工作人員告訴我們,公司去年累計出貨5000台,到今年8月,累計出貨量已經來到17000台,公司的目標是年底累計達到5萬台,因為高層發現,物業安保、養老機構等對這類產品都比較有興趣。
那名機床廠工程師還在尋找新的方案。他開始研究與具身「通用大腦」企業的合作空間。理論上,「通用」意味着模型能力能夠跨本體複用,開發成本可以降低很多。
這個判斷,他在與螞蟻靈波的工作人員交流時得到了初步印證。後者是螞蟻旗下具身智能公司,致力於打造通用的機器人「原生大腦」,目前已在藥房分揀等場景逐漸落地。
不過,具身通用大腦、基礎大模型同樣處於發展初期,甚至連主流技術路線都還沒有出現收斂跡象。
這或許王興興們想給整個行業降溫的一個原因。
03 產業關注點開始遷移
具身智能多久能大規模進廠打工、到家庭裏做家務,取決於具身「大腦」的進化速度,以及物理AI數據採集和轉譯層面的突破。
以此來看,具身智能行業仍處於早期。
自變量創始人王潛在大會演講中提到一個觀點:就像大語言模型是數字世界的基礎,物理世界也需要自己的基礎模型。
這個基礎模型是具身智能的「大腦」。但現在,VLA(視覺-語言-動作)路線與WMA(世界-動作模型)哪條路線更適用具身智能的模型架構,業內沒有共識。頭部公司大都雙線佈局與投入,各有側重。但與此同時,大家都期待有新的技術架構跑出來。
一位通用具身大腦公司的研發人員如此形容當前的現狀,「每家公司都在自己的場景裏做從 0 到 1 的輸出。但是現在階段不卷的話,也沒有更有效的辦法。」
這其中有市場熱情的推動。一家去年2月份創建、主要做高校科研用機器人的公司,其工作人員透露,產品單價5萬元左右,今年已經銷售了300多台,目前處於產能不足的狀態。一家做靈巧手的廠商,今年上半年銷量相較於去年全年已經翻了一倍。
還有一層是外部壓力,資本需要具身智能儘快場景落地。
所以今年初開始,整個行業都感受到了「物理數據」的重要性。因為無論是成功的商業落地,還是技術迭代驗證,都需要大量可靠的真實數據。
這直接帶來數據採集業務的爆發。一名百度地圖的數據採集服務商告訴我們,他們開始轉型,今年專門成立一個20多個人的新團隊,拓展具身數據採集業務。
新需求催生了一條新的產業鏈分支,這條分支上既有數據工廠、數據標註商、通用模型廠商,也有數採設備商等角色。 比如一家名為途見科技的創業公司,在大會上推介自家新品——TachinGlove柔性觸覺數據採集手套。它在仿生掌紋區域分佈了千級傳感點位,瞄準具身智能訓練、機器人遙操作和工業操作數據採集等場景。自變量也在展台展示了自家的無本體數採方案,創始人王潛認為,做好數據的複雜度,甚至高於做好一個模型。
圍繞數據採集,行業也出現新的分歧。
一些具身智能公司的機器人產品,流向地方政府主導的數據採集中心;而具身智能公司再從這些數採中心購買本體採來的數據。
這在商業模型上未免有「循環交易」之嫌。此前,英偉達左手掏錢入股AI企業,右手賣給他們芯片再把錢掏出來的模式,就讓華爾街忐忑不安,天天喊着警惕AI泡沫。
而具身智能產業中有多少泡沫,銷量與實際用途同樣是一個有意思的觀察窗口。
《2026年人形機器人產業發展報告》顯示,今年上半年,中國人形機器人出貨量已超4萬台,全球佔比進一步提升至97%。
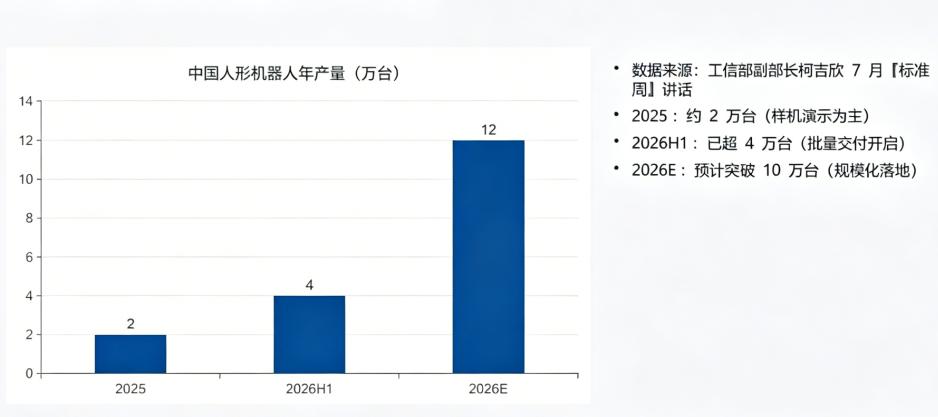
北京石景山人形機器人數據訓練中心總經理朱凱此前受訪時也提供過一組國內市場數據:今年上半年,國內人形機器人出貨量2.3萬台,但真正走進工廠生產線、穩定承擔實際工作的佔比,還不到5%。
目前來看,機器人落地,仍有很長的路要走。在產業早期階段,類似某車企採購100台某某機器人的消息,很難再作為證明具身企業商業化成功的依據。
真正的商業化指標,應該是客戶的復購率。復購,驗證的是效率和成本。
什麼時候客戶在買了100台之後,第二年擴大部署到500台,這或許就意味着商業模式開始成立了。
在此之前,圍觀者還是冷靜看待「兼具智能手機的出貨規模以及乘用車的單品價格」一類的鬼故事吧。