2025年5月,一家在港股市場耕耘了近三十年的上市公司做了一個決定——改名。從「國華集團控股」變成「港仔機器人集團控股」。
對於大多數投資者而言,這不過是一次尋常的更名公告。畢竟港股市場上改名換姓的公司每年都有,多數改完名字,業務還是那個業務,故事還是那個故事。但港仔機器人不太一樣。
2026年6月24日,港仔機器人發布了截至2026年3月31日止的年度業績。全年總收益錄得1.86億港元,按年增長75.3%。更為關鍵的結構性變化在於,機器人及算力業務貢獻了其中的1.7億港元,佔總營收比例高達91%。一個從零起步的業務板塊,在十二個月內便確立了絕對主業的地位。
此外,公司還於近日發布公告,擬通過配股方式孖展約2.2億港元,承銷商承諾全額包銷,這意味着這筆資金的到位具有100%的確定性。
轉型成果已經落在財報裏,資金彈藥已經鎖在協議中。港仔機器人的故事,正在從「能不能轉」變成「轉到什麼高度」。
一、賽道切換:機器人業務從零到一的跨越式增長
首先,港仔機器人的轉型並非漸進式的業務調整,從時間線來看,這場轉型的推進速度遠超市場預期。
2025年3月,公司宣佈與國內機器人獨角獸企業重組,在香港合資成立「香港仔機器人」;3月28日即完成重組,全程僅22天;4月10日公告擬更名;5月6日股東大會通過更名;6月股份簡稱正式更改為「港仔機器人」。從宣佈轉型到完成更名,僅用兩個月。
進一步來看,公司不僅轉型速度快,收入結構的變化同樣迅猛,機器人業務的增長曲線呈現出少見的陡峭斜率。
2024/25財年,港仔機器人的收入主要來自樓宇建築承包、地熱能供暖製冷、數據分析服務及借貸利息收入。彼時,機器人業務的貢獻為零。到了2025/26財年,樓宇建築承包收入從上一財年的7223.5萬港元戰略性收縮至幾乎歸零,而機器人及算力業務以1.7億港元的收入佔據絕對主導地位。
91.2%的營收佔比意味着什麼?意味着公司已經不再是「掛着機器人名頭的房地產公司」,而是一家徹頭徹尾的機器人企業。營收結構的質變,是轉型成功最硬核的證明。
但只看營收還不夠。利潤表上,公司當期歸母淨虧損1.78億港元,按年擴大28.9%。如果只看這個數字,很容易得出「轉型不力」的結論。然而,深入拆解虧損的構成,會發現截然不同的圖景。
首先,虧損擴大的主要原因在於出售應收貸款及利息產生的一次性虧損3340萬港元、股份支付開支增加1590萬港元,以及應收賬款減值撥備的增加。這些項目均屬於一次性或非經營性質,與日常經營無關。換句話說,如果剔除這些「一次性」和「非現金」項目,核心業務的經營效益正在邊際改善。
其次,經調整虧損在大幅收窄。 剔除一次性項目後,公司擁有人應占經調整虧損為8003萬港元,按年收窄17.7%。表面虧損擴大、內核虧損收窄,這個看似矛盾的組合,恰恰說明經營基本面在改善。
再者,機器人業務本身的分部虧損僅為1170萬港元。 對於一個從零起步、第一個完整財年就實現1.7億港元營收的新業務來說,千萬級別的虧損完全在合理範圍內,這是典型的「戰略性先期投入」。
從業務啓動到規模化收入落地,再到經營內核的改善,港仔機器人在一年內完成了具身智能賽道的初步卡位。可以看到,港仔機器人的轉型,不是「PPT轉型」,而是有實打實數據支撐的實質性轉型。
二、近2000項專利+萬台訂單:港仔機器人的「軟硬一體」護城河
轉型成功不能只看當下收入,更要看技術護城河是否夠深、訂單落地是否夠快。在這兩個維度上,港仔機器人都展現出了超市場預期的進展。
在技術層面,港仔機器人踐行着「拿來」與「自研」並行的發展路線。2025年9月26日,港仔機器人正式獲得近2000項具身智能相關知識產權及專利的獨家授權。這意味着港仔機器人不僅獲得了現成的技術底座,更將逐步擁有這批覈心專利的完整所有權。
在獲得專利授權的基礎上,港仔機器人自主研發「XR-OS具身智能大腦操作系統」,實現了感知、認知、決策與控制的全鏈路智能化,構築起堅實的軟件技術壁壘。
從「拿來」到「自研」,港仔機器人在不到一年的時間裏完成了技術能力的躍遷。
目前公司的主力產品已覆蓋四大方向:移動充電機器人、康養機器人、巡檢機器人(含機器狗)、人形機器人,並在安防巡邏、醫療康養、智慧物業、家庭養老等高需求領域實現了規模化商用,構築了一個覆蓋多場景、多品類的產品矩陣。
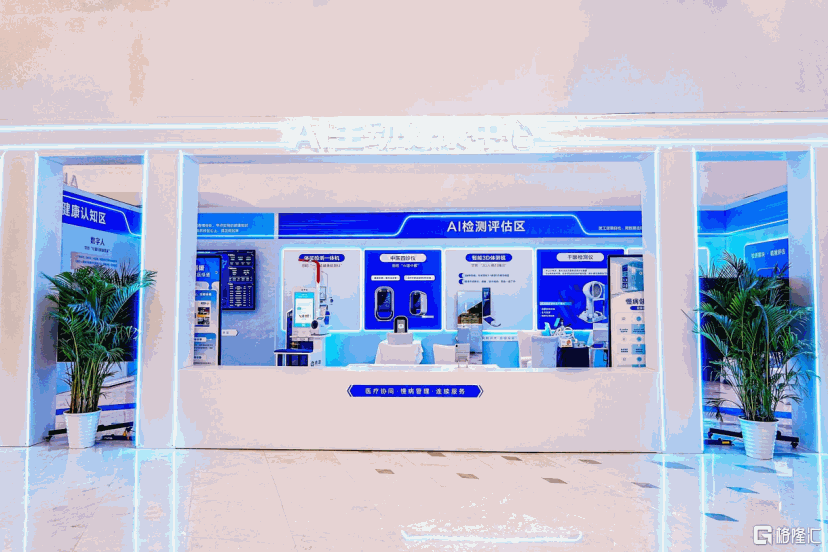
(港仔機器人AI主動健康中心)
當公司逐步構建出自身技術護城河的時候,市場關注的焦點自然轉向一個問題:公司能否順利實現從「實驗室」到「商用現場」的落地。
財報顯示,公司正在與多家客戶就約5000至10000台機器人的潛在銷售訂單進行實質性商業磋商。具體而言,在體檢機器人領域,港仔機器人與國內知名上市體檢機構簽訂了為期三年的戰略合作協議,保守估計2026年將部署1000至2000台。此外,公司正與數家物業管理公司及地方政府養老部門就額外1000至2000台的部署規模進行磋商。
在移動充電機器人領域,港仔機器人正與中國電信基礎設施企業、大灣區投資機構及上市公司就住宅小區充電機器人部署計劃進行協商,涉及約4000至6000台機器人的部署規模。
在巡檢機器人領域,公司正與香港一家知名物業管理公司推進部署合約,總需求約1000台。此外,隨着崇明島機器人康養示範園區項目在2027年預期落成,養老機器人亦將成為公司的重要產品線。
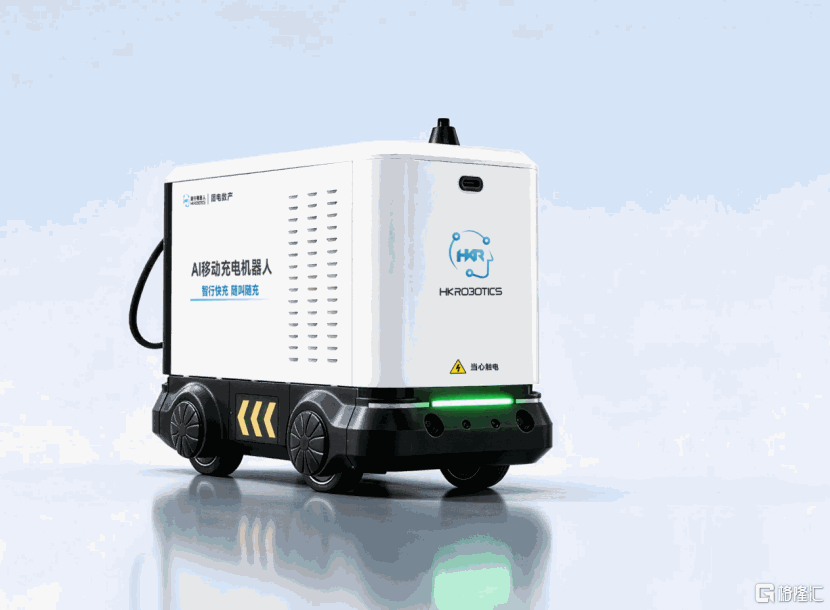
(港仔機器人AI移動儲能充電機器人)
上述訂單管道的共同特徵在於,客戶均為行業內的頭部機構,且合作形式以框架協議或長期戰略合作為主。這一特徵意味着收入的可持續性和可預期性較高,而非零散的、一次性的交易訂單。對於一家剛進入新賽道的企業而言,頭部客戶的認可本身就是重要的信任背書。
從近2000項專利獨家授權到自研XR-OS操作系統再到頭部客戶戰略合作的落地,港仔機器人已經初步構建起「技術授權→自主研發→產品量產→場景落地」的完整商業閉環。這正是硬科技賽道估值重估的產業基礎:有技術、有產品、有訂單、有場景,四者缺一不可。
三、2.2億全額包銷配股,承銷商用真金白銀為公司轉型投票
業務方向的轉型和訂單管道的積累解決的是「往哪走」的問題,而資金儲備解決的是「能走多遠」的問題。港仔機器人正在籌備的配股計劃,正是在這一維度上提供了確定性。
公告顯示,港仔機器人擬通過配股方式發行權利股份,在扣除各項費用前預計募集資金總額約2.2億港元。
從資金配置效率的角度來看,本次配股的用途分配體現了進攻與防守兼顧的平衡策略。
首先,近70%的資金直接投入機器人業務,這能夠顯著加速公司的產品研發、支撐產能擴張,並保障訂單交付。畢竟,有錢才能備貨、才能擴產、才能搶市場。
其次,是股本結構的優化。配股完成後,公司資本實力增強,有能力在具身智能這個需要持續投入的賽道里保持進攻姿態。
需要指出的是,本次配股不設超額認購安排,承銷商將自行或通過其引薦的認購人,全面承銷所有未認購的配股權股份,即「全額包銷」。
這一安排與「盡力推銷」存在本質區別:在盡力推銷模式下,募資結果取決於市場情緒和投資者的認購意願,存在募資不足的風險;而在全額包銷模式下,承銷商以自有資金或引薦資金兜底,確保募資總額不受市場波動影響。換言之,本次配股的募集資金具有100%的到位確定性。
全額包銷安排在港股再孖展實踐中並非普遍現象,在港股再孖展環境整體偏冷的背景下更為稀缺。承銷商願意接受全額包銷條款,意味着其在完成盡職調查後,對公司的基本面、資產質量及發展前景具有足夠信心。
這一安排向市場傳遞了一個清晰信號:專業機構看好港仔機器人的轉型前景。對於一家啱啱完成賽道切換的公司來說,這種來自機構層面的認可,其價值不亞於一份財務報表上的漂亮數字。它不僅有助於吸引更多投資者關注,更可能引發「估值重估」的正向循環。
當然,2.2億港元對於一家處於高速擴張期的機器人公司而言,遠非終點。但「全額包銷」所代表的機構背書,其意義超越了孖展本身。它意味着市場對港仔機器人從「房地產轉型股」到「具身智能機器人標的」的認知切換,正在從觀望走向確認。
四、結語
站在當前時點展望,港仔機器人所處的具身智能賽道正迎來產業化的關鍵窗口期。全球主要經濟體已將人形機器人列為戰略性新興產業,政策紅利持續釋放,行業發展前景十分廣闊。據美國波士頓諮詢公司報告預測,2030年全球機器人市場規模將攀升至1600億至2600億美元。
在這一增量市場中,港仔機器人已具備較為稀缺的先發組合優勢:近2000項專利構建的技術壁壘、覆蓋多場景的產品矩陣、與頭部客戶深度綁定的訂單管道,以及全額包銷配股帶來的確定性資金支撐。公司從技術授權到自主研發、從產品量產到場景落地的商業閉環已經打通,規模化放量只是時間問題。
隨着2.2億港元資金到位、訂單逐步交付、規模效應顯現,公司的營收規模和盈利質量均有望持續改善。在具身智能從概念走向大規模商用的浪潮中,港仔機器人具備持續受益於行業紅利的條件,其成長路徑與市場空間值得關注。