8月28日,瀚天天成(02726)發布2026年中期業績。報告期內,公司實現營業收入人民幣5.78億元,按年增長92%;實現毛利人民幣1.61億元,按年增長193.5%;經調整淨利潤為人民幣1.39億元,按年增長43.4%。在碳化硅行業經歷深度調整、多數同業仍處虧損的背景下,作為全球碳化硅外延龍頭企業,瀚天天成受益於多家巨頭客戶進入英偉達供應鏈,伴隨AIDC的爆發,率先實現業績大幅增長。
中報核心亮點:營收、毛利、盈利全面高增
1. AIDC爆發推動營收、毛利和毛利率按年大幅增長,盈利水平大幅超越同業
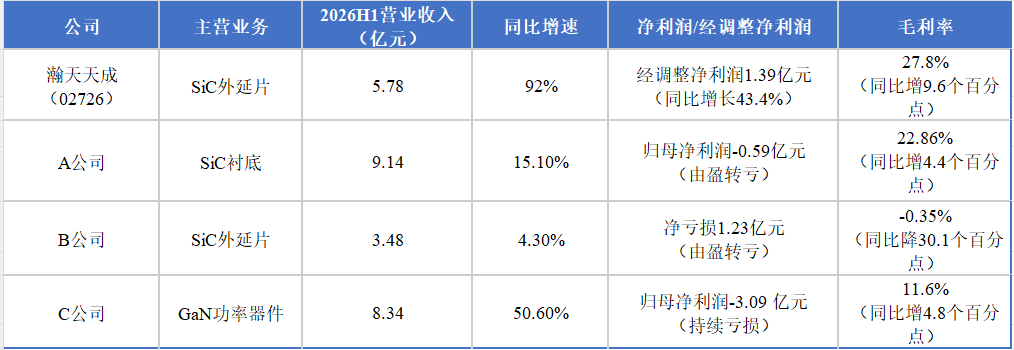
報告期內,公司實現營業收入人民幣5.78億元,較上年同期的人民幣3.01億元增長92%,收入規模延續高增長態勢。受益於AIDC爆發、產品結構優化與規模效應釋放,公司報告期內實現毛利人民幣1.61億元,按年增長193.5%,增速顯著快於收入增速。毛利率由上年同期的18.2%提升至報告期的27.8%,按年提升9.6個百分點,按年提升幅度達52.8%,盈利能力大幅躍升。
2. 經調整淨利潤按年大幅增長
報告期內,公司經調整淨利潤為人民幣1.39.億元,較上年同期增長43.4%。在行業普遍虧損的背景下,瀚天率先取得優異盈利表現,背後是其技術優勢和市場優勢的持續擴大。
3. 現金儲備與資產規模同步增厚,財務實力進一步增強
截至2026年6月30日,公司現金及現金等價物(含定期存款)合計人民幣32.2億元,較去年年末增長76.3%;總資產和淨資產分別為人民幣63.1億元和45.4億元,較去年年末分別增長39.4%和50.8%。充裕的現金儲備,為產能擴張與研發投入提供了堅實保障。
4. 緊抓AI數據中心戰略賽道,成長動能強勁
公司是中國唯一一家大規模進入國際供應鏈的碳化硅外延企業,全球前5大碳化硅功率器件廠商中有4家是公司客戶,且這4家客戶均為英偉達AI數據中心供應鏈企業。隨着AI數據中心對高效、可靠電力電子器件的需求爆發,公司已開始顯著受益於AI數據中心快速增長的電力芯片需求,成長動能強勁。
5. 12英寸產品訂單實現重要突破,市場佈局全球領先
作為全球首家目前唯一發布新一代12英寸SiC外延芯片的企業,公司在報告期內實現12英寸碳化硅外延的小批量訂單突破。12英寸外延片單片可承載芯片數量是6英寸的4.4倍、8英寸的2.3倍,可將單芯片成本降低40%以上,公司在全球範圍內率先完成從8英寸到12英寸的代際跨越,市場佈局全球領先。
碳化硅外延是產業鏈"價值高地",價值佔比越來越高
如果說中期業績已足夠亮眼,那麼外延環節所處的"價值高地",則決定了這份增長的可持續性。
碳化硅襯底作為單晶基底,是個標準品,襯底不包含客戶需要的產品結構,真正決定器件性能、創造核心價值的,是外延環節。換句話說,碳化硅功率器件的耐壓能力、開關效率、能量損耗等核心性能,都是由外延層決定的,外延層直接決定了器件最終能達到的性能上限。
從車規碳化硅芯片的價值鏈看,外延環節價值已反超襯底,且隨電壓等級提升,差距持續拉大,徹底顛覆了「襯底是外延環節兩倍價值」的過時結論。在1200V車規器件中(外延厚度10至13μm),外延價值已高於襯底;在3300V固態變壓器/電網器件中(外延厚度30μm+),外延價值超過襯底3倍;在萬伏級超高壓器件中(外延厚度約100μm),外延價值遠超襯底10倍以上。
從行業趨勢看,高壓化正在持續抬高外延價值權重。新能源800V/1000V平台、光伏1700V+系統、AI數據中心固態變壓器(SST)、軌交電網3300V+等應用均要求器件向更高耐壓演進,電壓每上一檔,外延在價值鏈中的佔比就抬升一檔。 產業普遍確認的結論是全球外延市場規模是襯底規模的數倍並將持續增加。
AI數據中心爆發:碳化硅強勁增量需求,瀚天精準卡位
全球AI算力需求爆發,單機櫃功率從數千瓦攀升至兆瓦級,傳統低壓交流供電架構逐步逼近性能上限,驅動AI數據中心供電架構朝着高壓化、高頻化、高密度方向升級。碳化硅憑藉寬禁帶、高擊穿電場、高導熱率等優異物理特性,是AI數據中心升級的核心材料,可應用到電網入口、固態變壓器等中高壓環節。根據中金公司測算,2026-2030年,在AI數據中心供電架構迭代升級的過程中,每兆瓦算力對應的碳化硅功率器件價值量複合增長率達144% 379%;預計到2030年,每兆瓦AI數據中心對應的碳化硅器件價值量約22萬美元,對應AI數據中心領域碳化硅器件2030年市場規模有望超過68億美元。。
對瀚天天成而言,這意味着歷史性的機遇。該公司是中國唯一一家大規模進入國際供應鏈的碳化硅外延企業,全球前5大碳化硅功率器件廠商中有4家是瀚天客戶,且這4家客戶均為英偉達AI數據中心供應鏈企業,這意味着公司已全面切入全球AI算力擴張的核心產業鏈。隨着需求爆發,公司已開始顯著受益於AI數據中心快速增長的電力芯片需求。
電動汽車、儲能、智能電網多點開花,多引擎強力牽引
除AI數據中心外,碳化硅其他下游應用領域同樣保持高速發展。
目前新能源汽車是行業增長的基本盤。全球汽車電動化率持續提高,800V及以上高壓平台加速滲透,碳化硅功率半導體的應用正由高端車型向經濟車型延伸。據Yole預測,到2031年800V電壓架構車型滲透率將突破50%,新能源汽車應用的碳化硅功率器件市場規模將達68億美元,2025至2031年年複合增長率將超過20%,車規級碳化硅需求持續釋放。
再看儲能賽道,碳化硅憑藉低損耗、高功率密度特性可將系統轉換效率提升至99%以上,同時有效縮減設備體積與散熱成本。隨着全球新型儲能裝機高速擴容,碳化硅對傳統硅基IGBT的替代進程持續加快;新能源消納剛需增長,疊加戶用、工商業、大型公用儲能多場景普及,為碳化硅器件打開了廣闊的儲能市場空間。
此外,"十五五"期間全國電網固定資產投資預計達5萬億元以上,較"十四五"同期增長超80%,重點之一是推動電網智能化升級。由於碳化硅器件在固態變壓器、柔直換流閥等核心裝備上性能優勢極為突出,市場需求將隨電網智能化升級持續釋放。
在上述多項應用領域快速增長的情況下,瀚天作為國際碳化硅標準的牽頭制定者和全球碳化硅外延行業的領頭羊,無論下游哪個應用率先放量,公司都有望快速承接需求增長紅利。
同業對比:財務指標全面領先,α屬性凸顯
將瀚天天成與同處第三代半導體賽道的上市企業橫向對比,更能看出這份中期成績單的含金量。
總結:外延是價值最高的環節,瀚天天成四重壁壘和一大利好鑄就最強α
外延是碳化硅產業鏈的價值核心,在碳化硅行業需求趨勢性反轉之際,憑藉定製化壁壘和高壓化趨勢的疊加,外延將成為此輪周期上行時整個碳化硅產業鏈中確定性最強、價值最大的環節。
作為外延環節的全球第一大廠商,瀚天天成有望成為這輪β行情中α最突出的標的,其投資價值由四重硬核壁壘和一大利好支撐:
第一重壁壘,是全球第一的市佔率與8英寸先發優勢。2024年公司外延全球銷售片數市佔率達31.6%,穩居全球外延龍頭地位。2023年5月,公司成為國內首家突破8英寸外延技術並開始提供商業化外延芯片的生產商;2024年進一步成為全球唯一實現8英寸外延芯片大批量銷售的企業。截至2026年6月,公司已與全球35家客戶建立8英寸產品合作伙伴關係,上半年8英寸出貨量已大幅度超越去年全年水平,且產品良率處於行業領先地位。"全球首家突破→全球首家大批量外供"的定點導入的領先性,已清晰體現出強者恒強的半導體行業發展規律。
第二重壁壘,是12英寸技術全球首發帶來的代際差距。2025年12月,公司全球首發12英寸碳化硅外延芯片,是目前全球已實現的最大尺寸SiC外延片,單片可承載芯片數量是6英寸的4.4倍、8英寸的2.3倍, 可將單芯片成本降低40%以上。值得注意的是,目前全球範圍內可做12英寸襯底的企業已多達24家,但官宣並實現12英寸外延片訂單突破的僅瀚天天成一家。 12英寸外延層厚度和參雜濃度不均勻性已分別收窄至≤2.8%和≤2.1%。公司有望憑藉這一顯著的代際差距,在12英寸碳化硅產業化進程中確立先發優勢,充分受益於行業向大尺寸迭代的產業升級紅利。
第三重壁壘,是頭部客戶深度綁定與產能高速擴張的飛輪效應。公司客戶覆蓋全球前五大碳化硅功率器件廠商中的4家,前10大功率器件廠商中的8家,客戶粘性極強。產能端,2026年6月末,公司月產能達6萬片且在穩妥的持續擴產中,在現金儲備遠超同業的情況下,瀚天產能擴張底氣十足,預計未來產能優勢有望進一步擴大。
第四重壁壘,是高良率鑄就的獨特競爭力。良率直接決定單位成本,而單位成本是影響毛利率的核心變量。公司在良率指標上顯著領跑行業,並直接兌現為高毛利率。2026年上半年,在外延市場價格尚未提價的情況下,瀚天天成毛利率已由上年同期的18.2%提升至報告期的27.8%,按年大幅提升9.6個百分點,相對提升幅度達52.8%。
一大利好,港股通入通在即。8月21日,恒生指數公司公布截至2026年6月30日之恒生指數系列季度檢討結果,瀚天天成獲納入恒生綜合指數,相關變動將於9月4日收市後實施、9月7日生效,屆時滬深交易所將相應調整港股通可投資標的範圍。"入通"之後,公司將直接打開內地千億級科技成長資金配置的通道。考慮到碳化硅是A股熱門賽道,公司作為"全球外延龍頭+8英寸大批量外供+12英寸全球首發"的稀缺標的,憑藉其產品全面進入爆發中的AIDC應用,有望獲得內地資金的追捧,享受更高估值溢價。
可以預見,隨着這份亮眼中報的披露以及公司即將納入港股通,高成長邏輯下的價值重估有望加速到來。
(本文數據來源:瀚天2026年中期業績公告、各公司公開披露文件、中金公司及興業證券研究報告等,不構成任何投資建議,市場有風險,投資需謹慎。)