2026年8月27日,第一太平(00142.HK)發布了截至2026年6月30日止六個月的中期業績公告。
報告期內,第一太平實現營業額53.16億美元,較去年同期增長5.7%;歸母淨利潤為3.02億美元,按年減少22.9%。營業總額實現穩健增長,但歸母淨利潤出現明顯回落,主要是受匯率擾動與會計處理等技術性因素影響。公司核心經營能力依舊穩固,期內經常性溢利處於公司成立45年以來的歷史次高水平。與此同時,中期股息維持不變、國際信貸評級於今年4月獲標普上調。
一、穿透利潤波動的迷霧:匯率與基數效應下的真實底色
若想了解第一太平的真實底色,需要穿透利潤表的表層數據,深入拆解利潤下滑的具體成因。在筆者看來,這主要涉及兩個層面的技術性因素。
首先,匯率貶值是歸母淨利潤下滑的頭號推手。
第一太平的核心資產主要分佈在菲律賓和印度尼西亞兩地,其中,Indofood位於印尼,MPIC 、PLDT和Philex均位於菲律賓。這些運營公司以印尼盾和菲律賓比索作為功能性貨幣開展日常經營,但集團合併報表以美元列報。
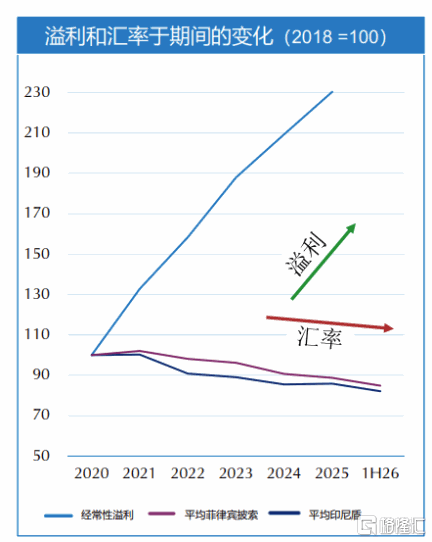
2026年上半年,印尼盾平均匯率貶值約4.9%,菲律賓比索平均匯率貶值約5.6%。在同樣的本幣經營成果下,折算為美元后的金額出現顯著縮減。管理層在業績分析中明確指出,經常性溢利的下降主要反映了匯率變化的影響。
進一步看,若以穩定匯率(即剔除匯率波動影響)進行測算,公司的經常性溢利實則實現了3%的按年增長。這一數據有力地證明,核心業務的本幣盈利能力不僅沒有下滑,反而在穩步提升。
回溯公司發展歷程,第一太平於過去45年經歷無數次的匯率波動,但其聚焦民生及多元發展的業務,加上管理團隊經驗豐富及穩健的財務管理,於匯率走弱及地緣政治持續不穩定的影響下,仍能保持盈利能力及持續增長。見下圖:
再者,非經常性項目的按年差異進一步放大了歸母淨利潤的跌幅。
具體而言,Indofood 旗下的附屬公司Indofood CBP持有的以美元計值的相關債券,期內因印尼盾貶值而錄得非現金匯兌虧損增加。需要指出的是,此類匯兌損益屬於賬面會計調整,不涉及實際現金流出,對公司經營現金流與償債能力不構成實質性影響。此外,2025年上半年存在MPIC出售Philippine Coastal Storage & Pipeline Corporation所產生的非經常性收益,而2026年上半年已無此類資產處置項目,去年同期的高基數效應使得今年上半年的按年跌幅被進一步放大。
綜合上述兩個層面的分析,可以得出明確結論:22.9%的淨利潤跌幅,主要歸因於匯率折算的報表影響和非經常性項目的基數效應,與公司核心業務的日常經營能力和現金流創造能力無直接關聯。
值得關注的是,報告期內公司經常性溢利錄得3.659億美元,雖然按年微降2.5%,但依然是公司成立45年以來上半年的第二高紀錄,僅次於2025年上半年的歷史峯值。在兩大本幣對美元同時出現較大幅度貶值的外部環境下,經常性溢利仍能守住歷史次高水平,這一事實本身即充分說明了公司核心資產的內生增長韌性和抗風險能力。
二、核心資產經營強勁,多家營運公司創歷史紀錄
利潤表上的波動屬於報表層面的技術性調整,而各營運實體的經營表現纔是評判公司基本面的根本依據。2026年上半年,第一太平旗下主要營運公司交出了一份整體向好的成績單,多家公司實現創紀錄或接近創紀錄的營運業績。
作為集團消費食品板塊的核心資產,Indofood上半年實現營業額37.98億美元,對集團的溢利貢獻為1.73億美元,按年增長3%。在印尼盾大幅貶值的背景下,Indofood以本幣計價的經營成果實現了銷售淨額與核心利潤的雙重歷史新高,體現了其在印尼食品市場中的主導地位和定價能力。
基建板塊方面,MPIC實現營業額7.52億美元,對集團溢利貢獻1.32億美元,按年增長1%。作為菲律賓領先的基礎設施投資控股公司,MPIC在電力輸配及發電、收費公路、水務及健康護理等領域構建了穩定的收入基礎。財報顯示,該板塊的核心利潤於上半年同樣創下歷史紀錄。基建資產的現金流特徵決定了其在匯率波動環境中的防禦屬性,成為集團盈利的壓艙石,為集團整體盈利提供了重要支撐。
電訊業務方面,PLDT對集團溢利貢獻為0.70億美元,按年減少7%,降幅同樣主要歸因於菲律賓比索貶值。然而,從本幣經營層面來看,PLDT的服務收入創下上半年曆史最高水平。菲律賓數字化轉型的持續推進與數據流量的結構性增長,為PLDT的長期發展提供了堅實基礎。
電力業務方面,在新加坡的PLP實現營業額上升12%至7.66億美元,對集團溢利貢獻為0.39億美元,按年減少23%。利潤降幅較大的主要原因是非燃料利潤率有所收窄,但營業額本身仍保持增長。
綜合來看,Indofood、MPIC與PLDT均在上半年錄得創紀錄或接近創紀錄的營運業績。集團核心資產的經營質量不僅沒有因匯率波動而受損,反而在各自的市場環境中持續強化競爭優勢。這一基本面的支撐,纔是評估第一太平長期投資價值的核心錨點。
三、財務結構優化與股東回報:股息不變、信貸評級上調
如果說經營利潤的分析尚可通過多種技術手段進行調節與解讀,那麼股息政策、債務結構和外部評級這三個指標則是用「真金白銀」與「專業信譽」做出的硬性背書。從這三個維度來看,第一太平均釋放出積極信號。
在股東回報方面,公司董事會宣派2026年中期股息每股13港仙,與上年同期持平。按8月28日收盤價計算,中期股息率約5.35%。在當前利潤表承壓的背景下維持股息不變,這並非多數公司的選擇。這一決策傳遞出至少兩重信息:其一,管理層對自由現金流的可持續性有充分把握;其二,董事會將股息穩定性視為對股東的核心承諾,不願因單期報表利潤波動而改變派息政策。
債務組合方面,於2026年6月30日,總公司債務總額維持約15億美元,其中包括唯一一項尚未贖回債券,其為3.5億美元,7年期無抵押,4.375釐息率,將於2027年9月11日到期,以及約11億美元的銀行貸款。約54%的總公司借款為定息(包括利率掉期),而其餘部分則為浮動利率銀行貸款。混合平均利率由4.6%下降至約4.5%,平均到期年期為3.4 年。所有總公司借款均無抵押。
繼總值為3億美元銀行貸款於2026年上半年以較低利率進行再孖展後,債務的到期年期介乎2027年至2034年。
在外部評級方面,2026年4月29日,標準普爾全球評級將第一太平的長期發行人信貸評級由BBB-上調至BBB,展望為「穩定」。標普在評級報告中指出,經更新評估後,公司投資組合的估值及流動性均有所提升。
在全球宏觀經濟環境複雜多變、新興市場風險偏好下降的背景下,能夠獲得國際評級機構上調評級的亞太企業實屬少數。標普的上調動作,相當於對第一太平的財務健康、資產質量與風險管理能力給出了獨立的專業認證。
值得強調的是,評級上調發生於匯率大幅波動的期間,恰恰說明國際評級機構已將匯率因素納入長期信用評估框架,並認為公司的資產質量與現金流生成能力足以覆蓋短期匯率擾動。
於2026年8月27日,第一太平維持投資級別信貸評級,來自標準普爾的評級為BBB,展望評級為穩定,以及穆迪投資者服務(「穆 迪」)的評級為Baa3,展望評級為穩定。
展望2026年下半年及以後,第一太平的發展具備堅實的宏觀與微觀基礎。
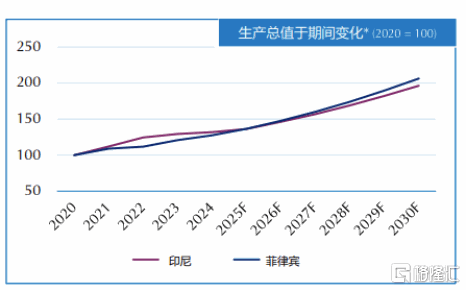
從宏觀層面看,國際貨幣基金組織預測菲律賓和印尼的經濟規模在2020至2030年間有望實現翻倍增長。兩國宏觀經濟的持續擴張,將從根本上支撐第一太平核心資產的收入增長和本幣盈利能力。隨着時間推移,匯率波動的影響將逐步被經濟增長所消化。

從公司層面看,集團總部暫無新增債務計劃,當前重點工作是為一筆於2027年9月到期的3.5億美元債券進行再孖展。主動的債務期限管理和審慎的孖展策略,將進一步降低公司的財務風險敞口。
四、結語
第一太平2026年上半年的業績表現,可以概括為:報表層面的利潤波動掩蓋了核心經營層面的持續增長。
對於投資者而言,匯率波動屬於短期噪音,核心盈利能力纔是決定長期價值的關鍵信號。第一太平的信號清晰而明確:核心資產在本幣層面持續創造歷史最佳業績,財務結構處於持續優化軌道,股東回報政策保持穩定。
隨着匯率基數效應的逐步消退以及東南亞核心市場經濟增長勢能的持續釋放,這家擁有45年曆史的亞太投資巨頭,其真實的內在價值有望在資本市場獲得更加充分的認識與定價。
注: 本次調研文章為有償服務。