智通財經APP獲悉,當大模型能力持續迭代、調用成本不斷下降,企業真正願意長期購買的究竟是什麼?是又一個模型接口,還是一套能夠讀懂自身業務、調用工具、遵守權限並對結果負責的生產系統?這個問題,正在成為產業AI從概念走向交付後必須回答的命題。
海致科技(02706)2026年中報提供了一個值得觀察的樣本:報告期內,公司實現收入295.56百萬元(人民幣,單位下同),按年增長70.4%;毛利132.08百萬元,按年增長97.8%,整體毛利率44.7%,按年提升6.2個百分點。更值得注意的是,Atlas智能體收入達到114.59百萬元,按年增長135.6%,佔總收入38.8%,智能體毛利率52.9%,高於公司整體水平;期內虧損78.97百萬元,按年收窄38.1%,經調整淨虧損19.60百萬元,按年收窄31.5%。
按公告分部數據測算,智能體業務貢獻了約54%的收入增量。
換言之,這份中報呈現的並非單純的項目放量,而是產業AI需求、產品結構和經營質量同步變化的信號。海致的價值,也需要放回「基礎模型—企業數據與語義—執行治理—行業結果」的產業鏈中來理解。
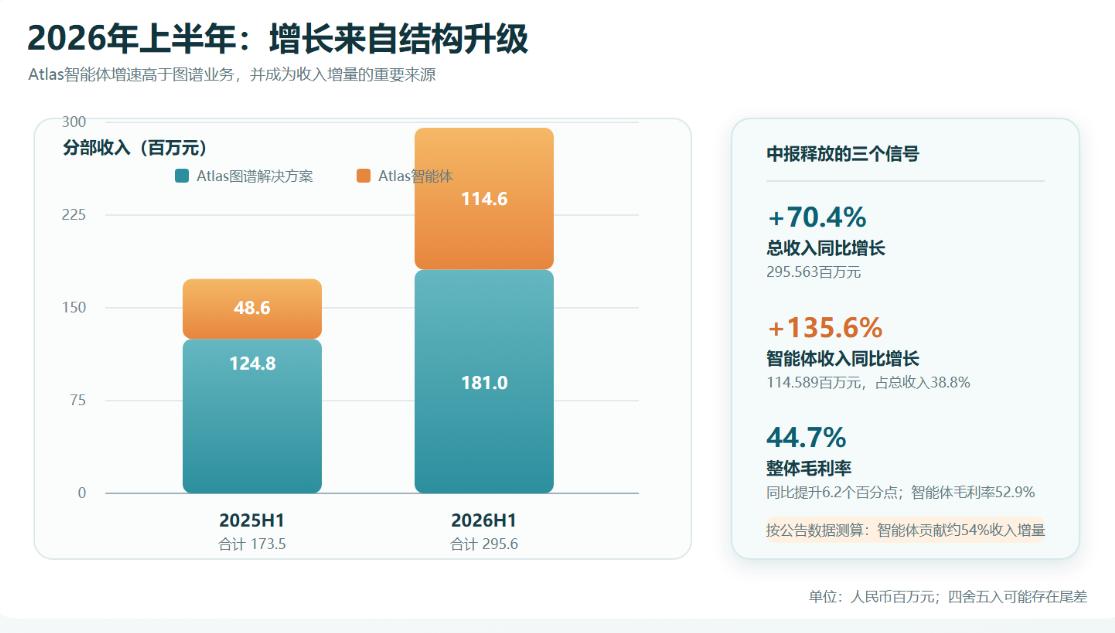
(數據來源:海致科技2026年中期業績報告 製圖:智通財經APP)
一、從「能回答」到「能完成」:企業AI的採購標準正在換擋
過去一段時間,企業評估AI產品,往往先看模型參數、回答準確率和演示效果。但在政務、金融、能源等業務規則複雜、合規要求較高的場景裏,真正的門檻並不是生成一段文字,而是讓系統理解企業自己的對象、流程和權限,並在邊界內完成一項可追溯的任務。
這意味着,產業AI的評價標準正在由「模型會什麼」轉向「企業能否可靠完成什麼」:數據能否被統一計算,業務能否被準確理解,動作能否被安全調度,結果能否被審計和覆盤。AI由單點問答工具,逐步演變為參與企業運行的系統。
國盛證券在上個月的研究報告中提出,產業級AI的長期空間可以從「企業知識型勞動力成本重構」來理解;華創證券同期發表的深度報告則將Harness概括為連接模型、企業數據、規則與流程動作的控制層。兩份機構觀點的共同指向是,模型之上的企業運行系統,正在成為產業AI價值落地的關鍵環節。
海致中報中的業務結構變化,恰好為這一趨勢提供了量化註腳——圖譜解決方案收入按年增長45.0%,保持基本盤;智能體收入增速則達到135.6%,成為更具彈性的增量來源。
由此引出的下一個問題是:模型能力趨於普惠之後,誰能把企業的專有知識和業務流程組織起來,形成可持續使用的執行能力?
二、從「可計算」到「可行動」:模型之外的控制層正在成形
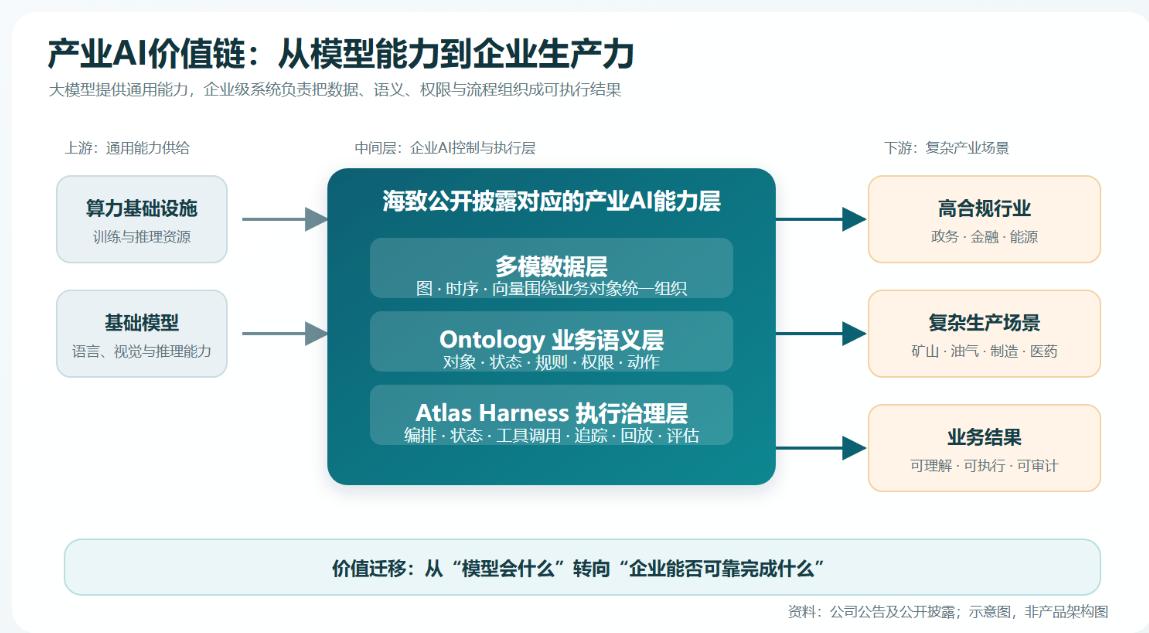
海致公開披露的技術路徑,可以概括為「多模數據—業務本體—智能體運行時」三層遞進。
第一層是多模數據底座。圖、時序、向量等不同類型的數據,圍繞同一業務對象被統一組織和計算,減少數據在不同系統之間反覆搬運和拼接的成本。第二層是Ontology本體,將企業對象、關係、狀態、規則、權限和動作組織成一套可被機器理解的業務語義。企業不再只是「有數據」,而是能夠被描述為「如何運行」。第三層是Atlas Harness,負責上下文構建、任務狀態管理、工具與技能調用、工作流編排、鏈路追蹤、回放和效果評估,使智能體從一次性回答走向可觀測、可診斷的持續運行。
這套路徑的行業意義在於:它把企業AI的長期價值從單一模型中剝離出來。模型可以更新、替換,企業自身積累的數據、術語、業務規則、權限體系、技能庫和執行軌跡,則可以沉澱在與模型解耦的語義和運行層中,我們可以稱之為「企業AI資產」——正是這一組可積累、可遷移、可複用的業務能力——並非會計意義上的報表資產。
Atlas智能體已兼容超過100個大語言模型;公司公開披露的與智譜、海光信息、寧波銀行、京東科技等夥伴的合作,以及院士專家工作站向知識圖譜與大模型融合方向升級、參與相關國家標準制定等進展,也從側面體現了其生態連接和工程化積累。
從產業鏈視角看,海致並非主要參與通用模型參數競賽,而是在算力和模型與企業生產系統之間,補上數據治理、業務語義和執行控制這一層。
而下一個問題是:技術底座能否形成行業地位呢?
可能最終仍要回到客戶是否願意付費、升級並持續複用。
三、從一個項目到一類行業:客戶升級把Know-how變成增長資產
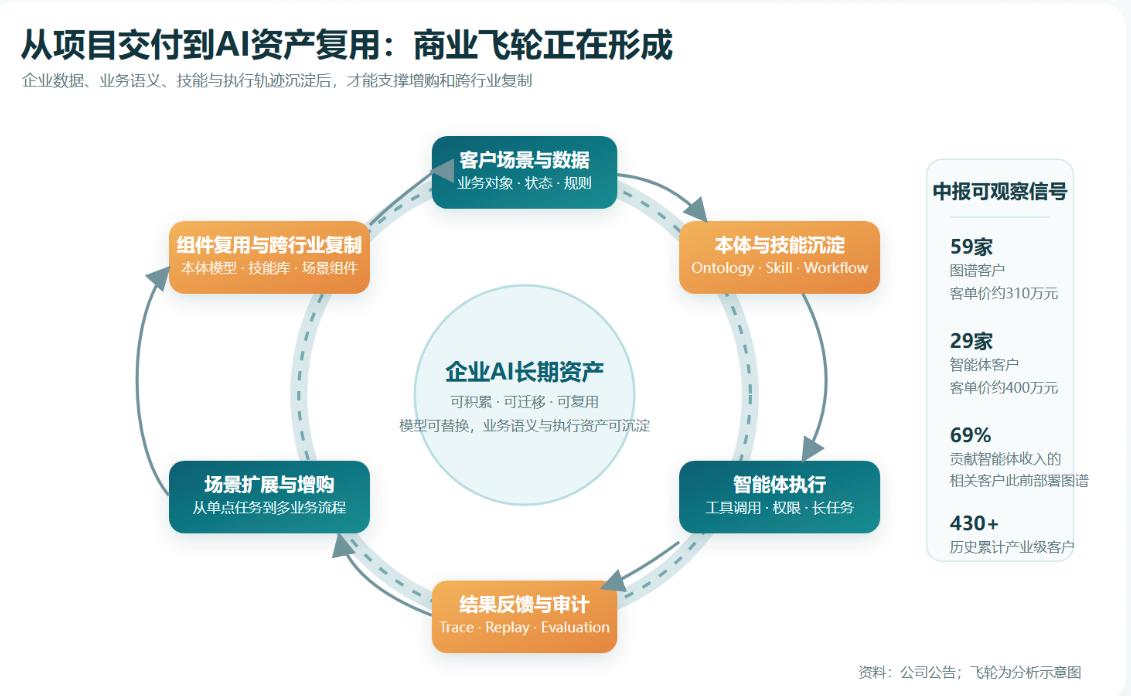
海致中報披露,圖譜解決方案客戶為59家,平均客單價約310萬元;智能體客戶為29家,平均客單價約400萬元。在貢獻智能體收入的相關客戶中,69%此前已部署圖譜解決方案。
這個比例不能簡單理解為全部圖譜客戶的轉化率,但它清楚呈現了一條可觀察的客戶升級路徑:先以數據和業務語義底座進入,再向更高價值的智能體和更多業務流程延伸。
如果說圖譜項目解決的是「企業有什麼、如何關聯」,那麼智能體解決的就是「在什麼條件下采取什麼行動」。兩者之間的連接,使一次項目交付有機會沉澱為本體模型、技能庫和場景組件,再服務於同一客戶的增購以及新行業的複製。歷史累計服務產業級客戶超過430家,也為這種「先進入、再擴展」的路徑提供了客戶基礎。
從公開披露看,海致在政務、金融、能源等基本盤之外,已將能力延伸至智能礦山、油氣、電信、製造、醫藥等場景,並搭建香港實體和專屬團隊。跨行業複製並不意味着把同一套方案簡單平移,而是將現場交付中形成的行業知識,持續「編譯」為可複用的本體、技能和流程組件。隨着組件複用、交付效率和客戶增購持續改善,項目型收入也將逐步顯現平台化特徵。
中報的經營數據也提供了相應支撐:研發費用按年增長81.5%,銷售及營銷費用按年增長15.1%,明顯低於收入增速,顯示公司在加大底座投入的同時,開始出現經營效率改善跡象。
截至期末,公司現金及現金等價物與以公允價值計量且變動計入當期損益的金孖展產合計約9.72億元,資產負債率26.3%,且無外部借款,為持續研發和行業交付提供了財務緩衝。
四、結語:產業AI的下一場競爭,是把經驗變成基礎設施
從中報看,海致正在形成一條「圖譜底座—智能體應用—客戶升級—組件沉澱—跨行業複製」的鏈條。它的行業位置,不必依賴「行業第一」或單一類比來定義,而可以從高合規場景深度、跨行業遷移能力、生態協同能力和標準化複製能力四個維度觀察。
產業AI的真正分水嶺,也許不是誰擁有更多模型,而是誰能把企業數據、業務語義、權限規則和執行經驗沉澱為可持續複用的生產力。
對海致而言,2026年中報更像是一個驗證節點:海致從項目交付者向連接模型與產業生產系統的基礎設施提供者演進的路徑,正在逐步清晰。此外,8月28日,港交所公布優化科技 100 指數編制方案後的首次季度調整,將海致科技與文遠知行、小馬智行、英硅智能等公司一同納入成分股,進一步凸顯其在 AI 科技賽道的代表性。對市場而言,這為觀察香港上市科技企業中的產業AI樣本提供了新的座標;對公司而言,則是科技屬性、成長表現與產業化進展獲得外部關注的一個可見信號。