(圖片來源:視覺中國)
藍鯨新聞9月3日訊(記者 邵雨婷)近日,菲律賓上市餐飲集團快樂蜂於菲律賓證券交易所發布公告,正式確定將旗下全部菲律賓以外的國際業務主體JFCI推進至港交所主板分拆上市,預計整體上市工作將在2027年下半年完成。
這一決定標誌着快樂蜂歷時八個月的上市目的地遴選終於塵埃落定。從馬尼拉到紐約,這家手握永和大王、添好運、Smashburger等十餘個子品牌、全球門店規模突破萬家的跨國餐飲集團,最終將資本市場的落腳點放在香港。
分析人士指出,此番資本動作實質上是快樂蜂希望以資本獨立倒逼經營轉型。當前,集團國際業務門店佔比近七成,但息稅折舊攤銷前利潤(EBITDA)僅佔整體的36%,呈現「規模高增、利潤單薄」的格局。在快速擴張之下,集團債務攀升疊加現金儲備收縮,財務空間持續收窄,亟需上市孖展,為JFCI打開獨立的資本市場孖展通道,把資源集中投向國際業務的擴張與轉型中。
棄美赴港,快樂蜂手握永和大王、添好運
快樂蜂由菲律賓華人企業家陳覺中於1975年在菲律賓馬尼拉創立,從一家售賣冰淇淋的家庭小作坊起步,依靠炸雞快餐Jollibee在菲律賓本土站穩腳跟,如今已發展成為管理19個品牌、業務遍佈33個國家的全球性餐飲集團。
本世紀初,快樂蜂開啓了全球化併購擴張之路。2004年,快樂蜂收購永和大王,成為旗下首個海外品牌;2008年完成對主打北京市場的粥類連鎖品牌宏狀元的收購;2021年又全資收購了港式點心品牌添好運。
根據分拆方案,JFCI將持有快樂蜂在菲律賓以外的全部業務,涵蓋東亞、北美、歐洲、中東、東南亞等市場。核心品牌包括自有炸雞品牌Jollibee、Smashburger、TheCoffeeBean&TeaLeaf、ComposeCoffee,以及中國市場消費者熟悉的永和大王、宏狀元和添好運。
從門店規模來看,截至2026年6月末,快樂蜂全球門店總數為10767家,其中國際市場7251家,國際業務門店佔集團約67%,國際業務系統銷售額增速高達27%,遠超菲律賓本土業務的9.6%。然而在利潤貢獻端卻完全是另一番景象,儘管國際業務門店佔比近七成,但息稅折舊攤銷前利潤(EBITDA)僅佔到集團整體的36%。
與國際業務不同的是,快樂蜂的菲律賓本土業務已經步入成熟階段。儘管本土門店數量僅佔集團的三分之一,卻是集團主要的利潤現金來源。目前,本土市場開店節奏溫和,2026Q1本土門店淨增速僅3.1%,遠低於國際業務5.8%的增速,集團在此業務上已不再追求瘋狂跑馬圈地,但受市場容量約束,門店擴張空間有限,增長更多依靠同店銷售提升。
快樂蜂在今年初的分拆說明中提到,本土業務與國際業務在增長路徑、經營模式和資本投入強度方面逐漸分化,將兩者置於同一家上市公司中,增加了投資者理解業務和評估價值的難度。
一邊是低增長、高現金流的成熟業務,另一邊是高擴張、盈利波動大的成長業務,合併報表之下,本土業務的利潤會對沖國際業務的盈利短板,海外業務的資本開支又會和本土業務現金流相互交織。
受海外業務擴張帶來折舊攤銷增加,今年一季度,快樂蜂的歸母淨利暴跌近40%,股價隨之大幅下挫,年內最大回撤27%,市值縮水,被移出MSCI菲律賓標準指數。
因此,集團選擇將兩塊業務分割,國際業務獨立拆分上市,為其打開獨立的資本市場孖展通道,把資源集中投向擴張與轉型之中。
最初,快樂蜂將分拆上市目的地鎖定美國市場,但經過半年架構梳理之後,集團最終轉向港交所。官方解釋稱,鑑於香港在亞洲的業務規模及品牌知名度,認為香港是國際業務部門的最佳上市地點。
集團董事長陳覺中表示:「自2026年1月6日宣佈國際業務上市計劃以來,我們一直在開展建立兩家強大的獨立公司所需的詳細工作。這些工作強化了我們對上市的信心,並使我們得出結論:港股是與JFCI的業務、地理佈局和長期目標最契合的市場。」
分拆完成之後,原有快樂蜂主體將繼續保留菲律賓本土業務並在菲交所交易,現有股東將按照原持股比例獲配JFCI股份,兩家主體實現股權、運營、孖展層面完全獨立,RichardShin將出任JFCI首席執行官,同時繼續兼任集團CFO職務。
中國企業資本聯盟副理事長柏文喜認為,這次分拆更接近「以資本獨立倒逼經營轉型」,「快樂蜂2026年一季度歸母淨利暴跌近40%,被移出MSCI菲律賓標準指數,八個月內從赴美改為赴港,本質是估值與流動性考量。JFCI獨立後可以輕資產加盟模式專攻全球擴張。」
押注加盟,中國業務利潤暴跌七成
儘管JFCI目前尚未披露獨立財務報表,但從集團財報來看,其仍面臨增收不增利的難題。
2026年以來,快樂蜂營收保持雙位數增長,但利潤端持續承壓。一季度集團營收765.46億比索,按年增長9%,歸母淨利潤按年下滑接近40%;2026年上半年,集團歸母淨利潤為48.67億比索,按年下降13.3%。
中國市場是JFCI最重要的板塊之一,目前,快樂蜂在中國內地、港澳合計門店約602家,永和大王是絕對主力,門店數量超過537家,其餘宏狀元、添好運等合計門店六十餘家。2026年第二季度,中國分部系統銷售額按年增長12.4%,但EBITDA按年暴跌72.8%,在集團當季EBITDA中的佔比僅約1%。
銷售額的增長主要來自門店擴張與產品調價。
上半年永和大王淨增70家門店,平均每月增加約12家,集團大力推行「超值加盟模式」,下調單店投資門檻,將單店投資額由80萬元以上壓縮至50萬元以下,目標把投資回收期縮短至1.5年,以此搶奪國內快餐賽道加盟商資源,直面老鄉雞、米村拌飯、瑞幸、蜜雪冰城等本土品牌對加盟資源的競爭。
對於大肆擴張的舉動,柏文喜認為,「輕資產加盟雖能成為盈利修復的重要抓手,改善JFCI的利潤率與現金流結構,這也是快樂蜂敢於獨立上市的底氣。但中式快餐的加盟對供應鏈、口味一致性、本土化運營的要求遠高於炸雞漢堡,永和大王‘現磨豆漿+鮮制甜品’的模式在加盟複製中品質衰減風險不容忽視。」
目前來看,永和大王的加盟商的運營仍存不少風險。隨着門店的擴張,成本壓力則是繞不開的阻礙,食材原材料、人力、房租持續上行,而中式快餐賽道價格戰激烈,大幅提價會直接衝擊客流,企業陷入漲價流失客戶、不漲價吞噬利潤的兩難處境。
公司披露的數據顯示,快樂蜂中國業務加盟率已由2016年的14%升至約62%。其中,永和大王加盟率達到65%,計劃在2026年底提升至70%,中期目標最高達到95%。根據公司測算,永和大王新店通常約兩年收回投資。
根據永和大王官網披露的加盟申請,一家70-100平方米標準店的加盟許可期為5年,初始特許費按年支付為1.6萬/年,或一次性支付7.5萬;裝修約40萬元;月特許費為折扣後收入的5%;市場推廣費為折扣後收入的3%。
位於北京市中國傳媒大學附近的一家永和大王加盟店店長告訴藍鯨新聞記者,傳統標準店的總投資在100萬左右,「除加盟費保證金和裝修外,還要統一購入設備,約20萬元,以及食材需統一採購,每個月營收要抽成5%、還有房租、人力支出都是大頭。」儘管店主表示不便透露每個月的營業額,但其表示,「三年也未必能回本。」
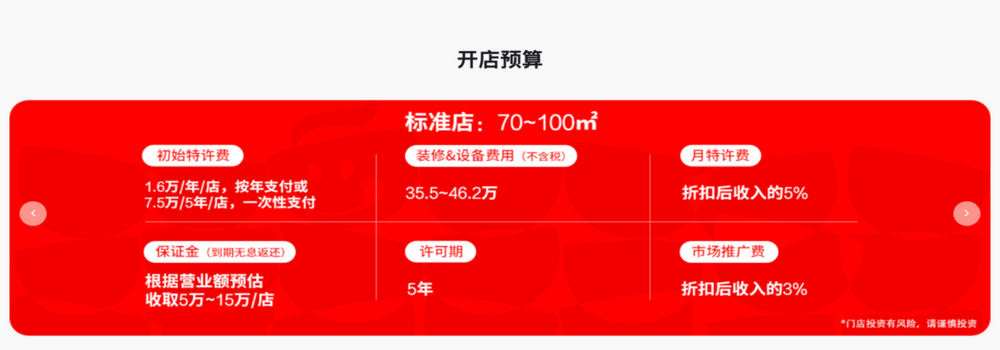
(圖片來源:永和大王官網)
對此,中關村物聯網產業聯盟副祕書長袁帥在接受藍鯨新聞記者採訪時表示,「永和大王在很長一段時間裏受限於外資體系的決策鏈路和全球統一的品牌調性約束,沒能跟上本土市場快速變化的消費需求,品牌形象逐漸停留在多年前的傳統印象裏,賽道內卷加劇之後,客流分流和成本端的雙重擠壓直接讓利潤空間持續收窄。」
伴隨着全球收購、門店網絡鋪展,集團長期債務規模顯著攀升,截至2026年一季度,集團總負債與股東權益比率(產權比率)達到2.52倍;短期債務全部來源於全球商業銀行循環授信,主要用於補充營運資金、併購及門店擴張,同期集團現金儲備從2025年末350億比索(約39.8億元人民幣)收縮至285億比索(約32.4億元人民幣)。