來源:險聯社
「五大險企中有三家銀保渠道保費出現按年下滑,行業全員普漲、粗放擴張的時代正式落幕。」
這兩年,銀保渠道一直是保險公司的核心發力賽道。憑藉銀行網點覆蓋面廣、大衆信任度高的天然優勢,銀保業務穩穩托住了各大險企的保費基本盤。
但從2026年上半年五大上市險企披露的業績數據來看,這條一直穩定的增長賽道突然「變天」。
頭部機構業績格局徹底分化,五大險企中有三家銀保渠道保費出現按年下滑,行業全員普漲、粗放擴張的時代正式落幕。
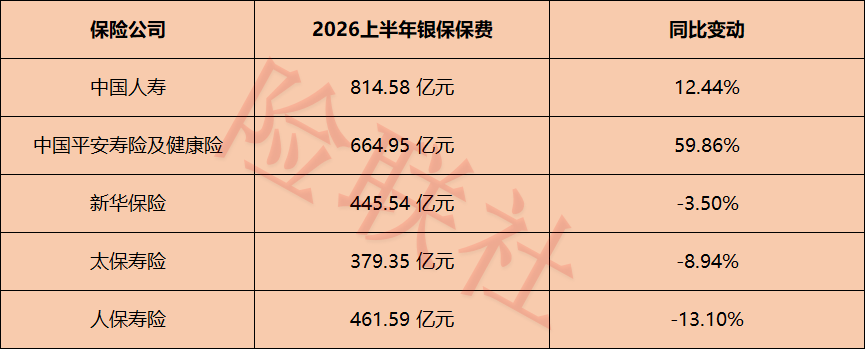
從最新半年報數據,各家的業績差距一目瞭然:
中國人壽2026上半年銀保總保費814.58億元,按年增長12.44%;
中國平安壽險及健康險銀保規模保費664.95億元,按年增長59.86%;
新華保險銀保保費445.54億元,按年下降3.5%;
太保壽險銀保保費379.35億元,按年下降8.94%;
人保壽險銀保保費降至461.59億元,按年下降13.1%。
簡單來說,五家頭部公司裏,只有國壽、平安守住正增長,新華、太保、人保壽險均出現明顯規模回落,銀保賽道的頭部分化越來越明顯。
最值得關注的一點:即便多家險企銀保數據短期走弱,五大險企管理層在2026年中業績會上口徑高度統一:銀保依舊是核心戰略賽道,不會因為短期保費回落就放棄佈局。
中國人壽明確將銀保定為戰略渠道,兼顧規模與價值,強調當前波動只是合規調整帶來的階段性現象,長期銀保市場空間依舊充足,未來會持續深耕、加碼投入。
新華保險直接升級賽道定位,將銀保列為公司核心渠道,與個險渠道形成雙核心發展格局,明確不會因短期增速下滑調整長期戰略,將持續深化與各大銀行的深度合作。
太保壽險直言,本輪規模下滑是主動優化業務結構的結果,並非賽道遇冷,公司將持續推進銀保期交轉型,用高價值業務替代低質量的粗放規模。
人保壽險同樣表態,將堅定守住銀保戰略底盤,持續優化銀企合作模式、打磨產品體系,短期規模波動完全不影響公司長期佈局。
中國平安則將銀保視作重要增長極,依託銀行龐大的流量優勢與成熟的合規經營體系,持續做大優質銀保業務,鞏固渠道核心優勢。
管理層集體堅定看好銀保,並不是盲目維穩。當下居民穩健理財、安全儲蓄的需求持續旺盛,銀行依然是線下最大、信任度最高的客戶入口,銀保渠道的核心基本盤從未改變。
更關鍵的是,如今的銀保賽道,已經徹底擺脫了過去「只衝規模、不賺價值」的舊標籤。
雖然部分險企表面保費規模回落,但核心指標持續向好,期交佔比、新業務價值穩步提升,行業正在悄悄完成提質增效。
例如,2026年上半年,太保壽險銀保渠道新保期繳規模保費117.20億元,按年增長32.6%;新華保險銀保渠道長期險首年期交保費146.52億元,按年增長32.0%。
早前銀保業務大多依靠短期躉交產品衝量,保費數據好看,但利潤單薄、業務價值偏低。隨着監管持續收緊、報行合一全面落地,行業粗放式衝量的玩法被徹底終結。
賽道競爭從「拼費用、拼補貼」,徹底轉向「拼產品、拼服務、拼質量」,長期保障型、高價值期交產品成為發展主流。
結語
放眼後續市場,銀保全行業普漲的時代已經結束,機構分化將成為常態。
產品實力過硬、合規體系完善、精細化運營能力突出的頭部險企,會持續搶佔優質銀行網點資源;而單純依靠費用衝量、業務質量偏低的機構,發展壓力會持續加大。
總而言之,2026年銀保渠道短期降溫,不是賽道沒落,而是行業告別野蠻生長。保費回落只是轉型過程中的正常陣痛,隨着行業規則全面重塑、業務結構持續升級,銀保依舊是壽險行業不可替代的核心戰略賽道。