據晚點報道,月之暗面已經以保密形式向港交所遞交A1文件,正式啓動港股IPO流程。A1是企業申請在港交所上市時提交的正式申請表之一。
幾乎同一時間,它還在以500億美元投前估值推進新一輪孖展。這很可能是Kimi上市前的最後一輪私募。
這兩個動作放在一起看,事情就不只是「又一家大模型公司要上市了」這麼簡單了。
2026年很可能是獨立大模型公司最後一個還能按科技夢想定價的上市窗口。
讓我們回顧一下這一年發生了什麼。
1月8日,智譜在港交所掛牌。第二天,MiniMax上市。6月1日,Anthropic祕密向SEC提交S-1註冊聲明草案,最新計劃最快在9月底至10月初上市。6月8日,OpenAI也祕密遞交了IPO文件,不過隨後傾向把上市時間推遲至2027年。6月12日,SpaceX正式登陸納斯達克。現在輪到Kimi。
一級市場現在仍然可以按照「基礎模型未來會變成什麼」給Kimi定價。可一旦上市文件鋪開,價格會進入另一套語系。決定它值多少錢的人,從少數幾個長期下注的私募投資人,變成公開市場裏的機構和散戶。
上市前最後一輪的500億美元估值,可能是Kimi最後一次主要由相信未來的人來定價。
過去三年,價格是怎麼被打上去的
從2023年到2026年,獨立基礎模型公司的每一輪漲價,買方買的東西其實一直在變。
最早買的是一個判斷,大模型會成為下一代計算平台。
那時候很多公司連真正意義上的產品都沒有,估值主要看團隊、模型方向和誰可能先跑出來。
月之暗面2023年4月成立,兩個月後拿到兩億多美元天使輪,投後估值3億美元。
再往後,市場開始買模型能力。
誰更接近前沿,誰在排行榜上往前走得更快,誰就能獲得更高的價格。2024年2月,阿里領投月之暗面A+輪,孖展超過10億美元,估值約25億美元。同年8月B輪,估值來到33億美元。
然後是用戶、API、Agent。能力開始被調用,被付費,產品終於長出了可計算的東西。
到了最近一年,估值裏又多了一層更大的預設:
今天這些大模型公司,未來會成為AI時代的平台型公司。
Kimi今年的孖展曲線,幾乎就是這套預設被不斷加價之後的形狀。
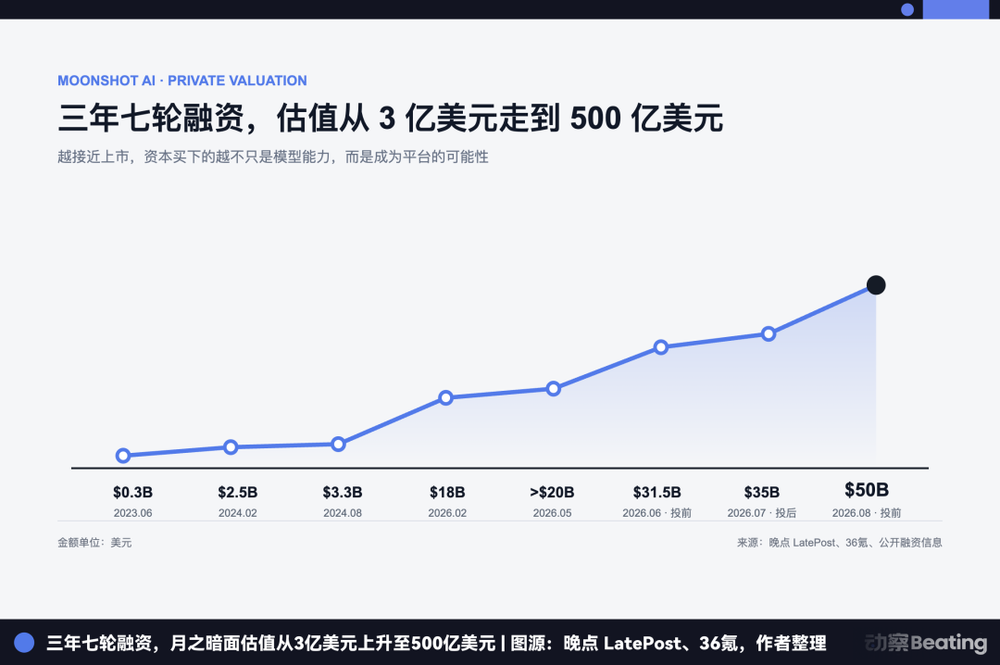
1月到2月連續三輪,估值從100億美元走到180億美元。5月再融約20億美元,投後估值超過200億美元。6月新一輪啓動,投前315億美元。7月29日F輪關閉,孖展超過35億美元,投後約350億美元。一周以後,G輪啓動,投前500億美元。
大洋彼岸的價格更誇張。
Anthropic 2月完成約300億美元G輪孖展,投後估值3800億美元。5月28日,H輪再融650億美元,投後估值升到9650億美元,第一次超過OpenAI當時約8520億美元的估值。
這套定價方式最特別的地方,是它不要求今天的利潤先證明一切,甚至不太要求今天的收入配得上今天的價格。只要投資人相信最後真正留下來的基礎模型公司很少,就可以提前下注終局。
過去三年,大模型公司的估值一直跑在商業模式前面。資本買的其實是「萬一它贏了」。
過去的問題是誰會贏,現在的問題開始變成贏了以後,到底是什麼生意。
模型不再有稀缺性
500億美元最終能不能站住,還是要回到一個最簡單的問題:
Kimi手裏到底有什麼東西,是別人短時間拿不走的。
過去幾年,大模型高估值下面一直埋着一個默認前提,那就是模型能力本身就是資產。
能訓練前沿模型的人少,模型之間能力差距明顯,訓練門檻又足夠高。於是「擁有一個足夠強的模型」本身,就可以構成公司價值的一大部分。
到2026年,頭部模型之間的差距越來越難長期維持。普通用戶對第一名和第三名的感受差異也越來越小。
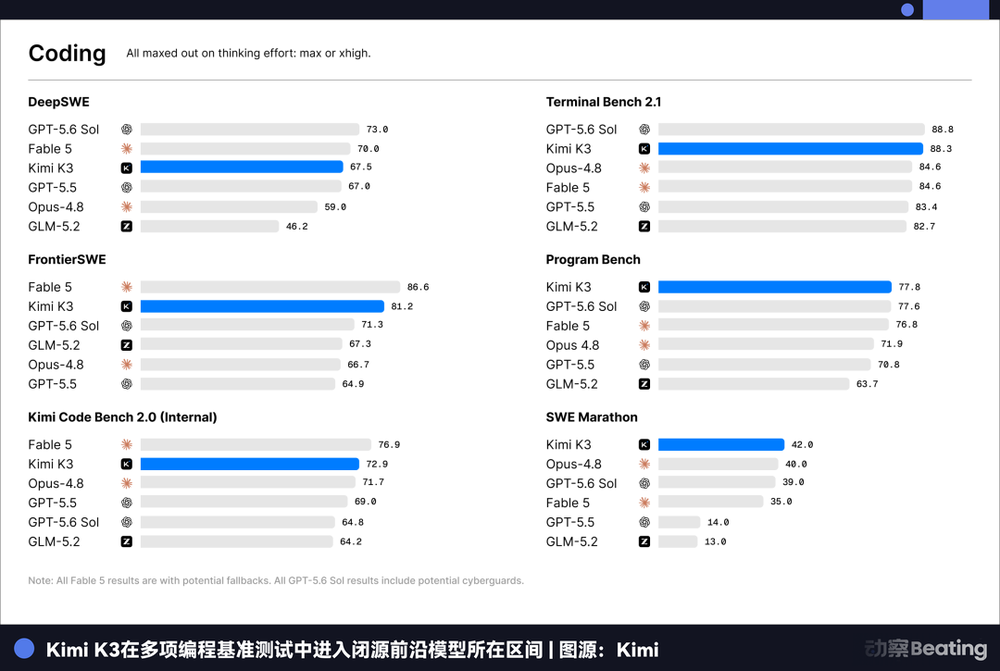
開源模型追近閉源前沿的速度在縮短。K3發布時,一個開源模型第一次在Code Arena上超過閉源模型。過去一年類似的事情越來越多。
一代模型的壽命也越來越短。
今天還是技術新聞裏的領先者,幾個月以後可能只剩半代優勢。與此同時,推理價格持續往下掉。Agent又進一步改變了用戶和模型之間的關係。用戶最終在意的是任務有沒有完成,不一定關心背後具體調了哪一個模型。
但也不能說模型不值錢了。智譜今年一季度把API定價提高83%,調用量反而增長了400%。還有研報把這解釋為行業定價正在從流量消耗轉向算力價值變現。
能漲價,還沒把客戶嚇跑,在任何成熟行業裏都是很硬的信號。所以更準確的變化是稀缺性正在轉移。
過去最稀缺的是「我有一個很強的模型」,而現在模型能力沒有失去價值,只是不再自動等於公司價值。擁有一個前沿模型,正在從估值的結論,變成估值的起點。
中國同行開始分叉,分叉本身是好消息
讓我們看看中國幾家頭部公司各自在靠什麼支撐一場長期戰爭。
Kimi是模型、自有產品和Agent,靠獨立孖展維持前沿研發。
MiniMax更重多模態和海外收入,產品矩陣鋪得更開,同樣是一家需要自己解決資金問題的獨立公司。
智譜走的是另一條路。To B、政企、MaaS,商業結構更接近模型平台和企業AI。
再往旁邊看,字節和阿里根本是另一類玩家。字節有豆包和Seed,背後是一台巨大的廣告和內容現金機器。阿里的Qwen可以長期投入,可以開源,可以降價,因為模型最終能把價值送回阿里雲和整個生態。
對獨立模型公司來說,模型戰爭就是公司的生存問題。對大廠來說,模型可以長期只是一個成本中心。
大廠甚至可以接受模型本身不賺錢,只要它能守住雲、廣告、電商、內容、辦公這些更大的盤子。
獨立公司沒有這個緩衝層,如果不能很快長出足夠強的現金流,路徑選擇其實很有限。
繼續孖展,找一個超級巨頭,或者進入公開市場。
Kimi現在正在走第三條。走在它前面的,今年已經有兩家。
智譜1月8日掛牌,發行價116.2港元,首日上漲13%。MiniMax 1月9日掛牌,發行價165港元,首日上漲109%。到6月8日,兩家公司一起被納入恒生科技指數。
兩家公司在解的是同一道題,怎麼把燒掉的研發費用翻譯成一條公開市場願意相信的收入曲線。
智譜的答案更接近把能力賣給會算賬的企業,MiniMax更接近先把產品、用戶和海外市場做大。
如果把時間撥回2025年,後一種答案几乎符合過去二十年中國互聯網的全部經驗。
移動互聯網時代,用戶本身就是資產。用戶規模擴大以後,獲客成本和基礎設施成本有機會被攤薄,一個人進來,往往意味着未來還能賣廣告、賣會員、賣交易、賣更多東西。
大模型卻並不是這樣。多一個人打開對話框,後台就多一份算力消耗。規模當然會帶來效率優化,但GPU的電費和折舊不會因為用戶變多而被攤薄。
上一代互聯網公司習慣拿用戶當貨幣,這一代模型公司突然發現,這種貨幣的匯率變了。
市場已經開始區分收入的質量,而且在開始區分之後,它仍然願意給這個行業很高的價格。
智譜的MaaS API年度經常性收入到今年3月約17億元人民幣,對應市場給出的卻是數千億港元級別的市值。
沒有人真的按17億元收入去算這家公司,市場仍然在為未來付錢,只是現在它開始要求未來至少長出一個輪廓。
制度切換已經發生,遠遠沒有完成。
這是Kimi現在最想趕上的時間。
資本市場提前給未來定價,這不是第一次
第一個可以拿來對照的,是1990年代的互聯網。
Amazon 1997年上市時,當然還不是後來那個橫跨電商、雲計算和物流基礎設施的巨型公司。
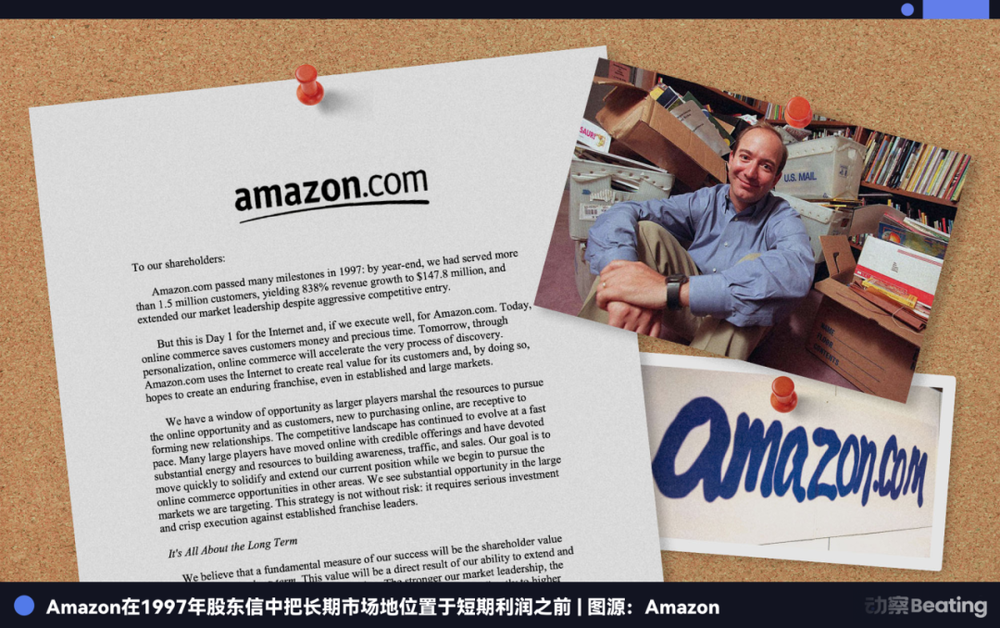
市場買的是一個未來。互聯網會改變商業,線上交易會擴大,數字世界最終會長出幾家超級公司。
大量互聯網企業都在商業模式仍然搖擺的時候進入了公開市場。資本市場給了它們一段時間,允許它們先佔位置,再證明怎麼賺錢。
AI今天和那個階段有明顯相似之處,但也有一個很明顯的區別。很多互聯網業務規模越大,單位服務成本越低。AI到今天仍然帶着很重的真實計算成本。
用戶越多,很多時候意味着卡要更多、機房要更大、電要燒得更多。所以公開市場遲早會比上一代互聯網更關心增長質量。
第二個參照更貼近,是Biotech。很多生物科技公司上市時,核心藥物甚至還沒有獲批。市場願意給研發能力、管線和成功概率定價。港交所2018年推出18A,也是在做類似的事情,讓一批還沒有商業化產品的公司提前獲得公開市場孖展。
基礎模型公司和Biotech有一個共同點,研發花錢極快,結果又高度不確定。今天最重要的資產,可能仍然是一批工程師、一套訓練方法、一代還沒完全商業化的技術。
還有一個更近的樣本。2021年前後,商湯、曠視、雲從、依圖代表的上一代AI公司,也曾經趕上過一個願意為未來付錢的窗口。
商湯上市後市值一度超過三千億港元,當時市場同樣相信AI會變成基礎設施。
但那一代公司的麻煩是,收入很難脫離項目制。一筆一筆籤合同,一套一套交付,人跟着項目走,毛利經常被定製化和人力喫掉。
這一代基礎模型公司的確不一樣。API、訂閱、token計費,都天然更接近可重複收入,這意味着大模型公司的估值語言正在被創造出來。
而一旦這套語言真正成熟,市場就不會再像今天這樣寬容。
500億美元
現在讓我們重新看那500億美元。不需要急着算市銷率,也沒必要馬上判斷貴還是便宜。
先看這個價格要求什麼:
Kimi的模型能力要長期留在第一梯隊。
產品要從一個高頻AI工具,逐漸變成穩定入口。
Agent要帶來新的付費和留存。
企業和API收入要繼續放大。
推理成本必須持續下降。
收入增長至少要長期快過算力消耗和研發投入。
還有一件最重要的,今天的模型能力,不能因為開源、價格戰和技術迭代,半年後就發生大幅折舊。
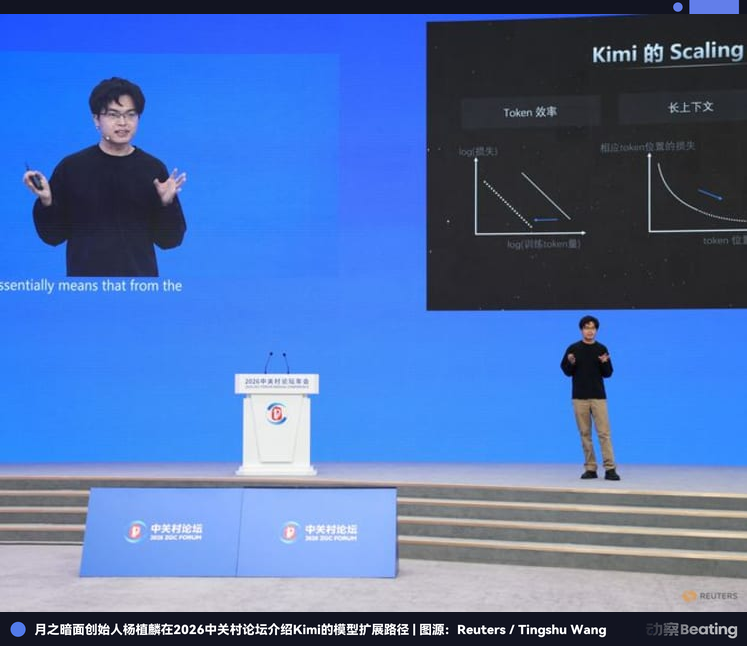
Kimi已經給出了一部分答案。
年度經常性收入在3月首次突破1億美元,5月達到2億美元,6月突破3億美元。
B端收入裏,API大約佔七成。Kimi Hosted Agent平台也在往企業內部鋪,希望把模型真正塞進辦公、研發、投研這些工作流程。
K3發布之後,月之暗面的企業業務負責人黃震昕提到,K3上線後的市場熱度遠超預期,算力資源承壓嚴重,是一種「幸福的煩惱」。
這句話放在技術團隊的周報裏當然是好消息。放進財報,旁邊還有另一列成本要看。
這恰好是兩套定價制度之間最清楚的一條線。
一級市場可以說如果Kimi最終成為下一代AI平台,500億美元也許很便宜。
但公開市場會問,那你還要花多少錢,多久以後,才能長成一家真的值500億美元的公司。
尾聲
資本市場最慷慨的時候,通常不是一項技術已經被證明的時候。
恰恰是大家已經確定它會改變世界,卻還不知道最後誰會賺錢的那幾年。
那幾年裏,所有公司的邊界都是模糊的。Amazon可以被想象成未來商業基礎設施。一家Biotech可以在藥還沒有上市的時候,先擁有幾十億美元市值。
2023年以後,大模型公司也拿到了同樣一段時間。
模型能力可以直接折成估值,用戶增長可以折成估值,Agent的可能性也可以折成估值。只要未來足夠大,很多今天還沒發生的收入,都可以提前寫進價格。
問題是,每一輪技術浪潮都會走到同一個時刻。
有一天,市場不再問這項技術有多重要,它開始問每家公司究竟能分到多少錢。
互聯網走到了廣告、電商、訂閱和雲,Biotech造出了臨床分期和管線估值,上一代AI最後被項目收入、毛利率和回款周期重新定價。
大模型現在正在走向自己的那一天。
智譜和MiniMax已經把第一批財報攤在公開市場面前。Anthropic和OpenAI站在門口。Kimi拿着一張500億美元的私募報價,也走到了門口。
再過一段時間,也許基礎模型公司這個詞本身都會失去估值意義。
有人會被當成企業軟件公司,有人會變成消費互聯網入口,有人變成雲基礎設施,有人只剩下一支昂貴的研發團隊。
到那個時候,市場不會再因為它們都訓練大模型,就給它們同一種價格。
真正正在消失的,是「只要你可能成為未來,就可以先按未來定價」的那段時間。
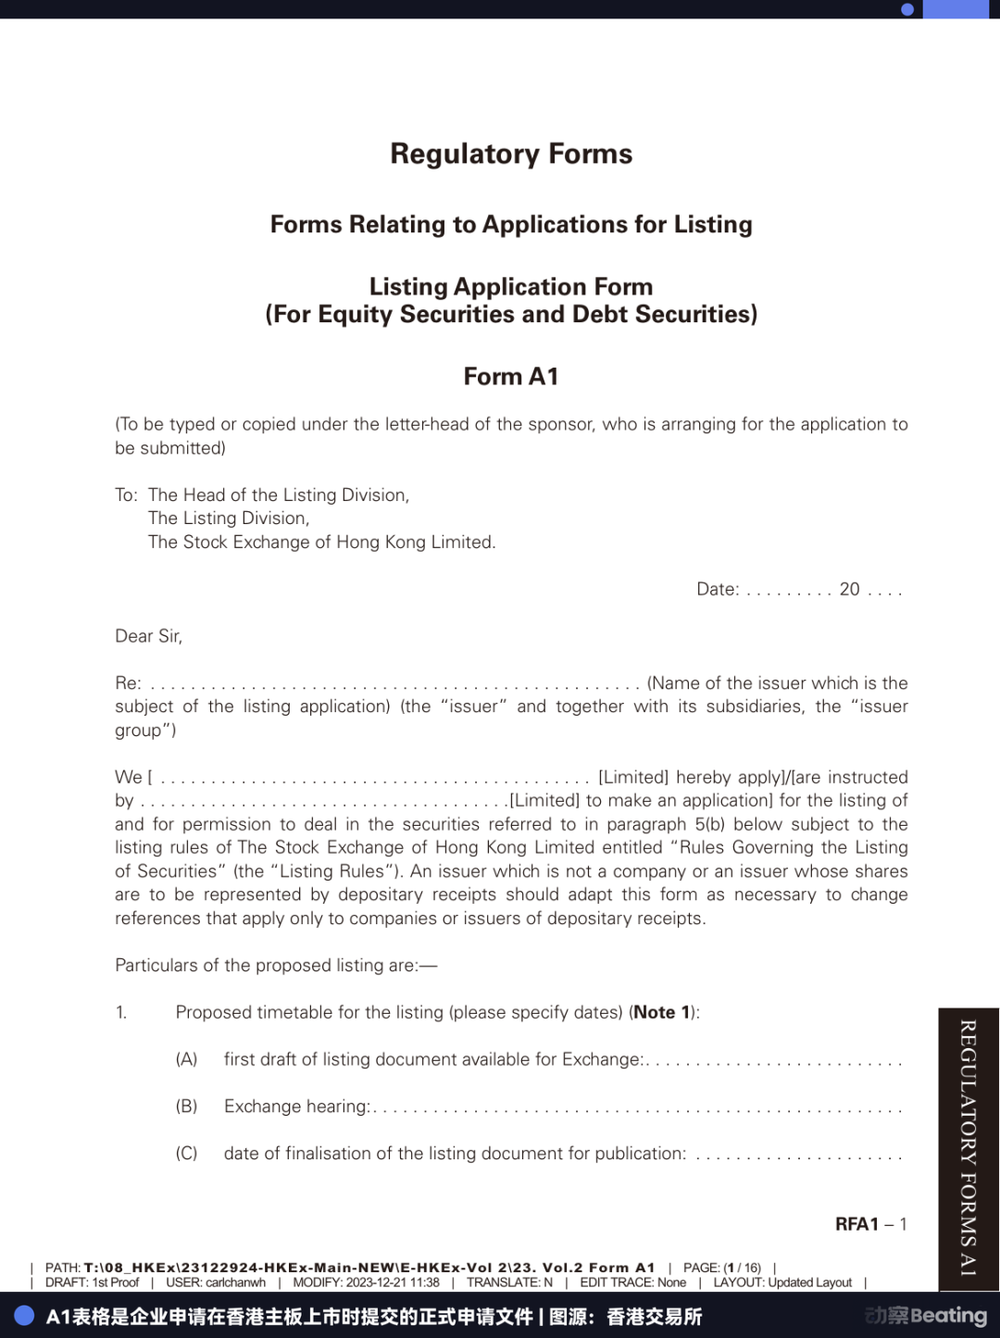
Kimi此刻遞出的這份A1,搶的就是這段時間。
等公開市場真正學會怎麼給模型、Agent、token、推理成本和收入質量逐項標價,夢想當然還會值錢。
只是從那以後,夢想旁邊會多一台計算器。