7月下旬至8月底A股顯現整體修復,科技風格相對偏弱。7月20日我們發布報告《年內二次買點或已到來》,此後截至9月1日上證指數上漲6%、同時年初至今收益回正,期間風格維度小市值與紅利表現佔優,科技風格偏弱且分化明顯。
9月國內面臨業績真空期,外部不確定性抬升,近期海外地緣風險事件依然頻發,全球宏觀環境較為複雜,受供應擾動影響,油價延續高位震盪格局,沃什在Jackson Hole全球央行年會發表偏鷹派講話,美國PCE按年3.7%高於聯儲局目標水平,聯儲局年內加息概率上升,全球投資者高度關注隨後的美非農、CPI數據及9月美議息會議情況。另隨着美國中期選舉臨近,相關事件性因素的增加也可能影響市場情緒。內部方面,A股上市公司中報披露結束,二季度企業盈利表現強勁,為近5年最佳一次業績期,盈利表現突出的行業集中在能源原材料、AI與出口領域。二季度中證人工智能指數成分盈利按年增長95%,半導體、元器件、光模塊分別增長202%、65%、140%。截至2026年中,白色家電、工程機械、光伏設備、光學光電子、航運港口、其他電子、其他家電、小家電、遊戲境外業務收入超過40%、且海外毛利率超過國內。展望9月,經歷前段的行情修復期,面臨不確定提升的外部環境,投資者在當前時點或更為注重自下而上的行業和個股層面發掘,從近期大類行業景氣表現來看:
1)能源及基礎材料:油價高位震盪,聯儲局貨幣政策面臨不確定性。8月原油(下跌1%)與化工品價格指數(上漲3%)高位震盪,美伊談判反覆、導致霍爾木茲海峽實際通行流量及預期面臨不確定性,疊加紅海、黑海等局部地區地緣衝突擾動供給,原油庫存消耗,8月原油價格一度衝高,整體呈現震盪狀態。中金大宗商品團隊認為若後續海峽貿易持續受阻,9月原油陸上庫存仍可能面臨去化壓力。有色方面,8月黃金(上漲10%)、銅(+3%)、鋁(+1%)、鋅(+7%)等有色金屬價格反彈,聯儲局貨幣政策態度模糊,市場擔憂美國財政赤字與利息問題,10年期、30年期美債收益率均處於高位,8月19日美國財政部宣佈擴大長期國債回購規模、提供流動性支持。煤炭方面,動力煤(上漲8%)、焦煤(+46%)、焦炭(+27%)價格顯著反彈,區域事件與安全檢查趨嚴導致國內煤炭供應緊縮,煤炭產量顯著下行,7月原煤產量按年下降10%,短期看供應恢復彈性有限,夏季煤炭需求高峯逐步過渡,我們認為需求有望趨於溫和增長。國內地產鏈相關商品如螺紋鋼(上漲4%)、鐵礦石(+2%)、南華玻璃指數(下跌1%)、水泥價格指數(-0%)價格表現仍然偏平淡。
2)工業品:國內地產投資低迷、對上游需求缺乏增量,基建主要發揮託底功能,傳統「金九銀十」開工旺季的成色有待觀察,AI基礎設施資本開支產業鏈、新能源等製造業需求表現出更強韌性。機械團隊梳理認為,高景氣細分行業主要集中在機器人、船舶產業鏈、AIDC設備等領域。工程機械國內外銷量維持高增,7月挖掘機國內銷量按年增長19%、出口銷量按年增長32%,或受到此前臨近年度中期階段性衝擊銷量的影響,最新月度銷售增速略有放緩,展望未來,海外建築終端與礦業需求有望繼續走強。電力設備方面,由於2025年5月31日前搶裝形成高基數,上半年發電新增設備容量下降46%,近2個月風電、太陽能新增發電設備容量降幅持續收窄,7月分別進一步收窄至-12%、-61%。鋰電池儲能需求較旺盛,上游原材料漲價對中游行業的擠壓效果有待觀察。汽車方面,7月國內燃油車、新能源車銷量分別按年下降37%、4%,需求下行已經向零部件環節傳導。
3)消費品:消費內生動力有待改善。消費行業作為「K型分化」的一端,整體需求有待提振,當前穩增長政策釋放的積極信號主要集中在投資端,向消費端傳導的效果有待觀察。我們跟蹤的部分商品銷售情況顯示,7月洗衣機、冰箱、空調銷售量當月按年分別下降0%、4%、10%,社零分項中餐飲收入、商品零售分別按年上升1.4%、0.5%。截至8月末茅台出廠價、批發價分別按月上月上漲8%、1%,白酒行業處於築底出清階段。生豬平均收購價12元/公斤,按月基本持平,生豬市場供給居歷史高位。
4)科技:AI數據中心需求仍存在剛性。7月Anthropic的ARR增速低於預期。英偉達發布2027財年二季度業績並對下一財年做出指引,公司營收及淨利潤表現超出預期,印證AI數據中心需求存在剛性。美國頭部雲廠商自由現金流承壓,更長期的算力投入力度有待觀察。中國AI數據中心建設也處於高速擴張期,部分公司近期公告進一步加強AI基礎設施建設。儘管AI敘事重心正逐步向應用端轉移,相關領域股價也已做出積極反應,但應用端企業實際盈利能力尚未得到驗證。消費終端方面,7月國內手機、筆記本電腦、電腦硬件/顯示器/電腦周邊銷量分別按年上漲2%、下跌12%、下跌15%。半導體銷售需求旺盛,6月全球、中國半導體銷售額分別按年增長124%、113%。
5)金融:股票市場成交活躍度短期下降,7月股市表現也或影響三季度非銀板塊業績。截至7月,保險行業保費收入按年增長2%、資產總額按年增長11%。8月全部A股日均成交額1.3萬億元,按月下降1.4萬億元,截至月末兩融餘額2.6萬億元,按月上升0.06萬億元,交易與換手熱度下降,反映投資者對於股市階表現觀望態度抬升。
6)房地產:房地產發展新模式基礎制度改革落地。7月30大中城市商品房銷售面積565萬平,按年下降12%,按月下降14%。房價方面,7月70大中城市房屋銷售價格指數新建商品住宅和二手住宅分項延續下跌趨勢,分別按年下跌3.4%、5.4%。7月政治局會議提出「穩定房地產市場」。8月28日住房城鄉建設部、自然資源部、金融監管總局聯合印發《關於完善商品住房銷售制度的通知》,中國人民銀行、國家金融監督管理總局聯合印發《關於改革完善房地產信貸管理推動加快構建房地產發展新模式的意見》,證監會發布《關於資本市場支持構建房地產發展新模式的意見》,一系列政策文件涉及商品房銷售制度、房地產信貸管理、資本市場孖展支持等領域,改革商品房開發、孖展、銷售等基礎性制度,構建房地產發展新模式。
配置上,把握景氣線索下的結構性機會。1)科技成長後市或呈現分化走勢,需要精挑細選:AI基礎設施相關環節,如光通信、PCB等環節,高景氣狀態在今年確定性仍較強,超跌後有望出現反彈。半導體及算力等領域較多公司則仍需關注基本面與估值的匹配程度;創新藥較多公司進入臨床數據驗證階段,值得自下而上關注。2)綜合考慮地緣局勢與產能周期位置,關注業績向好及供需格局改善的領域:如工程機械、電網設備、石化化工等。純內需行業的基本面回升進展仍然相對偏緩,需要進一步觀察。
9月超配行業:通信設備、機械、基礎化工、藥品、銀行。
9月低配行業:建築與工程、紡織服裝、教育、輕工家居、零售。
圖表1:中金A股行業配置觀點及細分小項
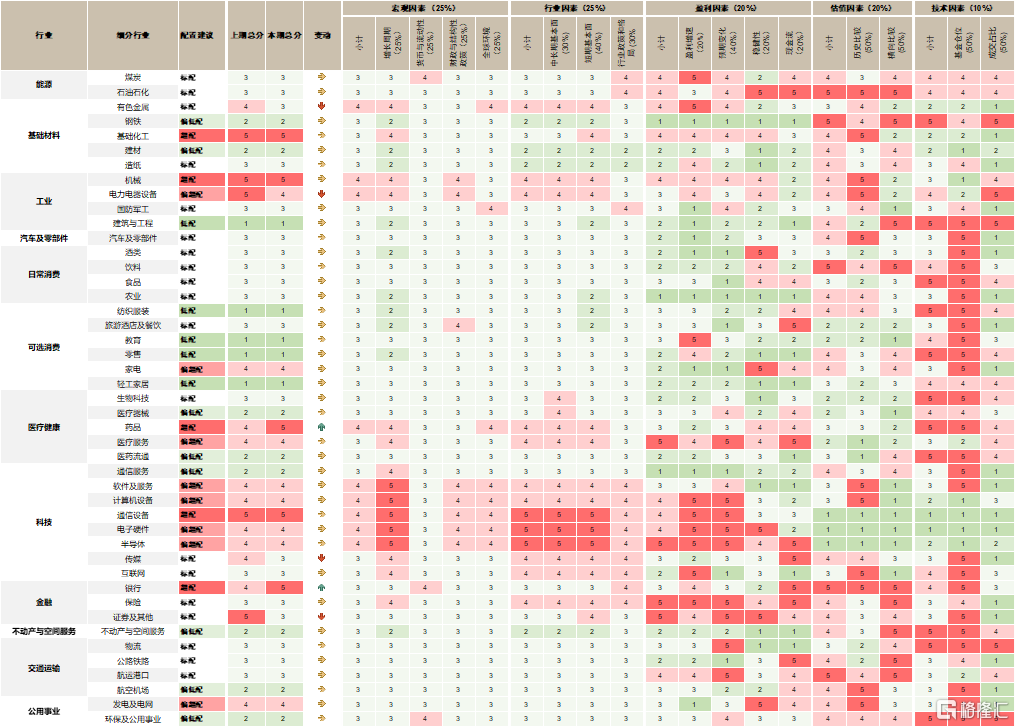
注:數據截至2026年7月31日 資料來源:FactSet,Wind,中金公司研究部
圖表2:A股各板塊基本面情況
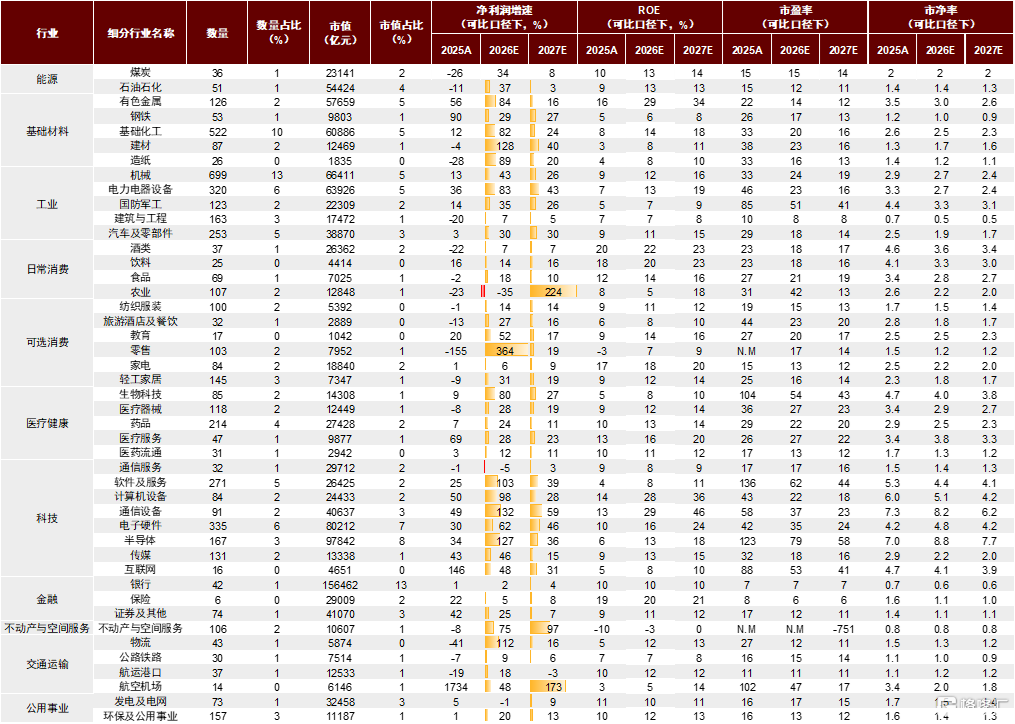
注:數據截至2026年8月31日,採用Wind一致預期 資料來源:FactSet,Wind,中金公司研究部
圖表3:主要能源及基礎材料價格表現
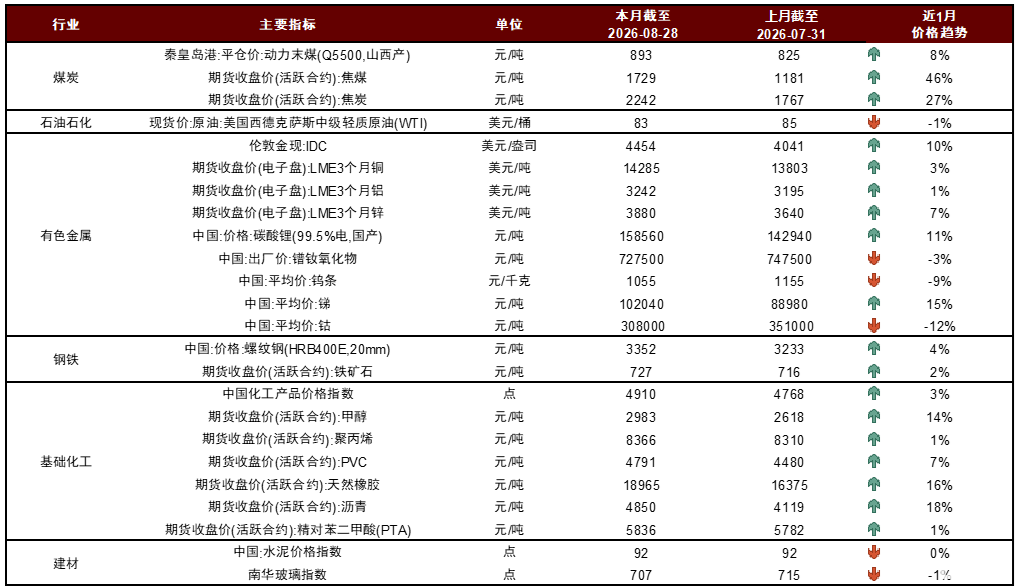
注:數據截至2026年8月31日 資料來源:Wind,中金點睛數據庫,中金公司研究部
注:本文來自中金公司2026年9月2日已經發布的《9月行業配置:更加註重自下而上發掘》,報告分析師:李瑾、李求索