主要觀點
近期央行公開市場操作呈現"收長放短"特點,市場擔憂這會成為趨勢。近期央行公開市場操作呈現出較為鮮明的「收長放短」特徵。央行在MLF等中期資金上淨回籠,例如8月24日投放MLF 5000億元、到期6000億元,淨回籠1000億元,結束了此前連續3個月的加量續作;另一方面,央行增加了隔夜逆回購的投放,8月隔夜逆回購首次在月中操作,頻率大幅提高,且全月操作次數累計達到8次,顯著高於7月的3次和6月的2次。隔夜除了投放量增加外,其操作頻率提高所帶來的政策意義也較為明顯,其政策地位抬升。市場擔憂這種操作變化是否會形成趨勢性的「收長放短」。這一擔憂並非空穴來風。如果央行持續提升隔夜逆回購比例,並縮減MLF以及買斷式回購比例,其影響將遠不止於資金面的"量"的波動,而對整個債券市場期限結構方面也會產生重構。本文試圖回答三個問題:近期操作的"收長放短"特徵究竟有多明顯?若成趨勢,對債市影響幾何?以及,在現實約束下,這一趨勢能否持續?
資金投放總量保持平穩的背景下,增加隔夜確實會導致中長端投放減少,而這可能會提高曲線陡峭程度。第一條路徑是"直接效應":短端利率下行。在總量流動性保持合理充裕的環境下,集中投放隔夜會導致短端更為受益,近期DR001創6月末以來新低,正是這一機制的直接反映。對於其它投資者而言,短端資產的票息收益下降,套息空間收窄,槓桿策略的性價比降低,資金可能被迫向中長端尋找收益。第二條路徑是"間接效應":銀行負債久期縮短約束長端配置。 這纔是"收長放短"對債市更為深遠的影響機制。銀行作為債券市場的絕對配置主力,其資產配置行為深受負債端結構的影響。MLF和買斷式回購的期限通常在3個月至1年之間,為銀行提供了相對穩定的中期負債來源;而隔夜逆回購資金需要高頻滾動續作,本質上屬於超短期負債。當銀行負債端的平均久期被壓縮後,其面臨的不僅是流動性管理壓力,更是監管指標的硬約束。為了達標,銀行不得不主動壓縮資產端的久期,減少長久期利率債的配置,轉而增配短債、同業存單等高流動性資產。這種"負債短化→資產短化"的傳導,意味着銀行對長端債券的承接能力出現系統性下降。
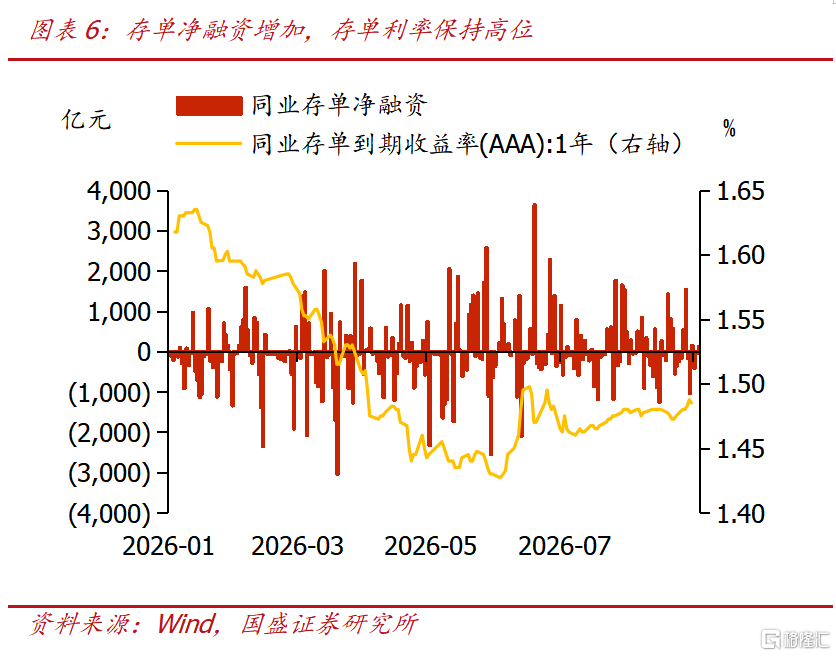
儘管從政策框架轉型的角度看,"收長放短"具有中長期邏輯,但若將其置於當前現實的宏觀環境中,便會發現這一趨勢面臨三重強約束,難以在短期內持續。第一重約束來自銀行負債端本就存在的"久期缺口"。 今年以來,銀行存款結構發生了深刻變化核心負債的穩定性下降、平均久期縮短。為彌補中長期負債缺口,6月以來,銀行今年以來被迫大量發行同業存單,淨孖展在萬億元以上,1年期AAA同業存單利率持續運行在1.48%左右。在此背景下,若央行進一步縮減MLF、買斷式回購等中長期資金供給,無異於"雪上加霜"。第二重約束來自政府債供給高峯期的客觀壓力。 8-10月正值超長期特別國債和地方政府專項債的發行高峯期,單月政府債淨供給規模處於年內高位。財政金融協同是當前宏觀政策的重要基調,保障政府債券順利發行、避免發行利率過度飆升,是央行流動性管理必須考慮的目標。第三重約束來自央行自身工具箱的功能性考量。央行依然對中期利率調節有所訴求,而買斷式回購和MLF則是重要的工具。
既看趨勢,也看形態。雖然央行總體貨幣工具轉型可能推高期限利差,但這一過程大概率是漸進的,短期或難快速兌現,結合銀行體系中長期負債缺口、政府債集中供給等現實約束來看,9 月央行存在恢復中長期資金投放的可能性。同時,期限利差的變動並不完全由央行工具期限結構主導,曲線形態還會受到政府債供給節奏、市場對未來利率走勢的預期等多重變量共同牽制。對於債市投資者而言,與其糾結於工具形式的轉換,不如迴歸本質:在貨幣政策總體保持寬鬆的背景下,短端有底、長端有頂的格局尚未打破,期限利差的波動更多是節奏問題,而非方向問題。適應曲線的新常態,在短端鎖定確定性,在長端捕捉預期差,或許是下一階段更為務實的策略選擇。我們預計10年國債本輪依然有望降至1.6%附近,30年有望降至2.0%附近。
風險提示:貨幣政策超預期;財政政策超預期;測算誤差風險。
報告正文
近期央行公開市場操作呈現"收長放短"特點。近期央行公開市場操作呈現出較為鮮明的"收長放短"特徵,在維持銀行體系流動性總量合理充裕的前提下,主動優化流動性投放的期限結構。一方面,央行在MLF等中期資金上淨回籠,例如8月24日投放MLF 5000億元、到期6000億元,淨回籠1000億元,結束了此前連續3個月的加量續作;另一方面,央行增加了隔夜逆回購的投放,8月隔夜逆回購首次在月中操作,頻率大幅提高,且全月操作次數累計達到8次,顯著高於7月的3次和6月的2次。隔夜除了投放量增加外,其操作頻率提高所帶來的政策意義也較為明顯。隔夜操作頻率提升並首次在月中使用,表明隔夜逆回購不再是單純的季節性應急工具,而是正在逐步納入央行日常流動性管理工具箱,其政策地位明顯抬升。市場擔憂這種操作變化是否會形成趨勢性的"收長放短"。
這一擔憂並非空穴來風。如果央行持續提升隔夜逆回購比例,並縮減MLF以及買斷式回購比例,其影響將遠不止於資金面的"量"的波動,而對整個債券市場期限結構方面也會產生重構。本文試圖回答三個問題:近期操作的"收長放短"特徵究竟有多明顯?若成趨勢,對債市影響幾何?以及,在現實約束下,這一趨勢能否持續?
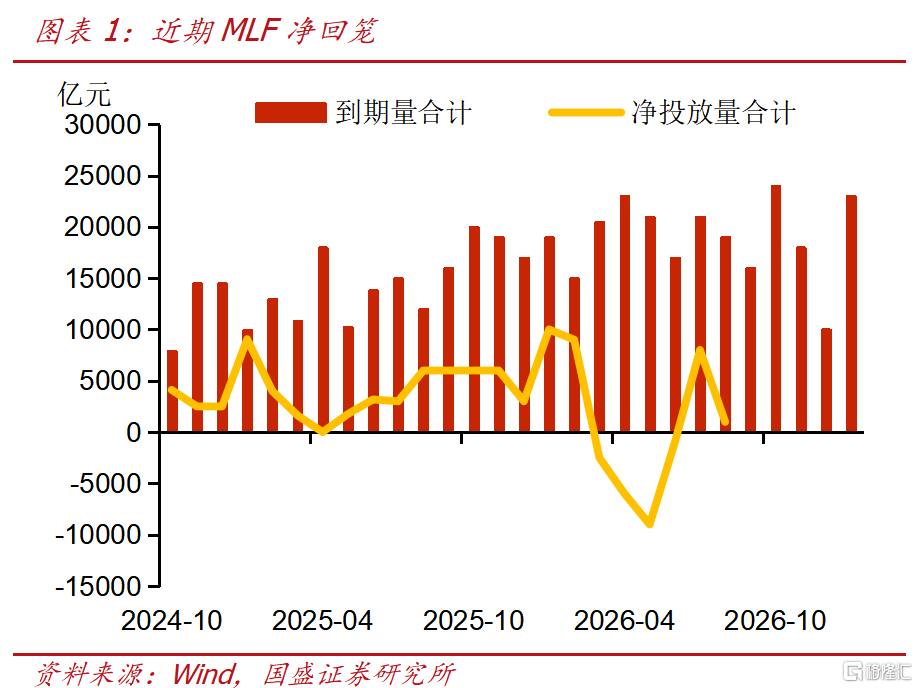
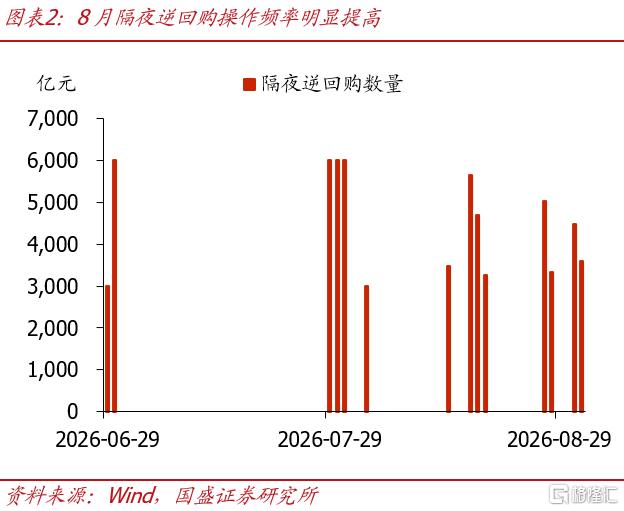
資金投放總量保持平穩的背景下,增加隔夜確實會導致中長端投放減少,而這可能會提高曲線陡峭程度。
第一條路徑是"直接效應":短端利率下行。 在總量流動性保持合理充裕的環境下,集中投放隔夜會導致短端更為受益,近期DR001創6月末以來新低,正是這一機制的直接反映。對於其它投資者而言,短端資產的票息收益下降,套息空間收窄,槓桿策略的性價比降低,資金可能被迫向中長端尋找收益。
第二條路徑是"間接效應":銀行負債久期縮短約束長端配置。 這纔是"收長放短"對債市更為深遠的影響機制。銀行作為債券市場的絕對配置主力,其資產配置行為深受負債端結構的影響。MLF和買斷式回購的期限通常在3個月至1年之間,為銀行提供了相對穩定的中期負債來源;而隔夜逆回購資金需要高頻滾動續作,本質上屬於超短期負債。
當銀行負債端的平均久期被壓縮後,其面臨的不僅是流動性管理壓力,更是監管指標的硬約束。在巴塞爾Ⅲ框架下,流動性覆蓋率(LCR)要求銀行持有足夠的高流動性資產以應對30天內的資金淨流出,而淨穩定資金比例(NSFR)則要求銀行的長期穩定資金來源與長期資產相匹配。負債端久期縮短、穩定性下降,將直接加大NSFR的考覈壓力。為了達標,銀行不得不主動壓縮資產端的久期,減少長久期利率債(如10年、30年國債)的配置,轉而增配短債、同業存單等高流動性資產。
這種"負債短化→資產短化"的傳導,意味着銀行對長端債券的承接能力出現系統性下降。在需求減弱的同時,長端債券的期限溢價必然上升以吸引其他投資者,從而推動長端收益率上行。短端因資金充裕而下行、長端因需求萎縮而上行,兩者的合力便是期限利差(如10年期與1年期國債收益率之差)的顯著走擴,收益率曲線從扁平走向陡峭。
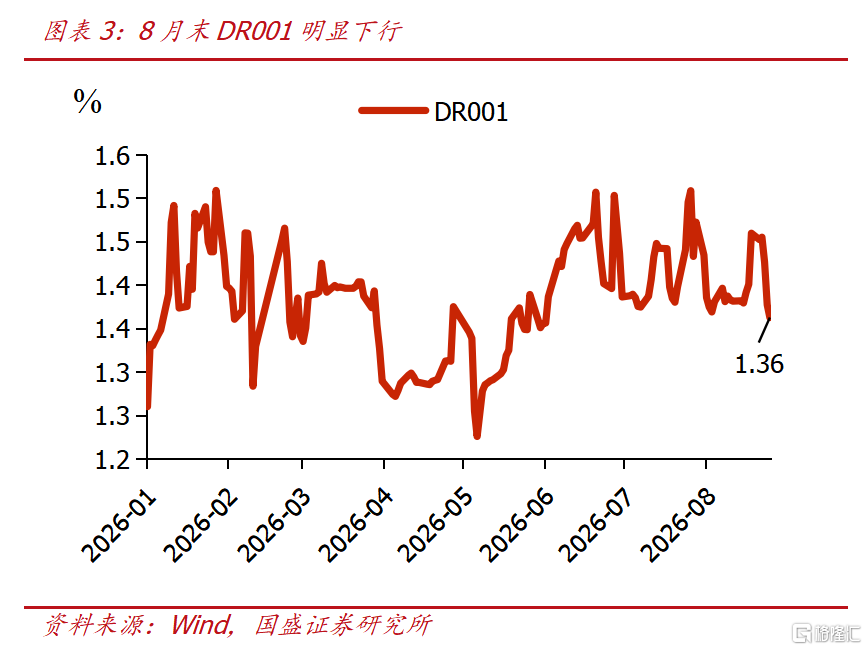
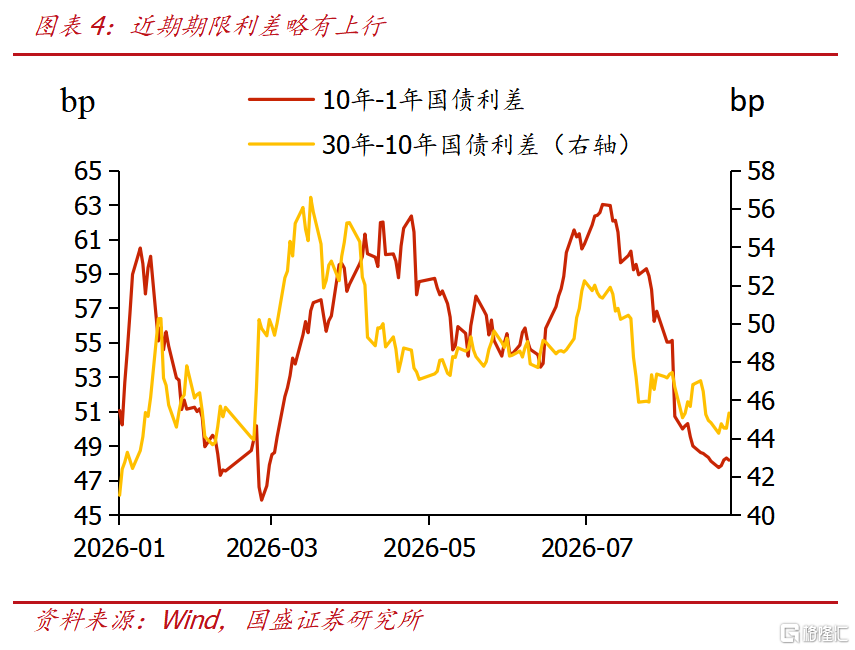
儘管從政策框架轉型的角度看,"收長放短"具有中長期邏輯,但若將其置於當前現實的宏觀環境中,便會發現這一趨勢面臨三重強約束,難以在短期內持續。
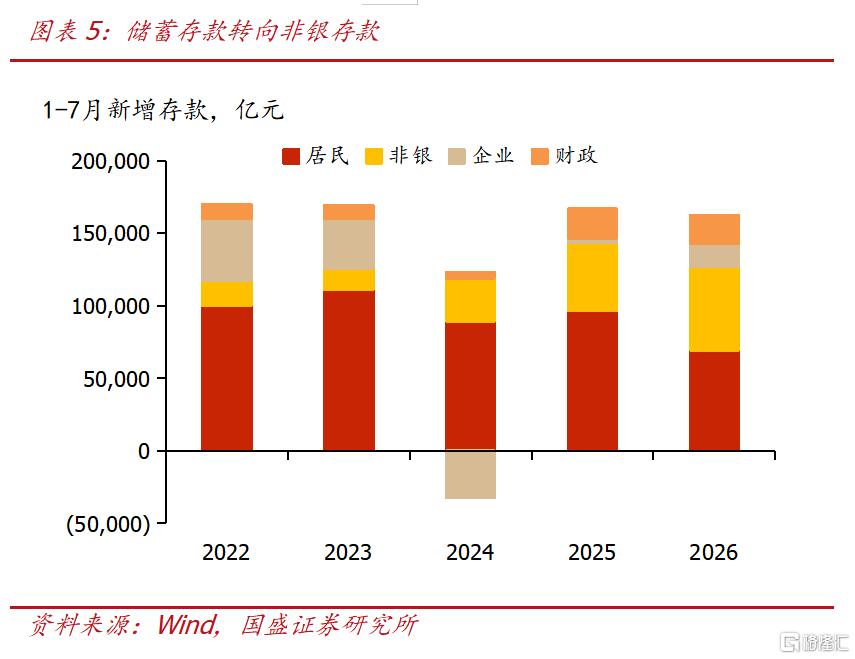
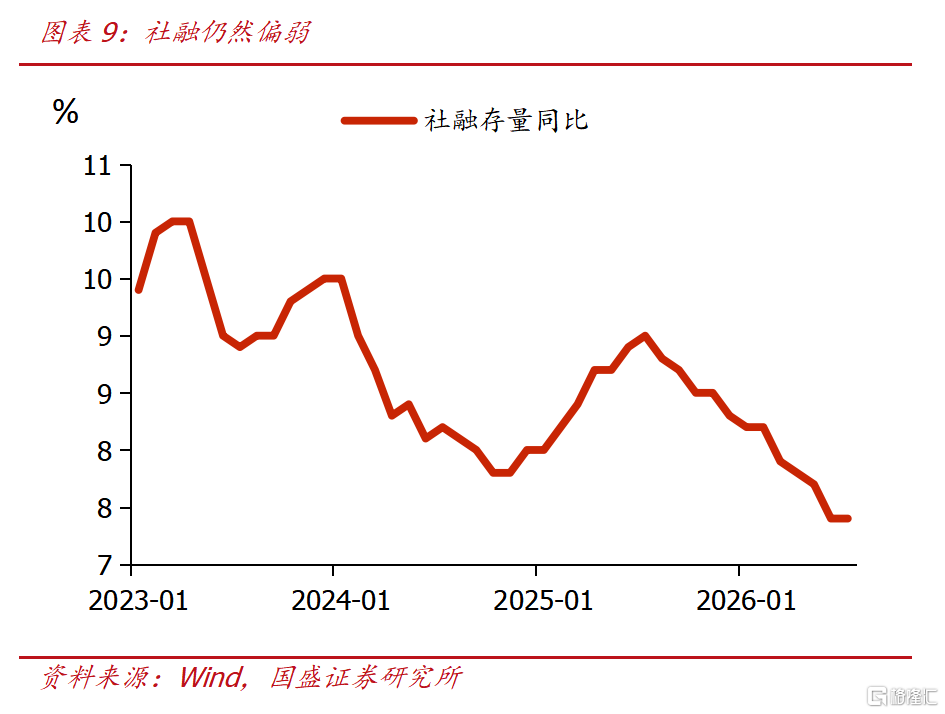
第一重約束來自銀行負債端本就存在的"久期缺口"。 今年以來,銀行存款結構發生了深刻變化:一方面,定期存款到期後大量轉為活期,"存款活期化"趨勢加劇;另一方面,在利率下行和資管產品收益相對吸引力的驅動下,部分儲蓄存款持續向非銀存款(如理財、貨幣基金)轉移。這兩股力量共同導致銀行核心負債的穩定性下降、平均久期縮短。為彌補中長期負債缺口,6月以來,銀行今年以來被迫大量發行同業存單,淨孖展在萬億元以上,1年期AAA同業存單利率持續運行在1.48%左右,與DR001的利差擴大,清晰顯示了銀行中長期負債的緊張程度。在此背景下,若央行進一步縮減MLF、買斷式回購等中長期資金供給,無異於"雪上加霜",銀行負債端的久期錯配壓力將上升。
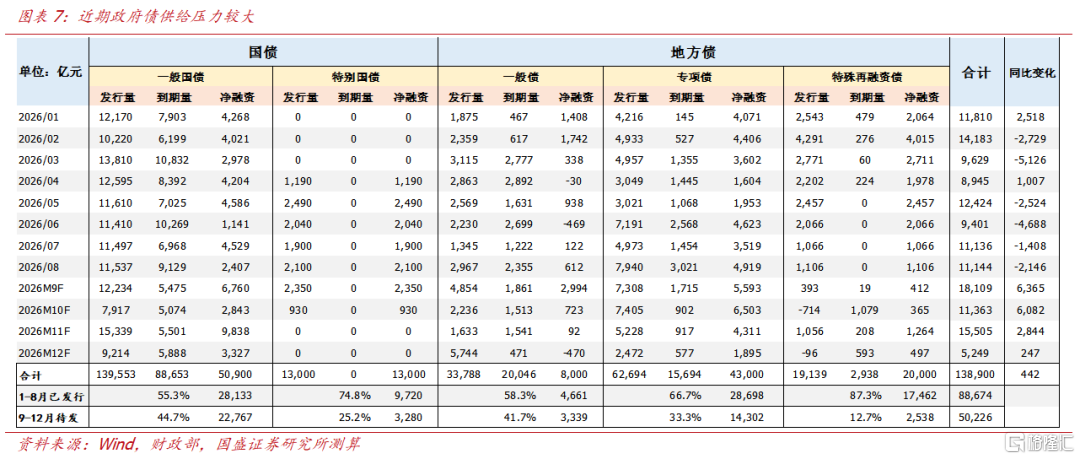
第二重約束來自政府債供給高峯期的客觀壓力。8-10月正值超長期特別國債和地方政府專項債的發行高峯期,單月政府債淨供給規模處於年內高位。財政金融協同是當前宏觀政策的重要基調,保障政府債券順利發行、避免發行利率過度飆升,是央行流動性管理必須考慮的目標。若此時央行持續"收長放短",銀行作為政府債的主要承接方,其中長期資金本就匱乏,配置長債的能力將進一步削弱,可能導致一級市場投標情緒低迷、發行利率超預期上行,進而推高財政孖展成本,與"財政金融協同"的政策導向相悖。
第三重約束來自央行自身工具箱的功能性考量。央行依然對中期利率調節有所訴求,而買斷式回購和MLF則是重要的工具。 買斷式逆回購不僅是資金投放工具,更是央行持有債券資產、調節中期資金利率的工具。2024年下半年以來,央行通過買斷式逆回購大量持有債券,為其後續的賣出操作提供了籌碼。若過度縮量買斷式回購,央行對長端利率的調控能力也可能受到制約。MLF雖然政策利率色彩淡化,但仍是銀行獲取中期資金的重要渠道,完全退出或持續縮量並不現實。
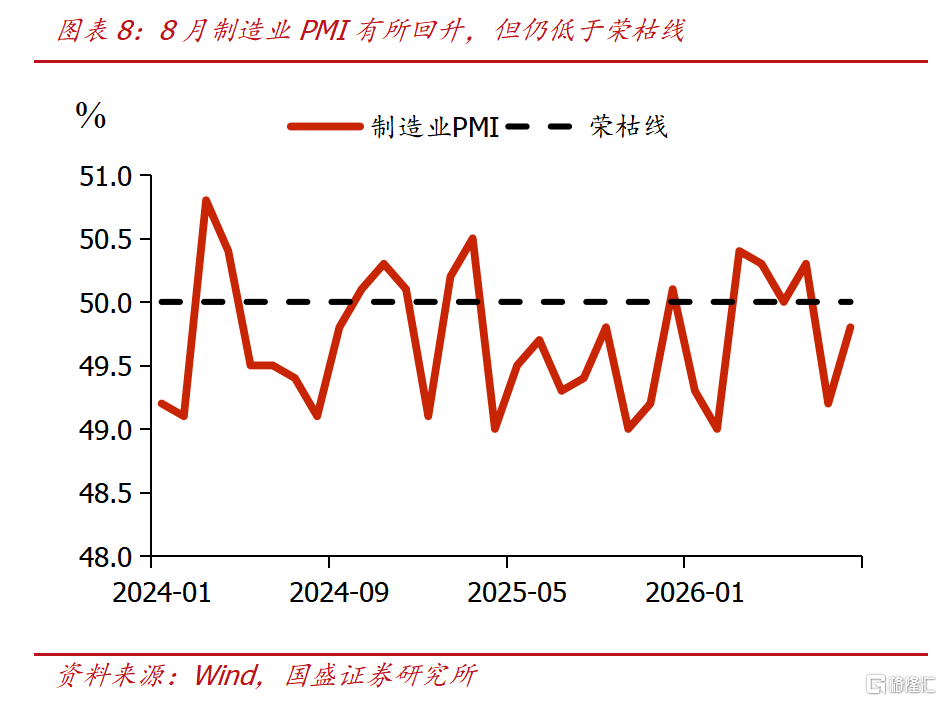
既看趨勢,也看形態。從趨勢看,隔夜利率在貨幣政策框架中的重要性提升,甚至扮演主要政策利率或是趨勢。在這一框架下,短端政策利率的核心地位將持續強化,而銀行負債端對短端資金的依賴度上升,也將從制度層面推高期限利差的中樞。
但從形態看, 短期進度可能不會很快。現實壓力決定了央行難以在9月繼續"收長放短"。我們預計,面對銀行中長期負債缺口和政府債供給高峯,9月MLF或恢復淨投放,買斷式回購的續作規模也可能回升,以對沖中長期流動性缺口。此外,曲線形態並非僅由資金期限結構決定,還受到債券供給節奏、基本面預期等多重因素影響。隨着8-9月政府債發行高峯期漸退,10月後供給壓力邊際緩解,而經濟基本面和孖展需求走弱的態勢若延續,市場對利率下行的預期將重新強化,長端利率在配置需求的迴歸下有望重新獲得支撐。
因此,短期來看,期限利差進一步大幅走擴的動力不足,曲線反而存在走平的可能。投資者不必對"收長放短"過度恐慌,但需要在策略上適應一個新的環境:短端利率的波動將被央行精準鎖定在較窄區間,而長端利率的定價將更多取決於銀行負債穩定性、供給節奏和基本面預期的博弈。
"收長放短"是理解當前央行流動性管理框架變化的一把鑰匙,但它更像是一個"中期趨勢"而非"短期現實"。9月的MLF和買斷式回購操作將是驗證這一判斷的關鍵窗口。對於債市投資者而言,與其糾結於工具形式的轉換,不如迴歸本質:在貨幣政策總體保持寬鬆的背景下,短端有底、長端有頂的格局尚未打破,期限利差的波動更多是節奏問題,而非方向問題。適應曲線的新常態,在短端鎖定確定性,在長端捕捉預期差,或許是下一階段更為務實的策略選擇。我們預計10年國債本輪依然有望降至1.6%附近,30年有望降至2.0%附近。
風險提示:貨幣政策超預期;財政政策超預期;測算誤差風險。
注:本文節選自國盛證券研究所於2026年9月1日發布的研報《「收長放短」會是趨勢嗎?》,分析師:楊業偉 S0680520050001、義藝S0680125090017