美國勞工統計局周五公布的數據顯示,8月非農就業人口增加16.2萬人,顯著高於此前12個月平均每月僅3.1萬人的增幅;失業率維持在4.1%不變,失業人數基本穩定在700萬人。
與此同時,6月和7月非農數據均被上修。6月新增就業由2萬人上修至3.1萬人,7月則由此前公布的減少2.3萬人,大幅修正為增加2.1萬人。兩個月合計較此前公布的數據增加5.5萬個就業崗位。
這意味着,此前7月報告所顯示的就業收縮已經被完全修正。結合8月新增16.2萬人,美國就業市場在經歷數月明顯放緩後出現一定程度的重新加速。
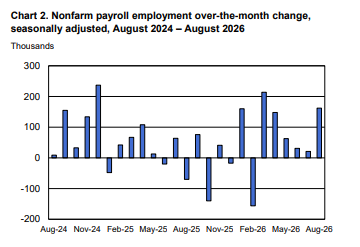
就業增長明顯回升,但主要集中在少數行業
從行業結構來看,8月就業增長最大的貢獻來自餐飲業和地方政府教育部門。
餐飲及酒吧行業當月新增5.9萬個就業崗位,遠高於過去12個月平均每月1.2萬人的增幅,是8月非農增長的最大單項來源之一。
地方政府教育部門增加4.2萬個崗位,基本抵消了7月份的下降。不過從更長時間來看,該行業自2025年1月以來就業人數總體變化不大,因此8月的增長一定程度上具有恢復性質。
製造業就業繼續改善,8月增加1.6萬人,自2025年12月近期低點以來累計增加5.8萬人。其中,機械製造業和金屬製品製造業分別增加6000人。
建築業增加2.2萬人,但勞工統計局仍將其描述為「變化不大」。其中,非住宅專業承包商增加8000人,延續此前的溫和增長趨勢。
相比之下,此前長期支撐美國就業市場的醫療保健行業明顯降溫。8月醫療保健就業僅增加1.3萬人,遠低於過去12個月平均每月3.2萬人的增幅。家庭醫療服務增加1.1萬人,醫院增加8000人,但行業整體擴張速度已經明顯放緩。
信息行業則繼續成為就業市場的主要拖累,8月減少2.3萬個崗位,而此前12個月平均每月已經減少約8000人。
其中,計算基礎設施、數據處理、網絡託管及相關服務減少8000人,出版業減少7000人,廣播及內容提供商減少5000人。
採礦、油氣開採、批發零售、運輸倉儲、金融、專業及商業服務、社會救助等其他主要行業就業總體變化有限。
這也意味着,雖然8月非農總量明顯改善,但就業增長並非全面擴散,而是相當一部分集中在餐飲、地方政府教育等少數領域。
工資按月增長0.3% 按年降至3.1%
與就業人數回升形成對比的是,工資壓力繼續保持溫和。
8月美國私人非農部門所有僱員平均時薪按月上漲0.3%,增加10美分至37.75美元;按年增長3.1%。
私人部門生產及非管理人員平均時薪同樣按月上漲0.3%,增加11美分至32.53美元。
工資按年增速維持在較低水平,意味着8月就業人數的重新增長並未伴隨着明顯的工資通脹重新加速。
與此同時,私人非農僱員平均每周工作時間增加0.1小時至34.4小時。製造業平均工時同樣增加0.1小時至40.5小時,加班時間維持在3.1小時不變。
生產及非管理人員平均每周工作時間則維持在33.8小時。
因此,從收入端觀察,8月就業報告呈現出一個相對溫和的組合:企業增加了更多員工,同時略微延長工作時間,但並沒有通過大幅提高工資來爭奪勞動力。
勞動參與率回升至61.6%
家庭調查同樣沒有顯示勞動力市場出現明顯惡化。
8月勞動參與率小幅升至61.6%,但與今年1月相比仍下降0.5個百分點。就業人口占總人口比例維持在59.1%,當月以及相較1月均變化有限。
失業率維持在4.1%,長期失業人數約為190萬人,佔全部失業人口的27.0%,基本沒有變化。
一個相對積極的信號來自非自願兼職就業。
由於工時被削減或者無法找到全職工作、因此只能從事兼職工作的勞動者人數8月減少41.4萬人至440萬人。該指標下降通常意味着勞動力市場內部的就業不足狀況有所改善。
希望就業但目前沒有進入勞動力市場的人數則維持在約570萬人。與勞動力市場邊緣聯繫較為緊密的人群約170萬人,其中因認為沒有合適工作而停止尋找工作的「失望勞動者」約44.1萬人,均沒有出現明顯變化。
一份「就業回暖、工資降溫」的報告
整體來看,8月就業報告明顯削弱了美國勞動力市場正在快速惡化的信號。
最重要的變化不僅是8月新增16.2萬個就業崗位,更在於7月非農由此前的減少2.3萬人修正為增加2.1萬人。加上6月上修,過去兩個月累計增加5.5萬個就業崗位,使此前異常疲弱的就業軌跡得到明顯修正。
但這份報告同樣不能簡單理解為勞動力市場重新進入強勁擴張階段。
8月新增就業高度集中在餐飲業和地方政府教育部門;醫療保健就業增速明顯低於過去一年平均水平,信息行業則繼續裁員。勞動參與率雖然按月改善,但仍明顯低於年初水平。
更值得關注的是工資。
在非農重新回升至16.2萬人的同時,平均時薪按年僅增長3.1%,意味着就業市場的改善暫時沒有轉化為新的工資壓力。如果這一趨勢能夠持續,美國經濟可能正在形成一種對貨幣政策相對有利的組合——就業保持增長,而勞動成本壓力繼續緩慢下降。
因此,8月非農釋放的核心信號並不是勞動力市場重新過熱,而是此前對於就業快速失速的擔憂有所緩解。
對於接下來的貨幣政策而言,這份報告提高了就業市場的韌性,卻沒有明顯增加工資通脹壓力。真正決定下一階段政策方向的關鍵變量,也因此將更加集中到接下來公布的通脹數據上。