文|《科創板日報》
2026年,被行業視為大模型出海元年。
OpenRouter數據顯示,中國AI大模型周調用量(8月17日至8月23日)為40.48萬億Token,按月增長9.88%,周調用量連續十七周超過美國,居全球首位。
調用量持續走高的同時,最近,一款「隱身模型」的登場讓海外開發者社區炸了鍋。8月20日深夜,一款名為Ox Alpha的模型以「隱身模型」身份上架OpenRouter。上線後,迅速衝至平台調用量榜首,六天後,被智譜正式認領:Ox Alpha是GLM系列新一代模型。
兩件事放在一起看,都展示了國產模型在全球AI圈的權重和聲量。
「數據釋放出的核心信號,是國產模型已經從‘技術排行榜上的可用’,進一步走向‘國際開發者工作流中的高頻使用’,特別是在編程、Agent、長上下文等高Token消耗場景中形成了規模優勢。」國金證券計算機首席分析師劉高暢表示。
但劉高暢也提醒,OpenRouter的數據可以證明中國模型在這一國際模型聚合平台上的流量很強,卻不能直接等同於全球市場份額、海外用戶數量,更不能直接等同於國產模型廠商取得了同等規模的海外收入。
調用量第一的模型 是收入第一的模型嗎?
在OpenRouter,模型排名實時更新,排名指標包括周使用量、模型在平台上的消費金額、編程智能體單次會話的使用成本、市場份額、基準測試、工具調用佔比等等。
模型周 Token 調用量排名指標關注度很高。截至8月24日,總 Token 規模達到 113T。智譜 GLM5.3 Flash(Ox Alpha)、DeepSeek V4 Flash 0731、小米 MiMo‑V2.5、GPT‑5.6 Luna、騰訊 Hy3,位居 Token 量前列,國產多個模型 Token 量級達到 10T 級別。
值得注意的是,「Others」 其他模型周 Token 調用量合計 40.8T,佔比很高,大量新模型仍然不斷湧入市場。
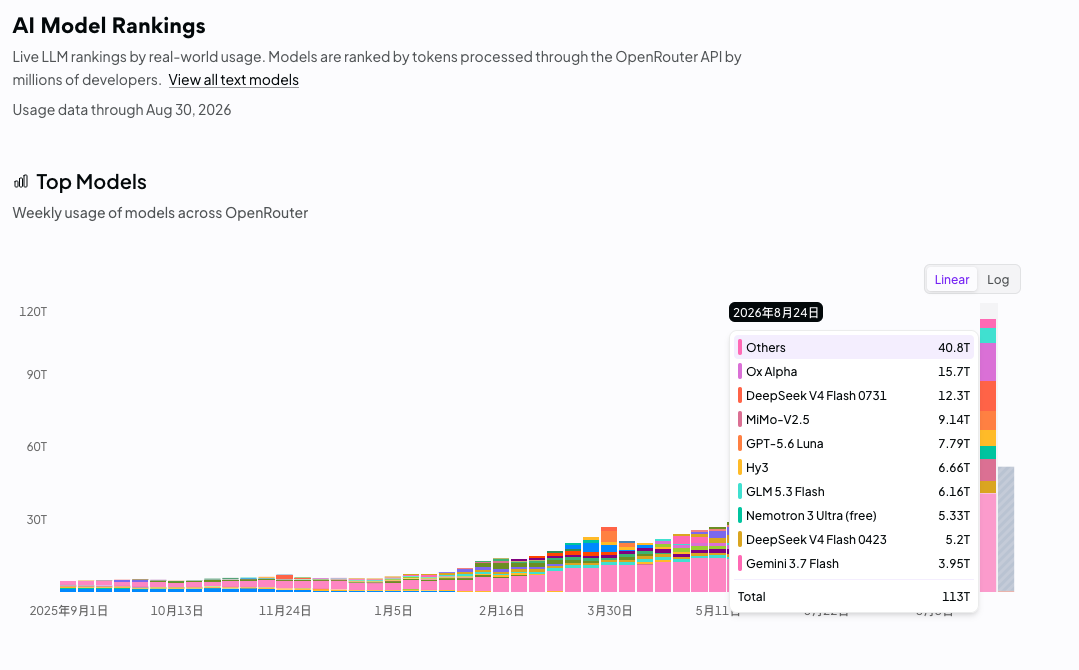
圖片來源:OpenRouter(Weekly usage of models across OpenRouter)
不過,Token調用量不等於付費收入,不等於實際花銷。
哪些任務用戶付費意願更高?OpenRouter數據中,按頭部模型的任務花費佔比(share of spend),分了四大類。除了通用任務 32.4%、代碼任務 30.3%之外,智能體 Agent 任務排名第三,佔比 28.7%,數據處理排第四,佔比8.7%。
記者發現,打開不同任務的模型排行排行榜,不同任務的最優模型差異較大,不存在一款模型通喫全部的付費場景。
比如最近關注度頗高的工作任務執行(Workflow Execution),佔平台全部消費的 18.7%,是 OpenRouter 上付費價值最高的細分任務之一。
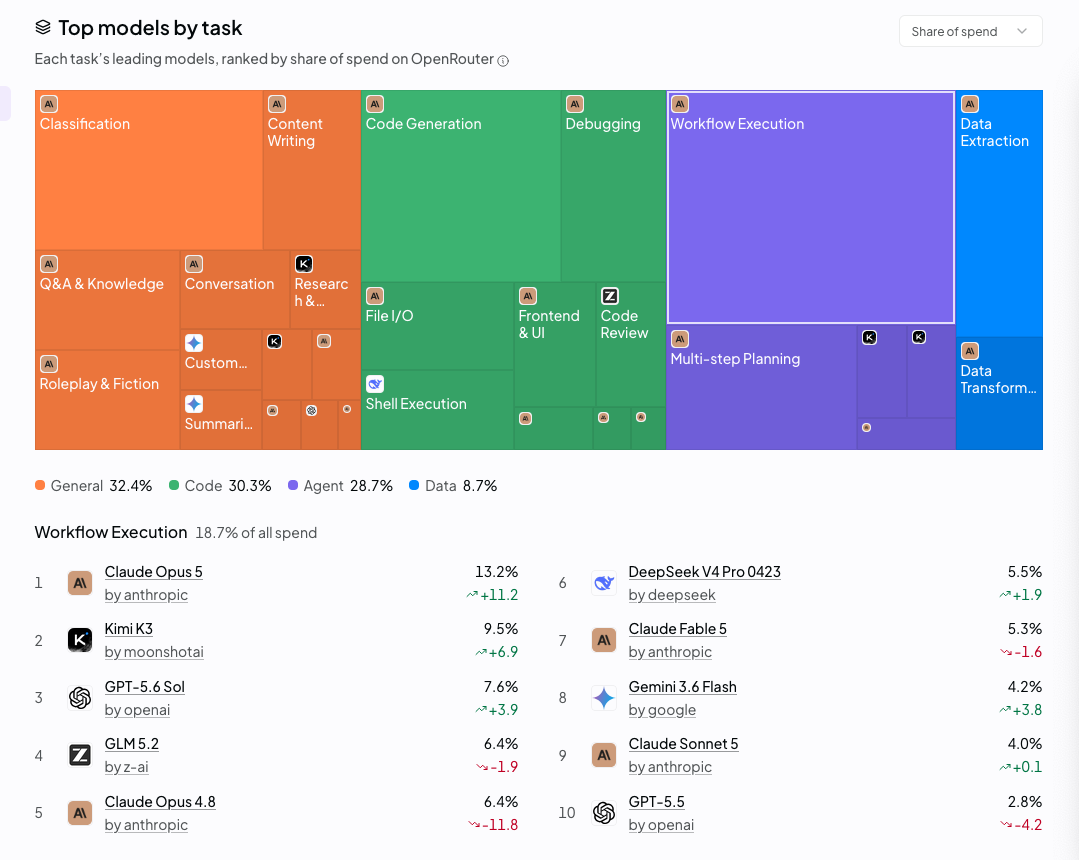
圖片來源:OpenRouter(Each task’s leading models, ranked by share of spend on OpenRouter)
按付費佔比排名,排行榜第一名是 Anthropic 的 Claude Opus5,消費佔比 13.2%,說明在複雜工作流任務裏,高端 Claude 依然是付費客戶的首選。國產模型Kimi K3(月之暗面)高居第 2 位,佔比 9.5%,智譜 GLM5.2 排第 4、DeepSeek V4 Pro 0423 排第 6,前十里面國產模型佔據 3 席。
這也說明,作為大模型的兵家必爭之地,高端複雜 Agent 工作流並沒有被單一模型壟斷。Anthropic 的高端模型保有優勢,但國產的 Kimi、GLM、DeepSeek 在付費維度已經可以和 OpenAI 同台競爭。
國金證券計算機首席分析師劉高暢認為,國產模型連續多周保持較高Token規模,說明它們不再只是新模型發布後被集中測試,而是越來越多地進入真實應用鏈路。尤其是編程助手和Agent,一項任務可能包含多輪規劃、代碼生成、工具調用、錯誤修復和上下文回傳,單次任務消耗的Token遠高於普通聊天。國產模型憑藉較好的性價比在這類場景中獲得流量,是有實際產業意義的。
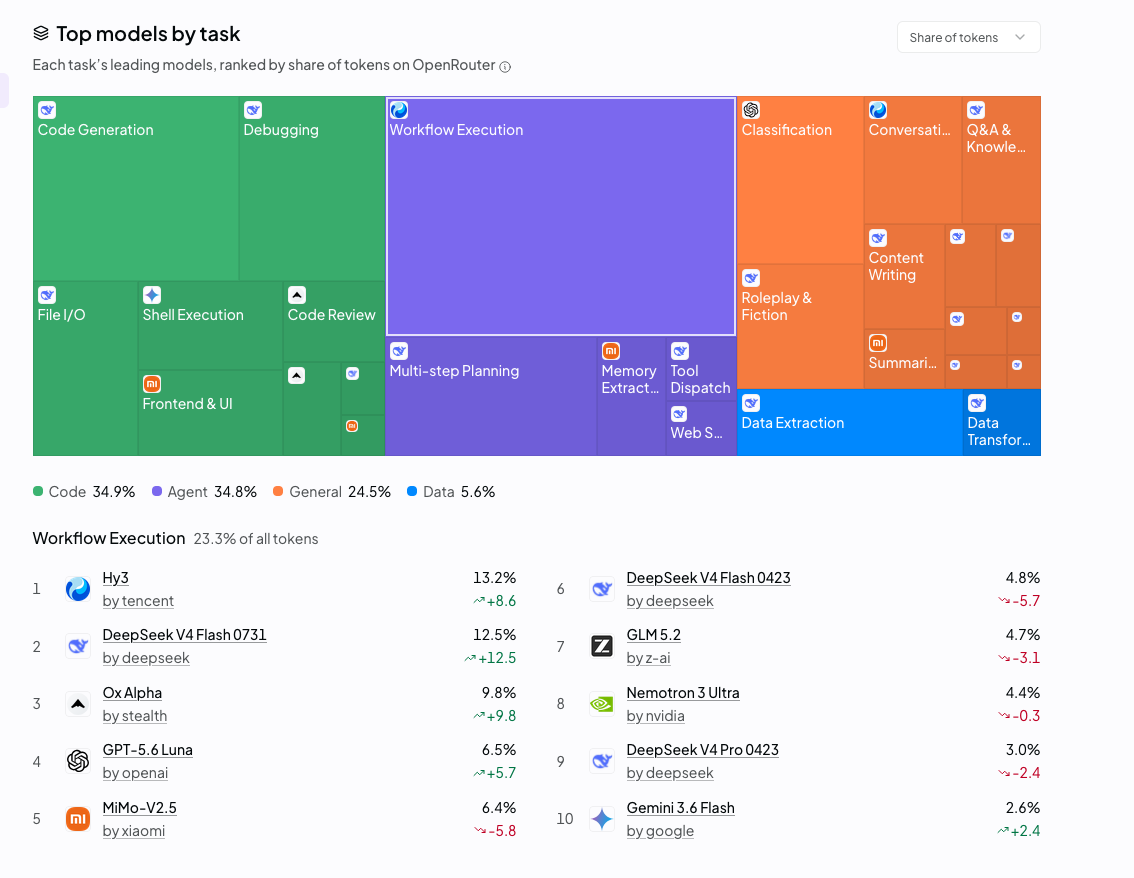
圖片來源:OpenRouter(Each task’s leading models, ranked by share of tokens on OpenRouter)
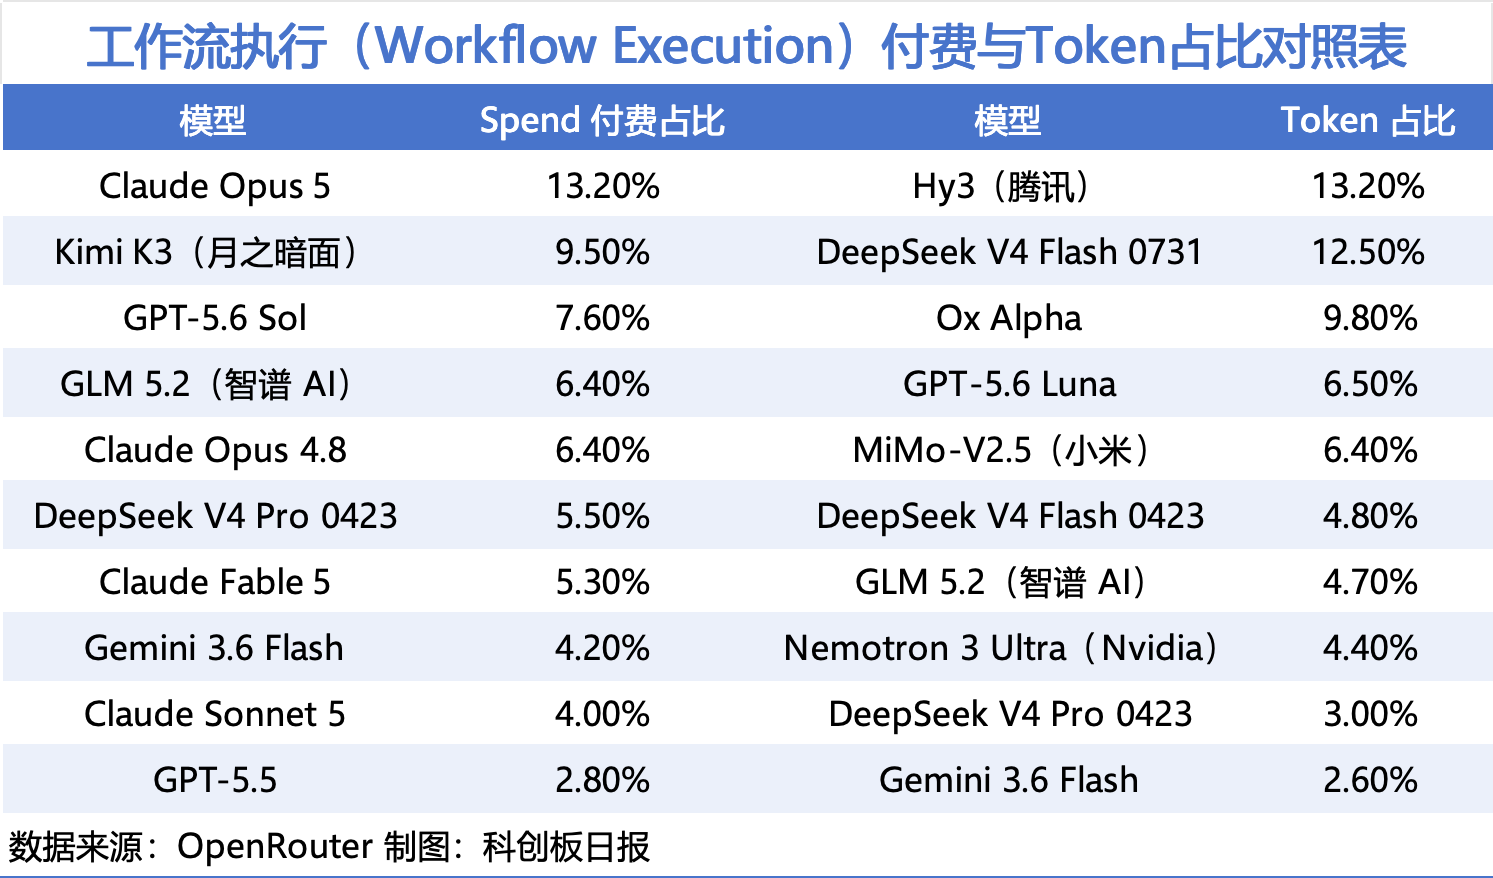
不過,如果以Workflow Execution為評估尺度,把Token量佔比(share of tokens)和付費佔比(share of spend)兩個表格放在一起看,國產模型確實存在高Token調用量,但由於單次單價低,付費金額佔比不匹配的現實矛盾。
不過,專家也提醒,在模型的商業化落地中,各項排名和指標只是參考項,而且商業化價值的全面體現,更應關注實際業務層面的落地和ROI,而非紙面數據。劉高暢指出,「排行榜中的Token調用量不等於請求次數、用戶數量或者收入。一個模型Token更多,可能是用戶更多,也可能是上下文更長、輸出更冗長,或者少數高強度應用貢獻了大量流量。Token首先是工作負載指標,不是財務指標。」
出海的國產模型 正在撕掉「低價標籤」?
近期,一向被稱為「價格屠夫」的DeepSeek也上調了價格。比如DeepSeek-V4-Pro相比於此前每百萬Tokens輸入(緩存命中)0.025元、輸入(緩存未命中)3元、輸出6元的價格,高峯時段漲幅最高達1100%。
劉高暢認為,DeepSeek此次價格調整部分項目相對舊價漲幅很大,說明DeepSeek正在從統一低價獲客,轉向按模型能力、時延和峯值容量做收益管理,也說明廠商認為模型質量、用戶黏性和生產可用性已經具備一定定價權。
專家也提醒,漲價只是擴大了毛利空間,不等於已經盈利,也不意味着價格戰結束。是否盈利仍取決於輸入與輸出結構、緩存命中率、硬件利用率、企業折扣、壞賬和研發攤銷。價格提高後,如果用戶迅速遷移到第三方託管版本或其他模型,原廠未必能獲得預期收益;如果峯值需求迫使廠商大量預留算力,實際成本也可能繼續偏高。
「未來競爭不會只是‘誰最便宜’,而是比單位任務成功成本,也就是完成一項真實工作需要多少Token、多少重試、多少人工糾錯,以及能否提供穩定SLA、區域部署、數據保護和企業支持。」
劉高暢進一步補充道,判斷海外閉環是否真正打通,「我更關注付費Token佔比、原廠端點佔比、90天留存、企業合同、輸出Token結構、緩存命中率和單位Token毛利,而不是單周調用量。未來最有可能率先跑通的,不一定是單純賣最便宜Token的公司,而是同時掌握高效推理、差異化模型、海外渠道、本地合規和企業服務能力的廠商。」
與此同時,行業也經常將「模型出海」 和 「Token 出海」 混為一談。中國信通院人工智能研究所國際發展部主任許珊曾在採訪中表示,「Token出海」在物理意義上還未實現,其本質依然是「模型出海」。OpenRouter上顯示的中國大模型服務提供方,其數據中心實體多部署在海外,海外開發者實際使用的是部署在海外雲平台上的大模型服務。
中國電信研究院行業與企業戰略研究所所長、高級工程師饒少陽也表示,對於Token出海的長遠發展,中國AI將經歷規模紅利期、生態紮根期、價值主導期三階段漸進式升級。
目前國內大廠的海外營收情況如何?
近期,國內AI廠商的半年報也相繼發布,不少大廠的海外營收都非常亮眼。
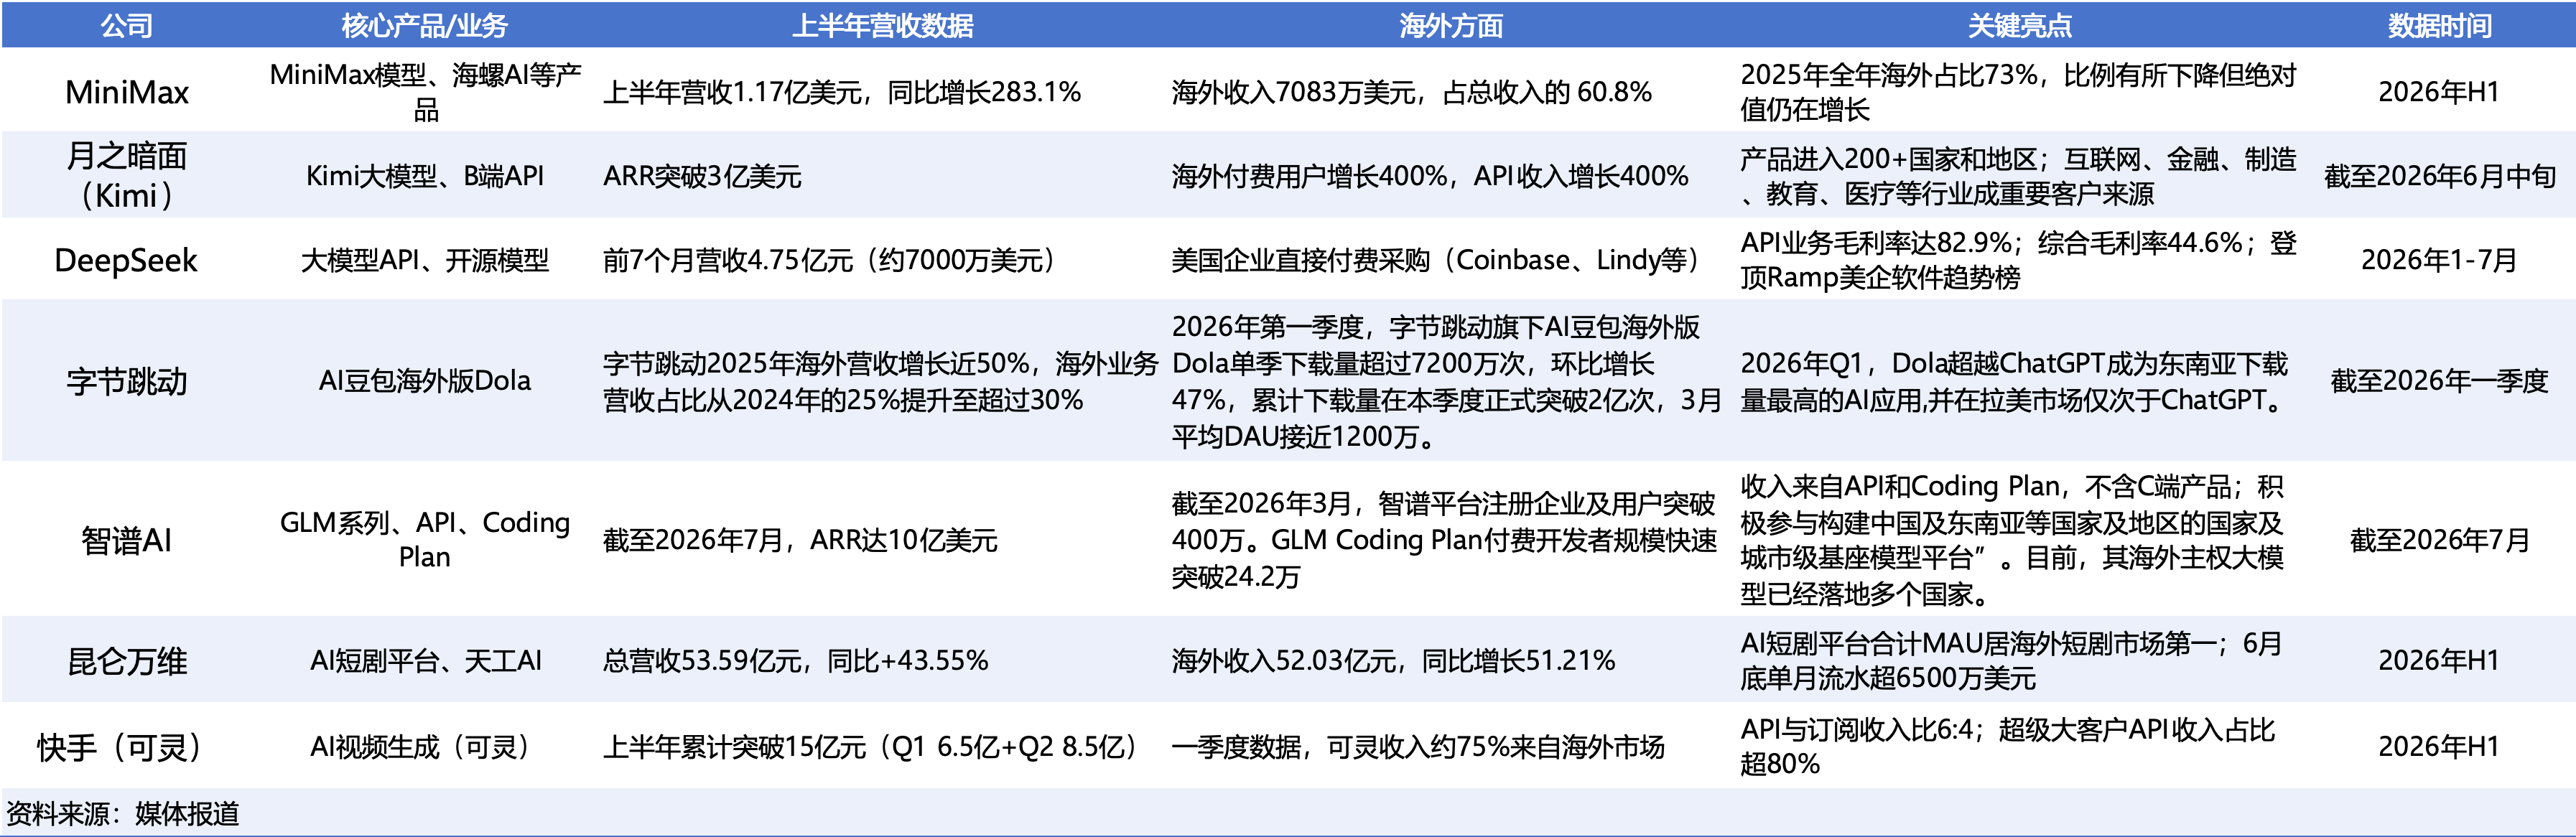
比如MiniMax上半年海外市場收入達到 7083 萬美元,佔總收入的 60.8%。這一比例較2025年全年73%在下降,但絕對值仍在增長。
月之暗面方面,截至6月中旬,ARR(年度經常性收入)突破3億美元。Kimi B端負責人黃震昕透露,Kimi海外付費用戶增長400%,API收入增長400%。
根據Ramp 2026 年6 月5萬餘家美企賬單支付數據,DeepSeek 登頂當月軟件趨勢榜,Coinbase、Lindy 等美國企業直接付費採購,並非僅採用開源權重本地部署。
字節「先圈地,後蓋樓「的擴張策略和打發同樣在海外上演。憑藉免費模式、低門檻訂閱和本地化策略,AI豆包海外版Dola在東南亞、拉美等市場快速崛起。2026年第一季度,Dola單季下載量超過7200萬次,按月增長47%,累計下載量在本季度正式突破2億次。2026年Q1,Dola超越ChatGPT成為東南亞下載量最高的AI應用,並在拉美市場僅次於ChatGPT。
AI內容製作方面,崑崙萬維2026年上半年實現營收53.59億元,海外收入52.03億元,按年增長51.21%。
快手可靈第二季度AI營業收入超過8.5億元,按年增長超200%。一季度數據顯示,可靈收入約75%來自海外市場,付費形式中API與訂閱收入之比為6:4。今年前五個月為可靈貢獻最多API收入的十大客戶中,有八家來自海外。