國內一級市場在募資與投資端均展現出極強的「國資主導」與「生態協同效應」,整體呈現出「大額頻現、產融結合」態勢。基於公開數據不完全統計,2026年8月新增登記私募股權、創業投資基金管理人10家,按年翻番、按月漲幅高達150.0%;新增備案私募股權投資基金126只,按年、按月分別下降6.0%、17.1%;新增創業投資基金559只,按年激增138.9%,按月減少18.5%。
投資端在二級市場的科技敘事帶動下熱度保持在高位。8月國內共發生股權投資事件760起,按年增長34.5%,按月減少14.8%;披露投資總額達719.32億元,基本回落至4月至5月同等水平,約為2025年8月的1.05倍;平均單筆投資金額按年增長52.0%,達到9464.78萬元,按月降幅約為28.4%。
創投Plus本月聚焦市場活躍度較高的3家機構,圍繞其投資節奏、階段、行業偏好以及被投項目等方面展開解讀。
粵港澳基金規模超500億 A輪項目貢獻三分之一
中國證券投資基金業協會和天眼查披露的公開信息顯示,深圳市創新投資集團有限公司(下文簡稱:深創投)是由深圳市政府出資並引導社會資本設立的政府引導基金,目前累計管理各類資產總規模超5200億元,參投企業超1700家。
2026年截至8月末,深創投共登記備案了2只基金。其中,粵港澳大灣區創業投資引導基金合夥企業(有限合夥),註冊出資總額高達504.50億元,基金出資方LP包括順絡電子、建信投資、華潤資本、工銀投資、東莞科創、中興創投、珠海科創投、粵財基金、深潤國創等產業資本及國有出資平台。
公開報道顯示,該基金是國家創投引導基金下設的區域基金,由國家發展改革委和財政部組建,存續期最長可達20年。基金將重點圍繞硬科技領域開展投資,聚焦戰略性新興產業和未來產業,採取「子基金+直投項目」方式開展投資,其中不低於80%投向子基金。
另一隻基金紅土科創戰投股權投資基金(深圳)合夥企業(有限合夥)註冊出資額為12.75億元,主要出資方LP為全國社保基金旗下的社保基金灣區科技創新股權投資基金(深圳)合夥企業(有限合夥),認繳比例達80%。
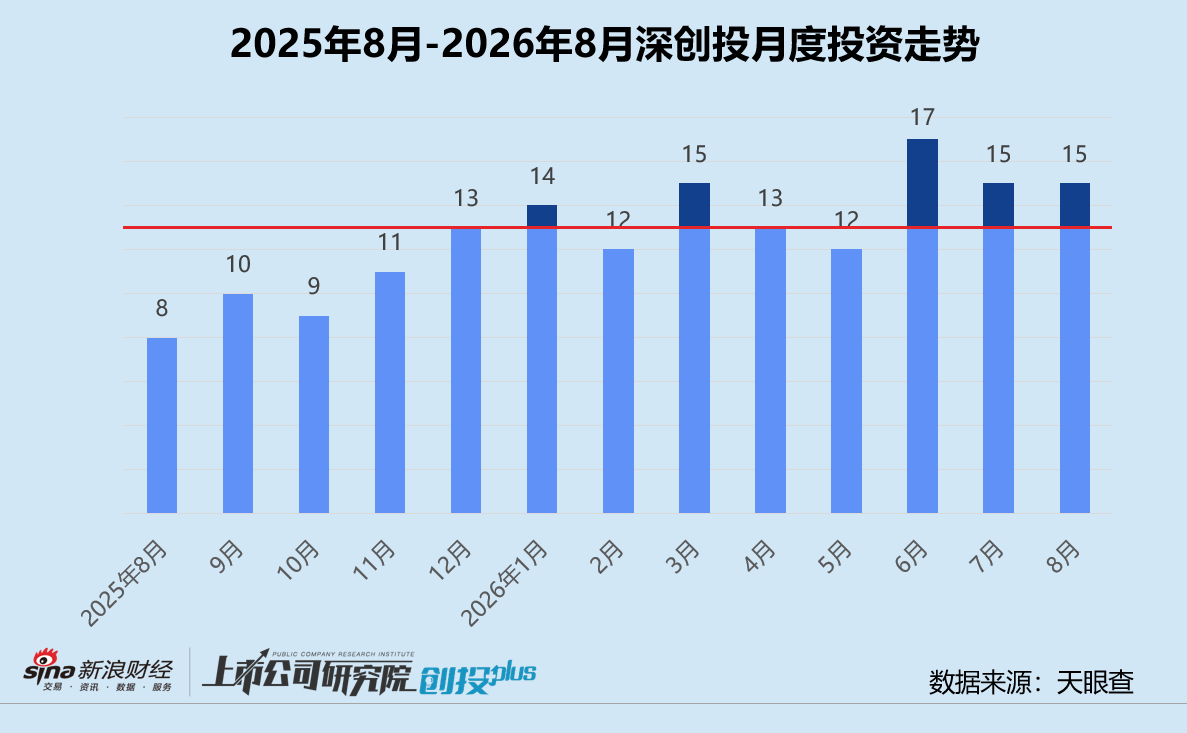
統計區間內,深創投公開披露的股權投資事件共15起,約為2025年同期的1.9倍,與2026年7月基本持平。往期數據顯示,機構在近一年內呈波動上升態勢。2025年下半年,深創投的投資頻率從低點震盪遞增,這與投資機構下半年開始加速項目篩選和盡職調查,為年底和次年的交割做準備的節奏相吻合。進入2026年後,其投資活躍度明顯上了一個台階,月均投資穩定在13-14起,保持高位的狀態或說明其項目儲備充足,受資本市場短期冷熱波動的影響較小,更多遵循自身的戰略部署和產業周期進行逆周期或跨周期佈局。
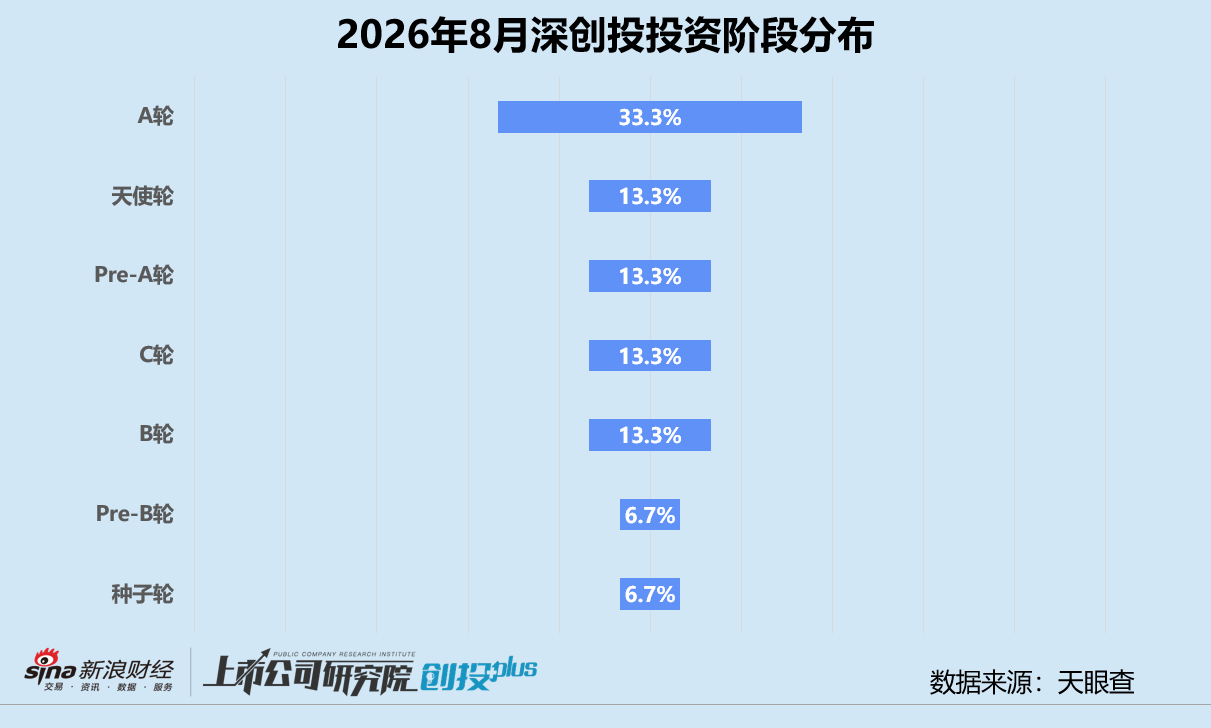
從投資階段來看,本月深創投的投資高度集中在早期階段,種子輪、天使輪、Pre-A輪合計佔比三分之一,A輪另外貢獻三分之一。這說明機構的策略重心在於捕捉早期成長的確定性,致力於將核心資源向產業鏈的前端傾斜,在技術萌芽期和商業驗證期鎖定優質標的。而在其投資組合中,Pre-B輪、B輪和C輪亦有佈局,以漏斗型結構平衡整體風險收益比。
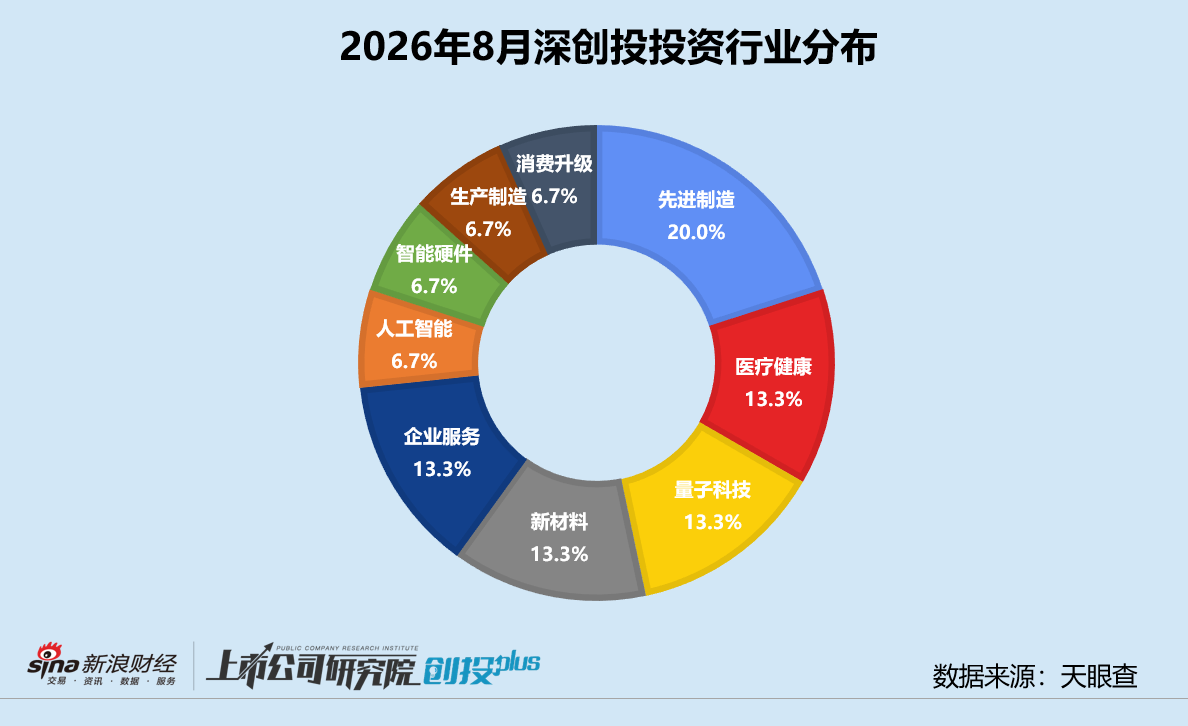
從行業分佈來看,深創投的投資邏輯非常清晰地指向了有國家戰略導向與技術壁壘的行業。先進製造以20.0%佔比位居第一,尤其高端裝備、精密儀器、工業自動化等細分領域是解決「卡脖子」問題的關鍵,也是政策扶持力度最大的方向。醫療健康、企業服務和新材料三足鼎立,創新藥、高端醫療器械、雲計算、網絡安全等標的仍具備長期價值。門檻高、周期長的量子科技投資事件約佔13.3%,說明深創投有意識地佈局前沿科技賽道。而人工智能、智能硬件、生產製造、消費升級「撒胡椒麪式」的少量配置,展現出機構對市場的敏感度。
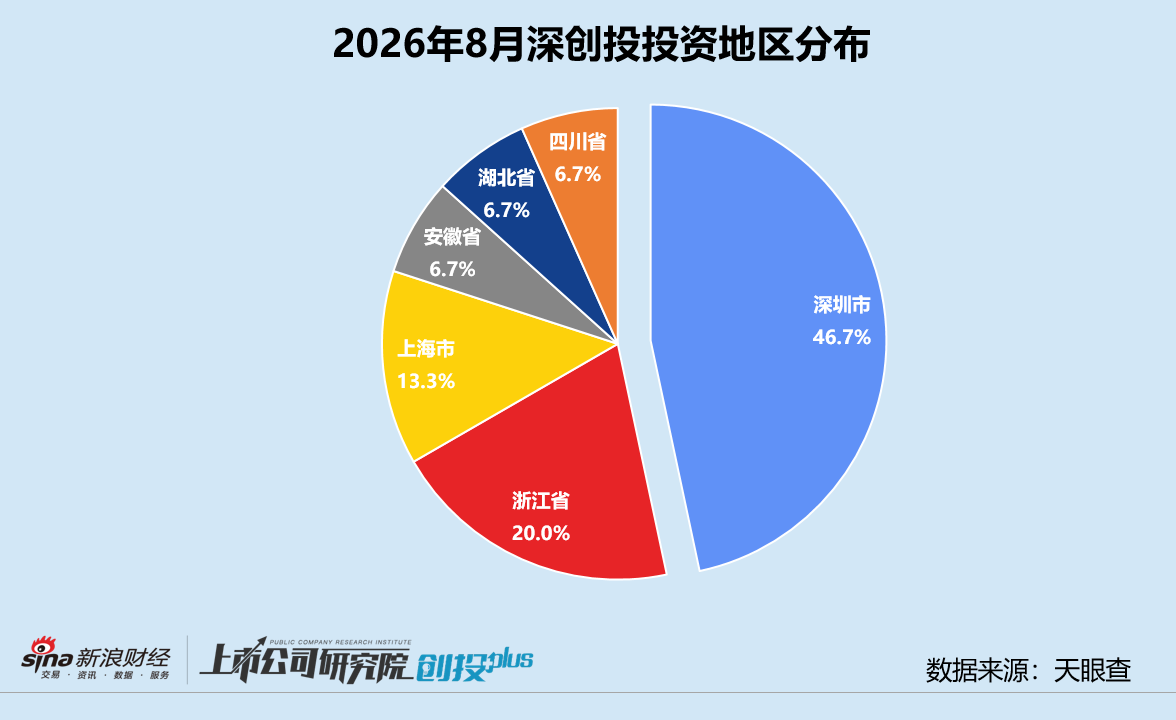
就投資區域分佈而言,深創投本月接近半數投資落地「大本營」深圳,不僅有利於發揮地緣優勢,更旨在支持深圳打造「20+8」產業集群,為先進製造、半導體、生物醫藥等企業進行投後賦能和對接資源。長三角在數字經濟、新材料等賽道產業基礎深厚,上海更是硬科技聚集地,這與深創投的投資偏好基本吻合,8月浙江以20%的佔比位居第二,上海緊隨其後投資約佔13.3%。
時隔9個月再投通用機器人「小腦」
通用機器人操作系統研發商「橋介數物」宣佈完成Pre-A+++ 輪孖展,由中國移動鏈長基金領投,孖展規模達億元級。所孖展金將用於RoboCraft AI 通用機器人運動能力開發平台的生態建設、跨本體全身運動數據工廠產能提升、運動控制模型持續迭代,以及海外技術服務體系佈局與合規建設。深創投作為老股東,曾於2025年11月參投過其Pre-A+輪孖展,此次為時隔九個月再次加碼。
公開信息顯示,橋介數物成立於2023年,主要為機器人公司提供運動控制解決方案。公司的核心技術涉及強化學習、模仿學習、仿真運動控制、運控數據分析及仿真到現實遷移,關注機器人行業的物理遷移、開發效率與軟件通用性等問題,服務對象包括人形、四足和輪足機器人廠商,累計服務具身智能企業接近40家,參與過50餘款不同型號機器人運動能力研發與部署。