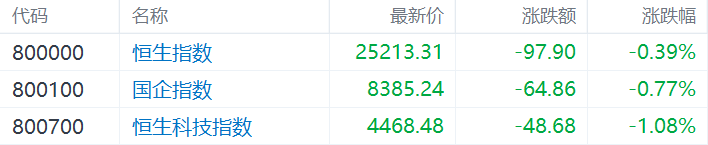
9月3日,港股三大指數高開低走,總體呈現單邊下跌行情,市場延續調整,做多情緒保持疲弱。截止收盤,恒生指數跌0.39%,國企指數跌0.77%,恒生科技指數跌1.08%,盤中刷新近期調整新低。
盤面上,作為市場風向標的大型科網股均出現下跌行情大市承壓明顯,小米、阿里巴巴、網易跌超2%;此前連續上漲撐盤的內銀股集體回落市場進一步受壓,農業銀行、郵儲銀行跌近3%;存儲半導體股、電訊股、石油股、手遊股、鋰電池股紛紛下跌。另一方面,現貨黃金重回4430美元上方,黃金股全天強勢,中國大冶有色金屬更是大漲15%為最佳銅業股;8月滬深樓市成交「淡季不淡」,內房股拉升明顯,海運股、航空股、保險股維持活躍。
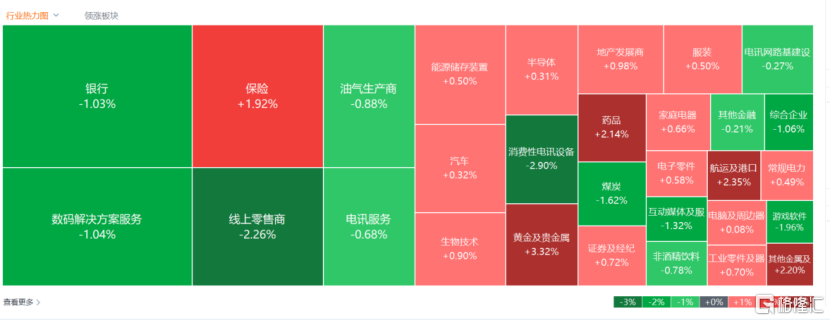
具體來看:
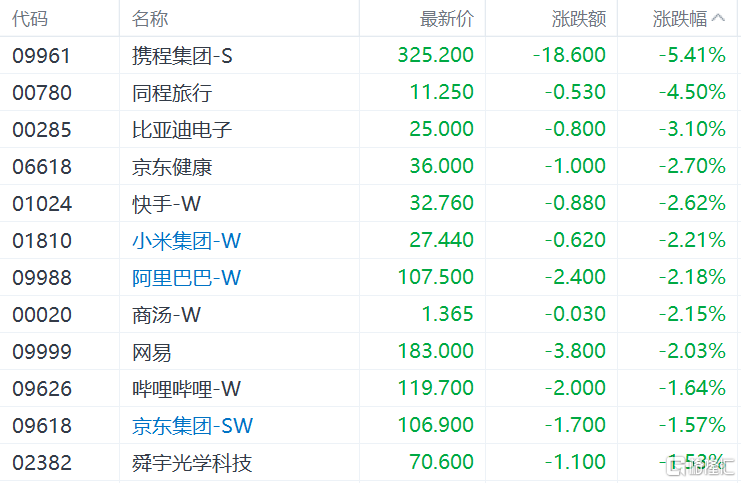
大型科網股全線轉跌,小米、阿里巴巴、網易跌超2%,京東跌1.57%,美團跌1.4%,騰訊跌超1%,百度跌0.9%。
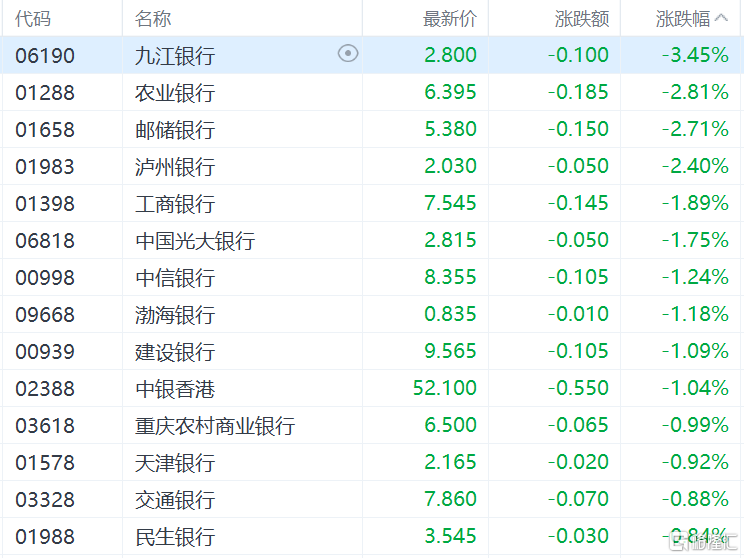
連續上漲撐盤的的內銀股集體回落市場進一步受壓,農業銀行、郵儲銀行跌近3%,工商銀行、中信銀行、建設銀行跌超1%。
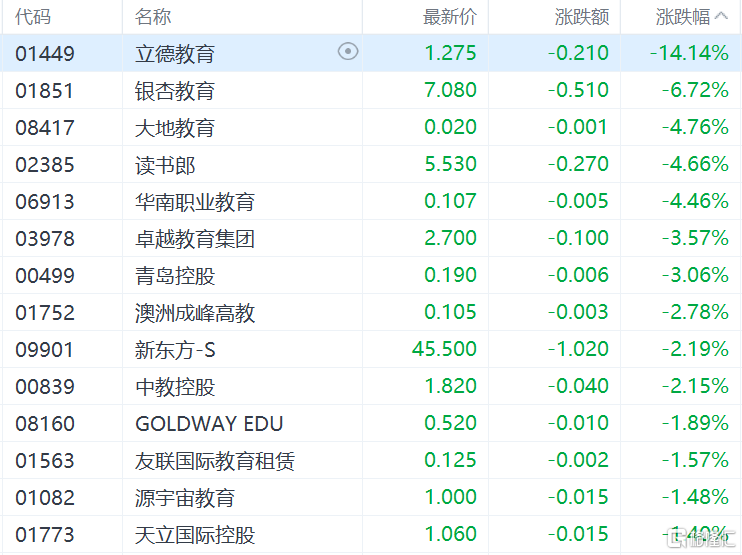
教育股普跌,立德教育跌超14%,銀杏教育跌超6%,大地教育、讀書郎、華南職業教育跌超4%,卓越教育集團、澳洲成峯高教、中教控股、天立國際控股跟跌。
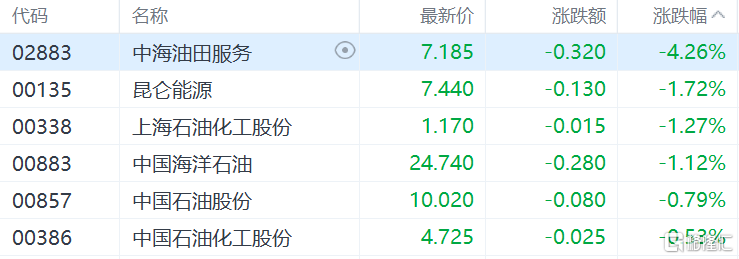
石油股下跌,中海油田服務跌超4%,崑崙能源、上海石油化工股份、中國海洋石油跌超1%。
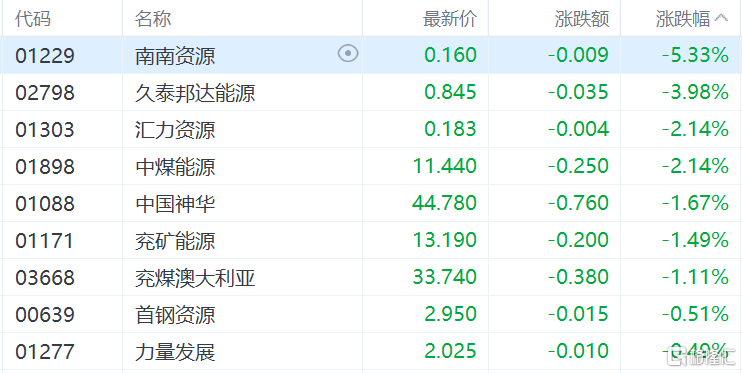
煤炭股部分下跌,南南資源跌5.33%,中煤能源跌2.14%,中國神華、兗礦能源、兗煤澳大利亞跌超1%。
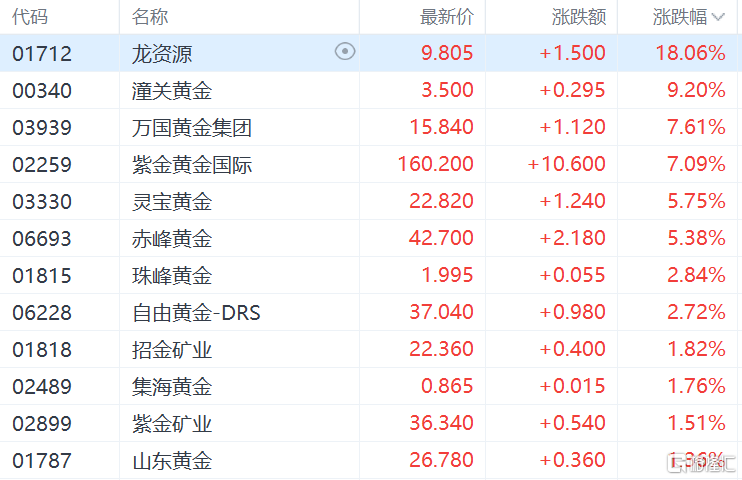
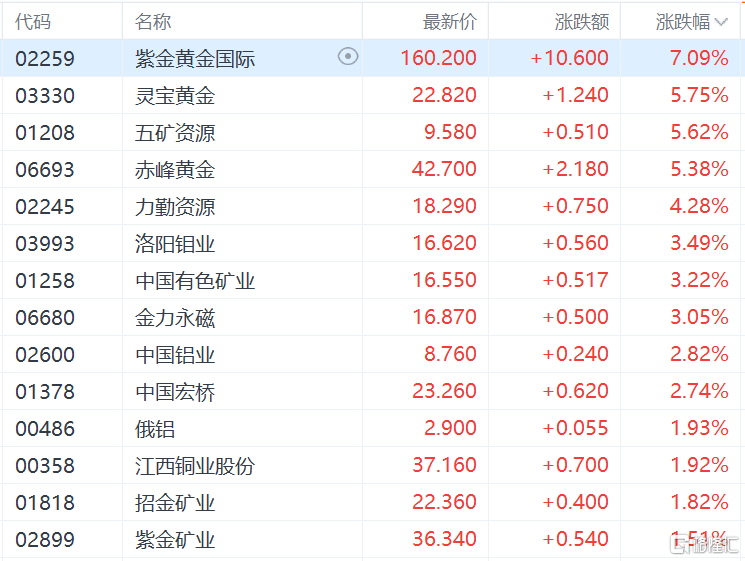
黃金及貴金屬板塊走高,龍資源升逾18%,潼關黃金升逾9%,萬國黃金集團、紫金黃金國際升逾7%,靈寶黃金、赤峰黃金升逾5%,珠峰黃金、招金礦業、紫金礦業跟漲。
有色金屬股集體上漲,五礦資源、赤峰黃金升逾5%,力勤資源升逾4%,洛陽鉬業、中國有色礦業、金力永磁升逾3%。
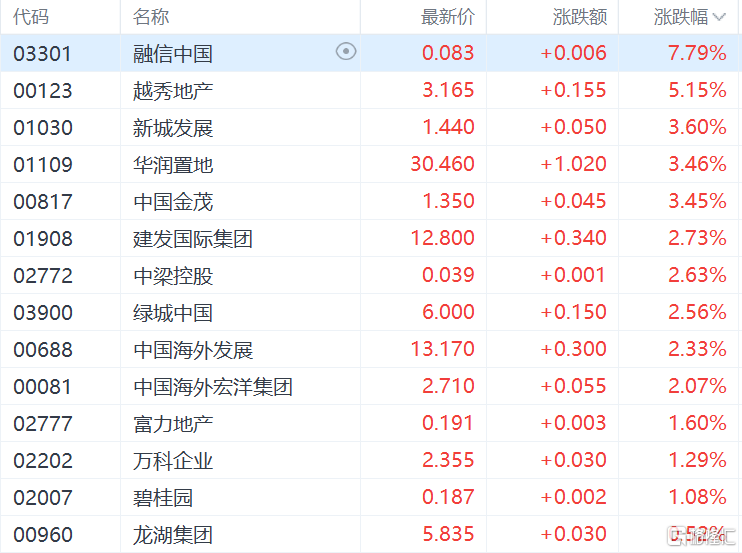
內房股集體拉升,融信中國升逾7%,越秀地產升逾5%,新城發展、華潤置地、中國金茂升逾3%,建發國際集團、中梁控股、綠城中國、中國海外發展升逾2%。
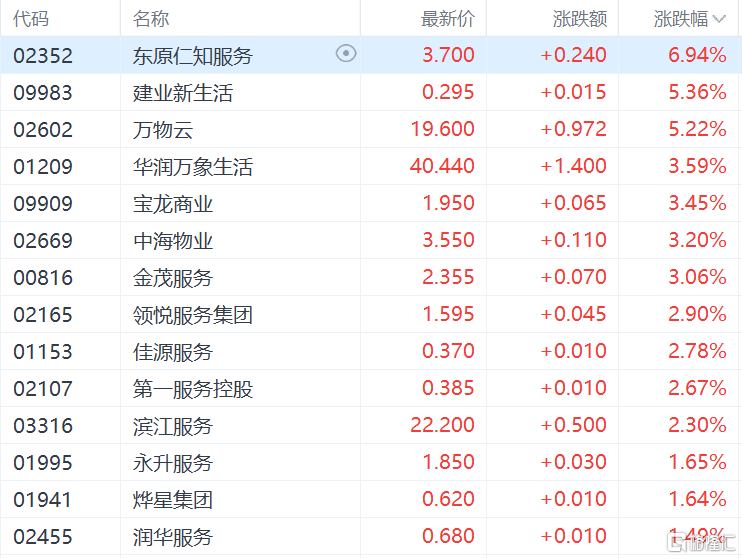
內地物管股跟漲,建業新生活、萬物雲升逾5%,華潤萬象生活、寶龍商業、中海物業、金茂服務升逾3%。
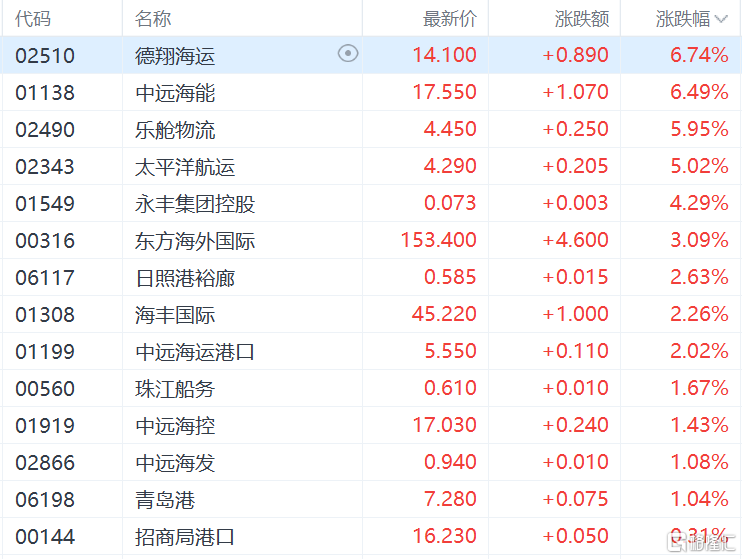
港口運輸股集體上漲,德翔海運、中遠海能升逾6%,太平洋航運升逾5%,東方海外國際升逾3%,海豐國際、中遠海運港口、中遠海控、中遠海發紛紛上漲。
消息面上,9月2日,BDI單日大漲174點,漲幅5.5%,報3331點,創2023年12月以來新高。各細分船型指數同步走強。傳統旺季需求釋放,三季度末進入幹散貨海運傳統旺季,鐵礦石、煤炭及北美糧食集中發運,帶來大量新增海運貨盤。此外,中東局勢持續緊張,霍爾木茲海峽通行受阻,船舶被迫繞航,有效運力收縮,運價獲得支撐。
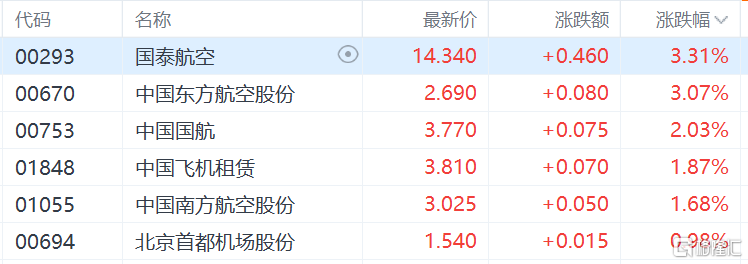
航空股部分活躍,國泰航空、中國東方航空股份升逾3%,中國國航升逾2%,中國南方航空股份升逾1%。
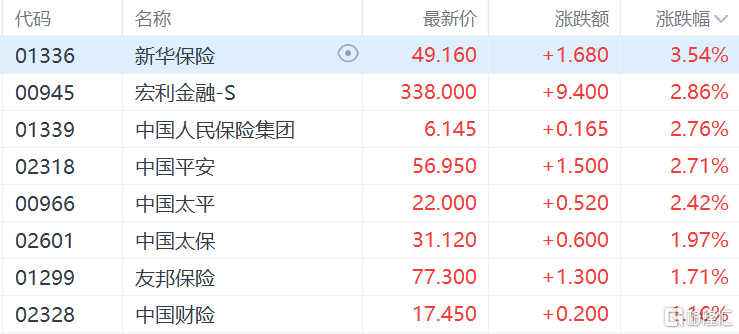
內險股延續近期漲勢,新華保險升逾3%,中國平安、中國太平升逾2%,中國太保、友邦保險升逾1%。
國泰海通證券發布研報,上市險企中期業績報已全部披露,業績整體符合預期,資負共振帶動險企業績持續向好。長期估值中樞仍受利率以及資負匹配水平影響,預計上市險企持續優化資產配置,穩健增配權益資產,提升綜合投資收益,穩定公司利潤與股東回報,看好估值低位修復,維持行業「增持」評級。
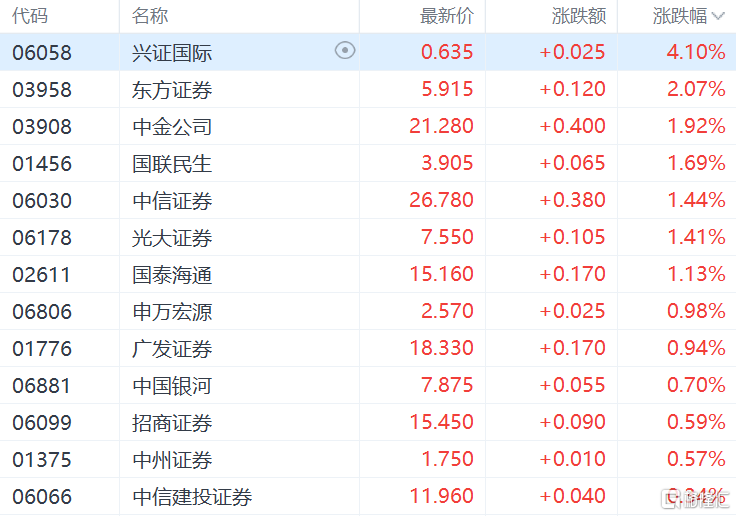
中資券商股上揚,興證國際升逾4%,東方證券升逾2%,中金公司、國聯民生、中信證券、國泰海通升逾1%。
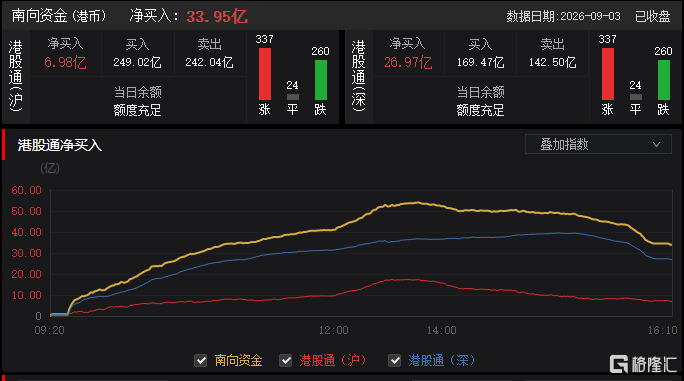
今日,南向資金淨買入33.95億港元,其中港股通(滬)淨買入6.98億港元,港股通(深)淨買入26.97億港元。
展望後市,華泰證券認為,9月將進入事件和政策密集期,但基本面主線還尚不清晰,市場成交活躍度不佳,波動率可能仍較高。1)全球央行年會後加息概率上升,但9月FOMC仍有懸念,港股估值受美元波動影響;2)AI產業鏈新催化劑尚未出現。 3)內需逆周期政策託舉力度尚待觀察,港股盈利總體偏弱。4)地緣和關稅問題仍有反覆。在這個背景下,市場短期或難找到清晰方向,且港股情緒指數升至66.8、周四盤中短暫觸及貪婪區間,較難提供反彈支持。