聚焦於AI數據中心內部領域高速銅纜與光模塊,光通信DSP與硅光子集成電路產品線的Credo Technology於周二美股盤後時段(北京時間周三早間)公布最新業績報與未來展望,該公司在截至2026年8月1日的2027財年第一財季實現營收按年增長114.7%至4.790億美元,高於華爾街分析師們近期不斷上調的4.717億美元。Credo Technology最新業績與展望,再結合AI應用領頭羊Anthropic最新簽署的數百億美元雲端算力資源協議與韓國強勁半導體出口數據,凸顯出全球人工智能算力需求仍處於遠未見頂的大規模擴張周期。
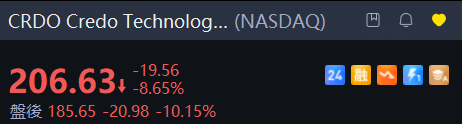
此外,該公司給出的第二財季營收指引區間為5.25億—5.35億美元,區間中值5.30億美元相當於按年增長97.8%,高於分析師們一致預期的5.165億美元,然而該公司GAAP毛利率按年下降290個點子、按月下降370個點子至64.5%,第二財季的指引中值則降至63.9%,相對而言疲軟的毛利率數據在一定程度上導致該公司即使公布核心業績指標與營收展望強勁但是股價盤後仍然走弱,一度暴跌超過10%。
Credo Technology公布業績後盤後股價雖然暴跌,但是全球投資者們在經歷7月AI去槓桿與去擁擠度後的暴跌之後對於AI算力產業鏈的風險偏好依然強勁。截至9月1日,費城半導體指數報11,288.61點,年內上漲約59.4%;該指數從6月高點至7月29日低點一度回撤近29%,隨後於8月中旬重新越過自低點反彈20%的技術性牛市門檻。韓國KOSPI指數報6,835.80點,年內上漲62.2%;經歷7月22%的暴跌後,其於8月13日較7月30日低點反彈22%,正式重返技術性牛市。換言之,7月更接近高擁擠度AI交易的倉位出清,而非基本面層面的AI算力資本開支周期見頂。
AI算力基礎設施需求趨向由大廠們預算意向轉化為多年期算力容量鎖定。市場調研機構TrendForce預計主要雲服務商資本開支將在2026年增長98%、2027年再增長50%;DRAM與NAND合計佔其資本開支的比例將由2026年的47%升至2027年的68%。服務器DRAM合約價預計2026年累計上漲約270%,企業級SSD上漲約235%,HBM合約價2027年仍可能上漲70%—140%。
據媒體報道,Anthropic與英偉達支持的Lambda簽署約350億美元、覆蓋得州約350兆瓦容量的雲計算協議;此前又與Nscale達成六年450億美元、約460兆瓦的Vera Rubin算力租賃安排。韓國8月出口按年激增68.7%至982.6億美元,連續第15個月增長並高於62.6%的預期,其中芯片出口據報道增至創紀錄的466.5億美元、約為上年同期三倍。
業績翻倍式狂飆,股價卻先「斷線」:Credo的銅纜與AI互連牛市撞上利潤率減速帶
Credo當前核心創收主要來自AEC(有源銅纜)及數據中心內部高速光學互連芯片,英偉達乃該公司最大客戶之一,但是不能簡單將該公司創收層面直接定義為「英偉達NVL機架內部銅纜供應商」。
Credo向SEC披露的AEC主要應用聚焦於服務器—機架頂高速交換機(Server–ToR)、葉—脊—路由器連接,以及「GPU到網絡交換機」。更嚴格地說,物理線纜通常連接的是GPU服務器或加速器托盤上的NIC、DPU/SuperNIC端口與ToR或後端交換機端口,並非直接連接裸GPU芯片。Credo最長7米的ZeroFlap AEC可用於液冷AI機架中GPU至網絡交換機以及服務器至機架頂交換機的高速連接;公司也在近期展示過由1.6T ZeroFlap AEC完整佈線的英偉達正在量產的Rubin架構 NVL144機架產品和下一代AI GPU集群——Rubin Ultra NVL576架構。
除AEC外,Credo還擁有用於400G/800G/1.6T光模塊的PAM4 DSP、具備鏈路遙測功能的ZeroFlap光收發模塊系列產品、數據中心硅光子/PIC、PCIe 6.0與CXL 3.x重定時器及PCIe AEC、面向內存擴展和Scale-up/Scale-out的OmniConnect與Weaver內存扇出芯片、SerDes芯粒/IP、最長約30米的microLED有源線纜,以及PILOT鏈路診斷平台。
最新業績數據顯示,Credo Technology第一財季營收按年增長114.7%至4.790億美元,較4.717億美元的分析師預期高1.5%;經調整每股收益按年增長130.8%至1.20美元,較1.17美元預期高2.6%。第二財季營收指引為5.25億—5.35億美元,中值5.30億美元相當於按年增長97.8%,較5.165億美元預期高2.6%。但GAAP毛利率按年下降290個點子、按月下降370個點子至64.5%,第二財季指引中值則降至63.9%,因此盤後股價下跌的核心並非AI需求轉弱,而是投資者開始要求「高速增長與利潤率質量」同步兌現。
此次拋售可能反映出快速銷售增長之下的盈利能力壓力。GAAP毛利率由上一季度的68.2%以及上年同期的67.4%降至64.5%。GAAP運營費用由上年同期的8960萬美元增長逾一倍,至1.884億美元。Credo仍然是人工智能數據中心支出的主要受益者。這些系統依賴處理器、內存和網絡設備之間的高速連接。
該公司仍然聚焦於加大研發投入。研發支出由上年同期的5240萬美元增至1.145億美元。銷售、一般及行政費用由3720萬美元升至7390萬美元。
GAAP營業利潤由上年同期的6070萬美元升至1.207億美元,但低於上一季度的1.558億美元。營業利潤率由上一季度的35.7%以及上年同期的27.2%收窄至25.2%。淨利潤由上年同期的6340萬美元、合每股0.34美元,增至1.294億美元、合每股0.67美元。
經調整之後的淨利潤按年增長140%,至2.363億美元。經調整營業利潤則為2.306億美元,高於上年同期的9620萬美元。
Credo第一財季非GAAP營業利潤率為48.2%,按年上升510個點子、按月下降140個點子;非GAAP淨利潤率為49.3%,按年上升520個點子、按月下降260個點子。這些利潤層面的數據可謂都在說明核心調整後盈利能力仍然很強,但增長邊際已經不再像前幾個季度那樣持續擴張。
該公司預計,下個財季GAAP毛利率為62.9%至64.9%。其中值63.9%將低於第一財季的64.5%;GAAP運營費用預計將增至1.99億美元至2.04億美元。經調整毛利率預期則為67%至69%,第一財季為68%;經調整運營費用預計為1億美元至1.05億美元,高於第一財季的9520萬美元。
屬於Credo的百億美元級別「光銅協同」強勁增長邏輯
英偉達AI GPU集群以及谷歌TPU算力集群擴張是Credo需求的重要底層驅動力。除AEC銅纜外,Credo還提供400G、800G及1.6T ZeroFlap光模塊,光通信DSP與硅光子集成電路,OmniConnect內存及芯片間互連,Ethernet與PCIe重定時器,SerDes芯粒與授權、microLED有源光纜,以及用於監測鏈路健康和預防斷鏈的PILOT軟件平台。因此,對於Credo更準確的定位是「覆蓋芯片至集群、從毫米至公里的銅光融合AI互連平台」,而非單一銅纜公司。
GPU機架增加銅連接需求,集群擴張又放大光連接需求,Credo有望同時分享兩端增量,其增長價值不只來自NVL機架內部高速銅纜,還在於覆蓋服務器網絡、數據中心內部光互連、PCIe和內存擴展的完整產品矩陣。該公司首席執行官比爾·布倫南在最新業績公告中表示:「我們的產品組合目前覆蓋從毫米到公里的連接範圍,並橫跨光學和銅連接解決方案。」
數據中心內部高速互連的產業邏輯並非「光取代銅」,而是按照傳輸距離、功耗和網絡層級分工共存:AEC適合機架內部及短距離機架間連接,具備低功耗、低成本和高可靠性優勢;可插拔光模塊及光DSP負責更遠距離的交換機—交換機、葉脊網絡和跨機架連接;microLED有源線纜則試圖覆蓋銅與傳統光模塊之間的中距離區間。隨着GPU數量增加,短距銅連接端口同步增長;隨着集群擴大,遠距光連接數量增長得更快。
因此,華爾街金融巨頭花旗所強調的AI資本開支擴張,以及摩根士丹利最新判斷的「AI數據中心銅光長期共存、分階段遷移至光互連」,共同支持Credo同時獲得當前AEC現金流和未來光互連繫統增量,而不是押注單一傳輸介質。
「光銅協同式爆發增長」很可能成為Credo未來數年的核心估值重估主軸之一,法國巴黎銀行(BNP PARIBAS)給出的275美元目標價及「潛在增長市場至少超過100億美元」的邏輯,實質上正是Credo從AEC單一強項升級為AEC、ZeroFlap光模塊、光DSP、ALC和OmniConnect共同驅動的互連平台。今年以來,Credo股價升逾43%大幅跑贏標普500指數。
但隨着Credo公布強勁業績與營收展望後股價仍然下跌,投資層面已經不能脫離毛利率、客戶集中度和新產品兌現單獨看待。該公司2027財年第一季度營收4.79億美元,按年增長114.7%;調整後每股收益1.20美元,高於市場預期的1.17美元;第二季度營收指引為5.25億—5.35億美元。業績公布後股價仍然下跌——一度暴跌超過10%至186美元附近,足以反映出市場資金已不滿足於高速營收與季度營收展望增長,而是開始檢驗增長質量、產品結構和利潤率。
隨着英偉達再一次公布大超預期的強勁業績以及無比炸裂的業績展望,AI算力主題交易熱點很可能不僅圍繞於英偉達GPU算力集群,還有可能進一步加速擴散至HBM/DRAM/NAND、CoWoS/3D先進封裝、數據中心CPU、高性能網絡基礎設施、高速銅纜/光互連和數據中心電力鏈條基礎設施等等整個AI算力產業鏈。
花旗、高盛和摩根士丹等華爾街金融巨頭們利均看好英偉達下一代算力架構Vera Rubin整體需求、2027年及之後的GPU集群增長能見度及AI基礎設施擴張態勢,他們的一致看漲判斷在於AI算力需求持續強勁、Vera Rubin放量和英偉達綜合軟硬件平台優勢仍在強化。這也是為何華爾街19位分析師予以Credo平均目標價約268.39美元,華爾街最高目標價更是高達350美元。