文|強調Next
8月中旬起,多個城市的樓宇電梯裏出現一支新廣告:不足一米高的雙足機器人向孩子打招呼:「孩子的第一個機器人朋友」。
這是松延動力的「小布米」,標價9998元,投放渠道是分衆傳媒。一家成立三年、靠B輪孖展輸血的公司,正在用賣學習機的方式賣機器人。
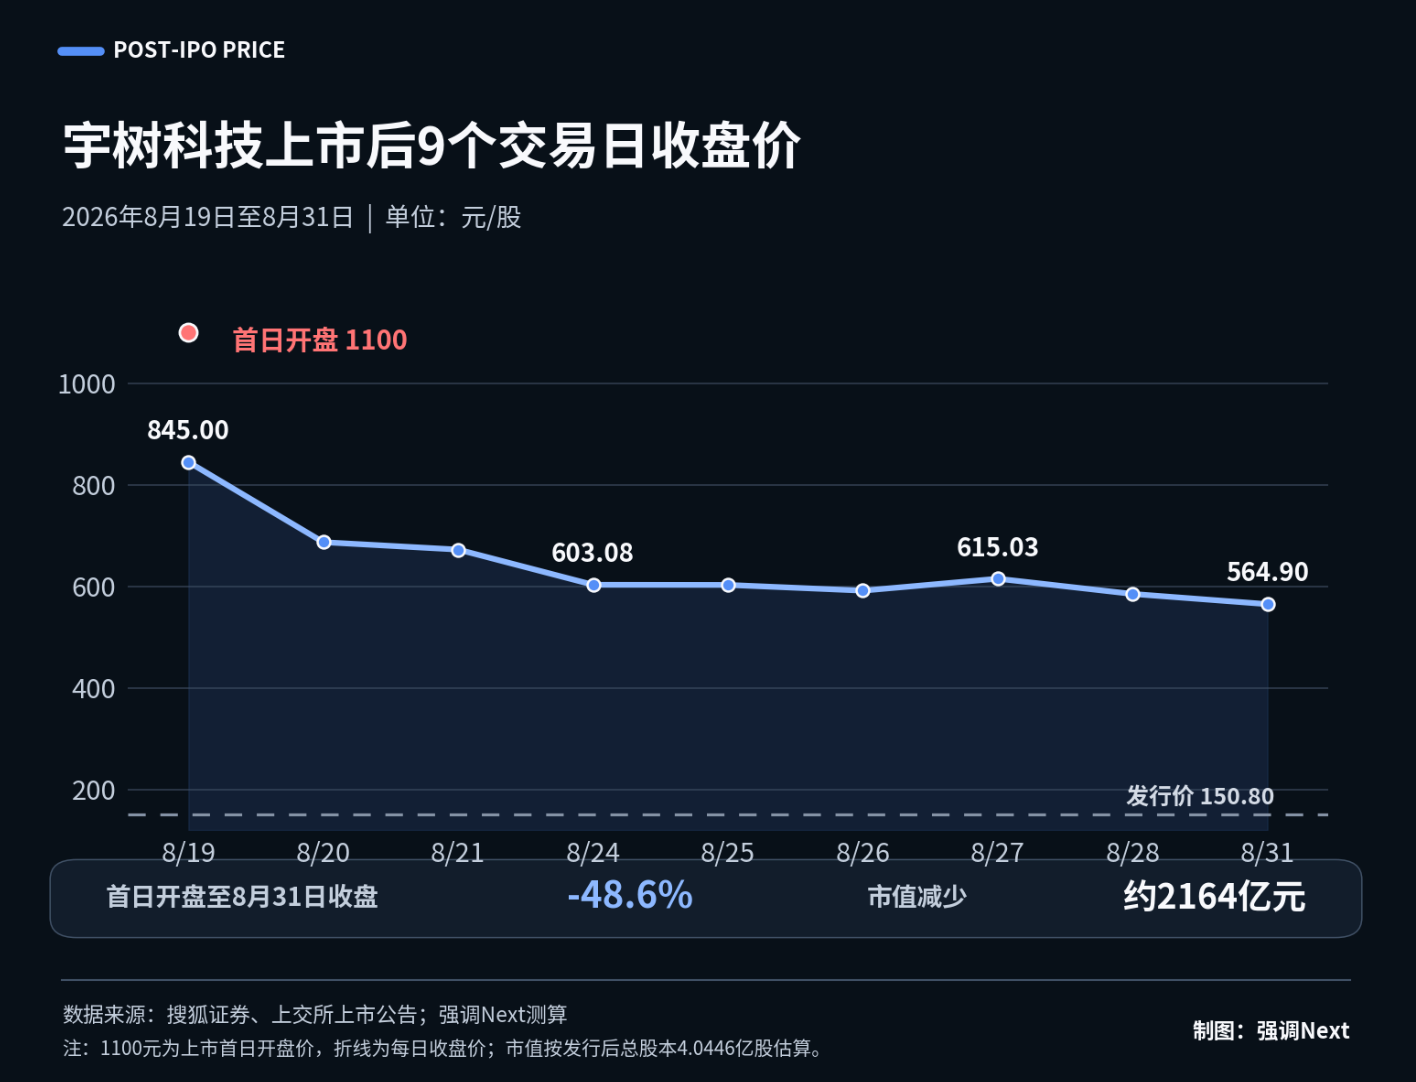
同一個8月的具身智能行業,更受關注的是8月19日上市的「人形機器人第一股」宇樹科技,9個交易日市值蒸發超2000億元,8月31日收報564.90元,較首日開盤價回撤48.6%,股價接近「腰斬」之後,靜態市盈率仍在800倍上下。
一級市場熱到把機器人廣告投進電梯,二級市場冷到讓「第一股」九天腰斬。這是同一件事的兩面:這個行業的錢,開始被問來路了。
▌王興興主動降溫,宇樹失去定價權
宇樹上市第二天,8月20日,王興興出席世界機器人大會並演講,他全程沒提上市、股價和4449億的市值,整場演講最讓大家印象深刻的觀點是:具身智能的「ChatGPT時刻」還沒來,「快則兩到三年,慢則五到十年。」
他給出的驗收標準是:把一台機器人扔進陌生的家庭或辦公室,只給語音指令,它能幹完80%的日常任務,纔算抵達臨界點。
當天,宇樹股價下跌18.70%。
這場演講比沽空報告更值得細讀。創始人在市值最高點,親手把產業的兌現周期標在了「最快也要兩年後」,而市場定價建立在「隨時爆發」上。二級市場隨後的九個交易日,本質上只是在對齊這兩個時間表。
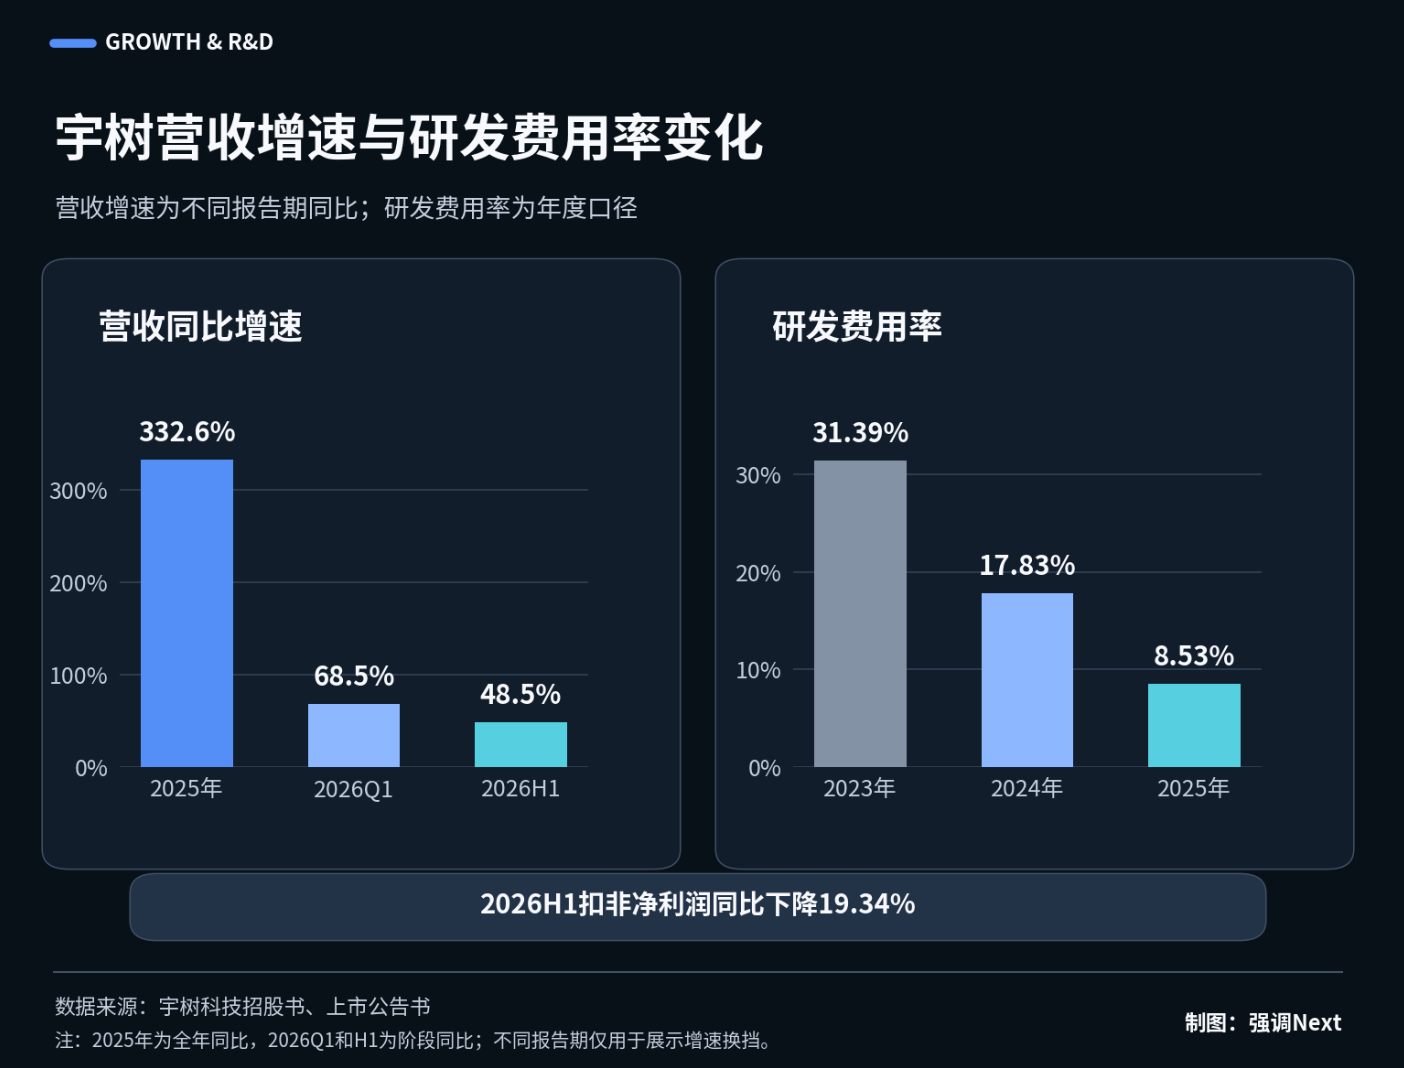
對齊之後看到的是,營收增速從2025年的332%降到一季度的68.49%、上半年的48.54%;上半年扣非淨利潤2.44億元,按年下降19.34%;2025 年前三個季度,人形機器人收入73.6%來自科研教育場景,工業滲透率約9%;研發費用率從2023年的31.39%收縮到8.53%。
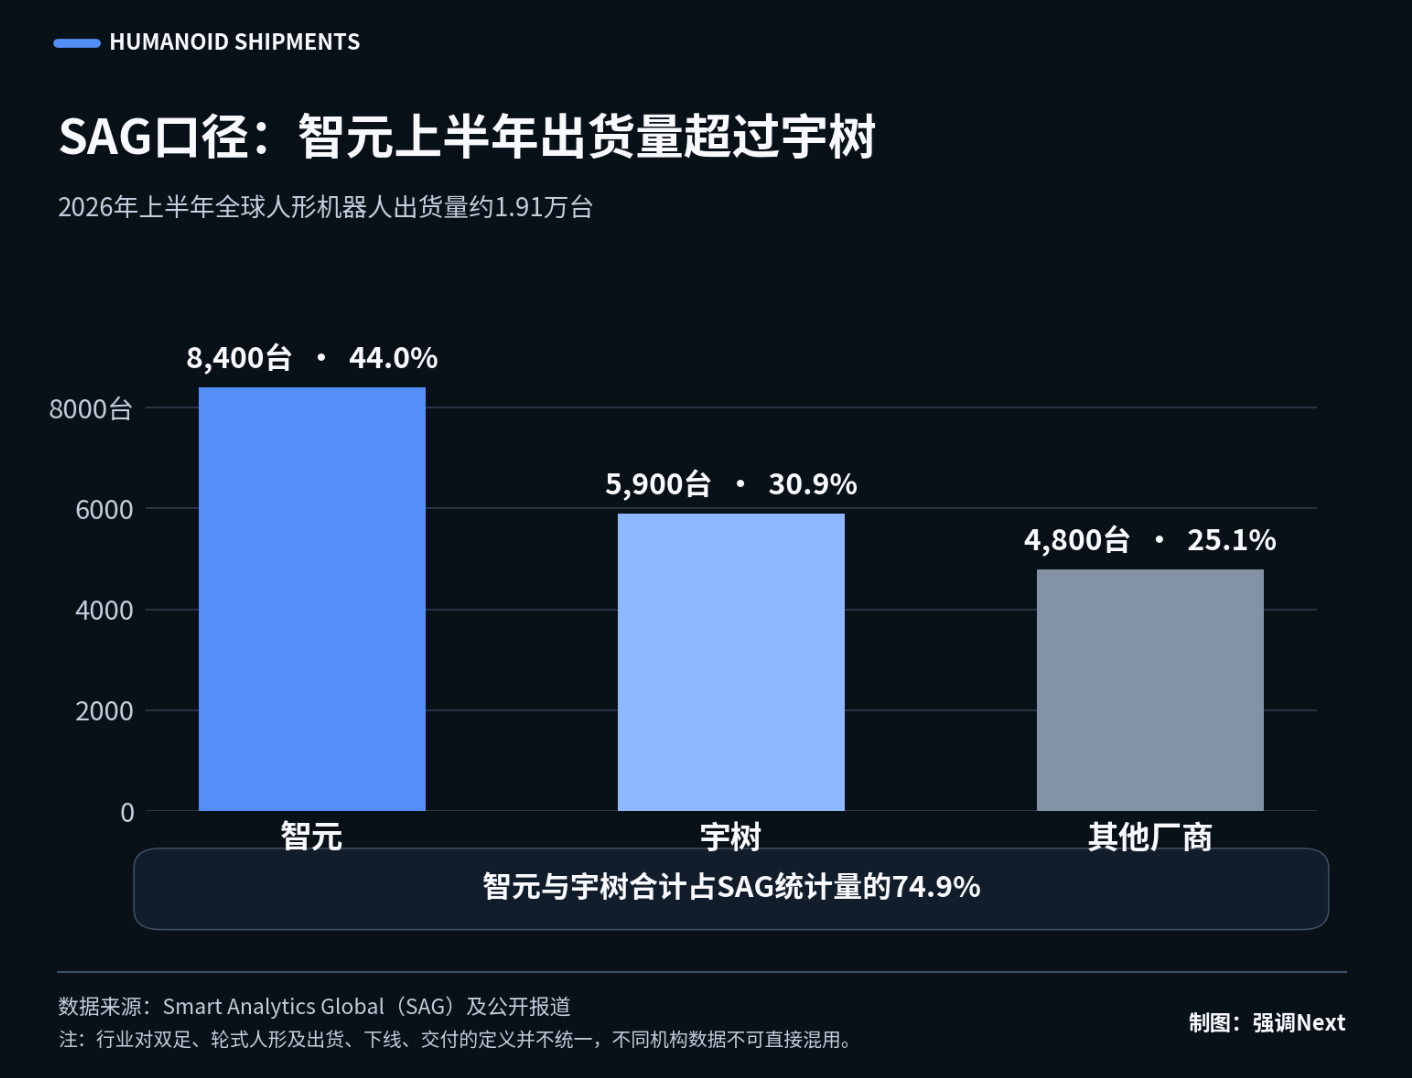
更關鍵的是行業市場位置易主。調研機構SAG統計,2026年上半年智元以8400台、44%的份額登頂全球第一,宇樹5900台退居第二,也就是說,在SAG口徑下,宇樹的「全球第一」在敲鐘前半個月就已易主。
股價「腰斬」後的宇樹依然尷尬。主承銷商中信證券給的合理估值區間是506億至559億元,當前2285億市值仍是區間上限的4倍。
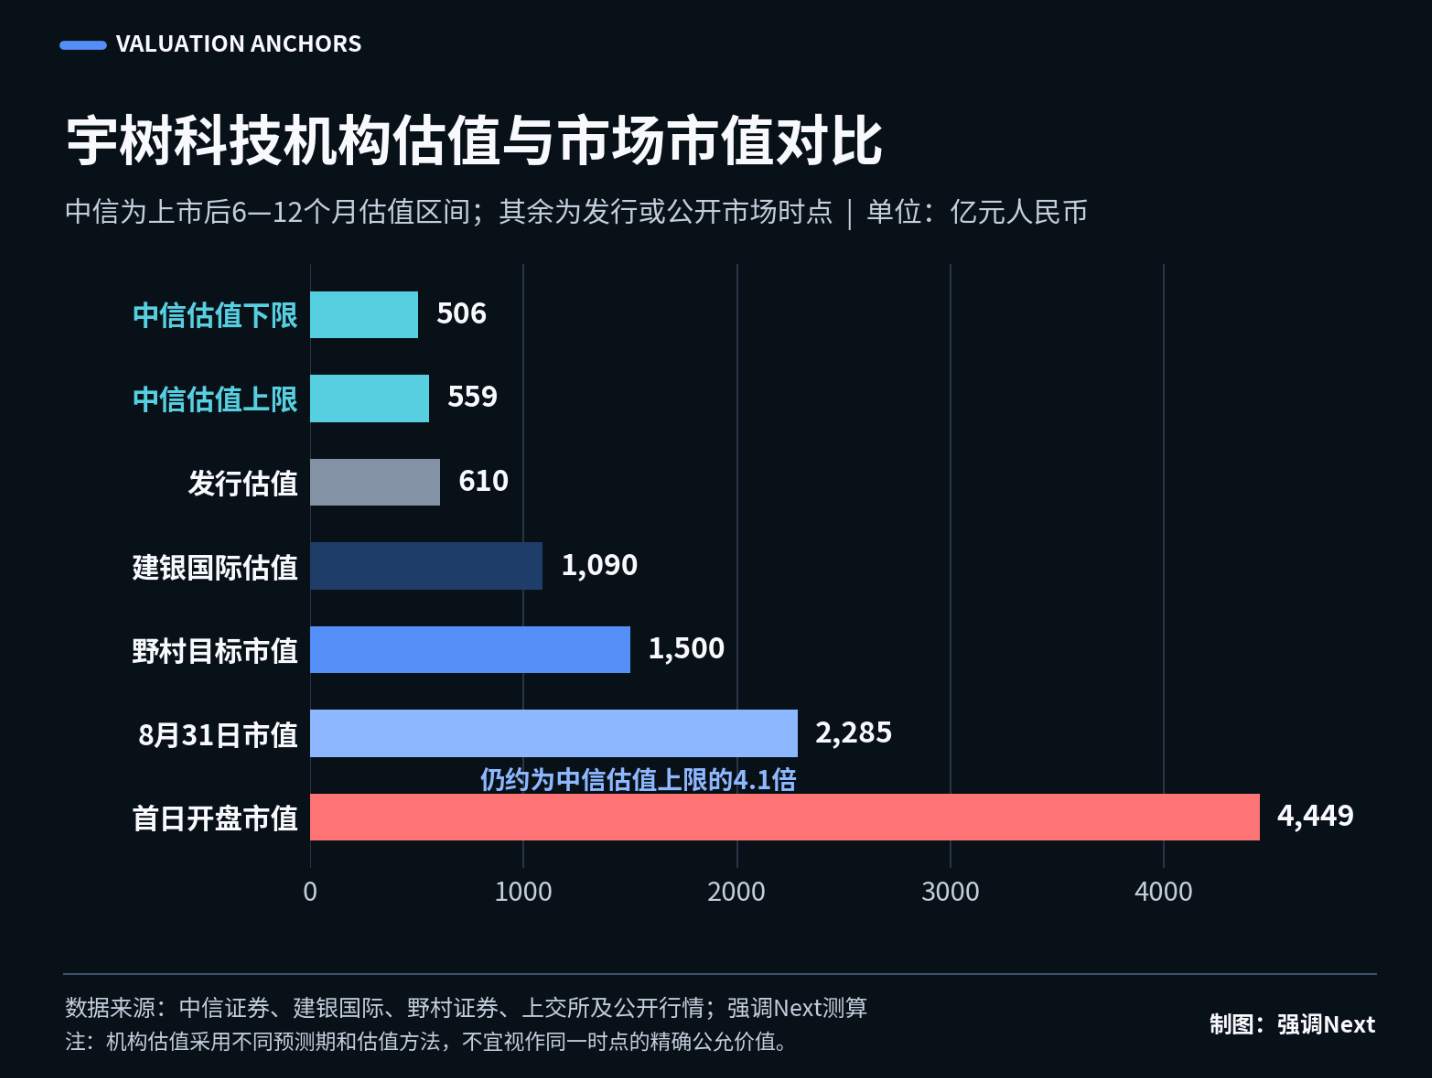
跌掉一半,市場依然沒有找到出價依據,這不是利空出盡,是失去定價標準的症狀。
因此,宇樹這輪下跌沒收的是「稀缺性定價」的資格,往後誰想拿高倍數,「第一」「唯一」「最快」可能都不再夠用。
▌智元:更高的倍數,和必須攤開的賬
第一個接棒的是智元。7月24日,智元確認啓動赴港上市,基石投資人給出的目標估值是400億至500億港元,對應2025年10.5億元營收,是33至41倍市銷率,精準覆蓋宇樹發行時的約36倍上下,高於宇樹上市前預估的24倍,更高於港股優必選的約19倍。
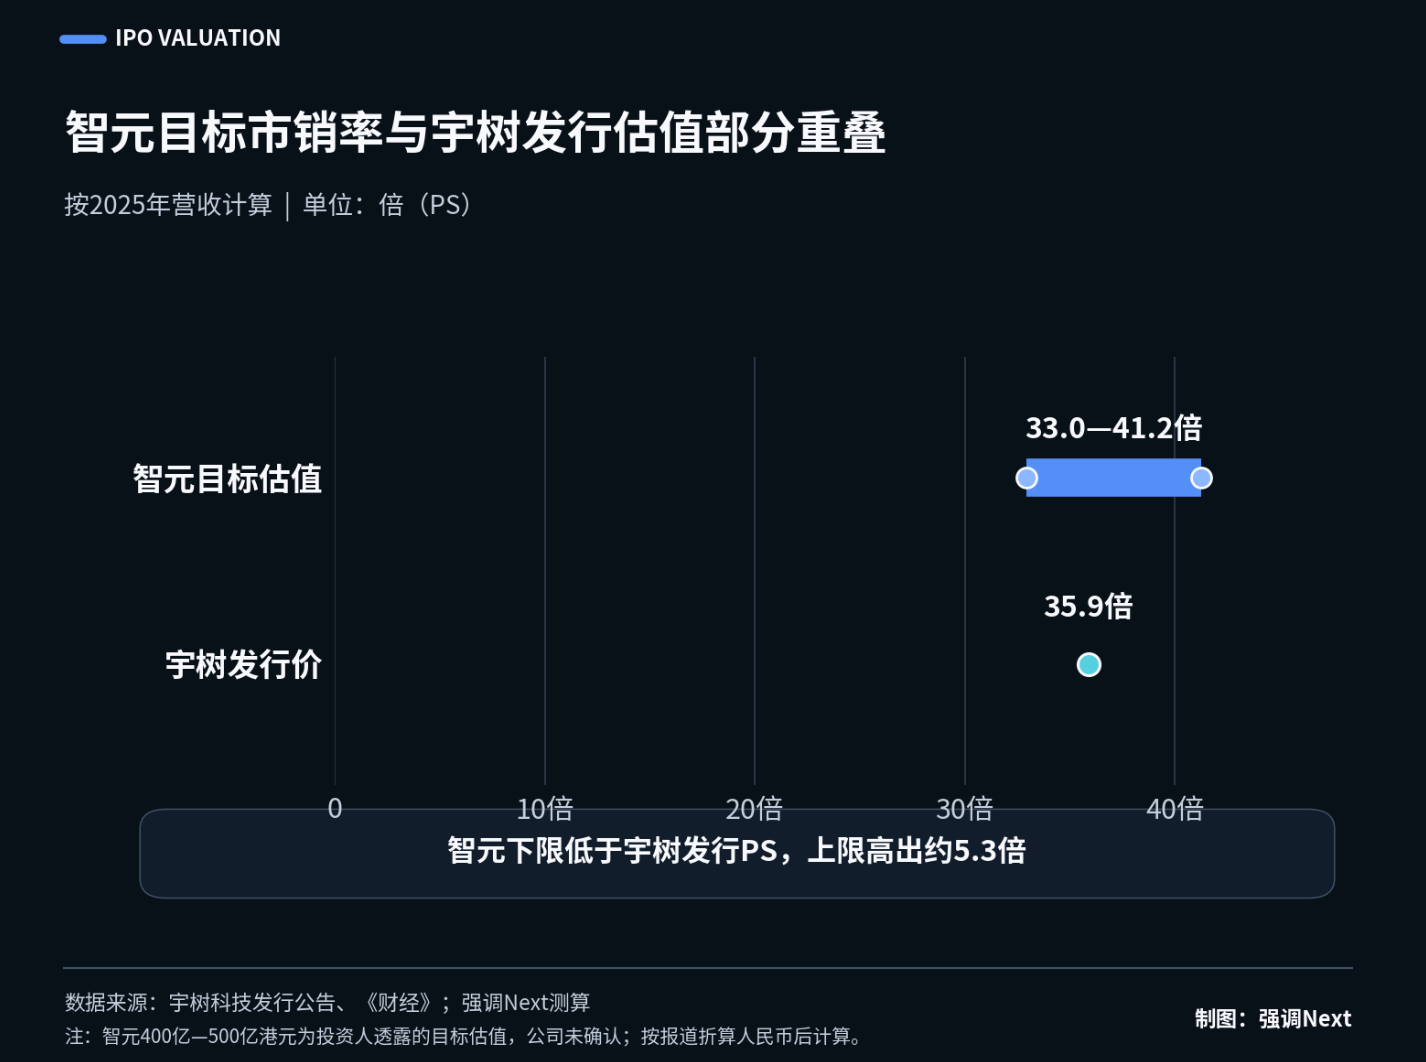
智元要的上限是比「第一股」更貴的定價,底氣來自搶走的出貨量第一和更猛的增速。據報道,智元2026年一季度單季營收已超10億元,追平去年全年。
但這份答卷有一個關鍵註腳。
據《財經》調查,智元高增長背後是「以機器人換合作機會」的生態模式:部分投資方和生態夥伴採購機器人以換取合作機會或訂單,主要買單方是政府和國資背景主體。
智元直接或間接中標的國資項目有十餘個,單筆「夥伴採購」最高金額過億;它持股30%的珠海智匯元啓,中標了當地具身智能創新中心1273.6萬元的採購項目,而這家合資公司的國資控股股東同時是智元的股東。
這也不是智元一家的做法。據《財經》報道:賣給「夥伴」是全行業普遍現象,「本質原因是商業化落地能力還不夠成熟」。
事實疊在一起,問題就上了台面。具身智能行業頭部公司的營收裏,有相當一部分是在自己的股東和地方政府之間循環的,交易真實存在,但價格和必要性還需要獨立買家的檢驗。
這個循環在一級市場可以轉很多年。在二級市場,它會在招股書裏第一次被攤開。
據報道,智元三年累計虧損約2.8億元,預計2028年才整體扭虧,那麼它賣給股東的機器人按什麼價格確認收入?剔除關聯採購和政府訂單後,獨立第三方收入佔比是多少?從10.5億到承諾中的2027年百億營收,增量從哪裏來?
智元的回答,決定了雲深處、樂聚、衆擎們將來怎麼被審。因為這不是智元一家的風險,是全行業的合規成本。
▌隊伍還在按舊考綱衝刺
宇樹股價「腰斬」的同期,排隊沒有放慢:雲深處、樂聚獲受理,越疆過會,衆擎祕密遞表,珞石7月已登陸港交所,2026年有上市計劃的具身智能企業超20家。
一級市場彈藥充足。上半年賽道股權孖展137起、總額突破900億元,按年增長215%;銀河通用投後估值約260億元而年營收僅數億元,百億級獨角獸擴容至十幾家。松延動力的電梯廣告正是註腳,孖展多到溢出到大衆傳播側(還有一部分原因是需要更快證明收入)。
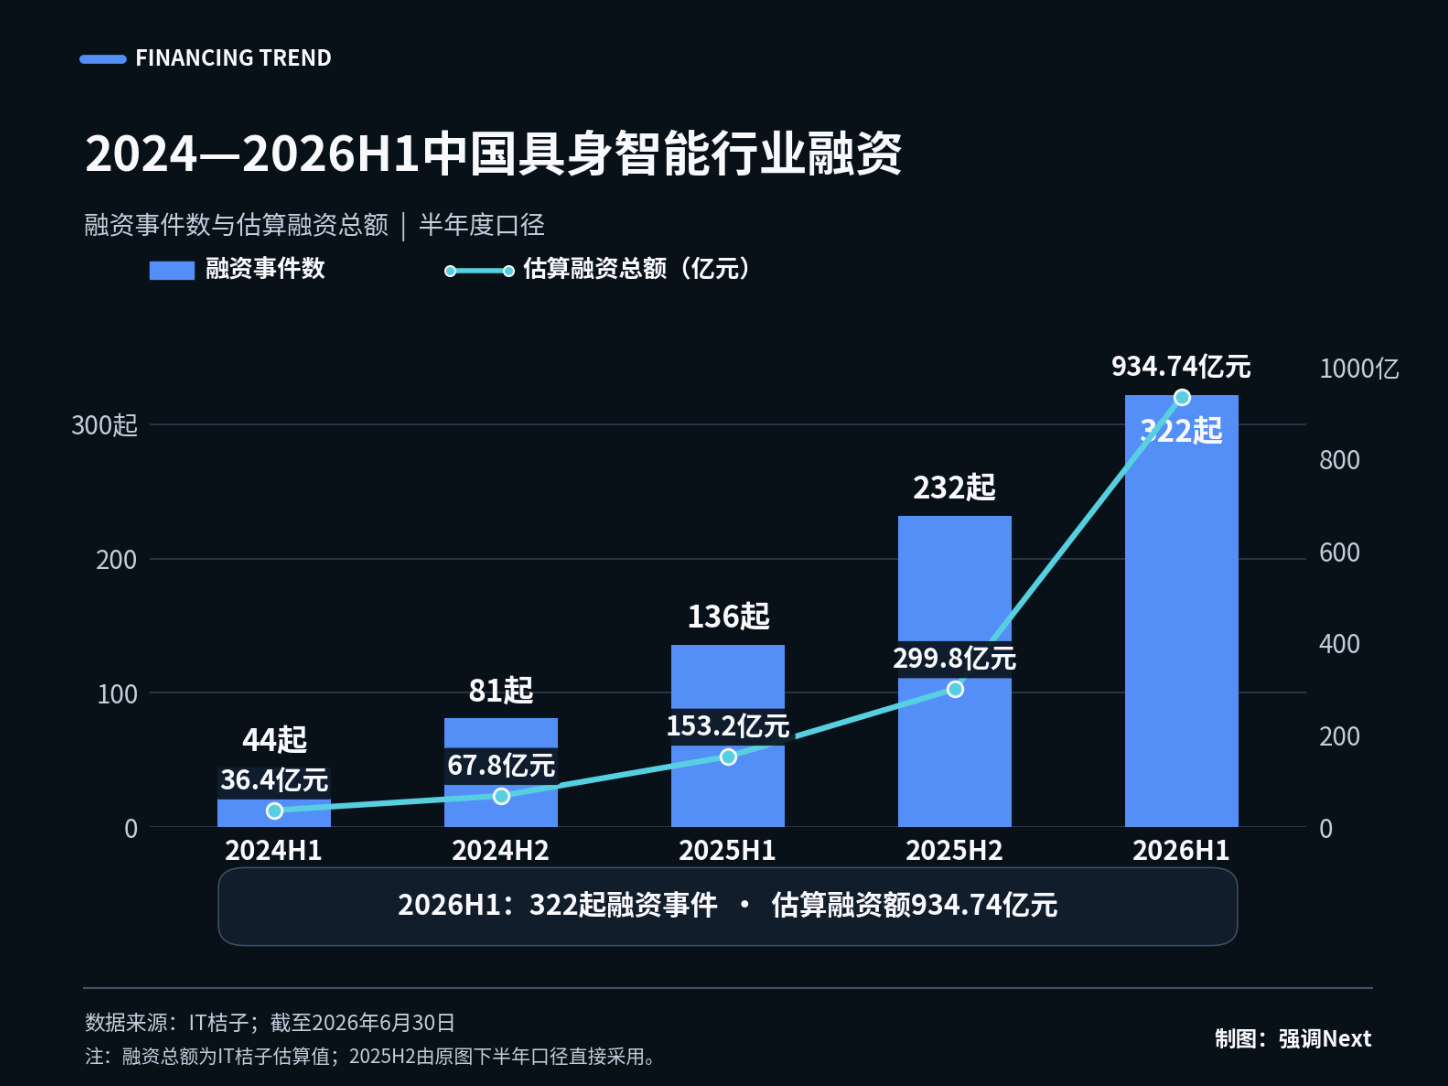
為什麼一級市場還在加速?因為一級市場定價的不是公司價值,是上市席位。
科創板預先審閱機制把宇樹的IPO壓縮到104天,港交所18C和創業板第四套標準允許未盈利企業上市,制度提升了上市概率。只要通道還在,「我不接最後一棒」的數學就成立。宇樹上市前估值約460億元,腰斬後市值仍超2000億元,早期投資人回報以數倍計。
這套體系的軟肋也很清楚,它對監管風向極端敏感,對技術進展反而未必敏感。2023年下半年A股階段性收緊IPO後,未盈利企業批量撤回申請,Pre-IPO估值數月內普遍下修。對排隊者來說,真正的定時炸彈不是下一場技術辯論,而是審核節奏的風吹草動。
▌實底在哪,時間還剩多少
今年上半年,全球機器人出貨量1.91萬台、按年增長3倍,中國廠商佔97%,工業和商業場景佔比從約50%升到70%以上。
零部件訂單同樣增長明顯,綠的諧波人形減速器上半年營收按年增長38.64%,鳴志電器人形電機營收增長380%。這些由整機放量直接派生的訂單,是更難造假的數據。
但實底之上,價格正在坍塌出一條曲線:宇樹G1定價9.9萬元起,R1壓到2.99萬元,小布米直接標價9998元,整機價格兩年多奔向萬元級,而廣發證券對Optimus的BOM拆解約31.6萬元。
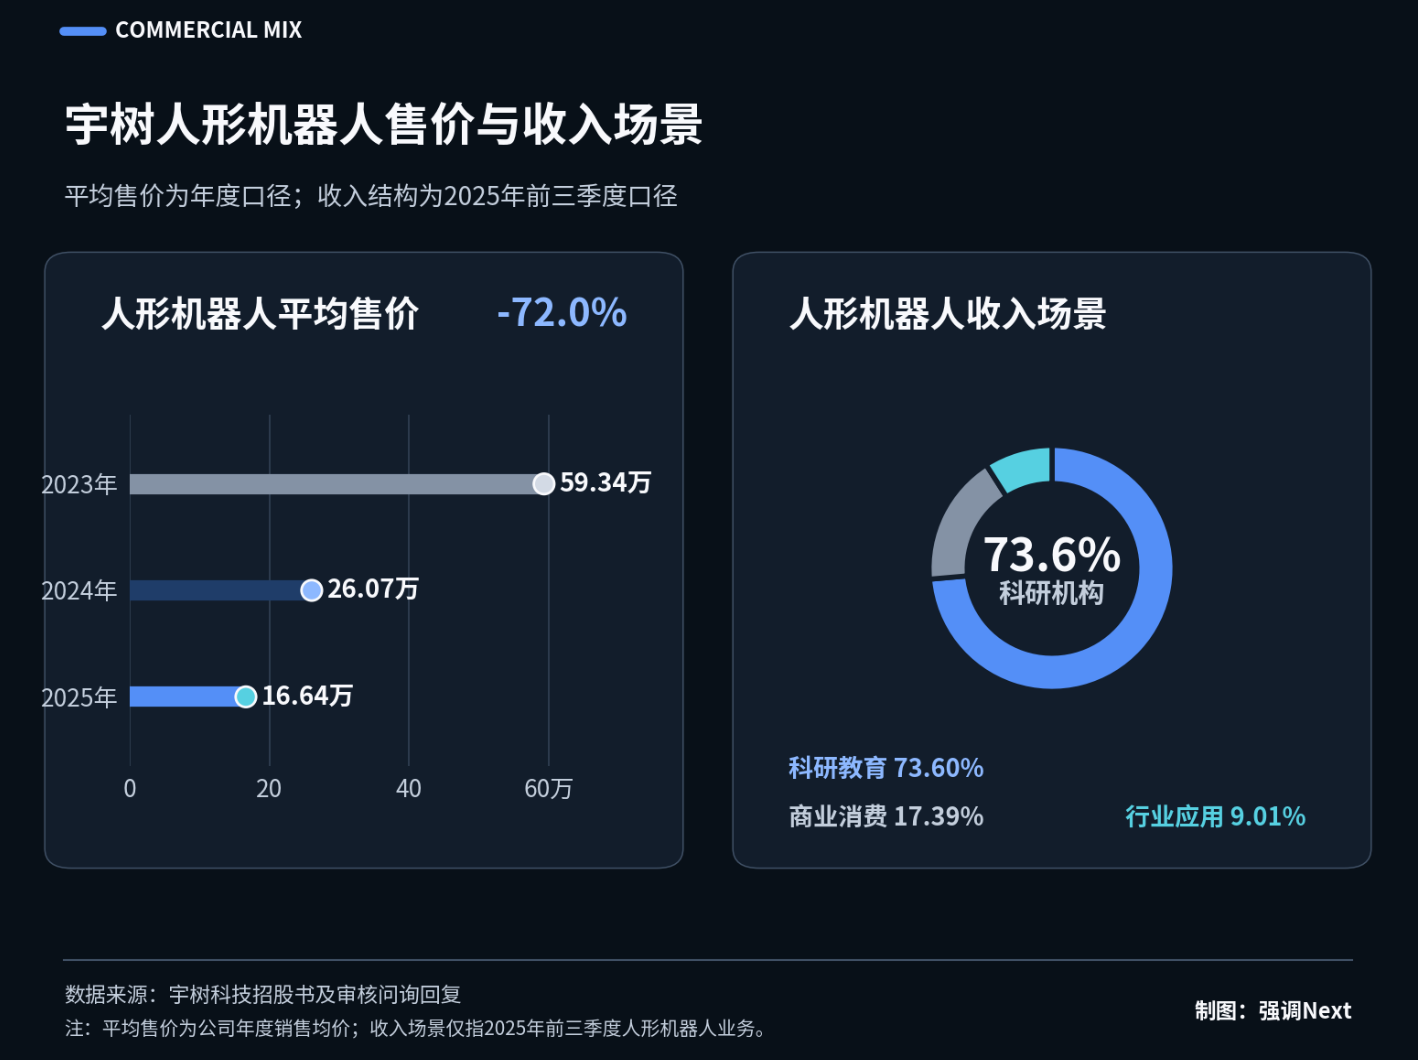
中間的差額,要麼靠規模攤薄,要麼靠股東補貼。鋰電產業鏈演示過結局:量產初期零部件環節喫盡紅利,價格戰一開打,利潤迅速回流整機、再被內卷喫掉。今天零部件訂單有多滿,明天的價格戰就有多快。
行業出清順序將嚴格沿着收入成色展開,收入全部來自獨立客戶的零部件公司最安全。整機公司裏,收入經得起「剔除關聯方」檢驗的能過這關。
而估值建立在夥伴採購和政府訂單上的,會在上市定價和解禁兩個節點先後現形。收入成色,就是未來十八個月這個行業唯一的硬通貨。
王興興在上市第二天就把時間表說完了:快則兩三年,慢則五到十年。市場用九個交易日追上了這個判斷的一半,剩下的一半,會在智元攤開賬本的那天繼續兌現。