炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:國際金融報
2026年上半年A股震盪上行、交投持續活躍,帶動券商板塊業績大幅回暖。數據顯示,43家上市券商合計營收、歸母淨利潤按年分別大增44%、49%,整體盈利顯著修復。
細分業務呈現明顯分化:經紀、兩融業務普遍向好,自營、投行走勢不一,機構間差距持續拉大。國泰海通整合後強勢突圍、逼近行業龍頭,部分中小券商業績承壓,行業「馬太效應」加劇。
業內分析指出,短期行情決定券商業績彈性,投研實力、風控體系、科技賦能與治理能力纔是決定行業長期格局的核心因素。未來大中小券商或將走向差異化錯位發展之路。
營收淨利按年大增超四成
上半年券商業績迎來普遍回暖,總營收與歸母淨利潤表現亮眼。Choice數據顯示,43家上市券商上半年合計實現總營收3647.1億元,較去年同期2530.01億元按年增長44%;合計歸母淨利潤1553.7億元,按年去年1042.26億元增長49%。
從各家機構來看,行業「馬太效應」凸顯,頭部席位整體保持穩定,但內部競爭壓力顯著。總營收規模破百億元的上市券商共計10家,梯隊差距明顯,其中僅兩家營收突破400億元;有5家券商歸母淨利潤超百億元。「券商一哥」中信證券保持穩健增長,總營收按年增長50%達496.92億元,歸母淨利潤按年提升69.6%至233.43億元,但合併落地後的國泰海通已成為其強勁對手。國泰海通總營收按年大漲近98%,達到471.63億元;歸母淨利潤按年增長近29%,錄得202.6億元。
行業第一、二名業績差距進一步收窄,同時二者拉開了同第三、四名的身位。華泰證券總營收、歸母淨利潤分別為236.58億元、116.92億元,增速分別約為46%、55%。廣發證券總營收接近269億元,位居行業第三,營收、歸母淨利潤增幅均超70%;其歸母淨利潤116.52億元,與華泰證券相差很小。
大券商內部業績表現同樣分化。招商證券總營收、歸母淨利潤按年增速雙雙突破100%,業績位次大幅抬升;中金公司、中信建投增幅保持平穩。申萬宏源總營收增速約18%,歸母淨利潤增速接近34%;中國銀河營收與利潤增幅均在20%之上;國信證券總營收按年增長13.4%至125.59億元,歸母淨利潤僅增長6.79%至57.32億元,增速顯著跑輸行業平均,行業排名有所回落。
中小券商陣營業績分化加劇。部分機構歸母淨利潤實現爆發式增長:天風證券(維權)受低基數影響,歸母淨利潤按年大增549%至2.04億元;中泰證券按年增長146%至17.52億元,財達證券增長105%至7.66億元,華安證券增長103%至20.97億元,華西證券增幅接近90%至9.72億元,長江證券增長近84%至31.92億元。
但也有部分券商業績增長乏力,甚至出現下滑。紅塔證券總營收按年下滑14%至10.23億元,歸母淨利按年減少24%至5.1億元;長城證券總營收減少0.53%至28.44億元,歸母淨利微增0.69%至13.94億元;華林證券增收不增利,總營收微增1.67%至8.49億元,歸母淨利下滑23.32%至2.58億元;國盛證券、山西證券、太平洋證券、東興證券、國元證券等營收及利潤增速也處於行業低位。
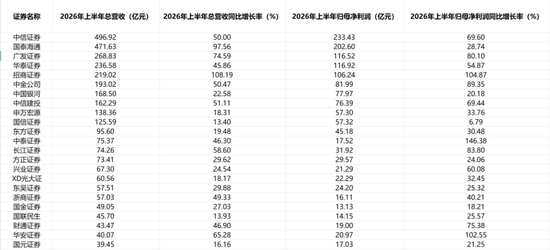
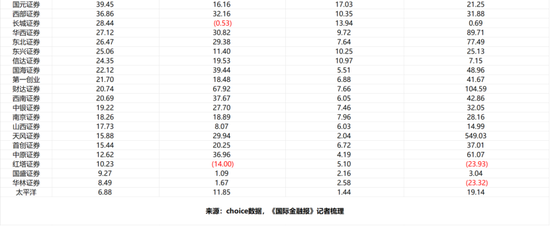
南開大學金融發展研究院院長田利輝分析,上半年券商業績普增,源於市場交投回暖、兩融擴張和自營彈性釋放。而業績顯著分化,本質是對券商資產負債結構與業務韌性的一場壓力測試。頭部機構憑藉資本、客群和牌照協同鞏固優勢,呈現「強者恒強」格局;部分中小券商受自營倉位集中、投行項目波動拖累業績承壓,也有機構依靠特色化賽道佈局收穫高速成長。這意味着,除去市場貝塔行情因素,業務結構與風控能力纔是決定券商業績穩定性的核心。
核心業務冷暖分化
細分業務層面,上半年43家上市券商經紀、自營、信用、投行、資管業務淨收入分別為984.48億元、1687.33億元、303.38億元、194.22億元、274.73億元。對比去年同期42家上市券商口徑(未納入國盛證券同期經紀、投行、資管數據),上述五大業務淨收入依次為634.54億元、1125.19億元、198.98億元、155.3億元、211.95億元。
多條業務線同步向好,其中經紀、自營作為券商兩大核心收入來源,上半年顯著回暖,成為拉動整體業績的重要支柱。
上半年行業經紀業務淨收入全線實現正增長。具體來看,完成合併的國泰海通經紀業務淨收入按年大增73%至99.42億元,反超中信證券,拿下該項業務行業第一;中信證券經紀業務淨收入按年增長近54%,達98.56億元。廣發證券、華泰證券緊隨其後,經紀業務淨收入分別為65.55億元、62.64億元,二者增速均約67%。行業梯隊差距依舊顯著,8家頭部券商上半年經紀業務淨收入突破50億元,而20家券商該項業務淨收入不足10億元。與此同時,西部證券、第一創業、天風證券、國聯民生、國金證券等中小券商經紀業務淨收入增速亮眼,均超過50%。
經紀與自營業務「看天喫飯」特徵突出:經紀業務高度依賴市場成交活躍度,比拼渠道能力與客戶儲備;自營業務依靠自有資金開展權益等投資,考驗機構主動管理水平,各家機構業績波動差異較大。
上半年共有6家頭部券商自營業務淨收入突破百億元。中信證券、海通證券分別為269.27億元、238.51億元,增速為41%、155%,第三名廣發證券該業務淨收入按年大增141%至131.4億元,招商證券則按年大增213%至129.14億元。但行業內部分化十分突出,17家上市券商自營業務淨收入不高於10億元。其中,國盛證券自營業務由盈轉虧,虧損0.2億元,去年同期為淨收入1.66億元;華林證券自營淨收入按年下滑超七成,從2.22億元降至0.66億元;太平洋證券下滑27%至1.46億元;紅塔證券、天風證券、山西證券該業務收入也出現下滑。此外,國金證券自營淨收入按年下滑26%至8.8億元,國信證券降幅超兩成,申萬宏源、國聯民生該業務收入小幅走弱。
投行業務方面,中信證券、中金公司、國泰海通、華泰證券該業務淨收入分別為30.23億元、29.31億元、22.24億元、15.41億元,按年增速分別為44%、76%、60%、32%。而中信建投投行淨收入「不進微退」,降至11.13億元。國金證券投行淨收入大增超60%至6.39億元,升至行業第六;招商證券投行淨收入按年增長50%至6.04億元,位列第八。投行業務強者恒強格局延續,5家頭部券商投行淨收入突破10億元,但15家上市券商該項業務淨收入不足1億元。中小券商投行業務分化明顯,華安證券、紅塔證券、國海證券投行淨收入降幅接近70%;東興證券、第一創業、方正證券、國元證券、天風證券、中銀證券按年下滑均超30%。華林證券、中原證券雖然增幅較高,但業務體量偏小,淨收入均不足0.3億元,投行優勢依舊集中在頭部券商。
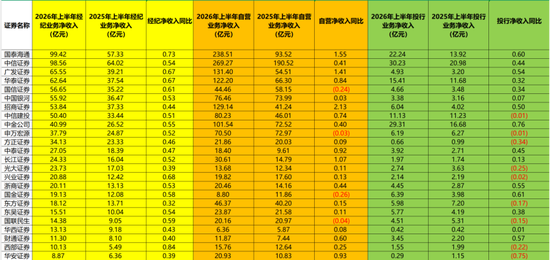
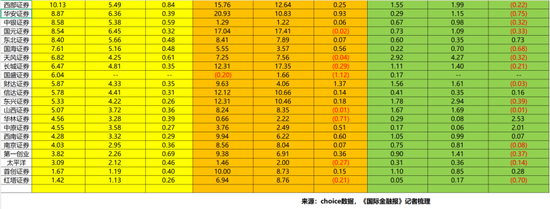
田利輝認為,經紀業務增長主要來自市場成交放量,而非佣金費率改善;自營業務的分化,直接反映各家機構投資能力與風險偏好差異;信用業務受益於資本中介需求回暖;投行業務表現則受政策節奏與項目儲備情況影響。
排排網財富研究總監劉有華告訴記者,上半年市場交投活躍,推升經紀與信用業務,自營成為業績彈性的重要來源,多數券商充分受益於行情實現盈利提升。行業「馬太效應」延續,頭部券商資本實力與多業務協同優勢突出,盈利規模持續領先。中小券商呈現兩極分化,部分機構依託區域資源、固收自營或特色財富管理實現較高增速,但盈利基數較低,受自營波動衝擊更為明顯,行情紅利更多向投研與風控能力較強的機構傾斜,業績差距有所放大。
行業邁向差異化發展
針對上半年券商業績整體表現,中信建投研究發展部非銀分析師吳馬涵旭在接受《國際金融報》記者採訪時分析,2026年上半年券商業績大幅增長,主要得益於市場交易活躍帶來的行業貝塔紅利,自營與經紀兩大核心業務成為業績增長核心支柱,行業自身業務結構的內生優化貢獻相對有限。在行業整體普漲的背景下,機構業績分化主要由三大核心因素決定,分別是自營業務彈性、槓桿與ROE(淨資產收益率)水平、財富管理運營能力,中小券商憑藉低基數、高彈性特徵,實現階段性增速領跑。
吳馬涵旭進一步指出,當前券商行業正處於關鍵轉型期,盈利增長高度依賴投資業務,且投資業務逐步形成「行情貝塔收益+科創股權投資」雙輪驅動格局。疊加行業資源持續向頭部集中、財富管理行業讓利調整等因素,券商呈現「業績高增、估值承壓」的特徵,增長質量與長期可持續性仍待市場檢驗。
受各家券商資源稟賦與業務能力差異影響,行業細分業務表現顯著分化,業績梯隊差距持續拉大。不同體量的券商,正亟需找準定位、走出差異化競爭發展路徑。
田利輝指出,未來大券商應強化平台化、綜合化優勢,以全業務鏈協同平滑周期波動;中型券商需在若干領域形成拳頭業務,避免「小而全」;小券商則必須走精品化、差異化道路,在併購重組、財富管理或區域市場深耕中建立不可替代性,而不是追逐市場貝塔。
「歸根結底,中國券商行業正在經歷一場深刻的供給側出清。」田利輝直言,市場貝塔可以帶來短期的集體繁榮,但真正決定長期格局的是各家券商在投研能力、風控體系、科技賦能和治理效能上的內功修煉。分化不是問題,分化是市場篩選機制正常運行的體現。能夠穿越周期的券商,一定是那些在順境中未雨綢繆、在業務結構上實現多元均衡、在能力建設上持續投入的機構。
「券商業務分化,根源在於機構屬性差異與自身能力稟賦。經紀、信用業務屬於貝塔型業務,市場回暖即可帶動行業普遍增收;自營業務高度依靠投研與風控實力;投行業務資源持續向頭部集中,項目儲備多寡直接造成業績增減分化。」談及發展路徑,劉有華表示,頭部券商可依託資本與全牌照優勢,做大綜合服務,優化自營模式,鞏固重資本業務壁壘;中型券商可深耕區域產業、北交所投行等細分賽道,打造特色業務標籤;中小券商優先發展輕資本業務,嚴控高風險方向性自營業務,立足屬地資源發力財富代銷與區域服務,走錯位競爭路線。