摩根士丹利最新報告揭示,谷歌、Meta、微軟等科技巨頭已積累逾1.3萬億美元表外承諾,採購義務交付前僅以腳註披露,6750億美元租賃承諾尚未入表,電力PPA因合同條款差異遊走於租賃、採購或衍生品之間,照付不議合同則已深嵌第三方孖展結構。甲骨文承諾規模已達未來現金流的7倍,一旦AI需求預期逆轉,這些精心設計的會計安排將無處遁形。
AI基礎設施軍備競賽正在催生一種規模龐大、結構複雜的表外風險敞口,而這一風險在傳統財務報表中幾乎無從察覺。
據追風交易台,摩根士丹利最新研究報告指出,谷歌(GOOGL)、Meta、亞馬遜(AMZN)、微軟(MSFT)、甲骨文(ORCL)及英偉達(NVDA)等超大規模雲廠商和芯片巨頭,目前已累計形成逾1.3萬億美元的長期承諾——其中採購承諾超過6400億美元,租賃承諾約6750億美元。這些承諾大量遊離於資產負債表之外,使得投資者難以準確評估相關公司的真實槓桿水平,這些公司的表外槓桿增速已遠超表內槓桿。
從現金流壓力來看,部分公司的承諾規模已觸目驚心:Meta的租賃與採購承諾合計約為其未來12個月經營現金流的1.7倍,而甲骨文這一比例更超過7倍。這些承諾往往與基礎設施孖展深度綁定,一旦AI需求預期發生逆轉,重新談判的空間極為有限。
如果算力需求持續超過供給,這些合同會變成鎖定稀缺資源的競爭優勢。但如果需求預期下修,很多承諾已經嵌入開發商、供應商、私募信貸和公開債券孖展結構裏,想重新談判或退出,未必容易。
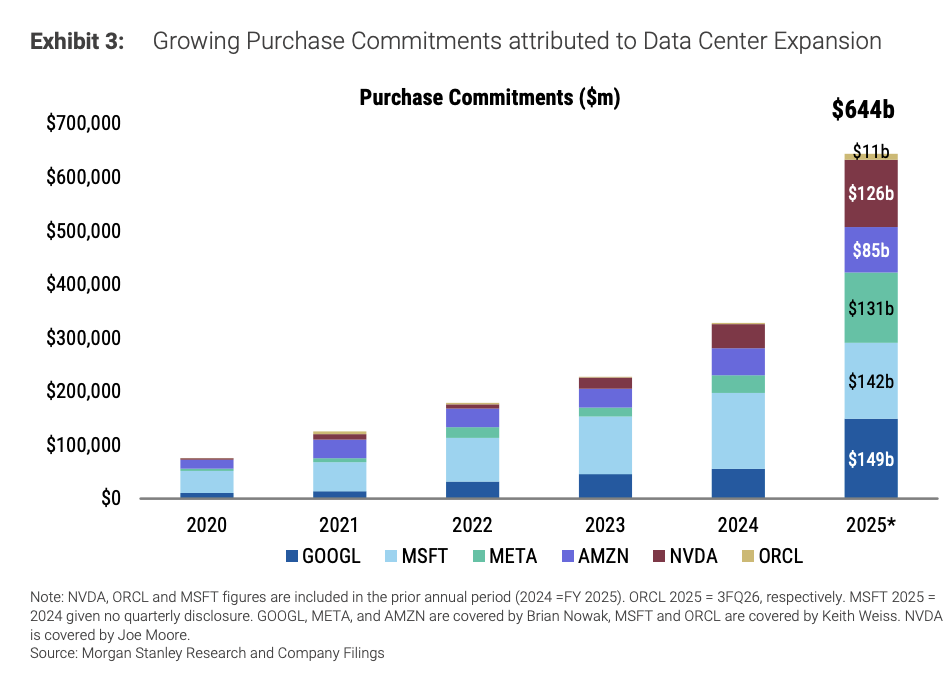
採購承諾:五年增長六倍,鎖定供應鏈的雙刃劍
採購承諾是最直接的表外壓力,AI數據中心擴張浪潮推動超大規模雲廠商和英偉達的採購承諾急劇膨脹。據摩根士丹利統計,上述六家公司最新披露的採購承諾總額已超過6440億美元,較一年前翻逾一倍,較五年前增長約六倍。這些承諾涵蓋GPU、內存、土地、電力、數據中心外殼租賃及其他基礎設施組件。
根據美國通用會計準則(US GAAP)及美國證券交易委員會(SEC)相關規定,企業須披露"無條件採購義務",即針對固定或最低數量商品或服務的不可撤銷付款承諾。然而,在標的商品或服務交付之前,這些義務通常不在資產負債表上確認,僅以腳註形式披露。
英偉達的情況尤為值得關注。為鎖定晶圓代工產能和內存供應,英偉達大幅提前備貨。截至2026年1月,其庫存及相關採購承諾已升至市場預期FY27營收的約32%,而歷史水平僅為15%至20%。摩根士丹利指出,這一策略使英偉達在滿足需求方面佔據有利位置,但若需求出現下滑,下行風險也將隨之放大。
算力容量安排:大量承諾遊離於表外
雲容量安排是另一類關鍵結構。供應商承諾在一定期間提供算力,客戶承諾最低消費。只要合同沒有指定具體GPU或機架,且客戶不能控制特定資產的使用,很多算力合同就不會被當作租賃處理。
這意味着最低付款可能不形成租賃負債。只有當客戶實際使用容量、收到賬單,相關成本才進入利潤表或形成應付款。
披露中,英偉達有270億美元雲服務協議承諾,Oracle有100億美元雲容量安排;Meta沒有量化,但稱其1310億美元合同承諾中包括第三方雲容量安排。take-or-pay合同也是這一類:買方要麼購買最低量服務,要麼支付最低金額。供應商可以拿這類合同支持基礎設施孖展,客戶則犧牲退出空間。
"照付不議"(Take-or-Pay)合同是此類安排的典型形式,要求買方無論實際使用量如何,均須支付最低金額。微軟(MSFT)與CoreWeave(CRWV)之間的合同即為一例——CRWV披露,其大部分收入來自多年期照付不議合同,並以此為底層資產支撐數據中心孖展債務。這意味着,一旦需求預期改變,相關合同因已嵌入第三方孖展結構,重新談判的難度極高。
租賃承諾:6750億美元懸而未入表
租賃本身不是新東西。經營租賃和孖展租賃都會在開始後進入資產負債表。截至最新披露,MSFT、ORCL、META、AMZN、GOOGL賬上已有約820億美元孖展租賃負債和1750億美元經營租賃負債。
真正大的是尚未開始的租賃:約6750億美元,較一年前的約2400億美元激增4350億美元。很多是長期數據中心殼體租賃,簽約時用於支持開發商孖展,但在租賃開始前仍留在表外。隨着數據中心交付,這部分會逐步進入資產負債表。
其中,甲骨文的未開始租賃承諾達2610億美元,微軟為1550億美元,Meta為1040億美元,亞馬遜為960億美元,谷歌為590億美元。谷歌等公司披露,其未開始租賃承諾將在2031年前陸續進入資產負債表。
此外,會計規則還允許多類租賃支付遊離於負債之外,包括:可變租賃支付(如電力、維護費用等)、續租選擇權(僅在"合理確定"行使時才計入)、剩餘價值擔保(RVG),以及第三方租賃背書與擔保。以可變租賃支付為例,其佔谷歌總租賃成本的比例已達30%,Meta約為25%,亞馬遜超過10%,且隨着新數據中心租賃陸續開始,這一比例將進一步上升。
擔保和殘值保證,把風險放到「可能發生」的抽屜裏
殘值保證是租戶承諾租賃資產期末價值不低於某一水平,若低於該水平,租戶補差。它類似或有負債,但只有付款被判斷為可能發生時,才計入租賃負債。Meta與Blue Owl Capital交易中已出現這類結構。
在第三方租賃背書方面,谷歌(Alphabet)的規模尤為突出。據摩根士丹利,谷歌目前已向正在開發數據中心的比特幣礦企提供約170億美元的租賃背書,涉及Cipher、Hut 8、TeraWulf及Flash Compute四個在建項目,合計覆蓋逾1000兆瓦的算力容量。這些背書通常與項目層面的建設債務規模匹配,在租賃開始時生效,並隨攤銷逐步遞減。
根據美國通用會計準則,上述背書在付款概率未達"可能"之前,通常不在資產負債表上確認。然而,評級機構的處理方式更為審慎。標普已表示,一旦背書生效(即租賃開始),將對谷歌的債務進行調整;標普還在去年12月的信用問答中指出,當或有擔保對交易對手孖展具有關鍵作用時,可能按淨稅後金額調整債務(例如,100美元的或有擔保對應約79美元的債務調整)。
電力購買協議:數十億美元的隱性現金流出
數據中心缺的不只是GPU,還有電。
為滿足AI數據中心的電力需求,超大規模雲廠商正大規模簽署長期電力購買協議(PPA),合同期限有時長達20年。這些協議通常以固定價格鎖定電力供應,以確保能源生產商能夠收回成本並獲得合理回報,同時也為相關基礎設施孖展提供信用支撐。
典型案例包括:微軟與Constellation Energy簽署的20年PPA,支持三里島核電站重啓;谷歌與NextEra Energy合作重啓愛荷華州Duane Arnold核電站;Meta與Vistra Corp簽署的20年協議,涉及逾2600兆瓦零碳電力。據摩根士丹利旗下公用事業分析師David Arcaro估算,Meta與Vistra的單項PPA在20年期限內總成本約為70億至86億美元,摺合每年約3.5億至4.3億美元。
在會計處理上,PPA可能被歸類為租賃、普通採購承諾或衍生品,具體取決於合同條款,導致披露口徑不一。谷歌披露了一項2026年1月簽署的20年、99億美元PPA,將按租賃處理;Meta則表示,其部分PPA因未設定固定或最低用量承諾,無法可靠披露未來負債金額。摩根士丹利指出,無論最終會計處理方式如何,在電力實際交付或租賃開始之前,相關承諾均不在資產負債表上確認,形成大量不透明的未來現金流出。
SPV不是魔法,芯片孖展多數仍會變成債務風險
高評級雲廠商可以用現金和公開債務購買芯片;高收益評級或未評級的AI基礎設施公司則更依賴資產支持結構。常見方式包括:用take-or-pay算力合同支持SPV貸款、客戶預付款、通過SPV進行芯片租賃,以及其他供應鏈孖展或證券化安排。
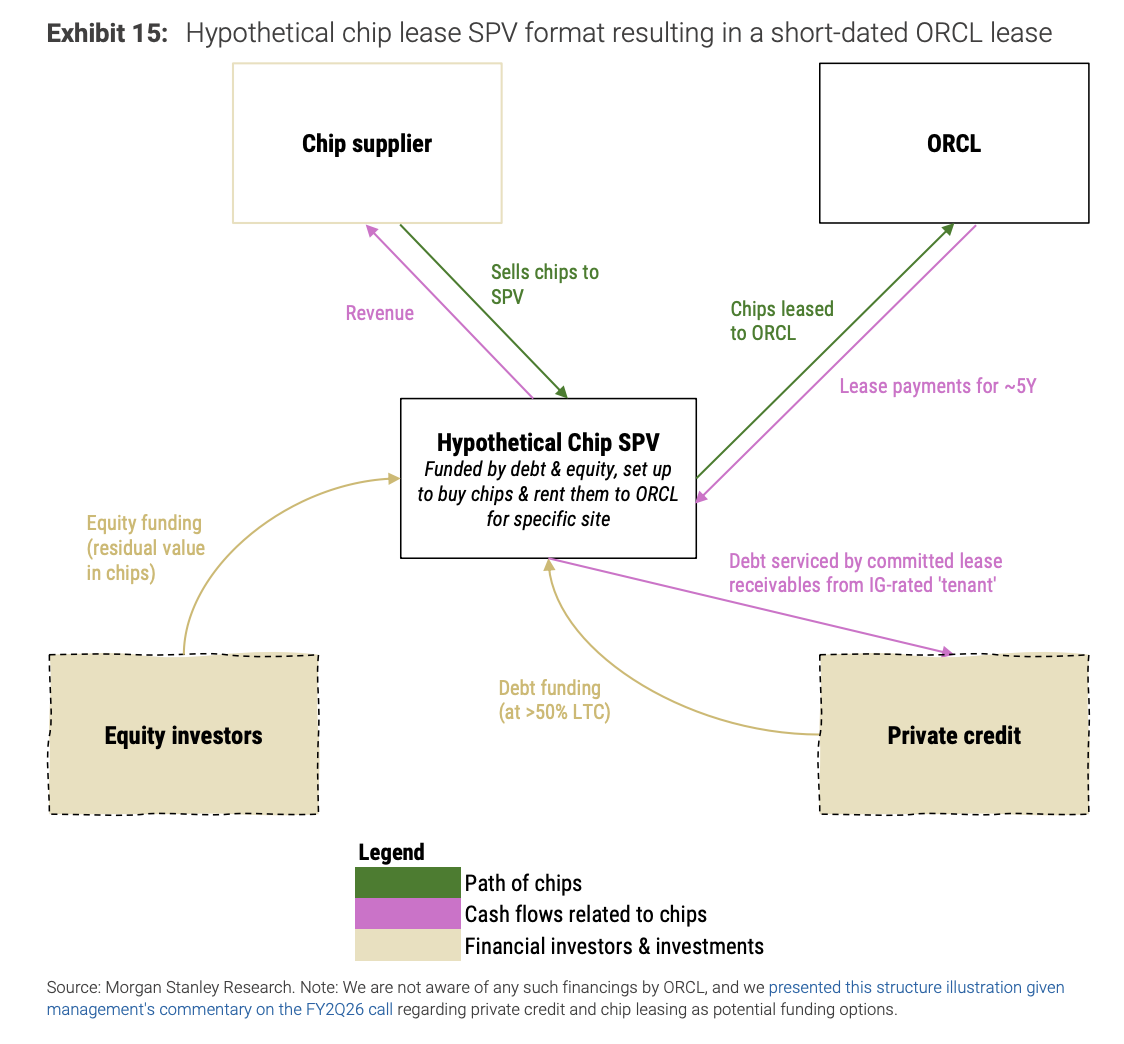
關鍵不在有沒有SPV,而在誰承擔風險。若SPV債務由母公司無條件擔保,債務仍會進入母公司資產負債表。若追索權有限,且有高信用客戶的長期包銷合同支撐,會計上更可能實現表外處理;但評級機構仍可能因經濟依賴和潛在母公司支持,將其視為債務樣負擔。
客戶預付款能減少GPUaaS公司的短期現金流壓力,賬上可能體現為遞延收入,通常不直接按債務處理,但會進入信用質量判斷。芯片租賃則更直接:租賃開始後進入資產負債表;開始前仍在表外。
這也是AI資本循環最值得盯緊的地方:錢已經承諾出去,風險卻分散在採購義務、未開始租賃、變量付款、PPA、擔保、SPV和評級調整裏。看AI公司,不能只看資產負債表上的債務。未來幾年,腳註裏的數字可能比債務科目更早告訴市場,誰把AI需求押得最重。