熱點欄目
客戶端
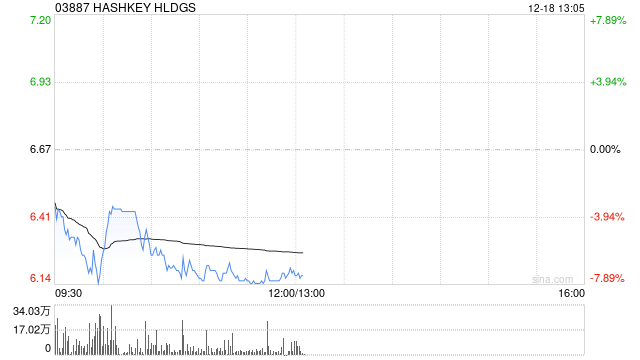
摩根大通發布研報稱,上調HASHKEY HLDGS(03887)目標價至4.2港元,維持「增持」評級。該行指出,HashKey當前估值顯著低於行業水平,前期股價回調幅度偏大,隨着下半年公司核心業務保持穩健、經營態勢持續改善,中長期收入增長潛力充足。
研報指出,HashKey機構基礎設施戰略落地成效顯著,交易業務展現強勁韌性。2026年上半年,公司總交易量按年增長32%至2822億港元,其中機構交易量按年大增59%至2315億港元,機構交易量佔整體比重提升至82%,顯示機構客戶粘性與規模持續增強。得益於交易活動回暖,集團毛利率按月提升9.6個百分點至60.6%,交易撮合毛利率亦大幅回升至50.1%。經調整後虧損按年收窄21%至3.15億港元,表現優於該行此前預期10%。
費用方面,儘管受股權激勵記賬影響,公司賬面營業開支按年增幅明顯,但剔除該非現金項目後,受惠於組織優化、流程自動化及AI輔助開發等舉措,公司實際經營性開支按年下降約4.5%。
展望後市,隨着機構客戶滲透率持續提升、多元產品線變現能力改善,以及擬收購新加坡APEX以進一步拓寬受監管的衍生品與清算服務版圖,該行認為HashKey中長期增長動能依然充沛。此外,公司此前推出1億港元股份回購計劃,亦釋放出管理層看好企業長期價值的積極信號。