本文來自微信公衆號: TOP創新區研究院 ,作者:TOP創新區研究院,FTA Group,題圖來自:視覺中國
這幾天你大概率刷到過:
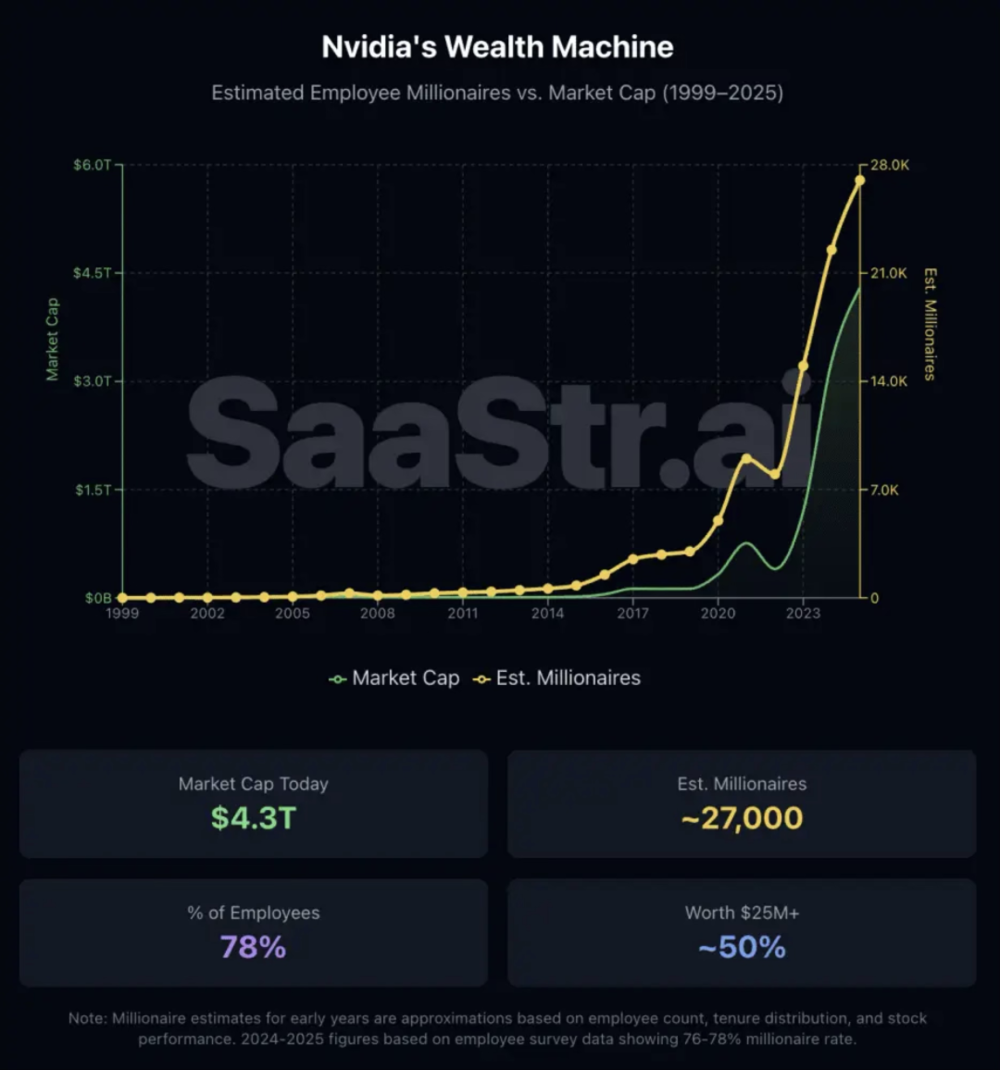
英偉達大約50%的員工,身家超過2500萬美元。
2個小目標!
但數據大概率被誇張了。
因為它的出處是2025年6月一次內部問卷,約3000人回答,而英偉達有近四萬員工,回收率不到10%。
你想想,誰會認真填一份「請問你的淨資產是多少」的問卷——是賬戶裏躺着兩千萬的那位,還是入職十四個月、還在為灣區首付發愁的那位?
你問「你幸福嗎」,回答的永遠是那些覺得自己還行的人。
而且它在轉述中還變形了:
一版說「三分之一超2000萬」,另一版說「50%超2500萬」。
沒有source of truth,基本不可信。
但不可否認的是,英偉達有約四萬名員工,他們中的絕大多數,已經不需要為錢工作了。
一、入職年份比職級值錢
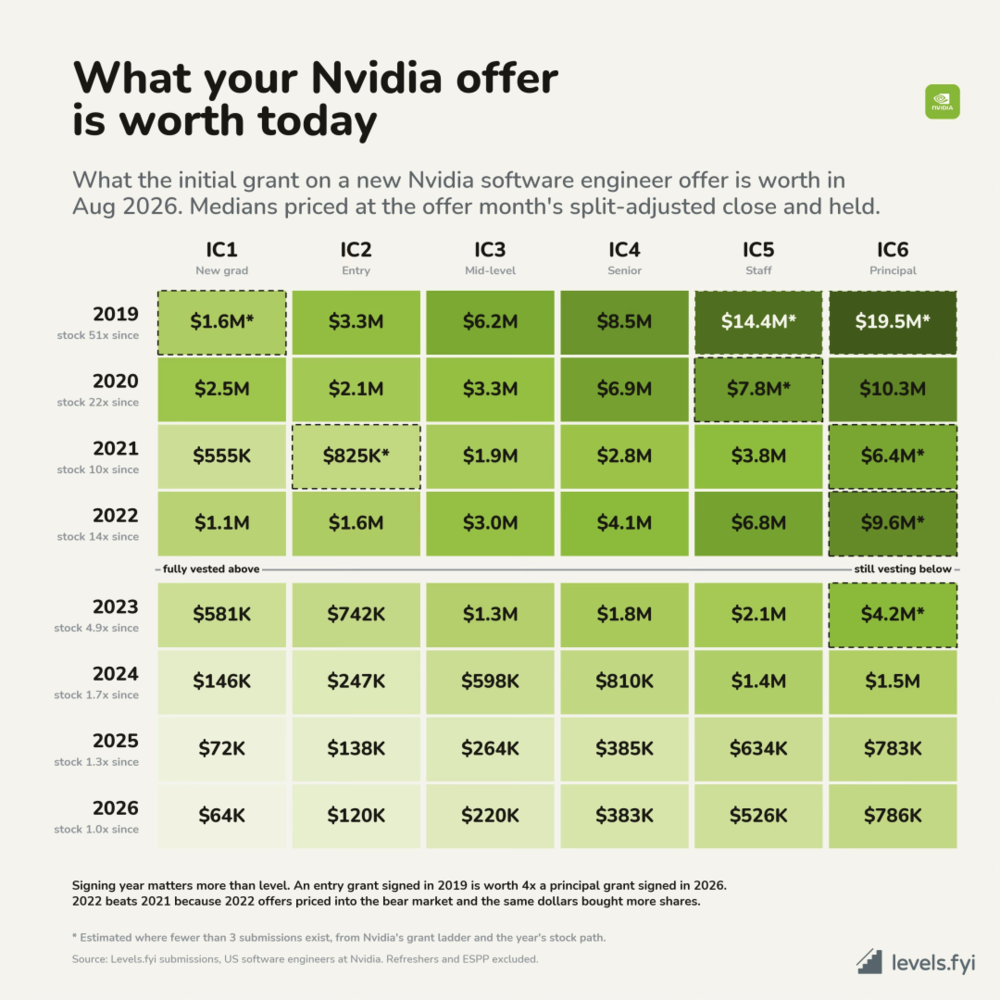
levels.fyi的聯合創始人Zuhayeer Musa為了讓公衆體會一下在英偉達工作的真實收入,做了一張表:
橫軸職級,縱軸入職年份,每格算的是——你入職時那筆初始股票授予,一股不賣,今天值多少錢。
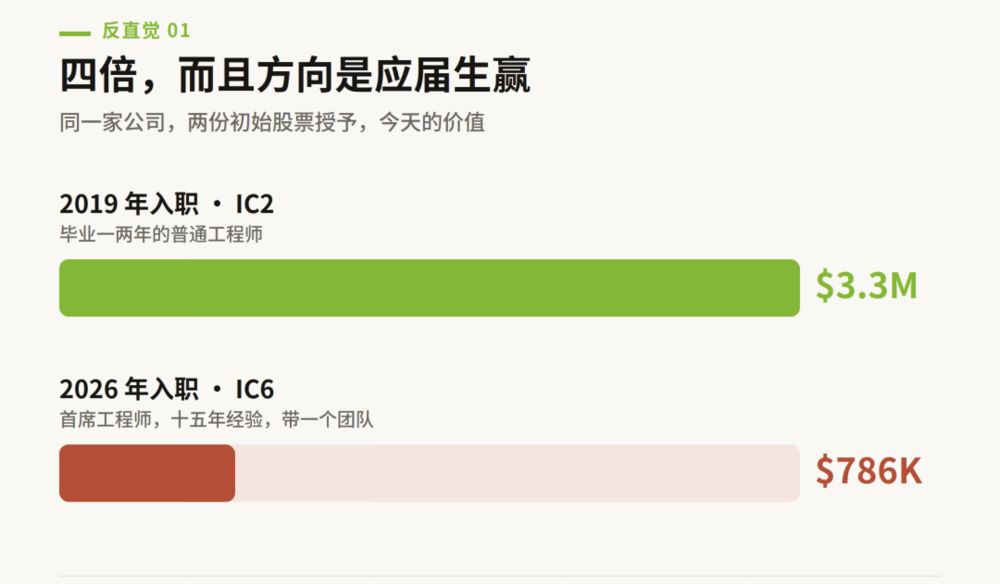
圖中,如果你說2019年入職的IC2(畢業一兩年的普通工程師),你手裏的股票已經值330萬美元;但如果你說2026年入職的IC6(首席工程師,十五年經驗,帶一個團隊),你只有78.6萬美元。
相差四倍多,2019年的應屆生贏麻了。
再狠一點:
2019年的應屆生160萬,2026年的應屆生6.4萬。同一個崗位、同一份工作、同一個招聘流程,HR可能都還沒換。二十五倍。
簽約年份比職級更重要。
在英偉達,你的財富主要不由能力、職級、貢獻決定,而由你哪一年畢業決定。
你和隔壁工位那位幹同樣的活、向同一個經理彙報、績效可能你還高,但淨資產差二十倍,唯一區別是他2019年來的。
二、老黃的麻煩
2023年12月,英偉達開全員大會。一位員工站起來提問,說:
公司裏有一批資深員工,尤其是一些中層管理者,已經不怎麼幹活了。當然,他們每天照常來,照常開會,照常在系統裏點「已批准」,然後回家看看自己的股票賬戶,今天又是美好的一天。但新來的人很不高興,因為活兒都落在他們頭上,但錢的差距是二十倍。
黃仁勳的回答是:每個人都要做自己時間的CEO。
……怎麼說呢,領導說話就是有水平,下次還是別說了。
但也不是老黃的錯,畢竟……
誰讓英偉達太有錢了呢?
過去四十年,股權激勵的全部理論基礎,是它假設你的股票不夠多。但一旦超過某個臨界點,這個機制就不work了,比如你說一個持有兩千萬美元英偉達股票的股東,你會超級理性地評估自己的行為對股價的影響,比如,「我今晚加不加班,對英偉達的股價沒有任何可測量的影響」。
低劑量的股權把員工變成股東,高劑量的股權也把員工變成股東,但區別在於,低劑量的股東會努力,高劑量的股東會看盤。
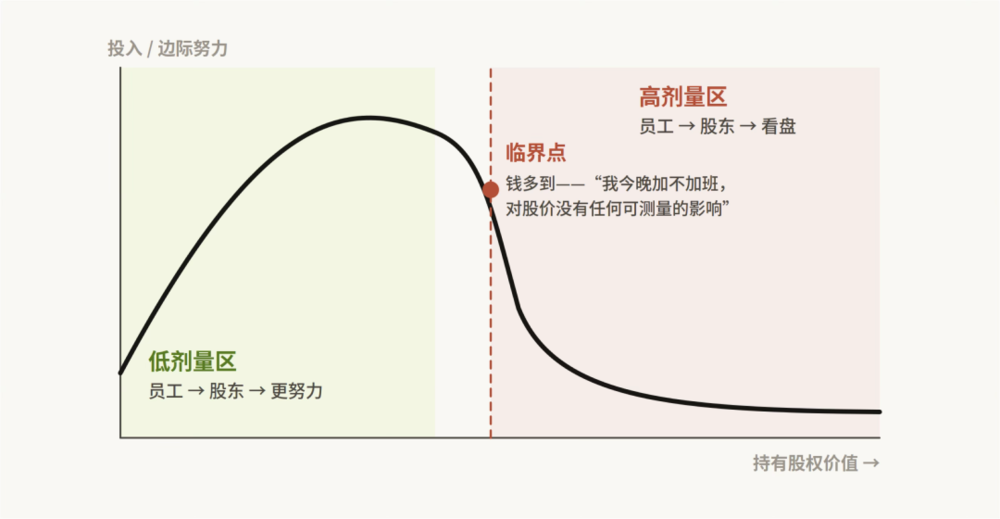
之前《財富》把彭博那組英偉達員工訪談概括成了一句:他們的股票讓他們富到可以忍受幾乎任何事,但又忙到沒時間花。所以這家公司裏同時住着兩撥人:
一撥富到不想幹活,一撥富到什麼都能忍。
而老黃的應對策略是——他說他會親自過一遍全部四萬兩千人的薪酬,每次結果都是加錢。
一邊為員工太有錢頭疼,一邊親手把他們變得更有錢。
三、四十八
2026年4月,Dealroom 做了一份《英偉達黑幫》(The NVIDIA Mafia),追蹤從英偉達離職、之後創辦了拿到風投的公司的人。它映射了50,579名在職和離職員工,識別出81位創始人、48家公司。
0.16%。
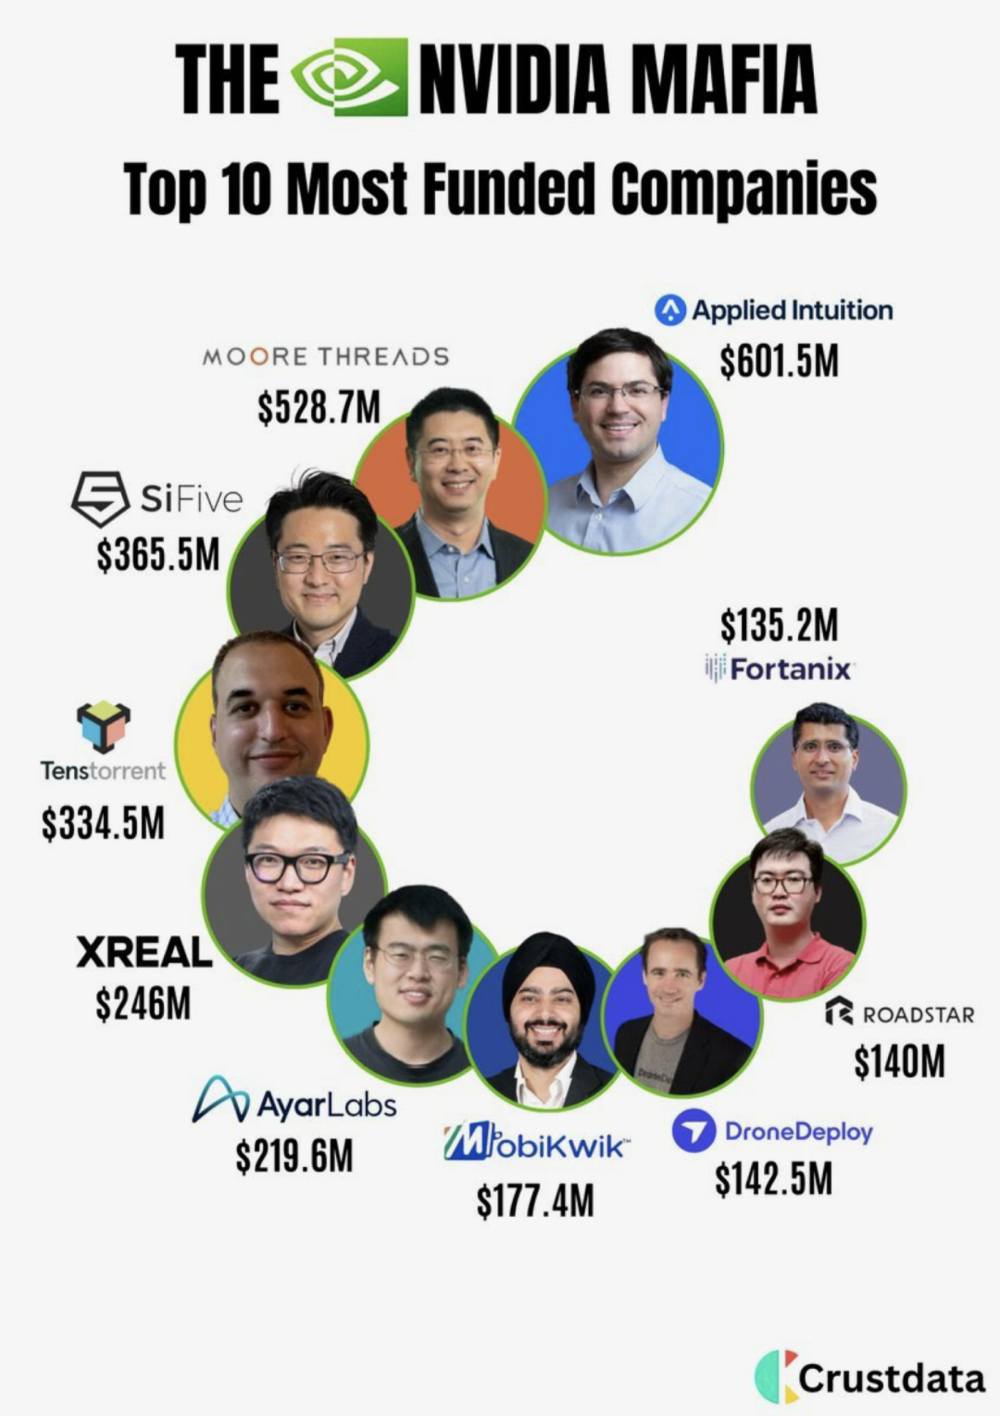
作為對照,CB Insights 統計過谷歌:前谷歌員工五年之內創辦了1200多家公司,合計孖展超200億美元。
四萬個有錢得都不需要工作的人,湊出48家公司。
這個轉化率,比相親角還低,
真的是有點奇怪的。
我們研究了這麼久的「創新生態」,它的底層其實是一個特別樸素的循環:
財富事件 → 人離開 → 天使投資 + 二次創業 → 新公司 → 新的財富事件
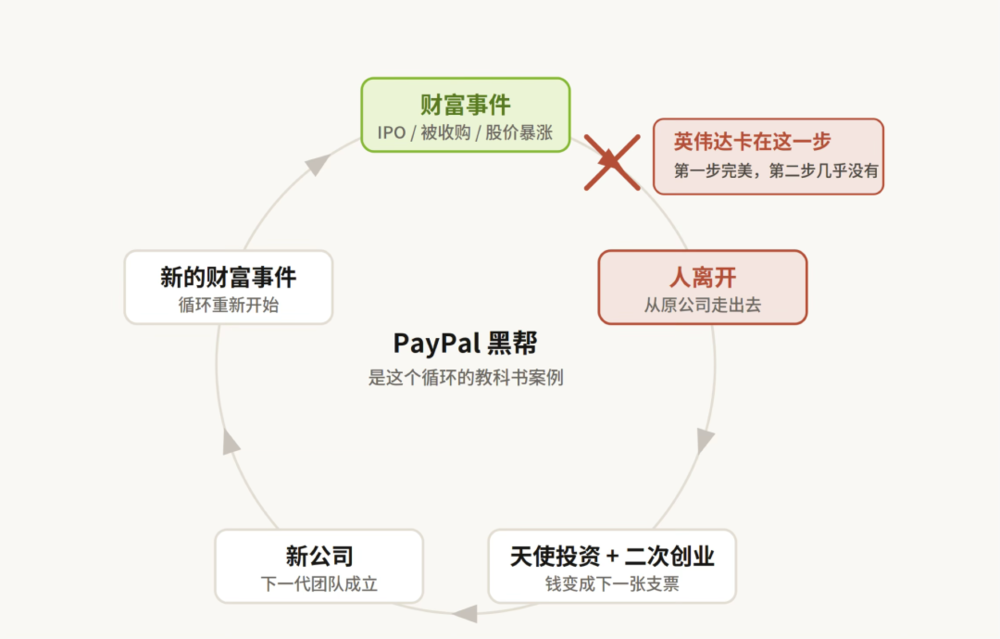
PayPal黑幫是教科書案例。
2002年eBay收購PayPal,此後三四年內,SpaceX、LinkedIn、特斯拉、YouTube、Yelp 相繼成立或拿到關鍵投資。錢沒停在個人賬戶裏,它立刻變成了下一輪的風險資本、下一代創業者的第一張支票。
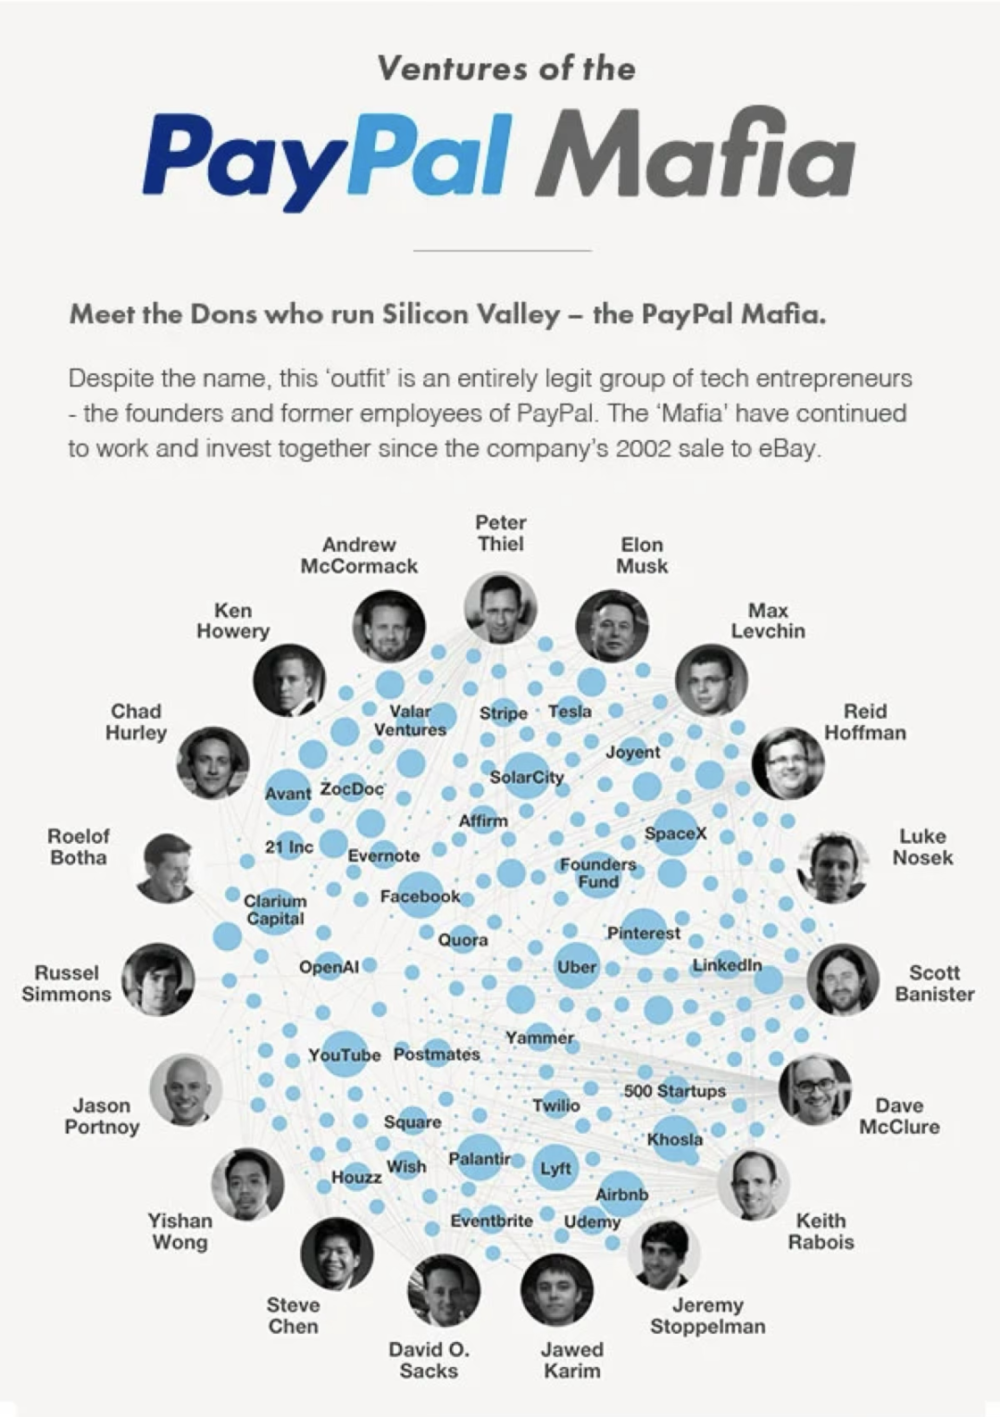
這個循環裏,「離開」是不可省略的一步。
錢必須離開原來的那個口袋,才能變成生態裏的養分。
英偉達完美地完成了第一步,幾乎沒有完成第二步。
一個原因是,英偉達有一個特別的薪酬機制:
最近幾年,科技大廠公司給RSU,用的是前置歸屬:40/30/20/10——第一年多給,往後逐年遞減,之後每年按績效補發。甲骨文、谷歌、Airbnb、Uber、DoorDash都是這樣做,Pinterest 更激進——三年制,第一年歸屬50%。
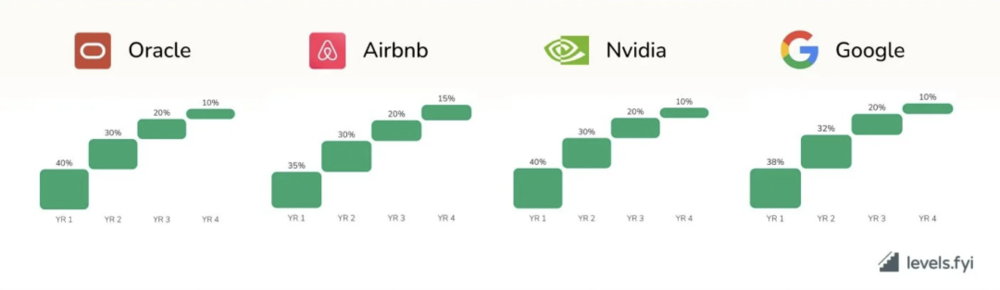
這個本意是希望員工不要躺平,第二年繼續出活兒靠績效拿大包。
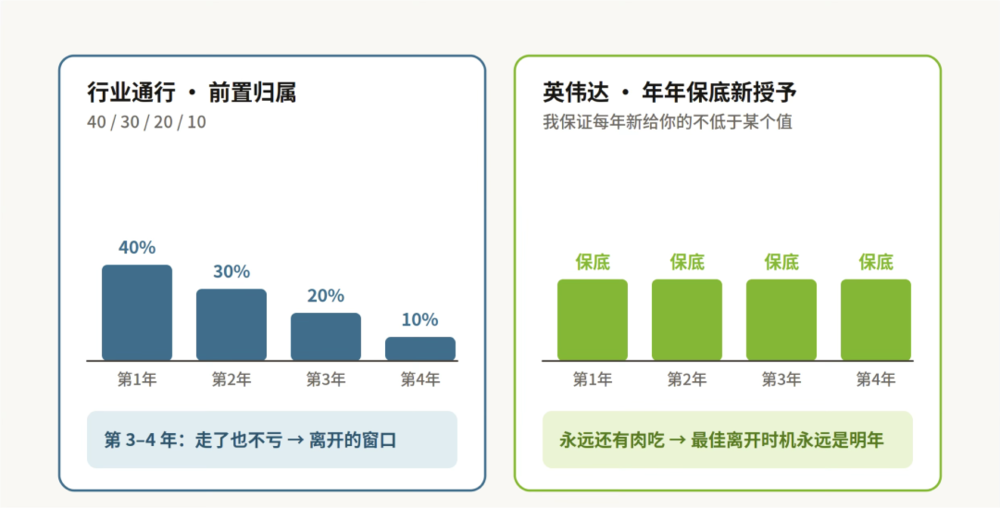
但問題是,這個機制不太能留住人,特別是第三年第四年時,你手裏的未歸屬股票所剩無幾,走了也不虧,硅谷幾十年的人才流動,很大程度上就發生在這個窗口裏。
但英偉達不是這樣的,英偉達說,我保證每年新給你的不低於某個值,你別走了。
員工一看,yoho, 還有肉喫,也不走了,於是「離開的最佳時機」永遠是明年。
此外,員工覺得留在這裏可能會見證歷史。
《The Thinking Machine》的作者 Stephen Witt 說,留住這些不需要工資的工程師的,除了錢,是怕錯過歷史現場的心理。
去創業,大概率得到一家做不到英偉達千分之一體量的公司外加五年睡眠不足;留在原地,能親眼看着人類算力基礎設施一層層堆起來。
於是,資本可以賣股票變現(雖然很多人不賣),但人纔沒有離開那棟樓。
而生態循環需要的從來不是流動性,是退出。
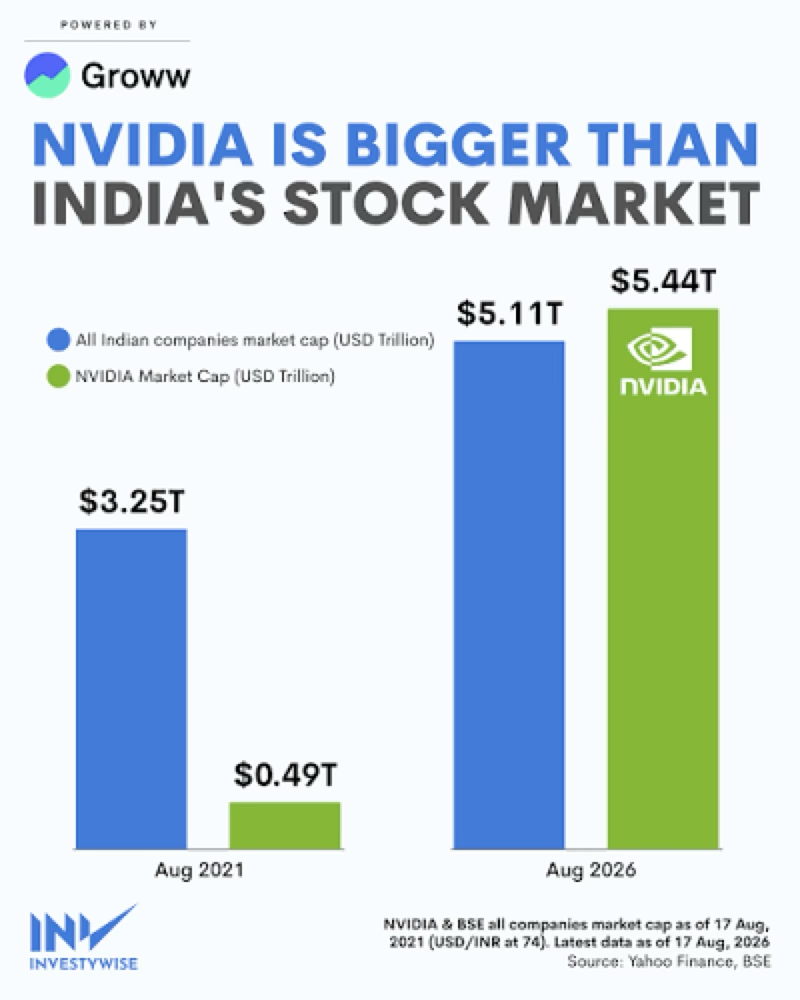
造富是蓄水,生態是灌溉。英偉達在聖克拉拉蓄起了硅谷歷史上最大的一座水庫,但它沒有開閘——而且水位越高,閘門越難打開,因為明年的水位大概率還會更高。
四、停滯纔是生態的母體
上面那個事兒不太好理解。
我們看一個案例——微軟。
1986年3月13日,一家來自華盛頓州Redmond的軟件公司上市,發行價21美元,這家公司就是微軟,隨着IPO和隨後的期權,造就了4位億萬富翁和多達12000名百萬富翁。
然後,這筆錢就開始流出去了。
它變成了本地的天使資金、蓋茨基金會、一批批新公司,也變成了房價、通勤壓力和士紳化——好的壞的都算上,它重塑了整個西雅圖都會區。
問題是:
微軟的錢為什麼流出去了?
我們的答案是:
因為微軟的股票,在2000年之後停了整整十年。
泡沫破裂之後,微軟股價進入近十年橫盤。一位2008年還在微軟的老員工,看着自己的期權和自己的年齡同時增長,會自然而然地想到一個念頭:「在這兒再待五年,我的錢不會變多。」
於是他走了。他帶着錢和經驗走了,投了一家小公司,或者自己開了一家,或者去了亞馬遜。
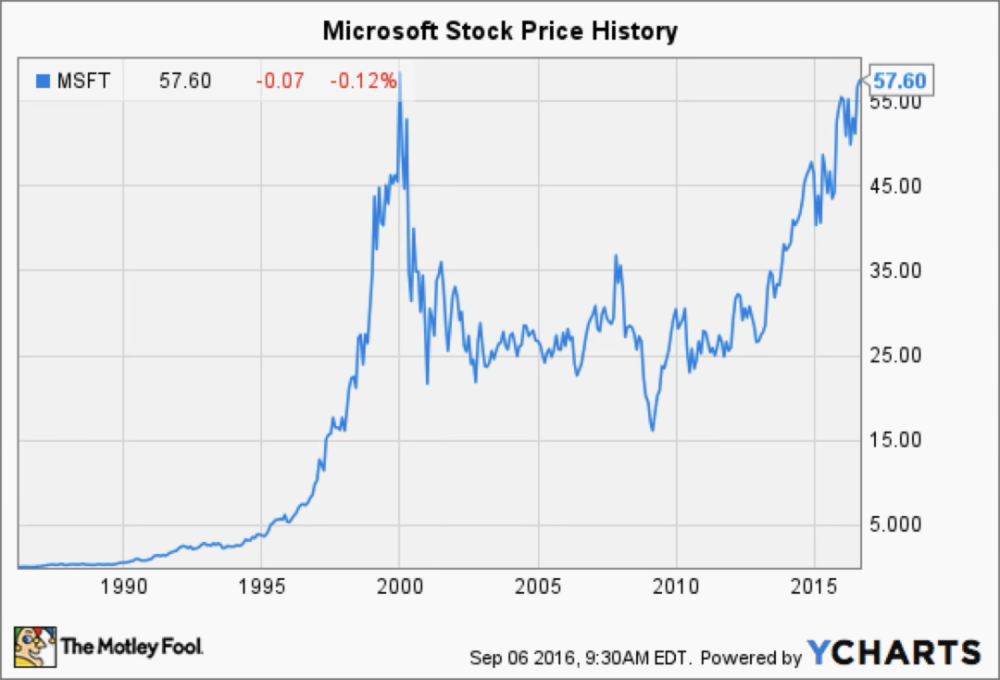
股價停滯的公司或許纔是生態的「母體」——它把人培養好、把錢發出去,然後因為沒有留住他們的理由,把他們釋放到市場上。
這有點殘酷,但它解釋了很多事:
為什麼仙童半導體——一家最後經營得並不算成功的公司——是整個硅谷的祖先;為什麼PayPal黑幫出現在被收購之後而不是之前;以及為什麼今天英偉達的四萬人只貢獻了48家公司;或許等英偉達橫盤之後,會誕生更多的英偉達黑幫。
一個創新生態中,有錢有資本是必要條件,遠不是充分條件;充分條件中肯定包含人才的流動性。
上周,英偉達第二季度財報,強勁的增長推動其股價單日大漲8.7%,市值一日內飆升4420億美元,創下自2025年4月以來的最大單日漲幅。
英偉達用一天時間憑空長出來的東西,比絕大多數世界500強公司的全部還大。
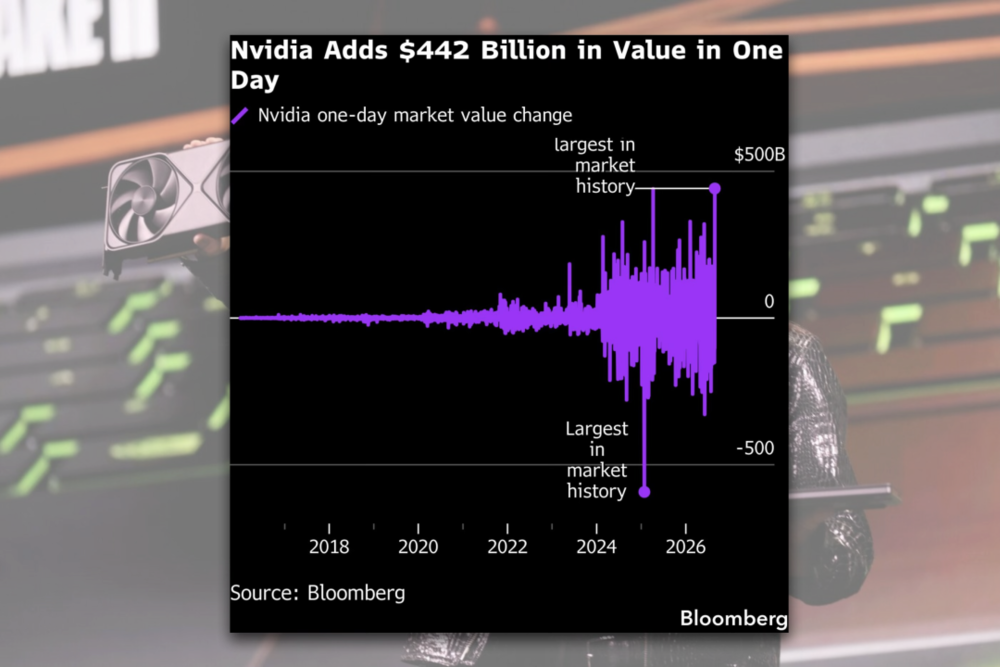
英偉達的富翁又多了不少,可這4420億美元裏,大概不會有一分錢流向下一家公司。
本內容由作者授權發布,觀點僅代表作者本人,不代表虎嗅立場。如對本稿件有異議或投訴,請聯繫 tougao@huxiu.com。
End
想漲知識 關注虎嗅視頻號!