今年年初以來,市場一直擔心,AI大模型會像洪水一樣吞噬傳統軟件,一方面,企業能夠以更低的成本自研工具,另一方面,使用Agent調用軟件,按員工人數付費的席位制訂閱模式面臨被替代的風險,這個敘事被稱為「SaaS末日論」(SaaSpocalypse),在過去兩三個季度裏,它像一把劍懸在軟件股的頭上。
但現在,這把劍正在被Salesforce、CrowdStrike等美股軟件巨頭用一份份超預期財報輕輕摘下。Salesforce 財報證實企業級AI已變現:AI收入年增 210%,每股收益超預期 80%,軟件不僅沒有被AI殺死,反而正在成為AI商業化落地不可或缺的基礎設施。
於是,「AI吞噬軟件論」轟然倒塌,人們開始重新思考幾個問題:AI真的會吞噬軟件嗎?當Agent替人操作軟件,軟件公司還能靠什麼賺錢?一場從「按人頭」到「按成果」的定價革命,是否已經悄然開始?國內首部「人工智能應用服務商」政策,又將如何重估A股軟件板塊?
本文將用一份財報、一場革命、一項政策,把軟件行業正在發生的底層變化一次性講透。
一、敘事反轉:從「零和博弈」到「協同共生」
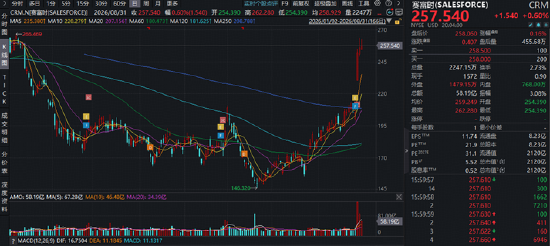
美東時間8月26日盤後,Salesforce公布2027財年二季度超預期財報,扭轉了市場對AI顛覆傳統企業軟件的悲觀預期。公司營收113.5億美元,按年增長11%;調整後每股收益5.90美元,按年大增103%,較市場預期高出80.4%,盈利表現大幅超預期。
財報最能重寫投資敘事的數字,是AI與數據產品年化收入(ARR)接近39億美元,按年暴升逾210%,其中AI智能體Agentforce的ARR超過15億美元,按年增長240%,這份財報不僅展現了企業軟件在AI時代的業績韌性,也表明擁有客戶數據、流程編排與行業壁壘的平台型軟件公司,正成為AI商業化落地的重要受益方。
值得關注的是,美股軟件巨頭Salesforce(賽富時)是一家客戶關係管理(CRM) 軟件服務提供商,給B端企業提供雲端整套客戶經營平台,覆蓋「獲客-銷售-成交-售後-數據分析」全客戶生命周期,它的客戶涵蓋全球衆多世界500強企業。在全球軟件行業中位列第三,僅次於微軟及甲骨文。Salesforce作為全球軟件行業巨頭,它的財報是觀察全球軟件產業趨勢的重要風向標。
市場此前的擔憂是:大模型能力越來越強,企業可以自己訓練或使用開源模型來替代昂貴的SaaS訂閱。但現實是,企業經營所必需的客戶數據、權限管控、合規體系、業務流程、審計留痕,全都沉澱在CRM、ERP、協同辦公等軟件系統內部。大模型再強,也需要可信的數據底座和成熟的工作流來支撐。
Salesforce與Anthropic合作推出的Claudeforce,就是這一邏輯的最佳註腳:將Claude的推理能力,深度嵌入Salesforce的企業數據與業務流程體系中。大模型負責思考和生成,軟件負責落地和執行。兩者不是競爭關係,而是上下游協同。
二、定價革命:從「按人頭收費」到「按成果收費」
更深刻的變革發生在收費模式上。
二十五年前,Salesforce引領了軟件行業從一次性買斷到按員工席位訂閱的歷史性轉變。如今,它再次站在了變革的前沿。
當前,AI智能體(Agent)的出現,讓員工與軟件界面的直接交互頻率下降——很多操作由Agent代勞了。這意味着,按用戶數收費的訂閱模式根基正在鬆動。Salesforce給出的解決方案是:按業務成果付費————不只計量任務,而是「幫你賺20美元才收2美元」。這意味着Salesforce的目標是將自身收益與客戶業務成果深度綁定,而非僅停留於任務完成層面的計量收費。
Salesforce攜手Anthropic推出Claudeforce,為何意義重大?Salesforce計劃通過Claudeforce構建一套收益機制:每當第三方AI(Agent)調用Salesforce應用內的數據時,Salesforce均可從中獲益,意味着,即使用戶不直接使用Salesforce界面,僅僅是靠Agent調用,軟件公司均可從中受益,將潛在的用戶流失風險,被轉化為新的變現入口。
值得關注的是,OpenAI、Sierra等廠商也紛紛跟進「任務完成後付費」的模式。軟件的定價權,正在從「席位數量」轉向「價值創造」。
三、政策催化:AI應用,迎來首部國家級專項政策
聚焦國內,AI應用,迎來政策利好:8月31日,工信部發布《關於開展人工智能應用服務商培育專項行動的通知》,這是國內首部以「人工智能應用服務商」為主體的國家級專項政策。
AI應用,是指將大模型等AI技術嵌入辦公、金融、醫療、教育等各行業軟件與服務,為用戶提供智能化解決方案的應用層產業。當前,國產大模型迭代提速、調用成本趨於清晰,AI應用正從技術驗證邁向規模化商業落地,本次專項行動更將服務商這一關鍵交付環節納入頂層設計。
國投證券認為,中國AI產業正從技術追趕轉向商業化變現,2026年成為重要節點,中國AI市場由場景驅動,競爭非零和博弈,大廠與垂類企業形成生態分工:大廠掌控算力與通用模型,垂類企業紮根高壁壘細分行業,負責完整解決方案。Token消耗量,成為衡量企業智能化與商業價值的關鍵指標,定價權更多掌握在擁有不可替代場景數據的垂類廠商手中。
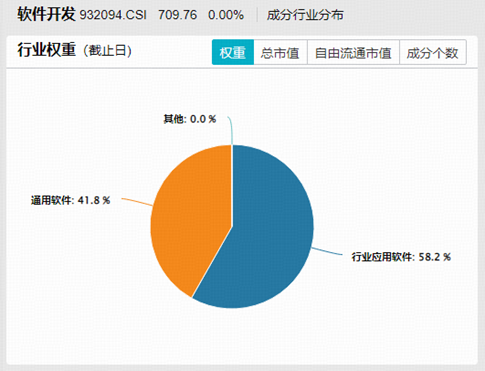
數據顯示,軟件開發ETF華寶(159036)標的指數百分百佈局軟件開發行業,其中,六成深耕垂直壁壘,四成拓寬通用格局:
1、深耕垂直壁壘(行業應用軟件含量58.2%):針對政務、金融、醫療等特定行業需求量身定製的專用軟件,專業性強,高行業壁壘,如同花順(金融IT);
2、拓寬通用格局(通用軟件含量41.8%):滿足跨行業、多領域普遍需求的標準化軟件,通用性高,受衆面廣,如金山辦公(辦公軟件)、三六零(信息安全)。
【硬件的盡頭,或是軟件的春天】
縱觀歷次科技革命,利潤皆由硬件流向應用。今年年初受「大模型吞噬軟件」敘事擾動,AI應用方向估值明顯折價,軟件開發板塊成為AI產業鏈中的「水位窪地」,安全邊際與性價比凸顯。
當前軟件行業整體處於上升周期,但不確定哪個細分賽道或個股會跑贏,或可借道軟件開發ETF華寶(159036)全行業佈局——囊括107只成份股,全面覆蓋AI+金融、AI+醫療、AI+辦公、AI+教育、AI+信息安全、AI+政務等領域。AI賦能+信創驅動,軟件開發方向有望乘勢而起。
軟件開發ETF華寶(159036)標的指數(軟件開發指數)囊括熱門概念,截至8月底,AI應用、雲計算、信創產業、金融科技、網絡安全、鴻蒙生態概念成份股權重佔比分別為46.77%、42.20%、41.74%、33.23%、16.72%、14.31%。
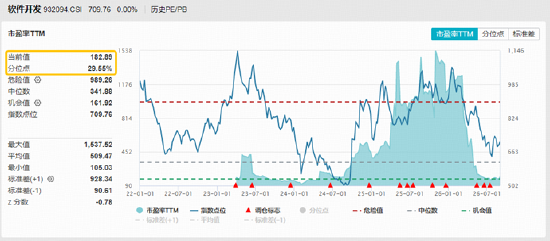
估值方面,截至8月底,軟件開發指數市盈率PE(TTM)為182.89倍,低於上市以來70%以上的時間區間,估值性價比與安全邊際較為突出。
注:本文提及的個股,均是軟件開發ETF華寶(159036)標的指數成份股,截至8月底,權重佔比分別為:同花順,6.97%;金山辦公,5.84%;三六零,3.26%。本文中指數成份股僅作展示,個股描述不作為任何形式的投資建議,也不代表管理人旗下任何基金的持倉信息和交易動向。
ETF費用相關說明:軟件開發ETF華寶不收取銷售服務費,投資者在申購或贖回基金份額時,申購贖回代理券商可按照不超過0.3%的標準收取佣金。場內交易費用以證券公司實際收取為準。
風險提示:軟件開發ETF華寶被動跟蹤中證全指軟件開發指數,該指數基日為2021.12.31,發布日期為2023.3.29,該基金由華寶基金發行與管理,代銷機構不承擔產品的投資和兌付責任。投資人應當認真閱讀《基金合同》、《招募說明書》、《基金產品資料概要》等基金法律文件,了解基金的風險收益特徵,選擇與自身風險承受能力相適應的產品。基金管理人評估的該基金風險等級為R3-中風險,適宜平衡型(C3)及以上的投資者,適當性匹配意見請以銷售機構為準。銷售機構(包括基金管理人直銷機構和其他銷售機構)根據相關法律法規對該基金進行風險評價,投資者應及時關注銷售機構出具的適當性意見,並以其匹配結果為準,各銷售機構關於適當性的意見不必然一致,且基金銷售機構所出具的基金產品風險等級評價結果不得低於基金管理人作出的風險等級評價結果。基金合同中關於基金風險收益特徵與基金風險等級因考慮因素不同而存在差異。投資者應了解基金的風險收益情況,結合自身投資目的、期限、投資經驗及風險承受能力謹慎選擇基金產品並自行承擔風險。中國證監會對該基金的註冊,並不表明其對該基金的投資價值、市場前景和收益做出實質性判斷或保證。基金的過往業績及其淨值高低並不預示其未來業績表現,基金管理人管理的其他基金的業績並不構成對該基金業績表現的保證。基金有風險,投資須謹慎!