TradingKey - 華爾街看好 AI 服務器爆發,財報前猛推戴爾,目標價最高狂喊650美元。
9月1日,戴爾 (DELL) 股價在財報前夕維持高位震盪,在夜盤時段上漲0.31%,暫報458.31美元。昨天,戴爾股價波幅更小,微幅下跌0.05%。然而,這種極小波動行情將在盤後公布的財報打破。
今天盤後,戴爾公司將發布 2027 財年第二財季(Q2 FY27)財報,各大機構普遍預期戴爾將迎來營收與盈利翻倍增長的強勢表現,預估營業收入按年增長約 50% 達 445 億 ~ 449 億美元,每股收益按年增長超100%至4.90 ~ 4.95 美元,AI 服務器單季營收預估約為 155 億 ~ 160 億美元。此外,上一財季AI 服務器積壓訂單攀升至 513 億美元,華爾街關注本次財報中訂單轉化為實際營收的效率與新下單速度。
目前華爾街研究團隊對戴爾股票的總體評級為強力買入/超配 ,最高看漲至650美元,較當前水平存在超40%的上行空間,具體如下:
投行/分析機構 | 最新目標價 | 評價理由 |
Melius Research | 650 美元 | AI 服務器需求爆發、競業市場份額轉移,以及企業級 AI 基礎設施的全面升級 |
摩根大通 | 565 美元 | 認為企業對代理型 AI服務器需求強勁,上調目標價。 |
545 美元 | 指出戴爾在大型企業與 Tier-2 雲廠商(CSP)的市場份額持續擴大。 | |
高盛 | 510 美元 | 肯定戴爾在 AI 服務器供需緊張環境下的定價與出貨能力。 |
由於 AI 服務器積壓訂單龐大,加上企業端 AI 服務器升級需求持續強勁,各大機構對戴爾本次財報持樂觀態度,顯示市場對戴爾從傳統 PC 廠商轉型為全球 AI 硬件基礎設施龍頭的重新估值充滿信心。
然而,市場可能選擇性忽略了戴爾存在的毛利率擠壓風險。AI 服務器的組件成本(GPU、HBM 內存)極高,其毛利率低於傳統通用服務器。若高毛利存儲業務未按預期放量,可能拉低整體利潤率,這對其股價是一個重大潛在利空。
華爾街期權市場隱含財報發布後單日股價波動率高達 9.5% ~ 17%,若營收或指引僅僅符合預期尤其不及預期,短線高位很容易出現獲利了結賣壓。從技術分析來看,戴爾股價可能下行跌破400美元關口,向下尋找防線360美元。
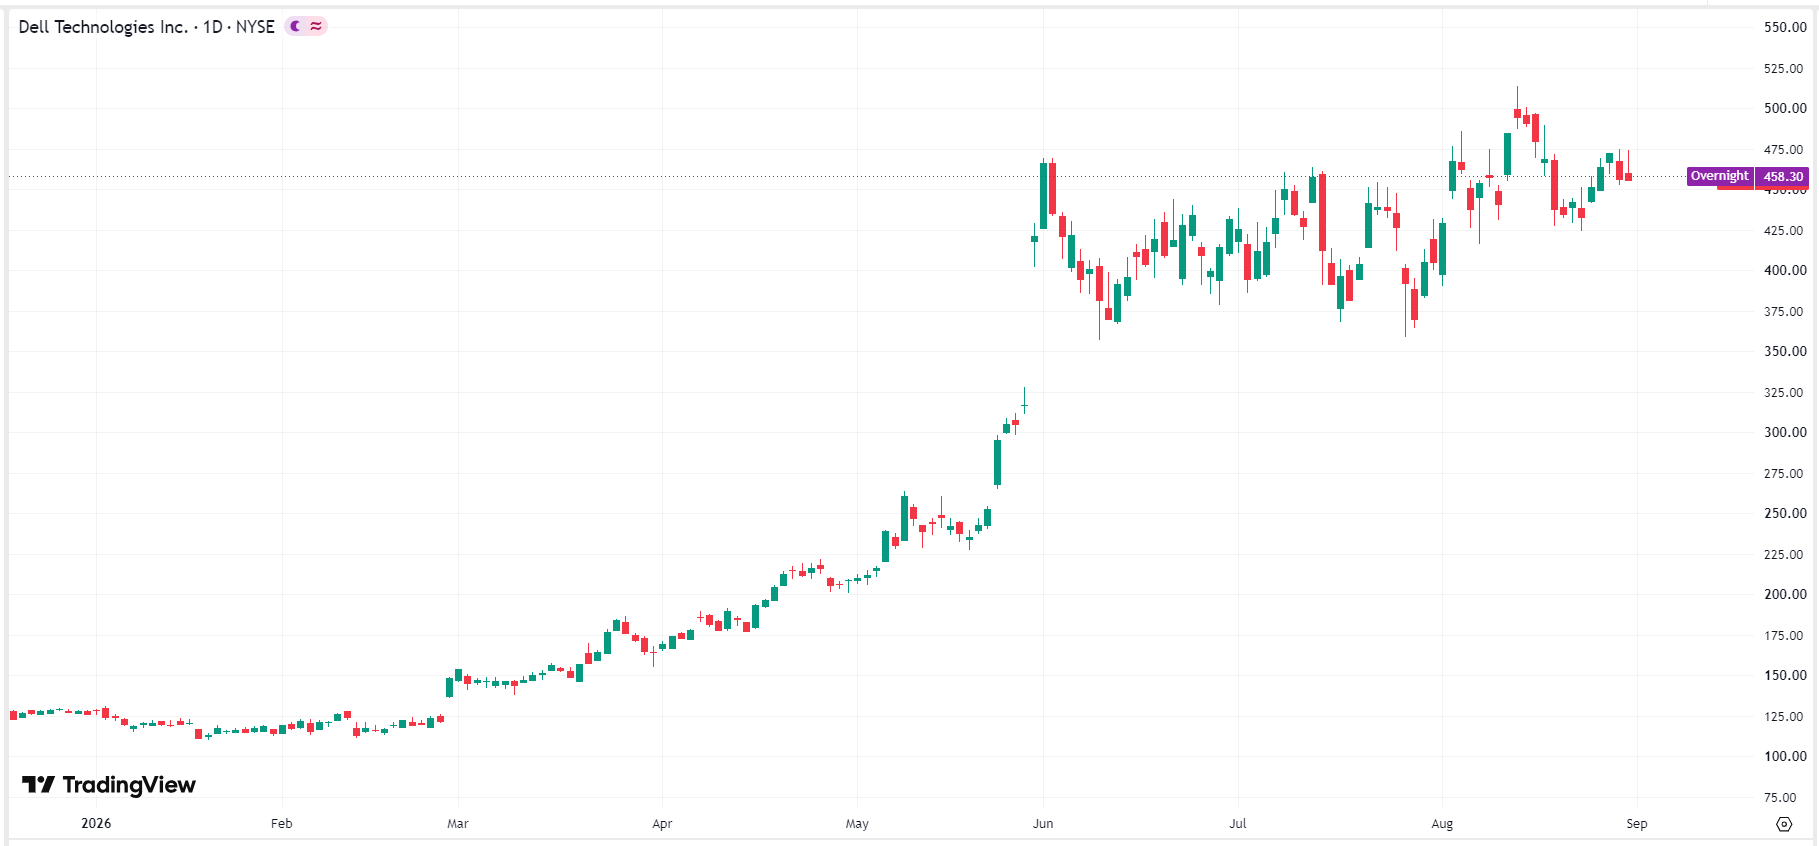 戴爾股價圖表,來源:TradingView
原文鏈接