8月26日盤後,翰森製藥(03692)披露了其2026年中期業績。
報告期內,公司實現收入約83.04億元,按年增長11.7%;當期淨利潤實現約42.58億元,按年增長35.8%。值得一提的是,公司當期創新藥收入達到70.92億元,按年增長15.4%,佔總收入的比例升至85.4%。其中,創新藥產品銷售收入按年增長21.6%。
正因如此,包括摩根士丹利、摩根大通、高盛、花旗和里昂等國際大行分別在更新研報中,對翰森製藥給出了「買入」、「增持」或「跑贏大市」評級,並將其目標價提至40-55港元區間,其中最高目標價為52.7港元,較翰森製藥8月26日收盤價31.74港元高出66.04%。
在超預期業績和國際大行一致看多情況下,8月27日,翰森製藥股價高開高走,最終大幅收漲16.01%,日內最高價達到36.94港元。
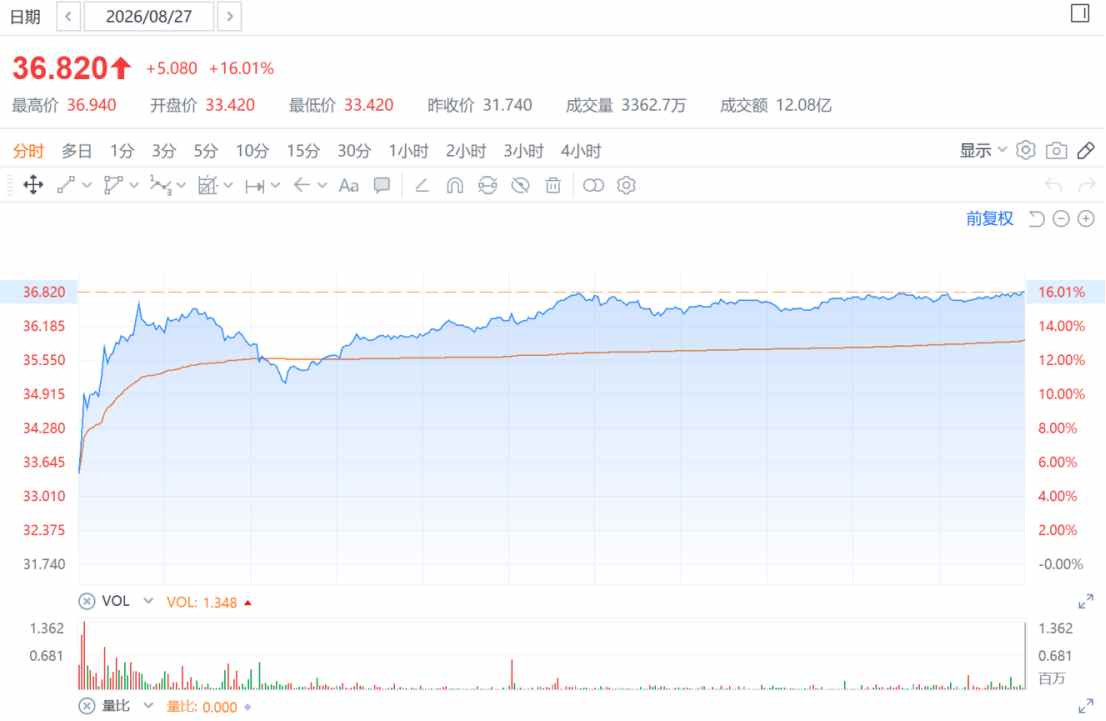
創新轉型與兌現超預期
從半年報業績來看,翰森製藥的表現無疑是大超市場預期。
花旗在其最新研報中表示:「翰森製藥上半年業績勝預期,收入按年增長11.7%至83億元人民幣(下同),較該行及市場共識預期分別高出12%及4%;淨利潤按年增長35.8%至42.6億元,較該行及市場共識預期分別高出68%及44%。」
其中,翰森製藥當期收入表現超預期主要受公司藥物銷售強勁及BD收入高於預期帶動,而公司淨利潤表現超預期則主要受惠於6.31億元的一次性投資收益及費用比率大幅節省。
收入端方面,翰森製藥此次財報最直觀的亮點在於創新藥收入比重,該比重從2020年的18%大幅提升至如今的85.4%,其中,公司腫瘤業務收入為54.73億元,佔當期總收入的65.9%;非腫瘤業務收入則為28.31億元,佔比為34.1%。
不過值得一提的是,雖然翰森製藥創新收入佔比穩步提升,但其業績增長仍高度依賴核心單品阿美替尼。財報顯示,報告期內公司以阿美樂為核心的抗腫瘤產品收入達到54.73億元,佔當期總收入比重達65.9%。而相較該核心品種,翰森製藥的其他自免、抗感染、腎病、代謝等領域的商業化品種均處於商業化爬坡階段,因此阿美替尼或在短期內持續對公司業績起到強支撐作用。
雖然公司曾提出阿美替尼到2030年實現單品80億元的遠期目標,但在國內三代EGFR TKI賽道玩家持續增多、醫保常態化降價背景下,阿美替尼後續能否維持市場優勢還有待觀察。
除此之外,報告期內公司其他收入13.18億元,按年大幅增長127.9%,主要來自生命科學股權投資公允價值變動,其中約6.31億元為一次性投資收益。
剔除該投資收益與其他BD營收後,公司核心經營利潤增速約19%,創新藥純產品銷售收入按年增長21.6%。如此表現側面反映出公司的收入結構出現了顯著變化,印證了其近年來創新轉型的成果。
此外,花旗研報中提到的「BD收入」表現亦是翰森製藥財報的亮點之一。當期營收中包含臨床階段分子BD首付款,對公司收入表觀增速形成了正向抬升。
據智通財經APP了解,截至目前,翰森累計達成7款創新藥的海外授權,合作對象包括GSK、MSD、Regeneron等國際知名藥企,總金額超過120億美元。今年6月,翰森製藥與Avere Therapeutics就翰森在研IL-23受體拮抗劑HS-20118(AVR-001)達成海外獨家權益,總交易額超23億美元。
在花旗研報中,指出公司淨利潤表現超預期,除了其受惠於6.31億元的一次性投資收益外,還有公司當期費用比率的大幅節省。
在經營效率方面,翰森製藥降本增效成果同樣有所顯現。優化成本端後,公司當期毛利率由上年同期的91.1%升至當期的91.9%;而在費用端,公司費用結構持續優化,在保持研發費用按年增長20.7%至17.39億元的同時,公司銷售費用率由24.5%降至22.4%,管理費用則按年下降4.8%至3.26億元,雙位數增速的研發投入也交叉印證了翰森製藥對創新藥領域的加速投入與產出。
而作為一家創新轉型與持續創新兌現的Biophama,翰森製藥報告期內在現金流方面依舊保持了經營活動淨現金流入23.37億元以及現金及銀行存款373.83億元,為公司後續創新研發與全球商業化提供了關鍵支撐。
股價能否再次站上40港元?
雖然在此次財報披露後,翰森製藥次日股價大漲16%,但拉長時間線來看,自去年12月12日盤中達到階段性高點44.02港元后,翰森製藥股價在今年1月15日盤中並未突破前高,而在形成M頂後,公司股價1-3月累跌超20%,而其核心驅動因素呈現多維度交叉影響。
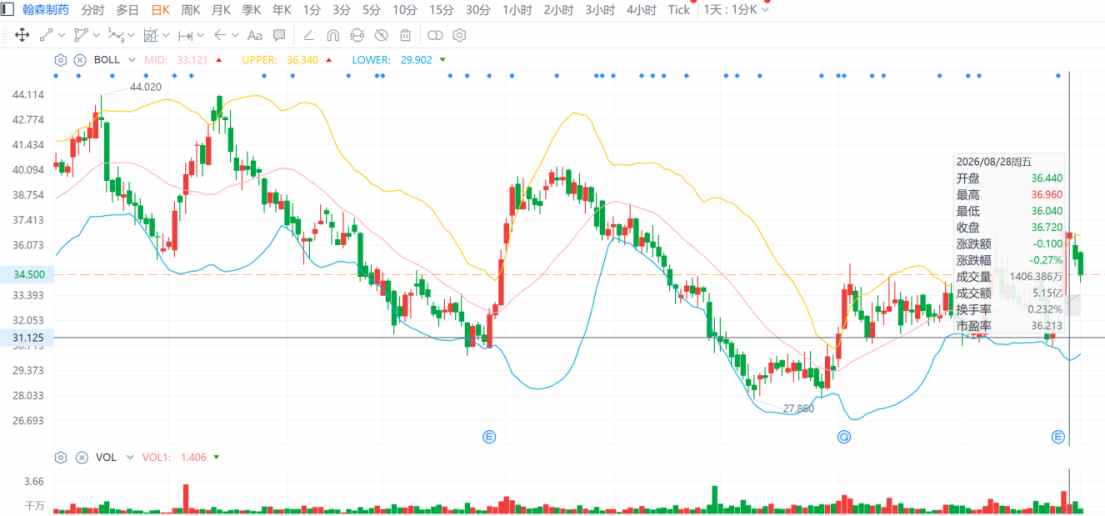
首先,公司資本運作引發市場強烈反應,1月27日,翰森製藥公告發行46.8億港元零息可轉債,初始轉股價溢價42.6%,但最終發行規模接近原計劃上限,導致部分市場投資者擔憂股權稀釋及公司現金流管理能力。其次,當時港股醫藥板塊整體承壓,而翰森製藥作為成分股受系統性風險拖累,同期港股通創新藥ETF資金出現持續淨流出,顯示市場風險偏好下降。
在多因素共振下,公司股價2個月內下跌28.56%,反映市場對翰森製藥短期資本運作與長期創新回報的再平衡。
而在今年4月至6月,公司股價再受港股創新藥板塊回調影響,4月24日至6月9日期間股價下跌27.44%。兩輪下跌後,翰森製藥股價在6月9日盤中已跌至區間低點27.86港元。
但6月9日之後,翰森製藥股價開始脫離BOLL線下軌走出震盪反彈趨勢,甚至在6月末7月初一度拉升至BOLL線上軌。
究其原因在於港股創新藥市場回暖。在醫保目錄初審落地、國內創新藥企BD加速以及AH兩地超百家藥企開啓回購潮的多重利好帶動下,恒生醫療保健指數在今年7月和8月分別上漲9.37%和9.35%,而翰森製藥期內同樣分別上漲9.38%和9.82%。相較場內一些高彈性成長藥企,翰森的股價表現更偏向穩健上漲。
而在此次財報披露後,翰森製藥的股價也僅在8月27日大漲16%,8月28日至9月1日的三個交易日內,公司股價卻走出「三連跌」,反映出場內投資者對公司當前估值表現的分歧。
而這一方面反映出市場投資者對翰森製藥創新藥收入佔比持續走高、銷售效率穩步改善以及賬面現金儲備充足的認可,另一方面或許也顯現出投資者對其核心品種未來放量以及後期創新管線兌現不確定的保守意見。在此情況下,翰森製藥若想在短期內股價重返40港元,也許還要等待市場持續回暖或者後續重磅品種的落地催化。