左右滑動查看更多
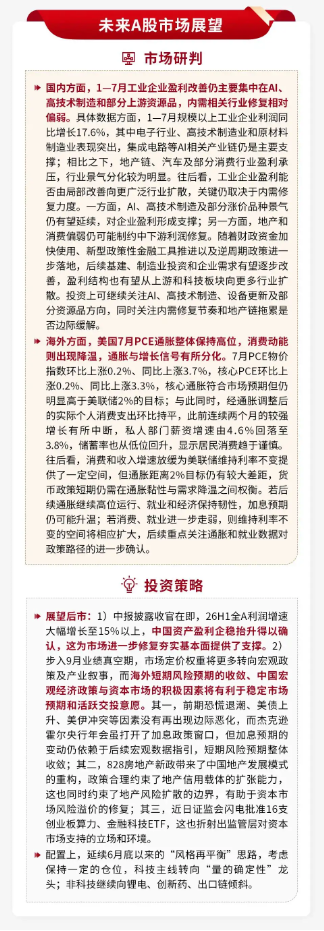
未來A股市場展望
市場研判
國內方面,1—7月工業企業盈利改善仍主要集中在AI、高技術製造和部分上游資源品,內需相關行業修復相對偏弱。具體數據方面,1—7月規模以上工業企業利潤按年增長17.6%,其中電子行業、高技術製造業和原材料製造業表現突出,集成電路等AI相關產業鏈仍是主要支撐;相比之下,地產鏈、汽車及部分消費行業盈利承壓,行業景氣分化較為明顯。往後看,工業企業盈利能否由局部改善向更廣泛行業擴散,關鍵仍取決於內需修復力度。一方面,AI、高技術製造及部分漲價品種景氣仍有望延續,對企業盈利形成支撐;另一方面,地產和消費偏弱仍可能制約中下游利潤修復。隨着財政資金加快使用、新型政策性金融工具推進以及逆周期政策進一步落地,後續基建、製造業投資和企業需求有望逐步改善,盈利結構也有望從上游和科技板塊向更多行業擴散。投資上可繼續關注AI、高技術製造、設備更新及部分資源品方向,同時關注內需修復節奏和地產鏈拖累是否邊際緩解。
海外方面,美國7月PCE通脹整體保持高位,消費動能則出現降溫,通脹與增長信號有所分化。7月PCE物價指數按月上漲0.2%、按年上漲3.7%,核心PCE按月上漲0.2%、按年上漲3.3%,核心通脹符合市場預期但仍明顯高於聯儲局2%的目標;與此同時,經通脹調整後的實際個人消費支出按月持平,此前連續兩個月的較強增長有所中斷,私人部門薪資增速由4.6%回落至3.8%,儲蓄率也從低位回升,顯示居民消費趨於謹慎。往後看,消費和收入增速放緩為聯儲局維持利率不變提供了一定空間,但通脹距離2%目標仍有較大差距,貨幣政策短期仍需在通脹黏性與需求降溫之間權衡。若後續通脹繼續高位運行、就業和經濟保持韌性,加息預期仍可能升溫;若消費、就業進一步走弱,則維持利率不變的空間將相應擴大,後續重點關注通脹和就業數據對政策路徑的進一步確認。
投資策略
展望後市:1)中報披露收官在即,26H1全A利潤增速大幅增長至15%以上,中國資產盈利企穩抬升得以確認,這為市場進一步修復夯實基本面提供了支撐。2)步入9月業績真空期,市場定價權重將更多轉向宏觀政策及產業敘事,而海外短期風險預期的收斂、中國宏觀經濟政策與資本市場的積極因素將有利於穩定市場預期和活躍交投意願。其一,前期恐慌退潮、美債上升、美伊衝突等因素沒有再出現邊際惡化,而傑克遜霍爾央行年會雖打開了加息政策窗口,但加息預期的變動仍依賴於後續宏觀數據指引,短期風險預期整體收斂;其二,828房地產新政帶來了中國地產發展模式的重構,政策合理約束了地產信用載體的擴張能力,這也同時約束了地產風險擴散的邊界,有助於資本市場風險溢價的修復;其三,近日證監會閃電批准16支創業板算力、金融科技ETF,這也折射出監管層對資本市場支持的立場和環境。
配置上,延續6月底以來的「風格再平衡」思路,考慮保持一定的倉位,科技主線轉向「量的確定性」龍頭;非科技繼續向鋰電、創新藥、出口鏈傾斜。