鋼材:去庫加速成本提振,鋼價或將震盪偏強
(邱躍成,從業資格號:F3046854;交易諮詢資格號:Z0016941)
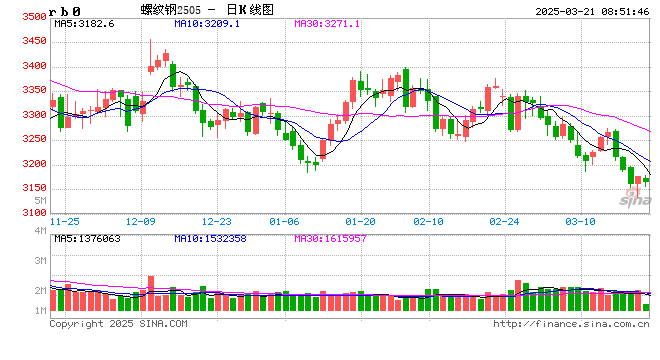
螺紋方面,本周全國螺紋產量按月回落3.95萬噸至169.13萬噸,按年減少49.55萬噸;社庫按月減少5.86萬噸至505.46萬噸,按年增加36.8萬噸;廠庫按月減少3.83萬噸至159.5萬噸,按年減少11.84萬噸;螺紋表需按月回落2.46萬噸至178.82萬噸,按年減少23.25萬噸。螺紋產量持續下降,庫存連續第四周下降,表需回落,供需數據表現偏中性。目前螺紋市場已逐步轉入傳統消費旺季,但整體需求恢復較為緩慢,需求仍處於低位水平,對鋼價走勢有一定壓制。不過近期焦炭第四輪提漲已經落地,鐵礦石受海運費上漲帶動也有所走強,鋼廠虧損面進一步擴大,螺紋鋼產量降至歷史低位。在供應降幅大於需求降幅的局面下,近期螺紋去庫表現明顯強於去年同期,螺紋總庫存按年僅增加24.96萬噸,其中鋼廠庫存已按年下降,鋼廠庫存壓力不大挺價意願增強。整體看在供應低位、庫存持續去化,以及成本助推局面下,預計短期螺紋盤面或將延續震盪偏強走勢。
熱卷方面,本周全國熱卷產量按月回升6.81萬噸至295.08萬噸,按年減少19.16萬噸;社庫按月回落0.01萬噸至365.14萬噸,按年增加70.78萬噸;廠庫按月回落3.44萬噸至68.96萬噸,按年回落11.02萬噸;熱卷表需按月回升10.09萬噸至298.53萬噸,按年減少6.83萬噸。熱卷產量回落,庫存繼續下降,表需回升,數據表現偏強。國家統計局數據顯示,2026年8月製造業PMI為49.8%,比上月回升0.6個百分點,其中新訂單指數按月上升2.1個百分點至50.6%,顯示製造業需求明顯改善。近期焦炭四輪提漲疊加焦煤供應緊張,鋼廠成本中樞持續上移,對熱捲走勢提供了較強的成本支撐。不過目前熱卷需求端缺乏趨勢性驅動,疊加供應回升,上方反彈高度同樣受限。熱卷期權將於9月10日在上期所上市,將有望提升市場活躍度。預計短期熱卷盤面或將延續震盪偏強走勢。
鐵礦石:海運費持續上漲,礦價震盪偏強
(柳浠,從業資格號:F03087689;交易諮詢資格號:Z0019538)
供應端,本期發運量有所增加,全球發運量為3571.6萬噸,周按月增加272.7萬噸;其中澳洲發運量2028.1萬噸,按月增加95.5萬噸;巴西發運量840.3萬噸,按月增加103.4萬噸;非主流發貨量703.2萬噸,按月增加73.8萬噸。到港量明顯減少,本期47港到港量1951.8萬噸,按月減少765.7萬噸。全球發運量增加,到港量大幅減少,供應端出現階段性收縮。
需求端,本期247家鋼廠日均鐵水產量增加0.22萬噸至236.82萬噸,按年增加7.98萬噸。高爐開工率上升0.32個百分點至82.64%,產能利用率上升0.08個百分點至88.92%。本期新增7座高爐復產,5座高爐檢修,鋼廠虧損範圍繼續擴大,247家鋼廠盈利率下降2.17個百分點至30.3%。鐵水產量小幅增加,需求端出現好轉,但鋼廠虧損持續擴大,需求回暖的持續性存疑。
庫存端,本周47港鐵礦石庫存為17130.80萬噸,按月減少244.43萬噸,比去年同期庫存高2705.08萬噸。在港船舶數138條,按月增加11條。全國247家鋼廠進口礦庫存8903.48萬噸,按月增加43.44萬噸,比去年同期庫存低36.39萬噸。港口鐵礦石庫存明顯下降,但庫存壓力顯著高於去年同期水平,鋼廠庫存增加,部分鋼廠陸續進行補庫。
綜合來看,當前鐵礦石發運量依舊維持高位,到港大幅回落,短期現貨供應壓力有所減輕,但發運高位指向後續到港將逐步恢復。需求端鐵水產量小幅回升,鋼廠盈利率持續下降,復產動力不足。近期海運費價格持續上漲,巴西至中國海運費攀升至41.12美元,較6月底已累計上漲13美元左右,對鐵礦石形成較強的成本支撐。預計短期礦價延續震盪偏強運行走勢。
雙焦:焦炭第四輪提漲落地,焦企虧損有所減少
(張春傑,從業資格號:F03132960;交易諮詢資格號:Z0024275)
焦炭方面,本周天津準一級價格上漲200元/噸、呂梁準一級價格、唐山一級價格上漲220元/噸,日照準一級價格上漲130元/噸,期貨價格上漲,焦炭2701合約上漲17.5元/噸。供應方面,煤礦復工復產速度緩慢,復產煤礦復工不復量,原料焦煤價格偏強運行,焦炭連續第四輪提漲落地,同時第二輪開始提漲幅度擴大至100-110元/噸,目前焦化企業現貨生產虧損90元/噸左右,焦企開工積極性較差,部分獨立焦企維持低負荷運行,本周焦化企業開工負荷回升,其中獨立焦企日均產量減少0.01萬噸,247家鋼廠焦炭日均產量增加0.06萬噸,焦企整體焦炭產量小幅回升。需求方面,終端需求小幅回落,本周螺紋表需按月回落2.46萬噸至178.82萬噸,按年減少23.25萬噸;鋼廠高爐開工率回升,247家鋼廠高爐產能利用回升0.08%,鐵水產量回升0.22萬噸/日至236.82萬噸/日,對於焦炭的需求有所提升。庫存方面,本周230家獨立焦企庫存去庫4.84萬噸,鋼廠焦炭庫存去庫28.89萬噸,焦炭港口庫存去庫7.98萬噸,焦炭總庫存去庫43.11萬噸。綜合來看,煤礦復工復產速度緩慢,焦煤價格偏強運行,焦炭第四輪提漲100-110元/噸落地,焦企生產虧損有所減少,焦企虧損壓力有所緩解,焦炭生產供應存邊際恢復預期,鋼廠目前多數處於虧損狀態,鋼廠盈利率僅有30%左右,部分鋼廠焦炭庫存偏低,焦炭採購積極性較好,預計短期焦炭盤面呈現震盪運行態勢。
焦煤方面,本周柳林低硫主焦煤價格上漲223元/噸、山西中硫主焦價格上漲100元/噸;進口蒙煤價格上漲,蒙5#原煤價格漲5元/噸,蒙3精煤價格漲94元/噸,焦煤2701期貨價格上漲37元/噸。供給方面,煤礦依舊安全生產為主,停產煤礦復工復產速度緩慢,復工復產煤礦低負荷運行,本周523家樣本煤礦原煤產量減少0.52萬噸,精煤產量減少0.44萬噸至62.82萬噸/日,近期焦煤生產或依舊維持低位。進口方面,中蒙口岸通關量維持中位運行。需求方面,原料價格高位運行,焦炭第四輪提漲100-110元/噸落地,焦企利潤虧損程度減小,目前焦企生產現貨虧損90元/噸左右,焦化企業生產積極性一般,部分獨立焦化企業維持低負荷,焦炭供應短期或維持低位。庫存方面,523家樣本礦山原煤庫存減少0.87萬噸,精煤庫存減少14.12萬噸,獨立焦企焦煤庫存增加24.03萬噸,鋼廠焦煤庫存增加0.98萬噸,港口焦煤庫存去庫4萬噸,焦煤總庫存增加11.15萬噸。綜合來看,主產區煤礦以安全生產為主,煤礦復工復產速度緩慢,中蒙甘其毛都口岸通關依舊維持低位,焦煤供應量依舊維持低位,目前焦煤依舊有4900萬噸產能等待復工復產,焦炭第四輪提漲100-110元/噸落地,焦企生產虧損有所減少,焦企生產積極性按月有所好轉,不過部分焦企採購優質主焦煤仍有難度,預計短期焦煤盤面呈現震盪運行態勢。
廢鋼:短流程虧損減少,廢鋼或震盪運行
(張春傑,從業資格號:F03132960;交易諮詢資格號:Z0024275)
本周各地廢鋼價格上漲為主;全國廢鋼價格指數上漲5元/噸至2185.8元/噸。
供給端,本周鋼廠廢鋼日均到貨量增加,本周255家鋼廠廢鋼日均到貨量45.32萬噸,按月增加1.69萬噸。破碎料加工企業開工率回落,產量、產能利用率回落。
需求端,廢鋼需求回升,255家鋼廠廢鋼日耗按月增加0.82萬噸至47.01萬噸,其中89短流程鋼廠日耗按月增加0.27萬噸,132家長流程鋼廠日耗按月增加0.67萬噸;49家電爐廠產能利用率回落1.2%、89家短流程鋼廠產能利用率回升0.6%。利潤方面,短流程鋼廠虧損縮小,江蘇谷電虧損50元/噸左右,平電利潤虧損170元/噸左右。
庫存端,長流程鋼廠廢鋼庫存按月減少2.3噸至243萬噸,短流程鋼廠廢鋼庫存按月增加7.6萬噸至134萬噸。
綜合來看,終端需求小幅回落,本周螺紋表需按月回落2.46萬噸至178.82萬噸,鋼廠產能利用率回升,鐵水產量回升0.22萬噸/日至236.82萬噸/日,高爐對廢鋼需求增加;電爐開工負荷小幅回升,短流程對於廢鋼需求增加,電爐生產虧損有所減少,預計短期廢鋼價格震盪運行。
鐵合金:成本推動雙硅期價重心上移
(孫成震,從業資格號:F03099994;交易諮詢資格號:Z0021057)
錳硅:錳礦價格穩中有增,供需層面仍稍顯寬鬆。隨着近期錳硅價格企穩回升,錳硅生產企業開工率逐漸增加,截至9月4日當周,錳硅周產量按月增加1.01%至17.43萬噸,連續四周按月增加,內蒙、寧夏地區錳硅生產企業開工率均有明顯增加,後續仍有檢修完畢復產以及新增產能上線的預期。錳硅生產企業開工率的增加會帶來錳礦需求的好轉,本周港口錳礦價格穩中有升,但同時需要注意當前錳礦庫存偏高,制約礦價上方高度。需求端,本周樣本鋼廠錳硅需求量當周值按月下降0.16%至11.05萬噸,連續六周按月下降,絕對值偏低。近期錳硅期價上行之後,鋼招價格重心也有一定抬升,9月鋼招價格偏強。庫存端,63家錳硅樣本企業庫存周按月小幅下降,截至9月4日為45.15萬噸,按月下降0.05萬噸,按年增加29.1萬噸,持續刷新近年來新高,錳硅倉單+有效預報數量周按月、按年均下降。綜合來看,近期黑色板塊整體情緒轉暖,成本端支撐增強,但基本面持續上行驅動力度有限,預計短期錳硅在成本及情緒推動下維持震盪略偏強走勢。
硅鐵:成本推動硅鐵期價重心上移。成本端來看,近期煤價走勢偏強,蘭炭小料價格周按月上漲,陝西、寧夏、內蒙市場主流價分別是1100元/噸、1130元/噸、1080元/噸,兩周時間按月增加260-280元/噸。硅鐵即期生產成本隨之大幅增加,截至本周末硅鐵即期生產成本約周按月增加240-310元/噸,成本端上行帶動硅鐵期價重心上移。供需層面來看,8月全國硅鐵總產量約50.01萬噸,按月下降1.28%,按年增加1.38%。周度數據來看,截至9月4日當周,硅鐵周產量為11.66萬噸,周按月增加1.39%,連續四周按月增加。本周硅鐵生產企業開工率增量主要來自於寧夏,寧夏地區電價成本按月小幅下降,即期生產利潤按月增加,開工率周按月增加1.61個百分點至44.43%。需求端,隨着近期硅鐵期價上行,鋼招價格重心也在不斷上移,持續關注相關進展。截至9月4日當周,樣本鋼廠硅鐵需求量當周值按月小幅增加0.02%至1.79萬噸,位於近五年來同期偏低水平。庫存端,截至9月4日當周,60家樣本企業庫存周按月下降3700噸至78320噸,硅鐵倉單加有效預報數量合計值按月逐漸增加。綜合來看,硅鐵生產成本漲幅明顯,帶動硅鐵期價重心震盪上移,近期市場關注點多聚焦在成本及情緒端,預計短期硅鐵期價或仍將維持震盪偏強走勢,但持續時間及上方高度需謹慎對待。
免責聲明
本報告的信息均來源於公開資料,我公司對這些信息的準確性和完整性不作任何保證,也不保證所包含的信息和建議不會發生任何變更,報告僅面向我公司客戶中的專業投資者客戶。我們已力求報告內容的客觀、公正,但文中的觀點、結論和建議僅供參考,報告中的信息或意見並不構成所述品種的操作依據,投資者據此做出的任何投資決策與本公司和作者無關。