9月8日早盤,文化傳媒板塊延續強勢。
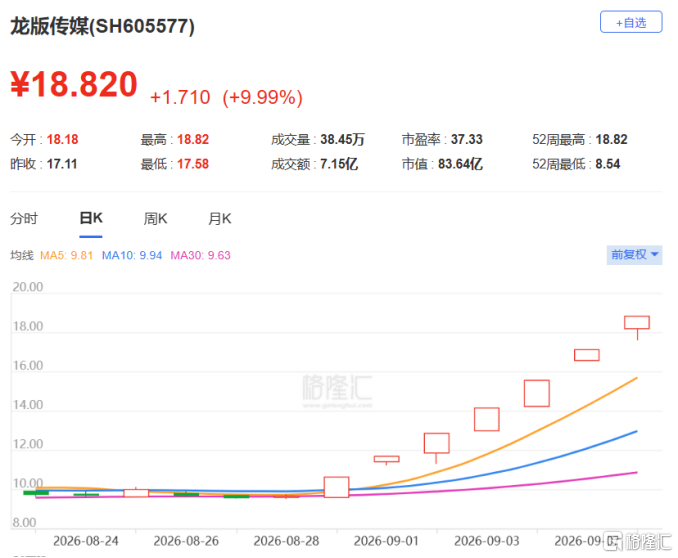
龍版傳媒開盤僅4分鐘即封死漲停,報18.82元/股,正式斬獲7連板。
同一時間,中國出版3連板,讀者傳媒2連板,中信出版更是以20CM的漲幅強勢漲停。
整個傳媒板塊徹底點燃,而這一切的起點,竟是一家主營教材教輔的傳統出版公司,以及它那筆僅80元的AI視頻收入。
故事的開始,早在8月26日就已經埋下。
龍版傳媒在2026年半年報中披露,「首部AI漫劇《穿越1988》完成170集製作上線,全網播放量突破1.2億,紅果熱度值超4000萬」。
隨後,AIGC視頻概念登上風口浪尖。
8月31日,芒果超媒AIGC生成的30集長劇《後西遊記》登陸湖南衛視黃金檔,首播收視率同時段省級衛視第一。
芒果超媒隨即連續兩個交易日20CM漲停,龍版傳媒順勢搭上了這班快車。
從8月31日起,龍版傳媒股價如同脫繮野馬,連續7個交易日漲停。
但真正讓市場瞠目結舌的,不是7連板本身,而是支撐這一切的基本面。
9月4日,龍版傳媒在風險提示公告中首次披露,AI視頻業務6月產生營收約80元,7月約7.5萬元。
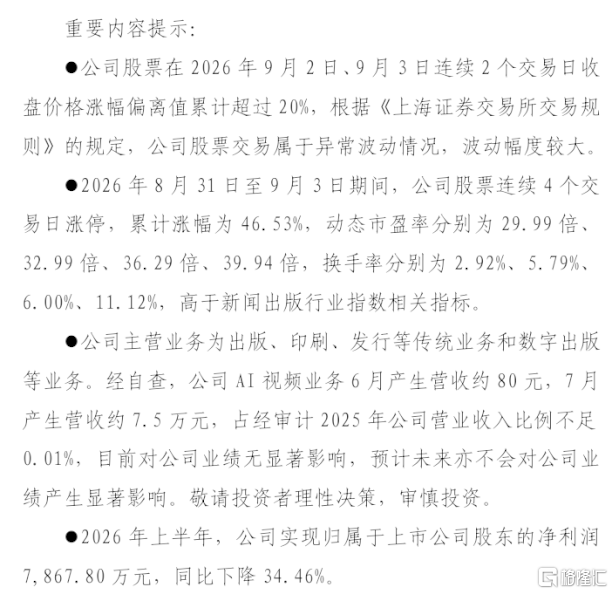
80元,還不夠三張電影票錢,卻撬動了超過70%的市值漲幅。
1.2億的播放量對應80元的收入,這種極端的反差迅速引爆了輿論。
監管層顯然沒有對這場價值80元的「奇蹟」視而不見。
9月4日,上交所對龍版傳媒及時任董事會祕書孫福軍予以監管警示。
問題的核心在於信息披露的前後不一——9月2日和3日,公司稱「AI視頻業務未產生營業收入」,9月4日又改口稱「6月產生營收約80元」。
上交所認定這一行為「信息披露不準確、風險揭示不充分、前後披露不一致,可能對投資者決策產生誤導」。
公司隨後緊急澄清,AI視頻業務佔2025年營收比例不足0.01%,預計未來亦不會對業績產生顯著影響。
然而市場的熱情並未因此減退,9月7日龍版傳媒繼續漲停,9月8日更是以4分鐘封板的速度完成了第七板。
事實上,這已不是龍版傳媒第一次被概念「附體」。
2023年底,它曾因「數據要素」標籤在兩個月內暴漲143%。
彼時炒數據,此時炒AI,故事在變,邏輯不變。
剝開AI概念的光環,龍版傳媒的基本面呈現出另一番景象。
2026年上半年,公司實現營業收入6.59億元,按年增長5.62%,但歸母淨利潤僅7867.80萬元,按年下滑34.46%。
毛利率43.81%,按年下降3.43個百分點;淨利率11.93%,按年下降7.3個百分點。
公司主營業務仍然高度依賴傳統的出版、印刷、發行,更值得注意的是,同期研發費用僅64.11萬元,研發營收比約千分之一。
龍版傳媒並非孤例,整個文化傳媒板塊正在經歷一場系統性的估值躁動。
從板塊數據來看,上周(8月31日至9月4日)申萬傳媒指數整體上漲6.03%,同期滬深300指數下跌1.33%,板塊跑贏大盤7.36個百分點,位列所有行業第一。
AI漫劇概念成為這一輪行情的核心驅動力,政策層面同樣暖風頻吹。
然而,回看龍版傳媒的7連板,公司的動態市盈率已經攀升至50倍以上,遠超新聞出版行業指數的相關指標。
這場由AI敘事點燃,由短線資金助推的集體狂歡背後,是傳統出版企業下滑的淨利潤、不足千分之一的研發投入。
當潮水退去,誰在裸泳,時間會給出答案。