美債收益率持續攀升的背景下,市場對股票估值的承壓臨界點愈發關注。
法國興業銀行全球資產配置主管Alain Bokobza給出了一個明確警戒位——5.5%。他認為,一旦10年期美債收益率升至這一水平,企業盈利增長將不足以抵消借貸成本上升對估值的衝擊,股市將面臨實質性壓力。
Bokobza周一在接受採訪時表示,今年全球盈利預期經歷了大幅上調,這使得即便在收益率上行的環境下,股票風險溢價也未出現明顯崩塌。"股票目前的估值並不比年初更貴,"他說。
但他警告,5.5%將是盈利上調無法再為估值提供支撐的臨界點——屆時"股票將開始承壓"。目前,10年期美債收益率報4.8%(勞工節假日現金市場休市)。
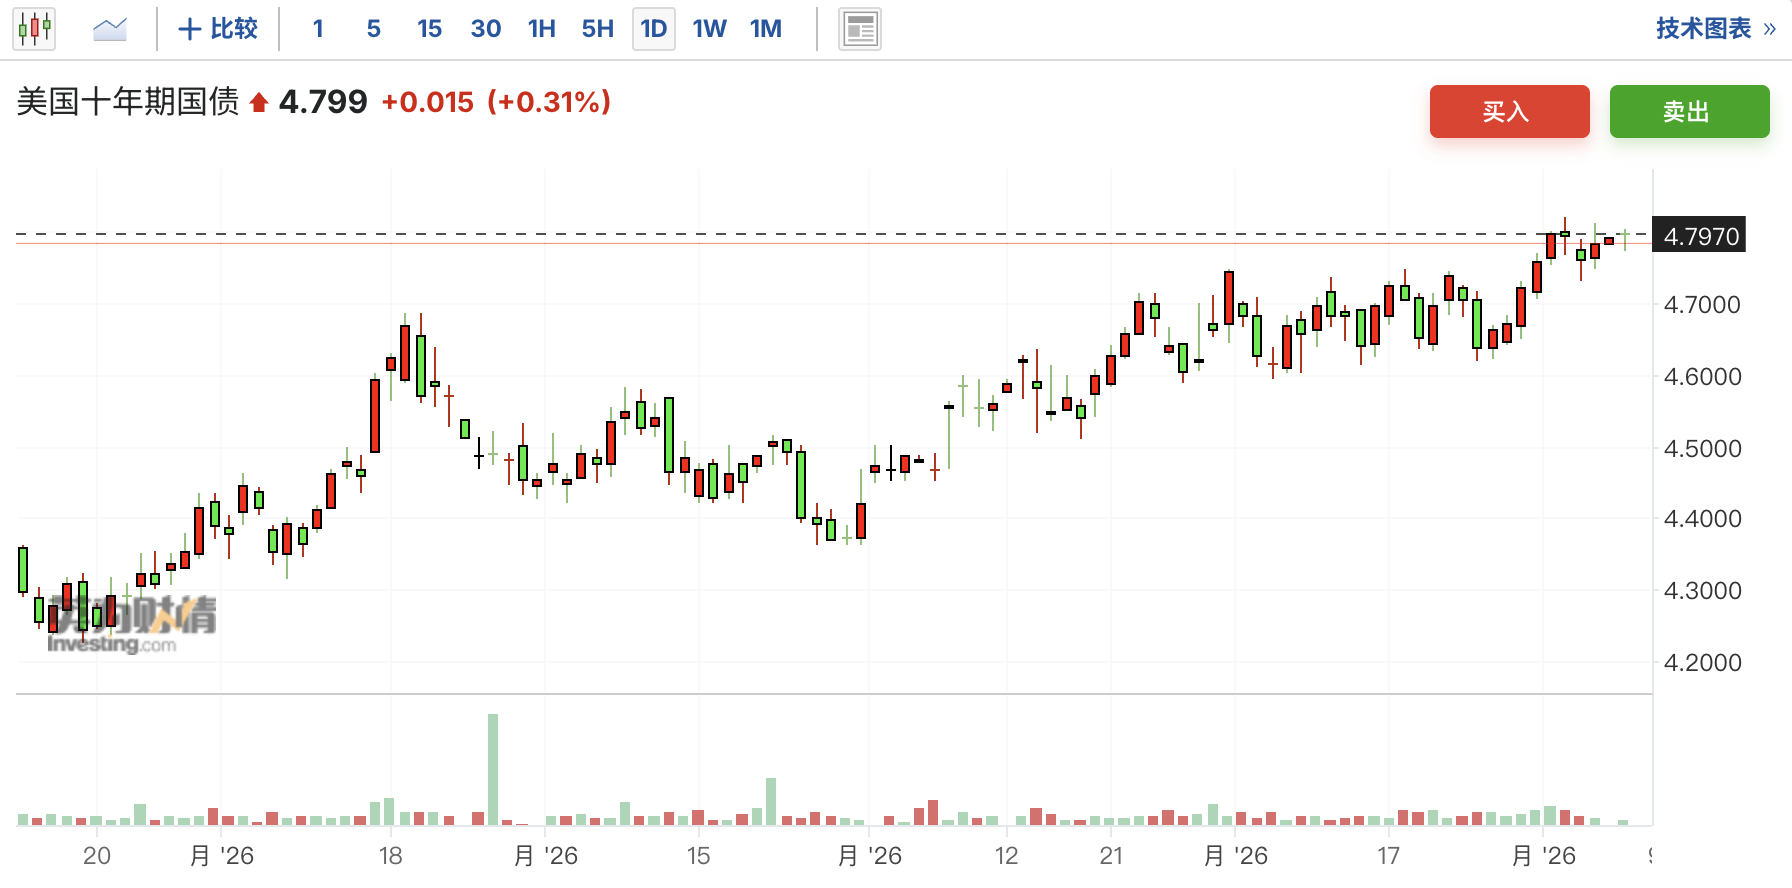
債券市場近期重新主導股票投資者的情緒走向。美伊衝突升級推動油價反彈、通脹憂慮重燃,疊加聯儲局與歐洲央行的鷹派信號、財政赤字擔憂以及AI資本支出熱潮加劇資本競爭,共同推動收益率走高。
盈利上修支撐估值,但空間有限
Bokobza指出,今年企業盈利預期在全球範圍內獲得大幅上修,這是股票在收益率上行環境中得以維持估值的核心支撐。
然而,這一緩衝機制並非無限。他將5.5%定義為盈利增長對估值的保護作用徹底失效的轉折點——超越這一水平,借貸成本的壓力將系統性地壓制股票的相對吸引力。
摩根大通Grace Peters上周表示,10年期美債收益率觸及5%將具有重要的心理意義,可能引發股市的應激式反應。
巴克萊Emmanuel Cau同樣表示,收益率升至5%將令投資者對股票前景大幅趨於謹慎。
名義GDP"長期上行"構成結構性壓力
Bokobza將當前收益率上行的深層邏輯歸結為名義GDP的"長期結構性上升"趨勢。
他認為,這一趨勢源於多重因素的疊加:德國、日本等主要經濟體持續的財政擴張、居高不下的通脹,以及AI基礎設施建設帶動的資本需求激增。
他將這一轉變的起點追溯至2020年代初,認為這是一次基礎性的範式轉移,且短期內沒有逆轉跡象。
從這一視角看,收益率的上行並非單一的貨幣政策變量,而是內嵌於更長周期的經濟結構調整之中。
央行加息預期偏溫和,經濟周期尚未終結
儘管市場對通脹持續性存有憂慮,Bokobza認為,聯儲局和歐洲央行後續的加息幅度將較為有限,力度不足以打斷當前經濟周期的運行,也難以實質性壓制通脹預期。
這意味着在他的基準情景下,股市所面臨的並非迫在眉睫的系統性崩盤,而是在收益率維持高位的環境中持續承壓的漸進式壓力測試。
對投資者而言,4.78%至5.5%之間的區間,或將成為未來一段時間內股債關係最為敏感的博弈地帶。